Erbschaftsteuer-Rechner
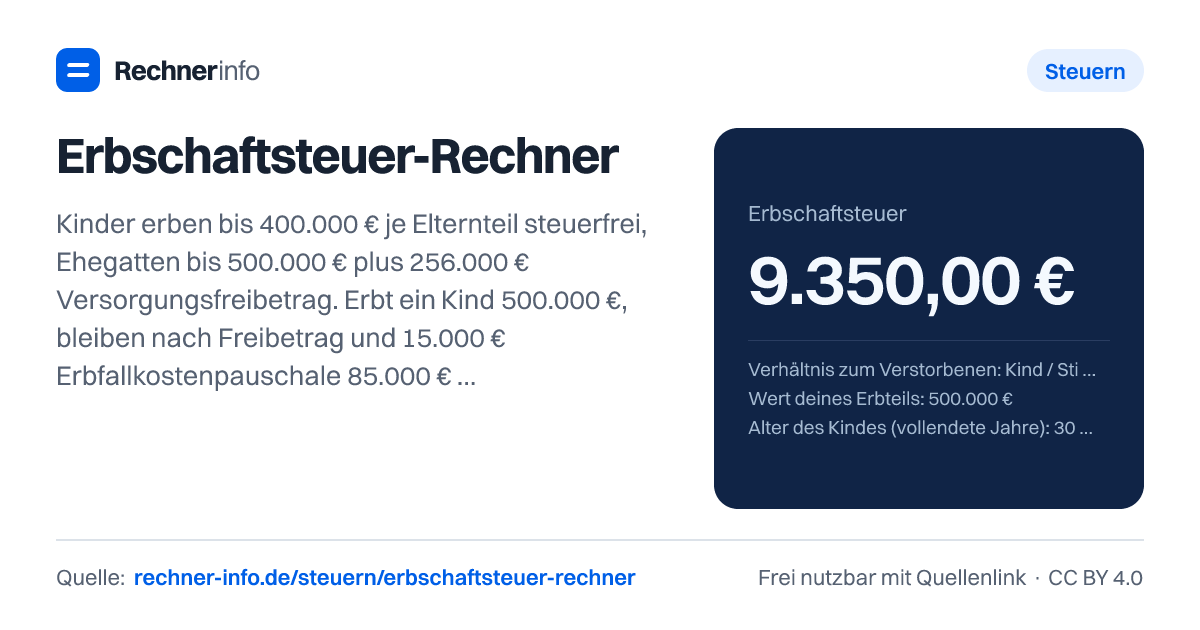
Erbschaftsteuer berechnen: Freibeträge, Steuerklasse, Familienheim, Härteausgleich und Vorschenkungen. Kind erbt 500.000 € = 9.350 € Steuer.
- Steuerklasse
- Steuerklasse I
- Persönlicher Freibetrag
- 400.000 €
- Versorgungsfreibetrag
- 0 €
- Steuerpflichtiger Erwerb (auf 100 € abgerundet)
- 85.000 €
- Steuersatz
- 11 %
- Ersparnis durch Härteausgleich
- 0 €
- Steuer in % des Erbes
- 1,87 %
- Erbe nach Schulden und Steuer
- 490.650,00 €
- Ungenutzter Freibetrag
- 0 €
Rechenweg
| Posten | Betrag |
|---|---|
| Wert des Erbteils | 500.000,00 € |
| − Erbfallkostenpauschale | -15.000,00 € |
| = Bereicherung | 485.000,00 € |
| − persönlicher Freibetrag | -400.000,00 € |
| = steuerpflichtiger Erwerb | 85.000,00 € |
| Erbschaftsteuer (11 %) | 9.350,00 € |
Dieselbe Erbschaft bei anderem Verwandtschaftsgrad
| Erbe | Klasse | Steuer |
|---|---|---|
| Ehegatte / eingetragener Lebenspartner | I | 0 € |
| Kind / Stiefkind / Adoptivkind | I | 9.350 € |
| Enkel | I | 31.350 € |
| Eltern / Großeltern | I | 57.750 € |
| Geschwister, Nichte / Neffe | II | 116.250 € |
| Lebensgefährte / nicht verwandt | III | 139.500 € |
Rechenweg mit deinen Zahlen
- Steuerklasse I, Freibetrag 400.000 €
- Steuerpflichtiger Erwerb: 85.000 € (auf volle 100 € abgerundet)
- 85.000 € × 11 % = 9.350 €
Wie kannst du Erbschaftsteuer berechnen?
Die Erbschaftsteuer hängt vor allem von deiner Beziehung zur verstorbenen Person, vom steuerlichen Wert deines Erbteils und von abziehbaren Posten ab. Der Rechner fragt diese Punkte ab und zeigt dir neben der Steuer auch Steuerklasse, Freibetrag, steuerpflichtigen Erwerb und den angewendeten Steuersatz.
Wichtig ist: Besteuert wird nicht automatisch der gesamte Nachlass. Zuerst wird ermittelt, welche Bereicherung bei dir ankommt. Davon gehen zum Beispiel bestimmte Befreiungen, Schulden, Vermächtnisse, Pflichtteile, die Erbfallkostenpauschale und persönliche Freibeträge ab. Erst der verbleibende Betrag ist die Grundlage für die Steuer.
Die Erbschaftsteuer-Steuerklasse hat nichts mit deiner Lohnsteuerklasse zu tun. Sie richtet sich nach dem Verwandtschaftsgrad. Ehegatten, Kinder und bestimmte Enkel gehören zur Steuerklasse I. Geschwister, Nichten und Neffen fallen in Steuerklasse II. Lebensgefährten und nicht verwandte Erben werden in Steuerklasse III eingeordnet. Dadurch kann bei gleichem Erbe eine deutlich andere Steuer herauskommen.
So funktioniert die Rechnung beim Erbschaftsteuer-Rechner
Die Formel in Worten lautet: Vom Wert deines Erbteils werden steuerfreie Bestandteile, Nachlassverbindlichkeiten, der persönliche Freibetrag und ein möglicher Versorgungsfreibetrag abgezogen. Der steuerpflichtige Erwerb wird auf volle 100 € abgerundet. Danach wird der passende Steuersatz nach Steuerklasse und Höhe des steuerpflichtigen Erwerbs angewendet. An Wertgrenzen kann ein Härteausgleich verhindern, dass ein kleiner Mehrerwerb zu einem unverhältnismäßigen Sprung führt.
Ein Beispiel: Ein Kind erbt 500.000 €. Es gibt keine Schulden, keine steuerfreien Immobilienanteile und keine früheren Schenkungen. Die Erbfallkostenpauschale von 15.000 € wird abgezogen. Dadurch bleiben als Bereicherung 485.000 €. Für ein Kind gilt ein persönlicher Freibetrag von 400.000 €. Nach Abzug dieses Freibetrags bleiben 85.000 € steuerpflichtiger Erwerb. In Steuerklasse I liegt der Steuersatz hier bei 11 %. Daraus ergibt sich 9.350 € Erbschaftsteuer.
Dasselbe Erbe kann je nach Verwandtschaft anders besteuert werden. Bei 500.000 € Erbe ergibt die Vergleichsrechnung für einen Ehegatten 0 €, für ein Kind 9.350 €, für einen Enkel 31.350 €, für Eltern oder Großeltern 57.750 €, für Geschwister, Nichte oder Neffe 116.250 € und für einen Lebensgefährten oder eine nicht verwandte Person 139.500 €. Der Betrag des Erbes allein sagt also noch wenig aus.
Welche Freibeträge gelten bei der Erbschaftsteuer?
Der persönliche Freibetrag ist der wichtigste Abzug. Er gilt pro Erbe und richtet sich nach dem Verhältnis zur verstorbenen Person. In der Praxis erklärt er viele Fälle, in denen keine Steuer anfällt.
| Erbe | Steuerklasse | Freibetrag |
|---|---|---|
| Ehegatte / eingetragener Lebenspartner | I | 500.000 € |
| Kind / Stiefkind / Adoptivkind | I | 400.000 € |
| Enkel, Elternteil verstorben | I | 400.000 € |
| Enkel | I | 200.000 € |
| Urenkel | I | 100.000 € |
| Eltern / Großeltern | I | 100.000 € |
| Geschwister, Nichte / Neffe | II | 20.000 € |
| Lebensgefährte / nicht verwandt | III | 20.000 € |
Für Ehegatten kommt ein Versorgungsfreibetrag von 256.000 € in Betracht. Er kann durch steuerfreie Hinterbliebenenbezüge gemindert werden. Bei einem Ehegatten mit 400.000 € Erbe und 30.000 € Hinterbliebenenbezügen bleiben im Beispiel 226.000 € Versorgungsfreibetrag. Die Erbschaftsteuer beträgt dann 0,00 €, und der ungenutzte Freibetrag liegt bei 341.000 €.
Für Kinder gibt es je nach Alter ebenfalls einen Versorgungsfreibetrag. Die Werte reichen von 52.000 € bei unter 5 Jahre bis 10.300 € bei 20 bis unter 27 Jahre. Ab 27 Jahre beträgt er 0 €. Wenn du also für ein Kind rechnest, ist das Alter nicht nur eine Nebenangabe, sondern kann das Ergebnis verändern.
Wann fällt keine Erbschaftsteuer an?
Keine Erbschaftsteuer fällt an, wenn der steuerpflichtige Erwerb nach allen Abzügen bei 0 € liegt. Das kann durch Freibeträge, Schulden, die Erbfallkostenpauschale oder Steuerbefreiungen passieren.
Ein Kind mit 250.000 € Erbe, ohne weitere Abzüge außer der Erbfallkostenpauschale, zahlt im Beispiel 0,00 € Erbschaftsteuer. Der steuerpflichtige Erwerb beträgt 0 €, und es bleibt ein ungenutzter Freibetrag von 165.000 €. Bei 600.000 € Erbe sieht es anders aus: Für ein Kind verbleiben 185.000 € steuerpflichtiger Erwerb, der Steuersatz beträgt 11 %, und die Steuer liegt bei 20.350,00 €.
Auch Immobilien können die Rechnung stark verändern. Ein selbst genutztes Familienheim kann steuerfrei sein, wenn du es selbst bewohnst und 10 Jahre behältst. Im Beispiel erbt ein Kind ein Elternhaus mit 180 m², der Wert des Erbteils beträgt 700.000 €, davon sind 600.000 € selbst genutztes Familienheim. Die Erbschaftsteuer beträgt 0,00 €, und es bleibt ein ungenutzter Freibetrag von 315.000 €. Bei vermieteten Wohnimmobilien wird nur 90 % angesetzt. In einer Rechnung mit 700.000 € Erbe, 100.000 € vermieteter Immobilie und 20.000 € Hausrat ergibt sich für ein Kind 28.050,00 € Erbschaftsteuer.
Betriebsvermögen ist ein Sonderfall. Dafür gibt es eigene Voraussetzungen und Nachweise, die eine einfache Modellrechnung nur begrenzt abbilden kann. Wenn Betriebsvermögen, Auslandsvermögen, streitige Pflichtteile oder größere Immobilienwerte betroffen sind, solltest du das Ergebnis als Orientierung verstehen und den Steuerbescheid nicht daraus ableiten.
Typische Fehler, wenn du Erbschaftsteuer berechnen willst
Ein häufiger Fehler ist, den Nachlasswert mit dem steuerpflichtigen Erwerb gleichzusetzen. Dazwischen liegen aber mehrere Abzüge. Bei einem Geschwisterteil mit 100.000 € Erbe werden im Beispiel 15.000 € Erbfallkostenpauschale und 20.000 € persönlicher Freibetrag berücksichtigt. Der steuerpflichtige Erwerb beträgt 65.000 €, der Steuersatz 15 %, die Steuer 9.750,00 €.
Auch frühere Schenkungen werden leicht vergessen. Ein Kind mit 450.000 € Erbe und 100.000 € früherer Schenkung derselben Person zahlt im Beispiel 14.850,00 € Erbschaftsteuer. Ohne diese Angabe würdest du die Belastung zu niedrig einschätzen. Trage daher Schenkungen derselben Person in den letzten 10 Jahren mit ein.
Bei Immobilien solltest du nicht den Wunschpreis oder einen alten Kaufpreis eintragen, sondern den steuerlich relevanten Wert. Der Rechner kann mit den Angaben rechnen, die du einträgst. Ob das Finanzamt denselben Immobilienwert ansetzt, ist eine Bewertungsfrage. Beim Familienheim kommt zusätzlich darauf an, ob die Voraussetzungen für die Steuerbefreiung wirklich erfüllt bleiben.
Die Erbfallkostenpauschale von 15.000 € gilt ohne Nachweis, aber nicht beliebig mehrfach pro Erbfall. Außerdem ersetzt die Rechnung keine Anzeige beim Finanzamt und keinen Steuerbescheid. Sie hilft dir, die Größenordnung zu verstehen, typische Abzüge mitzudenken und verschiedene Konstellationen zu vergleichen.
Tabellen zum Nachschlagen
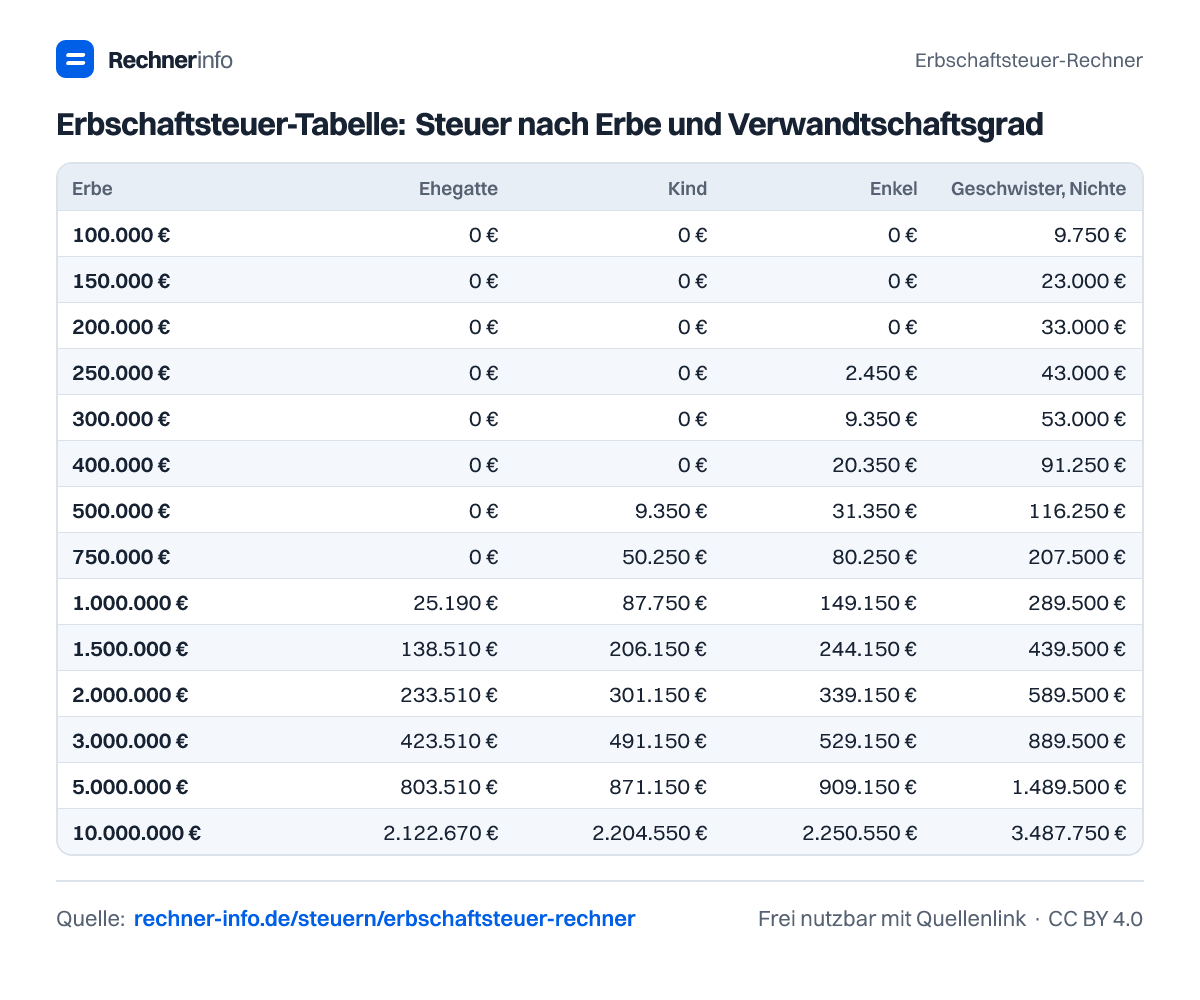
Erbschaftsteuer-Tabelle: Steuer nach Erbe und Verwandtschaftsgrad
| Erbe | Ehegatte | Kind | Enkel | Geschwister, Nichte | Lebensgefährte |
|---|---|---|---|---|---|
| 100.000 € | 0 € | 0 € | 0 € | 9.750 € | 19.500 € |
| 150.000 € | 0 € | 0 € | 0 € | 23.000 € | 34.500 € |
| 200.000 € | 0 € | 0 € | 0 € | 33.000 € | 49.500 € |
| 250.000 € | 0 € | 0 € | 2.450 € | 43.000 € | 64.500 € |
| 300.000 € | 0 € | 0 € | 9.350 € | 53.000 € | 79.500 € |
| 400.000 € | 0 € | 0 € | 20.350 € | 91.250 € | 109.500 € |
| 500.000 € | 0 € | 9.350 € | 31.350 € | 116.250 € | 139.500 € |
| 600.000 € | 0 € | 20.350 € | 57.750 € | 141.250 € | 169.500 € |
| 750.000 € | 0 € | 50.250 € | 80.250 € | 207.500 € | 214.500 € |
| 1.000.000 € | 25.190 € | 87.750 € | 149.150 € | 289.500 € | 289.500 € |
| 1.500.000 € | 138.510 € | 206.150 € | 244.150 € | 439.500 € | 439.500 € |
| 2.000.000 € | 233.510 € | 301.150 € | 339.150 € | 589.500 € | 589.500 € |
| 3.000.000 € | 423.510 € | 491.150 € | 529.150 € | 889.500 € | 889.500 € |
| 5.000.000 € | 803.510 € | 871.150 € | 909.150 € | 1.489.500 € | 1.489.500 € |
| 10.000.000 € | 2.122.670 € | 2.204.550 € | 2.250.550 € | 3.487.750 € | 4.773.750 € |
Steuersätze der Erbschaftsteuer nach § 19 ErbStG
| Steuerpflichtiger Erwerb | Klasse I | Klasse II | Klasse III |
|---|---|---|---|
| bis 75.000 € | 7 % | 15 % | 30 % |
| bis 300.000 € | 11 % | 20 % | 30 % |
| bis 600.000 € | 15 % | 25 % | 30 % |
| bis 6.000.000 € | 19 % | 30 % | 30 % |
| bis 13.000.000 € | 23 % | 35 % | 50 % |
| bis 26.000.000 € | 27 % | 40 % | 50 % |
| über 26.000.000 € | 30 % | 43 % | 50 % |
Freibeträge bei der Erbschaftsteuer nach Verwandtschaft
| Erbe | Steuerklasse | Freibetrag |
|---|---|---|
| Ehegatte / eingetragener Lebenspartner | I | 500.000 € |
| Kind / Stiefkind / Adoptivkind | I | 400.000 € |
| Enkel (Elternteil verstorben) | I | 400.000 € |
| Enkel | I | 200.000 € |
| Urenkel | I | 100.000 € |
| Eltern / Großeltern | I | 100.000 € |
| Geschwister, Nichte / Neffe | II | 20.000 € |
| Schwiegerkind / -eltern, Stiefeltern, Ex-Ehegatte | II | 20.000 € |
| Lebensgefährte / nicht verwandt | III | 20.000 € |
Versorgungsfreibetrag für Kinder nach Alter (§ 17 ErbStG)
| Alter des Kindes | Versorgungsfreibetrag |
|---|---|
| unter 5 Jahre | 52.000 € |
| 5 bis unter 10 Jahre | 41.000 € |
| 10 bis unter 15 Jahre | 30.700 € |
| 15 bis unter 20 Jahre | 20.500 € |
| 20 bis unter 27 Jahre | 10.300 € |
| ab 27 Jahre | 0 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Erbschaftsteuer für ein Kind bei 250.000 € Erbe?
0,00 € Erbschaftsteuer fallen im Beispiel an. Das Kind gehört zur Steuerklasse I und hat einen persönlichen Freibetrag von 400.000 €. Nach Erbfallkostenpauschale bleibt ein steuerpflichtiger Erwerb von 0 €. Der ungenutzte Freibetrag beträgt 165.000 €.
Wie viel Erbschaftsteuer zahlt ein Kind bei 600.000 € Erbe?
20.350,00 € Erbschaftsteuer ergeben sich im Beispiel. Nach persönlichem Freibetrag von 400.000 € und Erbfallkostenpauschale bleiben 185.000 € steuerpflichtiger Erwerb. Der angewendete Steuersatz beträgt 11 %. Nach Steuer bleiben 579.650,00 €.
Wie hoch ist die Erbschaftsteuer für Ehegatten bei 800.000 € Erbe?
2.030,00 € Erbschaftsteuer fallen im Beispiel für den Ehegatten an. Berücksichtigt werden 500.000 € persönlicher Freibetrag und 256.000 € Versorgungsfreibetrag. Der steuerpflichtige Erwerb beträgt 29.000 €, der Steuersatz 7 %.
Welche Erbschaftsteuer zahlt ein Enkel bei 350.000 € Erbe?
14.850,00 € Erbschaftsteuer zahlt ein Enkel im Beispiel, wenn der Elternteil nicht verstorben ist. Der persönliche Freibetrag beträgt dann 200.000 €. Nach Abzug der Erbfallkostenpauschale bleiben 135.000 € steuerpflichtiger Erwerb in Steuerklasse I.
Wie hoch ist die Erbschaftsteuer für Geschwister bei 100.000 € Erbe?
9.750,00 € Erbschaftsteuer ergeben sich im Beispiel für Geschwister. Geschwister gehören zur Steuerklasse II und haben einen persönlichen Freibetrag von 20.000 €. Der steuerpflichtige Erwerb beträgt 65.000 €, darauf wird ein Steuersatz von 15 % angewendet.
Was zahlt ein nicht verwandter Erbe bei 50.000 €?
4.500,00 € Erbschaftsteuer fallen im Beispiel an. Nicht verwandte Erben gehören zur Steuerklasse III und haben einen persönlichen Freibetrag von 20.000 €. Nach Erbfallkostenpauschale bleiben 15.000 € steuerpflichtiger Erwerb, der Steuersatz beträgt 30 %.
Wie wirken sich Schulden auf die Erbschaftsteuer aus?
Schulden senken den steuerpflichtigen Erwerb, wenn sie als Nachlassverbindlichkeiten berücksichtigt werden. Bei einer Ehefrau mit 1.200.000 € Erbe und 50.000 € Schulden ergibt das Beispiel 379.000 € steuerpflichtigen Erwerb und 56.850,00 € Erbschaftsteuer.
Muss ich frühere Schenkungen bei der Erbschaftsteuer angeben?
Ja, Schenkungen derselben Person in den letzten 10 Jahren gehören in die Rechnung. Bei einem Kind mit 450.000 € Erbe und 100.000 € früherer Schenkung ergibt das Beispiel 135.000 € steuerpflichtigen Erwerb und 14.850,00 € Erbschaftsteuer.
Quellen und Prüfung
- § 16 ErbStG - Freibeträge - Bundesministerium der Justiz
- § 19 ErbStG - Steuersätze und Härteausgleich - Bundesministerium der Justiz
- § 13 ErbStG - Steuerbefreiungen (Hausrat, Familienheim) - Bundesministerium der Justiz
- § 10 ErbStG - Steuerpflichtiger Erwerb, Erbfallkostenpauschale - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Erbschaftsteuer-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/steuern/erbschaftsteuer-rechner