Reisekostenrechner 2026
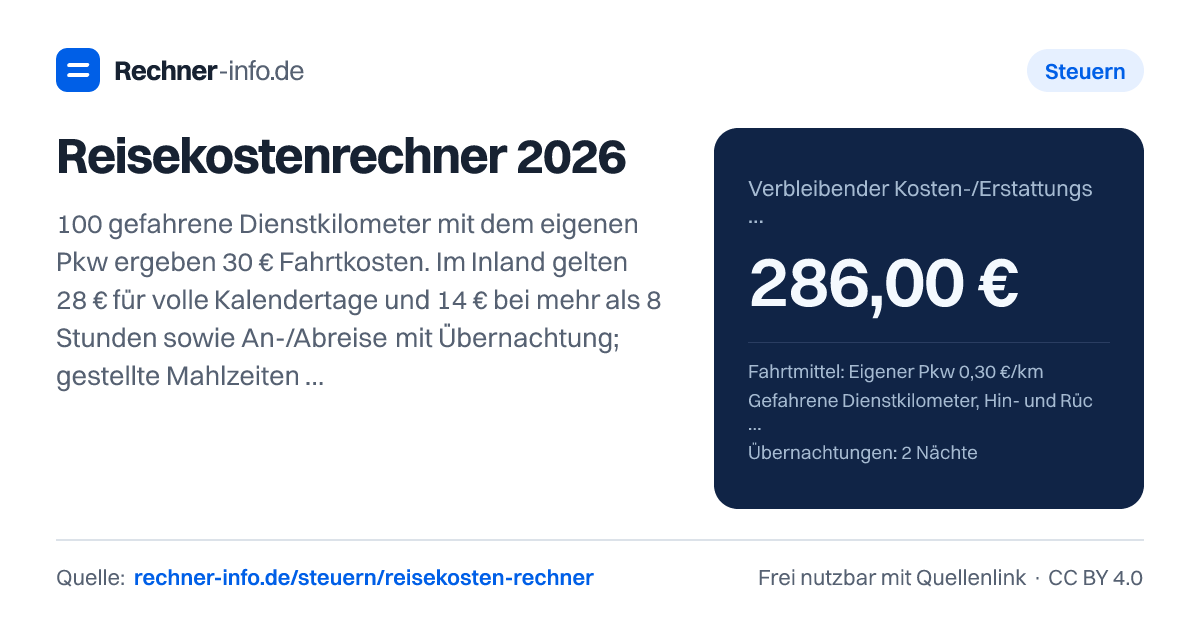
100 Dienstkilometer im eigenen Pkw ergeben 30 €. Berechne Inlandsreisen mit taggenauer Verpflegung, Hotelbeleg und steuerfreier Erstattung.
- Anerkennungsfähige Reisekosten vor Erstattung
- 286,00 €
- Fahrtkosten
- 30,00 €
- Verpflegung nach Kürzung
- 56,00 €
- Verpflegung vor Kürzung
- 56,00 €
- Tagweise Mahlzeitenkürzung
- 0,00 €
- Unterkunft
- 200,00 €
- Erfasste Kalendertage
- 3
- Inlands-Auswärtstätigkeit, keine Fahrt zur ersten Tätigkeitsstätte. An-/Abreise nur in Verbindung mit auswärtiger Übernachtung; hierfür keine Mindestabwesenheit. Jede Zeile ist ein Kalendertag. Mitternachtsfälle ohne Übernachtung vorab zeitlich richtig zuordnen.
- Mahlzeiten auf Veranlassung des Arbeitgebers: Kürzung je Tag höchstens dessen Pauschale. Arbeitnehmer-Zuzahlungen und Mahlzeiten über 60 Euro sind hier nicht abgebildet. Verpflegung nach Ablauf der Dreimonatsfrist gesondert ausschließen.
- Hotelbeleg nur Unterkunft ohne enthaltene Mahlzeiten; kostenlose Unterkunft berechtigt nicht zur 20-Euro-Pauschale. Diese Pauschale gilt nur für zulässige steuerfreie Arbeitgebererstattung, niemals für eigenen Werbungskosten-/Betriebsausgabenabzug.
- Bereits steuerfrei erstattete Beträge nicht nochmals abziehen. Ergebnis ist ein Kosten-/Erstattungsrahmen, keine Steuerersparnis und kein arbeitsrechtlicher Erstattungsanspruch.
Verpflegung je Reisetag
| Tag | Typ | Pauschale | Kürzung | Verbleibend |
|---|---|---|---|---|
| 1 | anreise | 14,00 € | 0,00 € | 14,00 € |
| 2 | voll | 28,00 € | 0,00 € | 28,00 € |
| 3 | abreise | 14,00 € | 0,00 € | 14,00 € |
Rechenweg mit deinen Zahlen
- Fahrt 30,00 €; Verpflegung 56,00 € − 0,00 € = 56,00 €.
- Unterkunft 200,00 €; mit Nebenkosten insgesamt 286,00 €.
- Abzüglich bereits erstatteter 0,00 €: 286,00 €.
Was rechnet der Reisekostenrechner 2026?
Der Reisekostenrechner bündelt die typischen Bestandteile einer beruflichen Reise: Fahrt, Verpflegung, Unterkunft, Reisenebenkosten und bereits steuerfrei erstattete Beträge. Du kannst damit prüfen, welcher Kostenrahmen für eine Arbeitgeber-Erstattung bleibt oder welchen Betrag du für den eigenen Steuerabzug ansetzen würdest.
Der Unterschied ist wichtig: Bei der Arbeitgeber-Erstattung geht es um den steuerfreien Erstattungsrahmen. Beim eigenen Steuerabzug geht es um Kosten, die du in der Steuererklärung geltend machen möchtest. Die tatsächliche steuerliche Wirkung hängt dann von deiner persönlichen Steuerberechnung ab. Der Rechner ersetzt deshalb keine Einzelfallprüfung, hilft dir aber, die Reisekosten sauber zu sortieren.
Du gibst Fahrtmittel, Dienstkilometer oder Ticketkosten, Reisetage, Mahlzeiten, Unterkunft, Nebenkosten und Erstattungen ein; der Rechner zeigt daraus Fahrtkosten, Verpflegung, Unterkunft und den verbleibenden Betrag.
Alle mehrtägigen Beispiele unten verwenden eine Anreise, einen vollen Kalendertag und eine Abreise mit zwei Übernachtungen. Ohne Mahlzeitenkürzung ergibt das 56,00 € Verpflegung. Genannte Hotelbeträge sind jeweils die Summe der reinen Unterkunftskosten. Die Dreimonatsfrist ist in diesen Beispielen noch nicht abgelaufen. Ein steuerfreier Rahmen begründet keinen Anspruch gegen den Arbeitgeber.
Wie funktioniert die Berechnung der Reisekosten?
Die Rechnung läuft in Worten so: Für die Fahrt werden entweder die Dienstkilometer mit der passenden Pauschale multipliziert oder tatsächliche Ticket- beziehungsweise Belegkosten angesetzt. Für die Verpflegung wird je Kalendertag die passende Tagespauschale berücksichtigt und um gestellte Mahlzeiten gekürzt. Unterkunft und berufliche Reisenebenkosten kommen dazu. Bereits steuerfrei erstattete Beträge werden abgezogen.
Ein Beispiel: Du fährst mit dem eigenen Pkw 100 km dienstlich, hast eine Anreise, einen vollen Kalendertag und eine Abreise, dazu 2 Nächte im Hotel mit 200 € Unterkunftskosten. Die Fahrtkosten betragen 30,00 €. Die Verpflegung liegt vor Kürzung bei 56,00 € und bleibt ohne gestellte Mahlzeiten auch nach Kürzung bei 56,00 €. Die Unterkunft wird mit 200,00 € berücksichtigt. Nebenkosten und bereits erstattete Beträge sind jeweils 0,00 €. Daraus ergibt sich ein Kosten- oder Erstattungsrahmen von 286,00 €.
Dasselbe Prinzip gilt auch bei Belegen: Bei einer Bahnreise mit 68 € Ticketkosten, 2 Übernachtungen und 140 € Hotelkosten ergibt das Beispiel 264,00 € als Reisekostenabzug.
Welche Verpflegungspauschalen gelten im Inland?
Für Inlandsreisen unterscheidet die Rechnung nach Art des Reisetags. Bei mehr als 8 Stunden sowie für Anreise oder Abreise mit Übernachtung gilt die kleine Pauschale. Für volle Kalendertage gilt die höhere Pauschale. Im Beispiel mit Anreise, vollem Kalendertag und Abreise entstehen 14,00 €, 28,00 € und 14,00 € Verpflegung. Zusammen werden 56,00 € vor Kürzung angesetzt.
Gestellte Mahlzeiten mindern den Betrag. Das sieht man gut an einer Tagesreise: Bei 9 Stunden Abwesenheit und einem gestellten Mittagessen beträgt die Verpflegung vor Kürzung 14,00 €. Die Mahlzeitenkürzung beträgt 11,20 €. Übrig bleiben 2,80 € Verpflegung. Mit 100 km Fahrt im eigenen Pkw kommen 30,00 € Fahrtkosten dazu, sodass der Rahmen insgesamt 32,80 € beträgt.
Wichtig ist die Erfassung je Kalendertag. Eine Reise mit mehreren Tagen ist nicht einfach eine einzige Gesamtstundenzahl. Anreise, volle Tage und Abreise werden getrennt bewertet.
Fahrt, Unterkunft und Nebenkosten richtig einordnen
Bei Fahrten mit dem eigenen Pkw nutzt der Rechner 0,30 €/km. Deshalb ergeben 250 km Fahrtkosten von 75,00 €, 300 km ergeben 90,00 € und 1.000 km ergeben 300,00 €. Für ein anderes Motorfahrzeug gilt im Rechner 0,20 €/km; bei 400 km werden 80,00 € Fahrtkosten angesetzt. Bei Bahn, Flug oder anderen Tickets zählt dagegen der belegte Betrag, zum Beispiel 68,00 €.
Bei der Unterkunft kommt es darauf an, ob du tatsächliche Hotelkosten mit Beleg oder die Arbeitgeber-Pauschale verwendest. Mit Hotelbeleg werden im Beispiel 180,00 €, 95,00 €, 140,00 € oder 450,00 € als Unterkunft berücksichtigt. Bei pauschaler Unterkunft in der Arbeitgeber-Erstattung zeigt das Beispiel für 2 Nächte eine Unterkunft von 40,00 €. Beim eigenen Steuerabzug ohne Hotelbeleg wird die Unterkunft im Beispiel dagegen mit 0,00 € angesetzt.
Reisenebenkosten gehören nur hinein, wenn sie beruflich veranlasst und belegt sind. Im Beispiel mit pauschaler Unterkunft und 150 € Nebenkosten, 100 km Pkw-Fahrt und 56,00 € Verpflegung entsteht ein steuerfreier Betrag von 276,00 €.
Welche Fehler solltest du beim Reisekostenrechner vermeiden?
Der häufigste Fehler ist eine Vermischung von Dienstreise und täglichem Arbeitsweg. Der Reisekostenrechner ist für berufliche Auswärtstätigkeiten gedacht. Für regelmäßige Wege zur ersten Tätigkeitsstätte gelten andere Regeln. Prüfe deshalb zuerst, ob es wirklich eine Dienstreise war.
Achte außerdem auf die Fahrstrecke. Erfasst werden die gefahrenen Dienstkilometer für Hin- und Rückweg, nicht nur eine einfache Strecke. Bei Tickets trägst du keine Kilometerpauschale ein, sondern die tatsächlichen Kosten laut Beleg.
Bei Mahlzeiten solltest du ehrlich markieren, was gestellt wurde. Ein Frühstück im Hotel oder ein Mittagessen auf Einladung kann die Verpflegung mindern. Im Beispiel mit einem gestellten Frühstück sinkt die Verpflegung von 56,00 € auf 50,40 €; der gesamte Reisekostenabzug beträgt dort 320,40 €.
Bewahre Belege für Hotel, Tickets und Nebenkosten auf und dokumentiere Anlass, Ort, Zeitraum und Reisetage. Bei steuerlichen Fragen zählt am Ende der konkrete Einzelfall, besonders wenn die Dreimonatsfrist am selben Einsatzort erreicht ist oder dein Arbeitgeber eigene Erstattungsregeln nutzt.
Tabellen zum Nachschlagen
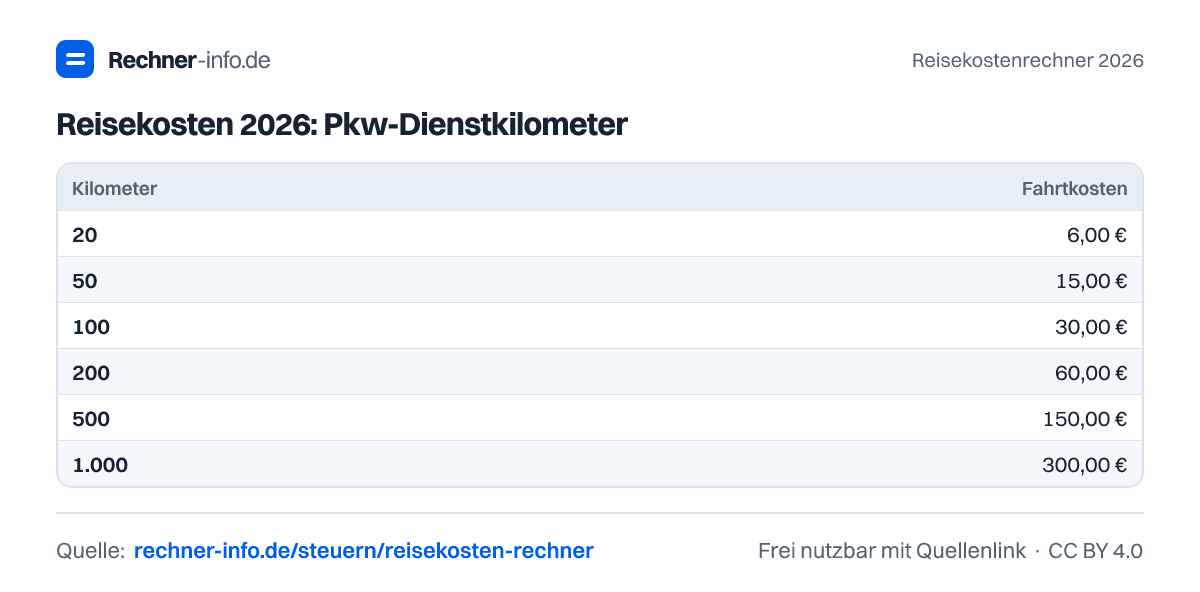
Reisekosten 2026: Pkw-Dienstkilometer
| Kilometer | Fahrtkosten |
|---|---|
| 20 | 6,00 € |
| 50 | 15,00 € |
| 100 | 30,00 € |
| 200 | 60,00 € |
| 500 | 150,00 € |
| 1.000 | 300,00 € |
Hotelpauschale bei steuerfreier Arbeitgebererstattung
| Nächte | Pauschale |
|---|---|
| 1 | 20,00 € |
| 2 | 40,00 € |
| 3 | 60,00 € |
| 5 | 100,00 € |
| 10 | 200,00 € |
Beispiele zum Ausprobieren
Grafiken: Reisekostenrechner 2026
Kostenlos verwendbar, einzige Bedingung ist ein Link auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch sind die steuerfreien Reisekosten bei 250 km Pkw-Fahrt und 2 Hotelnächten?
Der mögliche steuerfreie Erstattungsrahmen beträgt 311,00 €, wenn 250 km mit dem eigenen Pkw, 2 Hotelnächte und 180 € Hotelkosten angesetzt werden. Darin stecken 75,00 € Fahrtkosten, 56,00 € Verpflegung und 180,00 € Unterkunft. Gestellte Mahlzeiten sind in diesem Beispiel nicht berücksichtigt.
Wie viel Erstattung gibt es bei 120 km Dienstfahrt und 95 € Hotelkosten?
Der rechnerische Erstattungsrahmen beträgt 187,00 €, wenn du 120 km mit dem eigenen Pkw fährst, 2 Übernachtungen hast und 95 € Hotelkosten belegst. Die Rechnung besteht aus 36,00 € Fahrtkosten, 56,00 € Verpflegung und 95,00 € Unterkunft.
Wie rechnet der Reisekostenrechner eine Bahnreise mit Hotel?
Bei 68 € Ticketkosten, 2 Übernachtungen und 140 € Hotelkosten ergibt sich ein Reisekostenabzug von 264,00 €. Der Rechner übernimmt bei Ticketreisen die belegten Fahrtkosten statt einer Kilometerpauschale. Dazu kommen in diesem Beispiel 56,00 € Verpflegung und 140,00 € Unterkunft.
Was passiert, wenn während der Dienstreise ein Mittagessen gestellt wird?
Bei einer Tagesreise mit 9 Stunden und gestelltem Mittagessen bleiben 2,80 € Verpflegung übrig. Vor der Kürzung wären es 14,00 €. Die Mahlzeitenkürzung beträgt 11,20 €. Mit 100 km Pkw-Fahrt ergibt das Beispiel insgesamt 32,80 € Reisekosten.
Wie hoch sind Reisekosten bei 1.000 km Pkw-Fahrt und 450 € Hotelkosten?
Bei 1.000 km Dienstfahrt mit dem eigenen Pkw, 2 Übernachtungen und 450 € Hotelkosten beträgt der Erstattungsrahmen 806,00 €. Enthalten sind 300,00 € Fahrtkosten, 56,00 € Verpflegung und 450,00 € Unterkunft.
Wie viel bleibt übrig, wenn der Arbeitgeber schon 120 € erstattet hat?
Es bleiben 136,00 € übrig, wenn die anerkennungsfähigen Reisekosten vor Erstattung 256,00 € betragen und bereits 120 € steuerfrei gezahlt wurden. Im Beispiel setzen sich die Kosten aus 90,00 € Fahrtkosten, 56,00 € Verpflegung und 110,00 € Unterkunft zusammen.
Gilt die Hotelpauschale auch beim eigenen Steuerabzug ohne Beleg?
Beim eigenen Steuerabzug ohne Hotelbeleg zeigt das Beispiel 0,00 € Unterkunft. Die 20 € Arbeitgeber-Pauschale ist im Rechner für die Arbeitgeber-Erstattung vorgesehen. Für den eigenen Steuerabzug solltest du Hotelkosten deshalb möglichst mit Beleg erfassen.
Wie wirkt sich ein gestelltes Frühstück auf die Reisekosten aus?
Bei Anreise, einem vollen Kalendertag und Abreise mit einem gestellten Frühstück beträgt der Reisekostenabzug im Beispiel 320,40 €. Die Verpflegung sinkt von 56,00 € auf 50,40 €, weil eine Mahlzeitenkürzung von 5,60 € angesetzt wird. Zusätzlich enthält die Rechnung 180,00 € Fahrtkosten und 90,00 € Unterkunft.
Quellen und Prüfung
- §9 EStG: Reisekosten und Verpflegung - Bundesministerium der Justiz
- §4 EStG: betriebliche Reisekosten - Bundesministerium der Justiz
- LStH 2026 / BMF: Reisekosten, Mahlzeiten und Erstattung - Bundesministerium der Finanzen
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Reisekostenrechner 2026. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/reisekosten-rechner