Witwenrente-Rechner
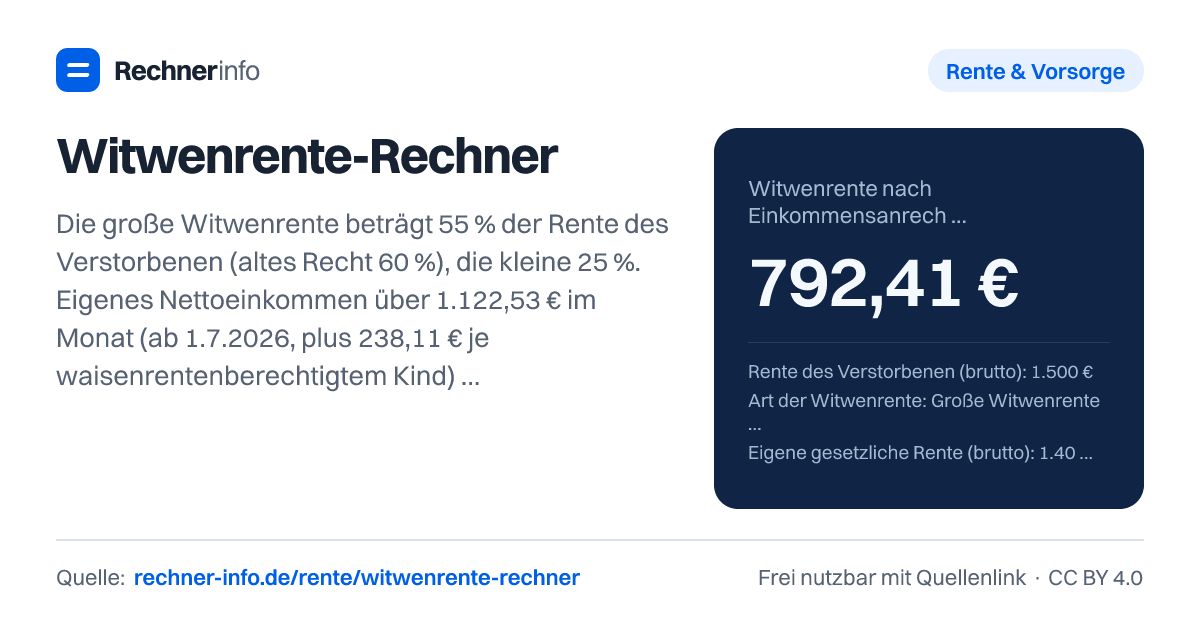
Witwenrente 2026: 55 % der Rente des Verstorbenen, Einkommen über 1.122,53 € wird zu 40 % angerechnet. Mit eigener Rente, Kinderzuschlag und Netto.
- Auszahlung nach Kranken- und Pflegeversicherung
- 694,54 €
- Witwenrente vor Anrechnung
- 825,00 €
- davon Kinderzuschlag
- 0,00 €
- Anrechenbares Nettoeinkommen (§ 18b SGB IV)
- 1.204,00 €
- Freibetrag
- 1.122,53 €
- Angerechnet (40 % über dem Freibetrag)
- 32,59 €
- Monatsbetrag im Sterbevierteljahr?
- 1.500,00 €
- Witwenrente ruht ab Nettoeinkommen von
- 3.185,03 €
- Halbwaisenrente je Kind (ohne Zuschlag)?
- 150,00 €
- Vollwaisenrente je Kind (ohne Zuschlag)?
- 300,00 €
- Große Witwenrente ohne Kind ab Alter (Todesfall 2026)
- 46 Jahre und 6 Monate
- Steuerpflichtiger Teil pro Monat (84 %, Rentenbeginn 2026)?
- 665,62 €
Einkommen nach § 18b SGB IV
| Einkommen | Brutto | Pauschalabzug | Netto |
|---|---|---|---|
| Eigene gesetzliche Rente | 1.400,00 € | 14 % | 1.204,00 € |
Rechenweg mit deinen Zahlen
- Witwenrente vor Anrechnung: 1.500,00 € × 0,55 = 825,00 €
- Freibetrag: 26,4 × 42,52 € = 1.122,53 € = 1.122,53 €
- Nettoeinkommen nach Pauschalabzug: 1.204,00 €; angerechnet 40 % von 81,47 € = 32,59 €
- Witwenrente = 825,00 € − 32,59 € = 792,41 €; nach KV/PV 694,54 €
Witwenrente berechnen: Welche Werte zählen?
Beim witwenrente berechnen geht es zuerst um die Rente der verstorbenen Person. Gemeint ist die Bruttorente, also die gezahlte Altersrente oder - wenn der Tod vor Rentenbeginn eingetreten ist - die volle Erwerbsminderungsrente aus der letzten Renteninformation. Daraus wird die Witwenrente vor Anrechnung bestimmt.
Danach prüfst du dein eigenes Einkommen. Dazu zählen zum Beispiel eigene gesetzliche Rente, Arbeitsentgelt, Gewinn aus Selbstständigkeit, Beamtenpension, Betriebsrente und sonstiges Nettoeinkommen. Der Rechner berücksichtigt dabei pauschale Abzüge, weil für die Anrechnung nicht einfach dein Bruttobetrag eins zu eins verwendet wird. Eine eigene gesetzliche Rente wird zum Beispiel pauschal gekürzt, Arbeitsentgelt ebenfalls nach einer eigenen Pauschale.
Du gibst die Bruttorente der verstorbenen Person, die Art der Witwenrente, dein eigenes Einkommen, Kinderangaben sowie Kranken- und Pflegeversicherung ein. Das Ergebnis ist eine Modellrechnung für den Monatsbetrag nach Einkommensanrechnung und zusätzlich eine geschätzte Auszahlung nach Kranken- und Pflegeversicherung.
Wichtig ist die Trennung zwischen Anspruch und Auszahlung: Die Witwenrente vor Anrechnung kann höher sein als der Betrag, der nach Einkommensanrechnung bleibt. Danach können noch Beiträge zur Kranken- und Pflegeversicherung abgehen. Bei einer Rente des Verstorbenen von 1.500 € und ohne eigenes Einkommen ergibt sich zum Beispiel eine Witwenrente nach Einkommensanrechnung von 825,00 €, die Auszahlung nach Kranken- und Pflegeversicherung liegt bei 723,11 €.
So funktioniert die Berechnung der Witwenrente
Die Rechnung läuft in mehreren Schritten. In Worten lautet die Formel: Rente des Verstorbenen mal Rentenartfaktor, dazu ein möglicher Kinderzuschlag, danach wird eigenes Einkommen oberhalb des Freibetrags anteilig abgezogen. Für die große Witwenrente wird der Faktor 0,55 verwendet, nach altem Recht 0,6, für die kleine Witwenrente 0,25. Eigenes Einkommen oberhalb des Freibetrags wird zu 40 % angerechnet.
Ein Beispiel zeigt den Ablauf: Die verstorbene Person hatte 1.500 € Bruttorente, gewählt ist die große Witwenrente mit 55 %. Daraus entsteht zuerst eine Witwenrente vor Anrechnung von 825,00 €. Die eigene gesetzliche Rente beträgt 1.400 €. Nach dem Pauschalabzug ergibt sich ein anrechenbares Nettoeinkommen von 1.204,00 €.
Der Freibetrag liegt in diesem Beispiel bei 1.122,53 €. Nur der Teil darüber wird berücksichtigt. Daraus ergibt sich eine Anrechnung von 32,59 €. Die Witwenrente nach Einkommensanrechnung beträgt deshalb 792,41 €. Nach Kranken- und Pflegeversicherung bleiben in der Beispielrechnung 694,54 €.
Wenn kein eigenes Einkommen vorhanden ist, fällt keine Anrechnung an. Bei 1.500 € Rente des Verstorbenen und 0 € eigenem Einkommen bleibt die Witwenrente nach Einkommensanrechnung bei 825,00 €. Bei 2.000 € Rente des Verstorbenen und ebenfalls 0 € eigenem Einkommen beträgt die große Witwenrente 1.100,00 €.
Große Witwenrente, kleine Witwenrente und altes Recht
Der wichtigste Unterschied liegt im Rentenartfaktor. Die große Witwenrente ist höher als die kleine Witwenrente. Altes Recht kann nochmals abweichen. Das ist besonders relevant, wenn du schnell überschlagen möchtest, welcher Betrag vor einer Einkommensanrechnung überhaupt möglich ist.
Bei 1.200 € Rente des Verstorbenen ergibt die kleine Witwenrente ohne eigenes Einkommen 300,00 €. Die Auszahlung nach Kranken- und Pflegeversicherung liegt in diesem Beispiel bei 262,95 €. Bei 1.800 € Rente des Verstorbenen ergibt die große Witwenrente ohne eigenes Einkommen 990,00 €, nach Kranken- und Pflegeversicherung 867,73 €.
Für die große Witwenrente ohne Kind gilt beim Todesfall 2026 als Altersgrenze 46 Jahre und 6 Monate. Sie kann aber auch bei Erwerbsminderung oder mit Kind unter 18 in Betracht kommen. Wenn diese Voraussetzungen nicht erfüllt sind, kann statt der großen nur die kleine Witwenrente greifen.
Altes Recht kann zu einem höheren Ausgangsbetrag führen. In einem Beispiel mit 1.500 € Rente des Verstorbenen und großer Witwenrente nach altem Recht beträgt die Witwenrente vor Anrechnung 900,00 €. Bei 1.600 € eigener Rente, eigener Rente vor 2011 und entsprechender Anrechnung bleiben 792,21 € nach Einkommensanrechnung und 694,37 € nach Kranken- und Pflegeversicherung.
Witwenrente Freibetrag 2026 und Einkommensanrechnung
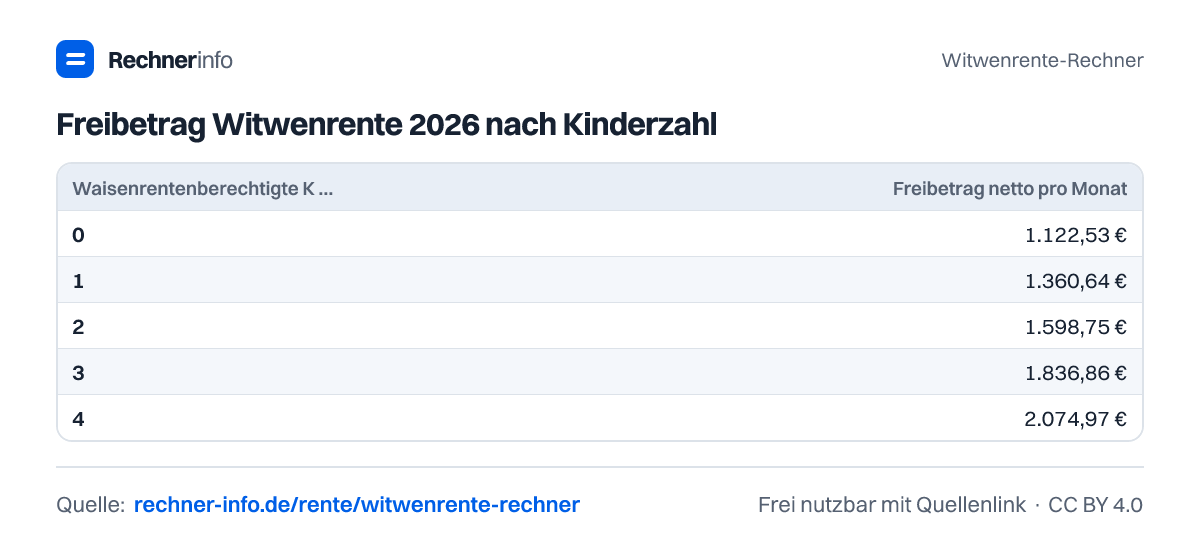
Der Freibetrag entscheidet, ob dein eigenes Einkommen die Witwenrente mindert. Für 2026 liegt der monatliche Freibetrag ohne waisenrentenberechtigtes Kind bei 1.122,53 €. Mit waisenrentenberechtigtem Kind steigt er. In den Beispielen ergeben sich diese Werte:
| Kinder mit Anspruch auf Waisenrente | Freibetrag netto pro Monat |
|---|---|
| 0 | 1.122,53 € |
| 1 | 1.360,64 € |
| 2 | 1.598,75 € |
| 3 | 1.836,86 € |
| 4 | 2.074,97 € |
Ein häufiger Irrtum: Es wird nicht dein gesamtes Einkommen von der Witwenrente abgezogen. Erst wird aus bestimmten Einkommensarten ein anrechenbares Nettoeinkommen gebildet. Dann bleibt der Freibetrag frei. Nur vom Betrag darüber werden 40 % angerechnet.
Das sieht man gut bei einer eigenen gesetzlichen Rente von 900 €. Bei 1.500 € Rente des Verstorbenen entsteht zwar ein anrechenbares Nettoeinkommen von 774,00 €, es liegt aber unter dem Freibetrag von 1.122,53 €. Die Anrechnung beträgt deshalb 0,00 €, die Witwenrente bleibt bei 825,00 €.
Auch Arbeitslohn kann folgenlos bleiben, wenn das pauschalierte Nettoeinkommen unter dem Freibetrag liegt. Bei 1.500 € eigenem Arbeitslohn ergibt sich ein anrechenbares Nettoeinkommen von 900,00 €. Bei 1.500 € Rente des Verstorbenen bleibt die Witwenrente nach Einkommensanrechnung bei 825,00 €.
Anders ist es bei höherem Einkommen. Bei 2.500 € Beamtenpension und 1.500 € Rente des Verstorbenen beträgt das anrechenbare Nettoeinkommen 1.875,00 €. Angerechnet werden 300,99 €, die Witwenrente sinkt auf 524,01 €.
Sterbevierteljahr, Kinderzuschlag, Steuer und typische Fehler
Das Sterbevierteljahr ist eine Sonderphase direkt nach dem Todesfall. In den Beispielen entspricht der Monatsbetrag im Sterbevierteljahr der Rente des Verstorbenen: Bei 1.500 € Rente des Verstorbenen sind es 1.500,00 €, bei 2.000 € sind es 2.000,00 €. Danach zählt die reguläre Witwenrente mit möglicher Einkommensanrechnung.
Kinder können auf zwei Arten eine Rolle spielen. Kinder mit Anspruch auf Waisenrente erhöhen den Freibetrag bei der Einkommensanrechnung. Zusätzlich kann es einen Kinderzuschlag zur Witwenrente geben, wenn du Kinder bis zum 3. Geburtstag erzogen hast. Im Beispiel mit 1.800 € Rente des Verstorbenen, 3.200 € Arbeitsentgelt und einem Kind beträgt der Kinderzuschlag 85,03 €. Die Witwenrente vor Anrechnung liegt dort bei 1.075,03 €, nach Einkommensanrechnung bei 851,29 €.
Auch Steuern solltest du nicht mit der Auszahlung verwechseln. Der Rechner weist in den Beispielen einen steuerpflichtigen Teil aus, etwa 693,00 € pro Monat bei Rentenbeginn 2026 und 825,00 € Witwenrente nach Einkommensanrechnung. Ob daraus tatsächlich Einkommensteuer entsteht, hängt von deiner gesamten steuerlichen Situation ab.
Typische Fehler in der Praxis:
- Brutto und Netto verwechseln: Für viele Eingaben wird brutto abgefragt, die Anrechnung arbeitet aber mit pauschaliertem Nettoeinkommen.
- Das Sterbevierteljahr mit der späteren Dauerrente gleichsetzen.
- Kinder nur beim Kinderzuschlag sehen und den erhöhten Freibetrag vergessen.
- Eigene Rente, Betriebsrente oder Pension weglassen, obwohl sie für die Anrechnung relevant sein können.
- Die Auszahlung nach Kranken- und Pflegeversicherung mit dem steuerpflichtigen Teil verwechseln.
Die Rechnung kann einen Bescheid nicht ersetzen. Sie bildet die angegebenen Werte nach den hinterlegten Regeln ab. Sonderfälle, Änderungen im Versicherungsverlauf, abweichende Bescheiddaten oder eine Wiederheirat können den tatsächlichen Anspruch verändern.
Tabellen zum Nachschlagen
Freibetrag Witwenrente 2026 nach Kinderzahl
| Waisenrentenberechtigte Kinder | Freibetrag netto pro Monat |
|---|---|
| 0 | 1.122,53 € |
| 1 | 1.360,64 € |
| 2 | 1.598,75 € |
| 3 | 1.836,86 € |
| 4 | 2.074,97 € |
Witwenrente Tabelle: Höhe nach Rente des Verstorbenen
| Rente des Verstorbenen | Große (55 %) | Altes Recht (60 %) | Kleine (25 %) |
|---|---|---|---|
| 600 € | 330,00 € | 360,00 € | 150,00 € |
| 800 € | 440,00 € | 480,00 € | 200,00 € |
| 1.000 € | 550,00 € | 600,00 € | 250,00 € |
| 1.200 € | 660,00 € | 720,00 € | 300,00 € |
| 1.400 € | 770,00 € | 840,00 € | 350,00 € |
| 1.500 € | 825,00 € | 900,00 € | 375,00 € |
| 1.600 € | 880,00 € | 960,00 € | 400,00 € |
| 1.800 € | 990,00 € | 1.080,00 € | 450,00 € |
| 2.000 € | 1.100,00 € | 1.200,00 € | 500,00 € |
| 2.200 € | 1.210,00 € | 1.320,00 € | 550,00 € |
| 2.500 € | 1.375,00 € | 1.500,00 € | 625,00 € |
| 3.000 € | 1.650,00 € | 1.800,00 € | 750,00 € |
Witwenrente und eigene Rente: Was bleibt? (Verstorbener 1.500 €)
| Eigene Rente brutto | Anrechnung | Witwenrente | Beide Renten zusammen |
|---|---|---|---|
| 800 € | 0,00 € | 825,00 € | 1.625,00 € |
| 1.000 € | 0,00 € | 825,00 € | 1.825,00 € |
| 1.200 € | 0,00 € | 825,00 € | 2.025,00 € |
| 1.305 € | 0,00 € | 825,00 € | 2.130,00 € |
| 1.400 € | 32,59 € | 792,41 € | 2.192,41 € |
| 1.600 € | 101,39 € | 723,61 € | 2.323,61 € |
| 1.800 € | 170,19 € | 654,81 € | 2.454,81 € |
| 2.000 € | 238,99 € | 586,01 € | 2.586,01 € |
| 2.500 € | 410,99 € | 414,01 € | 2.914,01 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Witwenrente bekomme ich bei 1.500 € Rente des Verstorbenen?
Bei 1.500 € Rente des Verstorbenen bekommst du in der Beispielrechnung ohne eigenes Einkommen 825,00 € große Witwenrente nach Einkommensanrechnung. Nach Kranken- und Pflegeversicherung bleiben 723,11 €. Eigenes Einkommen kann den Betrag mindern, wenn das anrechenbare Nettoeinkommen über dem Freibetrag liegt.
Wie hoch ist der Witwenrente Freibetrag 2026?
Der Freibetrag 2026 beträgt ohne waisenrentenberechtigtes Kind 1.122,53 € pro Monat. Mit einem Kind liegt er bei 1.360,64 €, mit 2 Kindern bei 1.598,75 €. Nur anrechenbares Nettoeinkommen oberhalb dieses Freibetrags mindert die Witwenrente anteilig.
Wird meine eigene Rente auf die Witwenrente angerechnet?
Ja, deine eigene Rente kann angerechnet werden, aber nicht automatisch in voller Höhe. Bei 900 € eigener gesetzlicher Rente ergibt sich im Beispiel ein anrechenbares Nettoeinkommen von 774,00 €. Das liegt unter 1.122,53 €, daher beträgt die Anrechnung 0,00 €.
Was bleibt bei 1.400 € eigener Rente von der Witwenrente?
Bei 1.400 € eigener gesetzlicher Rente und 1.500 € Rente des Verstorbenen bleiben im Beispiel 792,41 € Witwenrente nach Einkommensanrechnung. Vor Anrechnung wären es 825,00 €. Nach Kranken- und Pflegeversicherung beträgt die Auszahlung 694,54 €.
Wie hoch ist die kleine Witwenrente bei 1.200 € Rente des Verstorbenen?
Die kleine Witwenrente beträgt bei 1.200 € Rente des Verstorbenen im Beispiel 300,00 €, wenn kein eigenes Einkommen angerechnet wird. Nach Kranken- und Pflegeversicherung ergibt sich eine Auszahlung von 262,95 €. Eigenes Einkommen kann die spätere Zahlung zusätzlich senken.
Bekomme ich Witwenrente und eigene Pension gleichzeitig?
Ja, Witwenrente und Beamtenpension können gleichzeitig vorkommen, die Pension kann aber angerechnet werden. Bei 2.500 € Beamtenpension und 1.500 € Rente des Verstorbenen bleiben im Beispiel 524,01 € Witwenrente nach Einkommensanrechnung und 459,30 € nach Kranken- und Pflegeversicherung.
Was ist das Sterbevierteljahr bei der Witwenrente?
Im Sterbevierteljahr wird im Beispiel der Monatsbetrag in Höhe der Rente des Verstorbenen angesetzt. Bei 1.500 € Rente des Verstorbenen sind das 1.500,00 € pro Monat, bei 2.000 € entsprechend 2.000,00 €. Danach gilt die normale Berechnung der Witwenrente.
Muss ich Witwenrente versteuern?
Ja, ein Teil der Witwenrente kann steuerpflichtig sein. Bei Rentenbeginn 2026 und 825,00 € Witwenrente nach Einkommensanrechnung weist die Rechnung 693,00 € steuerpflichtigen Teil pro Monat aus. Ob du tatsächlich Steuer zahlst, hängt von deinem gesamten Einkommen ab.
Quellen und Prüfung
- § 46 SGB VI - Witwenrente und Witwerrente - Bundesamt für Justiz
- § 97 SGB VI - Einkommensanrechnung auf Renten wegen Todes - Bundesamt für Justiz
- § 18b SGB IV - Pauschalierung des Nettoeinkommens - Bundesamt für Justiz
- § 78a SGB VI - Zuschlag bei Witwenrenten für Kindererziehung - Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Witwenrente-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/witwenrente-rechner