Zugewinnausgleich
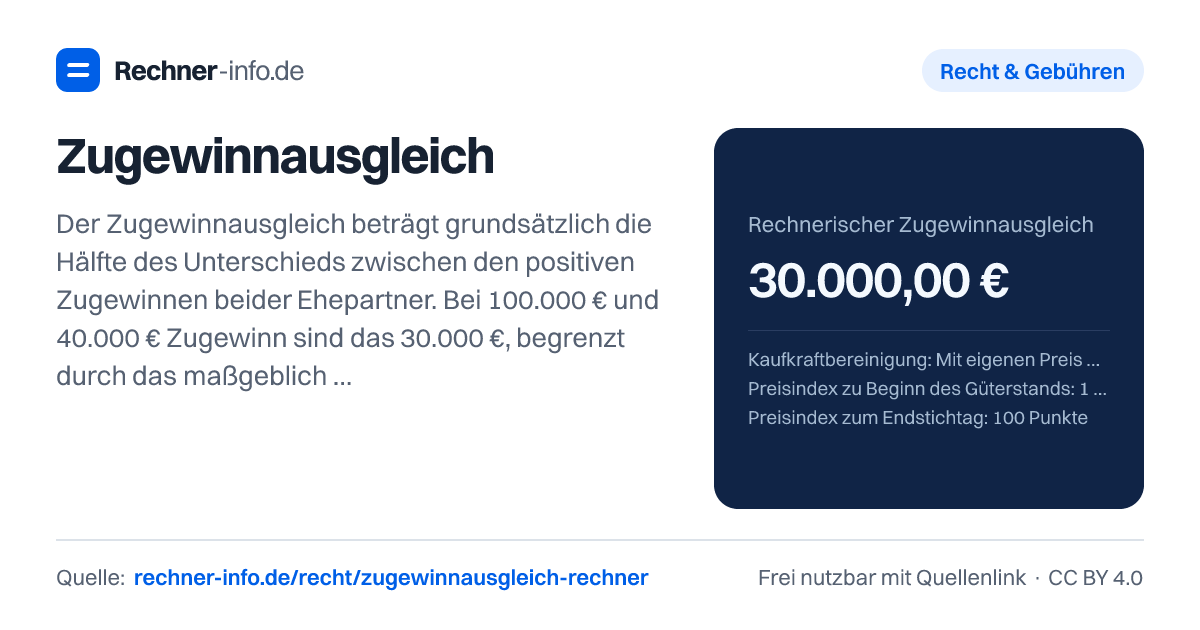
Berechne Zugewinn für beide Ehepartner mit Schulden, Erbe, Indexierung und Vermögensgrenze. 100.000 € gegenüber 40.000 € Zugewinn: 30.000 € Ausgleich.
- Zahlungsrichtung
- Person A an Person B
- Zugewinn A
- 100.000,00 €
- Zugewinn B
- 40.000,00 €
- Hälfte der Zugewinndifferenz
- 30.000,00 €
- Vermögensgrenze der zahlenden Person
- 120.000,00 €
- Kaufkraftbereinigtes Anfangsvermögen A
- 20.000,00 €
- Kaufkraftbereinigtes Anfangsvermögen B
- 10.000,00 €
- Kürzung durch die Vermögensgrenze
- 0,00 €
- Für den gesetzlichen Zugewinnausgleich unter Lebenden. Keine automatische Bewertung von Immobilien, Unternehmen, Schenkungen oder gemeinsamen Schulden. Ein Ehevertrag, anzurechnende Vorausempfänge oder andere Sonderfälle können abweichen.
- Erbe/Schenkungen sind mit dem Erwerbswert nach Schulden dem Anfangsvermögen zuzurechnen, soweit privilegiert; spätere reale Wertsteigerungen sind nicht pauschal befreit. Privilegierten Erwerb im Endvermögen nicht nochmals abziehen.
- Die eingegebenen Preisindizes sind eigene Werte. Für jeden späteren privilegierten Erwerb gilt dessen eigener Erwerbsindex; eingetragene Erwerbssummen müssen bereits entsprechend umgerechnet sein.
Rechenweg mit deinen Zahlen
- Anfangsvermögen nach Kaufkraft: A 20.000,00 €, B 10.000,00 €.
- Nach Endvermögen, Hinzurechnungen und privilegiertem Erwerb: Zugewinn A 100.000,00 €, B 40.000,00 €.
- Halbe Differenz 30.000,00 €, Vermögensgrenze 120.000,00 €: Ausgleich 30.000,00 €.
Was zeigt der Zugewinnausgleich-Rechner?
Der Rechner bildet den rechnerischen Zugewinnausgleich bei Zugewinngemeinschaft ab. Er vergleicht, wie stark das Vermögen beider Personen während des Güterstands gestiegen ist. Wer den höheren positiven Zugewinn hat, muss im Modell grundsätzlich einen Ausgleich zahlen. Maßgeblich sind dabei Anfangsvermögen, Endvermögen, privilegierter Erwerb wie Erbe oder Schenkung, mögliche Hinzurechnungen und auf Wunsch eine Kaufkraftbereinigung.
Trage für beide Personen die Vermögenswerte nach Schulden ein und wähle, ob du mit eigenen Preisindizes oder nominal rechnen willst.
Wichtig ist der Stichtag. Beim Endvermögen ist bei Scheidung grundsätzlich der Vermögensstand zur Rechtshängigkeit des Scheidungsantrags gemeint, nicht automatisch der Trennungstag. Das kann einen spürbaren Unterschied machen, wenn sich Vermögen nach der Trennung noch verändert.
Der Rechner ersetzt keine rechtliche Prüfung. Gerade bei Immobilien, Unternehmen, illoyalen Vermögensminderungen, Schenkungen oder streitigen Schulden hängt viel davon ab, welche Werte nachweisbar sind und ob eine Position rechtlich in die Rechnung gehört.
Wie wird der Zugewinn berechnet?
Die Rechnung läuft in mehreren Schritten. Zuerst wird das Anfangsvermögen auf Endkaufkraft gebracht, wenn du eine Kaufkraftbereinigung verwendest. Danach gilt in Worten: Zum Endvermögen werden festgestellte Hinzurechnungen addiert. Davon werden das kaufkraftbereinigte Anfangsvermögen und ein privilegierter Erwerb abgezogen. Ein rechnerisch negativer Zugewinn wird im Modell nicht als negativer Ausgleich weitergeführt.
Ein Beispiel: Person A startet mit 20.000 € Anfangsvermögen und hat am Ende 120.000 € Endvermögen. Person B startet mit 10.000 € und endet bei 50.000 €. Privilegierter Erwerb und Hinzurechnungen stehen jeweils bei 0 €. Da der Preisindex zu Beginn und am Endstichtag jeweils 100 Punkte beträgt, bleibt das kaufkraftbereinigte Anfangsvermögen unverändert: A hat 20.000,00 €, B hat 10.000,00 €.
Daraus ergibt sich für A ein Zugewinn von 100.000,00 € und für B ein Zugewinn von 40.000,00 €. Die Hälfte der Zugewinndifferenz beträgt 30.000,00 €. Die Zahlungsrichtung ist Person A an Person B. Die Vermögensgrenze der zahlenden Person liegt in diesem Beispiel bei 120.000,00 €, deshalb entsteht keine Kürzung durch die Vermögensgrenze. Der rechnerische Zugewinnausgleich bleibt bei 30.000,00 €.
Zugewinnausgleich Erbe: Warum ein Erbe den Ausgleich senken kann
Ein Erbe oder eine rechtlich privilegierte Schenkung während der Ehe zählt beim Zugewinnausgleich grundsätzlich nicht wie normal erarbeitetes Vermögen. Verbindlichkeiten sind abzuziehen; Erwerb, der den Umständen nach als Einkommen einzuordnen ist, wird nicht pauschal privilegiert. Solcher privilegierter Erwerb wird dem Anfangsvermögen ähnlich behandelt und mindert deshalb den Zugewinn. Entscheidend ist, dass der Wert bereits auf Endkaufkraft gebracht ist, wenn du ihn in das Feld für privilegierten Erwerb einträgst. Mehrere Erwerbe mit unterschiedlichen Zeitpunkten sind vorher jeweils gesondert zu indexieren und dann zu addieren; der Rechner ermittelt dafür keine historischen Indizes.
Das sieht man gut an einem Beispiel mit Erbe bei A. A hat 20.000 € Anfangsvermögen, 140.000 € Endvermögen und 80.000 € privilegierten Erwerb. B hat 10.000 € Anfangsvermögen und 70.000 € Endvermögen. Das Ergebnis ist nicht, dass A wegen des höheren Endvermögens automatisch zahlt. Der Zugewinn A beträgt 40.000,00 €, der Zugewinn B 60.000,00 €. Dadurch zahlt im Modell Person B an Person A, und zwar 10.000,00 €.
Ein anderes Beispiel zeigt den Gleichstand: A erhält 50.000 € Erbe und hat einschließlich dieses Erwerbs bei 10.000 € Anfangsvermögen ein Endvermögen von 90.000 €, während B von 10.000 € auf 40.000 € wächst. Nach Abzug des privilegierten Erwerbs haben beide einen Zugewinn von 30.000,00 €. Der rechnerische Zugewinnausgleich beträgt dann 0,00 €.
Wenn der privilegierte Erwerb höher ist als der rechnerische Vermögenszuwachs, wird daraus im Modell kein negativer Zugewinn. Bei B mit 5.000 € Anfangsvermögen, 70.000 € Endvermögen und 100.000 € privilegiertem Erwerb beträgt der Zugewinn B 0,00 €. A kommt im selben Beispiel auf 85.000,00 € Zugewinn. Der Ausgleich beträgt 42.500,00 € von Person A an Person B.
Zugewinnausgleich negatives Anfangsvermögen: Schulden können den Zugewinn erhöhen
Negatives Anfangsvermögen ist ein häufiger Stolperpunkt. Wenn jemand mit Schulden in den Güterstand startet und diese später abbaut, kann schon die Schuldentilgung einen Zugewinn auslösen. Es geht also nicht nur um Geld, das am Ende auf Konten liegt, sondern um die Verbesserung der Vermögenslage nach Abzug der Schulden.
Beispiel: A startet mit -30.000 € Anfangsvermögen und hat später 100.000 € Endvermögen. B startet mit 10.000 € und endet bei 60.000 €. Der Zugewinn A beträgt 130.000,00 €, der Zugewinn B 50.000,00 €. Daraus ergibt sich ein rechnerischer Zugewinnausgleich von 40.000,00 €, zahlbar von Person A an Person B.
Die Vermögensgrenze kann das Ergebnis begrenzen. In einem Beispiel startet A mit -50.000 € und hat am Ende 10.000 € Endvermögen. B bleibt bei 0 €. Der Zugewinn A beträgt 60.000,00 €, die Hälfte der Zugewinndifferenz 30.000,00 €. Trotzdem beträgt der Ausgleich nur 10.000,00 €, weil die Vermögensgrenze der zahlenden Person bei 10.000,00 € liegt. Die Kürzung durch die Vermögensgrenze beträgt 20.000,00 €.
Das ist ein wichtiger Praxispunkt: Ein hoher rechnerischer Mehrzugewinn führt nicht immer zu einer Zahlung in genau dieser Höhe. Nach § 1378 Abs. 2 BGB wird geprüft, welches maßgebliche Vermögen bei der zahlenden Person vorhanden ist.
Zugewinnausgleich Indexierung und typische Fehler
Die Indexierung sorgt dafür, dass Anfangsvermögen nicht einfach nominal mit dem Endvermögen verglichen wird. Wenn du mit eigenen Preisindizes rechnest, müssen die Indexwerte zur gleichen Basis passen. Gleiche Indexwerte bedeuten keine Kaufkraftänderung. Bei 100 Punkte zu 100 Punkte bleibt das Anfangsvermögen im Beispiel bei 20.000,00 € für A und 10.000,00 € für B.
Steigt der Preisindex von 100 Punkte auf 130 Punkte, verändert sich das Anfangsvermögen in Endkaufkraft. Bei A mit 30.000 € Anfangsvermögen und 120.000 € Endvermögen sowie B mit 20.000 € Anfangsvermögen und 80.000 € Endvermögen werden daraus kaufkraftbereinigt 39.000,00 € für A und 26.000,00 € für B. Der Zugewinn A beträgt 81.000,00 €, der Zugewinn B 54.000,00 €. Der Ausgleich liegt bei 13.500,00 € von Person A an Person B.
Bei stärkerer Kaufkraftänderung kann derselbe Denkfehler größer werden. Mit Preisindex 100 Punkte zu 200 Punkte, A von 40.000 € auf 160.000 € und B von 20.000 € auf 90.000 €, beträgt das kaufkraftbereinigte Anfangsvermögen A 80.000,00 € und B 40.000,00 €. Der Ausgleich liegt bei 15.000,00 €.
Typische Fehler sind: Erbe doppelt indexieren, das Endvermögen zum falschen Stichtag ansetzen, Schulden im Anfangsvermögen vergessen oder jede größere Ausgabe als Hinzurechnung behandeln. Hinzurechnungen nach § 1375 Abs. 2 BGB sind nur rechtlich festgestellte illoyale Vermögensminderungen. In einem Beispiel erhöht eine festgestellte Hinzurechnung von 25.000 € bei A den Zugewinn A auf 110.000,00 €. Bei B beträgt der Zugewinn 45.000,00 €, der Ausgleich 32.500,00 €.
Tabellen zum Nachschlagen
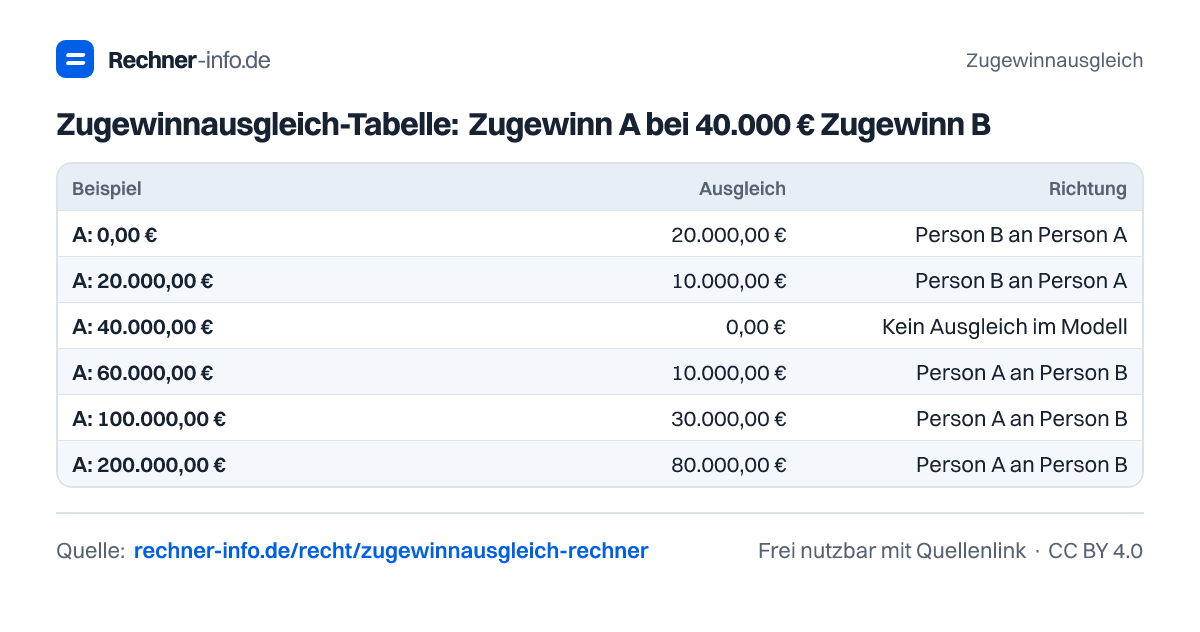
Zugewinnausgleich-Tabelle: Zugewinn A bei 40.000 € Zugewinn B
| Beispiel | Ausgleich | Richtung |
|---|---|---|
| A: 0,00 € | 20.000,00 € | Person B an Person A |
| A: 20.000,00 € | 10.000,00 € | Person B an Person A |
| A: 40.000,00 € | 0,00 € | Kein Ausgleich im Modell |
| A: 60.000,00 € | 10.000,00 € | Person A an Person B |
| A: 100.000,00 € | 30.000,00 € | Person A an Person B |
| A: 200.000,00 € | 80.000,00 € | Person A an Person B |
Beispiele zum Ausprobieren
Zugewinnausgleich als Grafik
Die wichtigsten Werte als Bild, frei nutzbar mit Quellenlink auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der Zugewinnausgleich bei 100.000 € und 40.000 € Zugewinn?
Der Zugewinnausgleich beträgt 30.000,00 €, zahlbar von Person A an Person B. In der Rechnung hat A einen Zugewinn von 100.000,00 € und B einen Zugewinn von 40.000,00 €. Die Hälfte der Zugewinndifferenz liegt bei 30.000,00 €.
Wie berechnet man Zugewinn bei 0 € Anfangsvermögen?
Bei 0 € Anfangsvermögen entspricht der Zugewinn im einfachen Fall dem Endvermögen, wenn es keinen privilegierten Erwerb und keine Hinzurechnungen gibt. Hat A 200.000 € Endvermögen und B 50.000 € Endvermögen, beträgt der Zugewinn A 200.000,00 € und der Zugewinn B 50.000,00 €. Der Ausgleich ist 75.000,00 €.
Wie wirkt sich ein Erbe auf den Zugewinnausgleich aus?
Ein Erbe kann den Zugewinn deutlich senken, weil es als privilegierter Erwerb abgezogen wird. Bei A mit 50.000 € Erbe, 20.000 € Anfangsvermögen und 120.000 € Endvermögen sinkt der Zugewinn A auf 50.000,00 €. B kommt auf 40.000,00 €. Der Ausgleich beträgt 5.000,00 €.
Was passiert beim Zugewinnausgleich mit negativem Anfangsvermögen?
Negatives Anfangsvermögen kann den Zugewinn erhöhen, weil auch der Schuldenabbau die Vermögenslage verbessert. Bei A mit -30.000 € Anfangsvermögen und 100.000 € Endvermögen beträgt der Zugewinn A 130.000,00 €. Wenn B von 10.000 € auf 60.000 € wächst, beträgt der Ausgleich 40.000,00 €.
Wann greift die Vermögensgrenze beim Zugewinnausgleich?
Die Vermögensgrenze greift, wenn die zahlende Person weniger maßgebliches Vermögen hat als der rechnerische Ausgleich. Im Beispiel mit A von -50.000 € auf 10.000 € beträgt die Hälfte der Zugewinndifferenz 30.000,00 €. Wegen der Vermögensgrenze von 10.000,00 € wird der Ausgleich auf 10.000,00 € begrenzt.
Wie wirkt sich die Indexierung beim Zugewinnausgleich aus?
Die Indexierung erhöht das Anfangsvermögen auf Endkaufkraft und senkt dadurch oft den Zugewinn. Bei einem Preisindex von 100 Punkte zu 130 Punkte wird aus 30.000 € Anfangsvermögen bei A ein kaufkraftbereinigtes Anfangsvermögen von 39.000,00 €. Der Ausgleich im Beispiel beträgt 13.500,00 €.
Zählt jede Schenkung oder Ausgabe als Hinzurechnung?
Nein, nicht jede Schenkung oder Ausgabe zählt als Hinzurechnung. Berücksichtigt werden im Rechner festgestellte Hinzurechnungen nach § 1375 Abs. 2 BGB. Bei einer Hinzurechnung von 25.000 € bei A steigt der Zugewinn A im Beispiel auf 110.000,00 €. Der Ausgleich beträgt 32.500,00 €.
Wer zahlt den Zugewinnausgleich, wenn beide gleich viel Zugewinn haben?
Bei gleichem Zugewinn zahlt im Modell niemand. In einem Beispiel haben A und B jeweils 30.000,00 € Zugewinn, nachdem bei A ein Erbe von 50.000 € berücksichtigt wurde. Die Hälfte der Zugewinndifferenz beträgt 0,00 €, deshalb lautet die Zahlungsrichtung: Kein Ausgleich im Modell.
Quellen und Prüfung
- BGB § 1374: Anfangsvermögen und privilegierter Erwerb - Bundesministerium der Justiz / Bundesamt für Justiz
- BGB § 1375: Endvermögen und Hinzurechnungen - Bundesministerium der Justiz / Bundesamt für Justiz
- BGB § 1378: Hälfte des Mehrzugewinns und Vermögensgrenze - Bundesministerium der Justiz / Bundesamt für Justiz
- BGH XII ZB 311/18, 6.11.2019: Anfangsvermögen und Indexierungsbeispiel - Bundesgerichtshof
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Zugewinnausgleich. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/recht/zugewinnausgleich-rechner