Finanzielle Freiheit
2.000 € Monatsbedarf ergeben bei 4 % Entnahme 600.000 € Zielkapital. Berechne Sparzeit, reale Rendite und den Effekt von 100 € mehr Sparrate.
- Monatlich aus Vermögen zu decken
- 2.000,00 €
- Zeit bis zum Ziel im Modell
- 474 Monate
- Reale Jahresrendite
- 2,94 %
- Heute erreichtes Zielkapital
- 8,33 %
- Monatlicher Betrag aus heutigem Vermögen
- 166,67 €
- Zeit bei 100 € höherer Monatsrate
- 433 Monate
- Zeitgewinn durch 100 € mehr
- 41 Monate
- Konstante Rendite ohne Marktschwankungen; keine sichere Entnahmerate oder Überlebenswahrscheinlichkeit. Steuern nur über dein zusätzliches Budget, keine individuelle Kapitalertragsteuerrechnung.
- Alle Vermögenswerte in heutiger Kaufkraft. Die nominale Sparrate steigt mit der Inflation.
Modellvermögen in heutiger Kaufkraft
| Monat | Reales Vermögen |
|---|---|
| 0 | 50.000,00 € |
| 24 | 65.324,18 € |
| 48 | 81.563,05 € |
| 72 | 98.771,18 € |
| 96 | 117.006,45 € |
| 120 | 136.330,16 € |
| 144 | 156.807,26 € |
| 168 | 178.506,62 € |
| 192 | 201.501,19 € |
| 216 | 225.868,26 € |
| 240 | 251.689,77 € |
| 264 | 279.052,53 € |
| 288 | 308.048,54 € |
| 312 | 338.775,27 € |
| 336 | 371.336,04 € |
| 360 | 405.840,32 € |
| 384 | 442.404,11 € |
| 408 | 481.150,34 € |
| 432 | 522.209,27 € |
| 456 | 565.718,96 € |
| 474 | 600.047,20 € |
Rechenweg mit deinen Zahlen
- 2.000,00 € × 12 ÷ 4 % = 600.000,00 € Kapitalbedarf.
- Zielzeit in ganzen Monaten: 474. Zahlungen jeweils am Monatsende.
Was bedeutet finanzielle Freiheit in diesem Modell?
Finanzielle Freiheit heißt hier: Dein angelegtes Vermögen soll rechnerisch genug entnehmbaren Betrag liefern, um deinen monatlichen Bedarf zu decken. Der Rechner arbeitet dabei in heutiger Kaufkraft. Wenn du also einen Lebensbedarf von 2.000 €/Monat eingibst, ist damit gemeint, dass du später einen Betrag mit derselben Kaufkraft brauchst.
Der Begriff ist enger als im Alltag. Es geht nicht darum, ob du nie wieder arbeiten musst oder ob dein Vermögen sicher für jedes Lebensalter reicht. Der Rechner zeigt ein Modell mit gleichmäßiger Rendite, Inflation und Sparrate. Marktschwankungen, Reihenfolge der Renditen, persönliche Steuern und konkrete Entnahmepläne werden nicht simuliert.
Gib deinen monatlichen Bedarf, vorhandenes Vermögen, Sparrate, Rendite, Inflation und deine Entnahmequote ein, damit der Rechner Kapitalbedarf und Sparzeit im selben Kaufkraftmaßstab schätzt.
Soweit nicht ausdrücklich verändert, verwenden die folgenden Sparzeitbeispiele 50.000 € Startvermögen, 500 € monatliche Anfangssparrate, 5 % nominale Rendite, 2 % Inflation und kaufkraftkonstante Monatszahlungen. Bei dieser Einstellung steigt der nominal eingezahlte Betrag mit der Inflation. Renditevarianten beziehen sich auf das Ziel von 600.000 €, sofern kein anderer Bedarf genannt wird.
Wie berechnet der Rechner für finanzielle Freiheit das Zielkapital?
Die Rechnung beginnt mit dem Betrag, den dein Vermögen pro Monat liefern soll. Dafür nimmt der Rechner deinen Lebensbedarf, addiert ein zusätzliches Steuer- oder Kostenbudget und zieht dauerhaft verfügbare andere Nettozuflüsse ab. Nur der verbleibende Monatsbetrag muss aus dem Vermögen kommen.
In Worten lautet die Formel: Zielkapital ist der jährliche Betrag, der aus Vermögen zu decken ist, geteilt durch deine anfängliche Entnahmequote. Der jährliche Betrag entsteht aus dem Monatsbetrag mal 12. Wenn andere Nettozuflüsse deinen Bedarf ganz decken, wird kein negativer Kapitalbedarf angesetzt.
Ein Beispiel: Bei 2.000,00 € monatlichem Bedarf, 0 €/Monat zusätzlichem Budget, 0 €/Monat anderen Nettozuflüssen und 4 % Entnahmequote ergibt sich:
2.000,00 € × 12 ÷ 4 % = 600.000,00 €
Das ist das Zielkapital in heutiger Kaufkraft. Bei 50.000 € vorhandenem Anlagevermögen sind in dieser Rechnung 8,33 % des Ziels erreicht. Das vorhandene Vermögen könnte bei derselben Entnahmequote rechnerisch 166,67 € pro Monat liefern. Diese Zahl ist aber keine Auszahlungszusage, sondern nur eine Momentaufnahme aus der gewählten Quote.
Warum ändern Entnahmequote und Ausgaben das FIRE-Ziel so stark?
Die Entnahmequote ist der Hebel zwischen Monatsbedarf und Zielvermögen. Eine niedrigere Quote bedeutet: Du planst vorsichtiger und brauchst mehr Kapital. Eine höhere Quote senkt das Zielkapital, erhöht aber die Abhängigkeit davon, dass Rendite, Inflation und Entnahmen günstig zusammenpassen.
Bei 2.000 €/Monat Bedarf und 3 % Entnahmequote liegt das Zielkapital bei 800.000,00 €. Bei 4 % sind es 600.000,00 €, bei 5 % sind es 480.000,00 €. Die Sparzeit im Modell verändert sich ebenfalls: Für 2.000,00 € / 3 % sind 566 Monate angegeben, für 2.000,00 € / 4 % 474 Monate und für 2.000,00 € / 5 % 408 Monate.
Auch der Bedarf selbst wirkt direkt. Bei 3.000,00 € / 4 % steigt das Zielkapital auf 900.000,00 €. Bei 3.000,00 € / 3 % sind es 1.200.000,00 €. Ein separates Beispiel mit 3.500 €/Monat Lebensbedarf und 3,5 % Entnahmequote kommt ebenfalls auf 1.200.000,00 € Zielkapital und 705 Monate Modellzeit.
Wenn du Zusatzkosten und Nettozuflüsse einträgst, zählt nur der Saldo. Bei 2.500 €/Monat Lebensbedarf, 200 €/Monat zusätzlichem Budget und 300 €/Monat weiteren Nettozuflüssen müssen 2.400,00 € aus dem Vermögen kommen. Daraus ergeben sich 720.000,00 € Zielkapital und 532 Monate im Modell.
Wie wirken Sparrate, Rendite und Inflation auf die Sparzeit?
Die Sparzeit hängt nicht nur vom Zielkapital ab. Startvermögen, Sparrate, reale Rendite und die Behandlung der Sparrate verändern den Weg dorthin deutlich. Im Beispiel mit 50.000 € Startvermögen, 500 €/Monat Sparrate, 5 % nominaler Rendite und 2 % Inflation ergibt sich eine reale Jahresrendite von 2,94 %. Die Zielzeit liegt bei 474 Monaten. Die Zahlungen werden jeweils am Monatsende angenommen.
Eine höhere Sparrate hilft, aber der Effekt ist je nach Ausgangslage verschieden. Im genannten Beispiel sinkt die Zeit bei 100 € höherer Monatsrate auf 433 Monate. Das entspricht einem Zeitgewinn von 41 Monaten. Bei 100.000 € Startvermögen, 1.000 €/Monat Sparrate, 6 % Rendite und 2 % Inflation liegt die Zielzeit bei 249 Monaten; 100 € mehr Monatsrate verkürzt sie auf 236 Monate, also um 13 Monate.
Auch die Renditeannahme prägt das Ergebnis. Bei 40.000 € Startkapital, 600 € Sparrate, 3 % Rendite und 2 % Inflation beträgt die reale Jahresrendite 0,98 %. Die Modellzeit liegt dann bei 668 Monaten. Bei 25.000 € Startvermögen, 700 € Sparrate, 7 % Rendite und 2 % Inflation liegt die reale Jahresrendite bei 4,9 % und die Modellzeit bei 340 Monaten.
Achte außerdem auf die Einstellung zur Sparrate. Wenn die Sparrate kaufkraftkonstant bleibt, steigt sie nominal mit der Inflation. Wenn der Eurobetrag gleich bleibt, verliert er bei Inflation Kaufkraft. Ein Beispiel mit 500 €/Monat, 5 % Rendite, 3 % Inflation und nominal gleichbleibender Sparrate kommt auf 795 Monate und eine reale Jahresrendite von 1,94 %.
Welche typischen Fehler solltest du beim FIRE-Rechner vermeiden?
Der häufigste Fehler ist, die Entnahmequote wie eine sichere Rendite zu behandeln. Das ist sie nicht. Eine Entnahmequote ist eine Planungsannahme. Der Rechner zeigt keine sichere Entnahmerate, keine Garantie für lebenslange Zahlungen und keine Überlebenswahrscheinlichkeit deines Vermögens.
Weitere Punkte, die du sauber trennen solltest:
- Trage im Steuer- und Kostenbudget nur Beträge ein, die noch nicht in deinen Ausgaben enthalten sind.
- Der Rechner erstellt keine individuelle Kapitalertragsteuerrechnung. Wenn du Steuern einplanen willst, musst du dafür ein eigenes Budget ansetzen.
- Setze andere Nettozuflüsse nur an, wenn sie ab Beginn der Entnahme dauerhaft und verlässlich verfügbar sind.
- Vergleiche Ergebnisse nur, wenn du denselben Kaufkraftmaßstab nutzt. Alle Vermögenswerte werden in heutiger Kaufkraft gezeigt.
- Verwechsle nominale Rendite nicht mit realer Rendite. Bei 5 % nominaler Rendite und 2 % Inflation zeigt das Modell 2,94 % reale Jahresrendite.
- Nimm die Monatszahl als Modellwert in ganzen Monaten. Sie hängt an gleichmäßiger Rendite und Einzahlungen am Monatsende.
Der Rechner eignet sich gut, um Szenarien zu vergleichen: Was passiert bei anderer Entnahmequote, höherer Sparrate oder niedrigerer Rendite? Für konkrete Anlageentscheidungen, Steuern, Versicherungen, Entnahmephase und Risiken brauchst du zusätzliche Planung.
Tabellen zum Nachschlagen
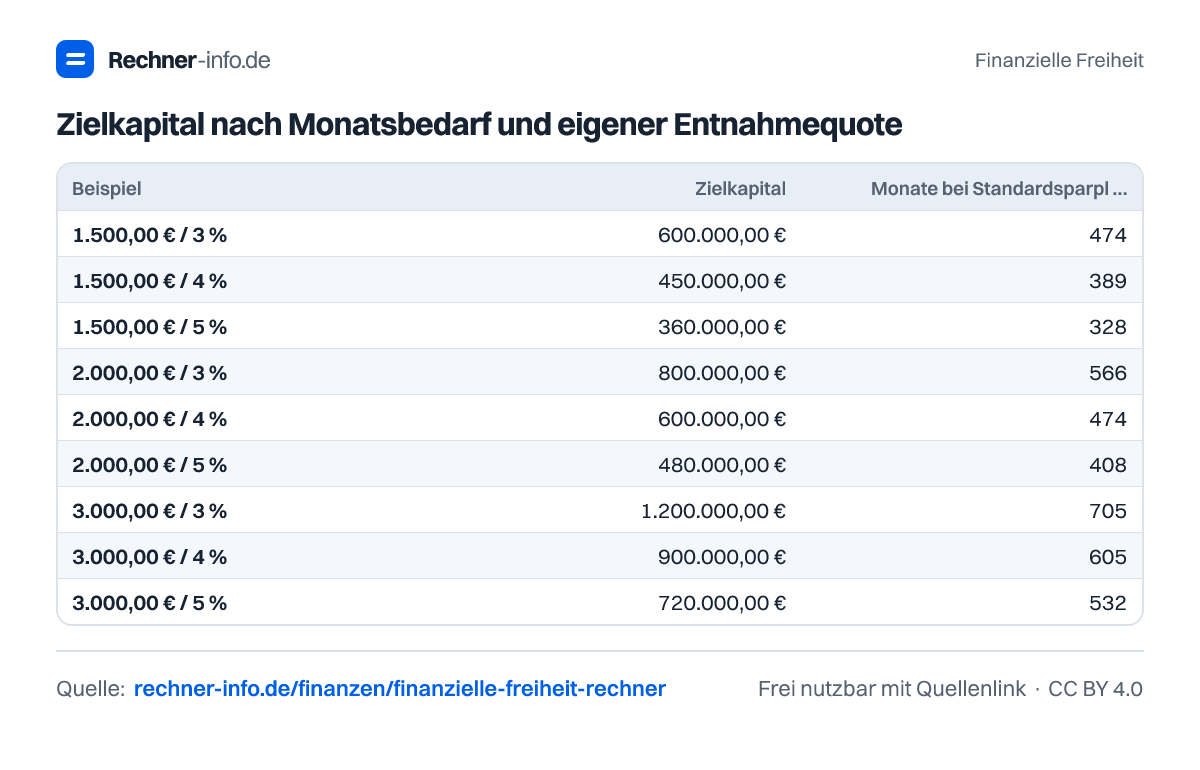
Zielkapital nach Monatsbedarf und eigener Entnahmequote
| Beispiel | Zielkapital | Monate bei Standardsparplan |
|---|---|---|
| 1.500,00 € / 3 % | 600.000,00 € | 474 |
| 1.500,00 € / 4 % | 450.000,00 € | 389 |
| 1.500,00 € / 5 % | 360.000,00 € | 328 |
| 2.000,00 € / 3 % | 800.000,00 € | 566 |
| 2.000,00 € / 4 % | 600.000,00 € | 474 |
| 2.000,00 € / 5 % | 480.000,00 € | 408 |
| 3.000,00 € / 3 % | 1.200.000,00 € | 705 |
| 3.000,00 € / 4 % | 900.000,00 € | 605 |
| 3.000,00 € / 5 % | 720.000,00 € | 532 |
Beispiele zum Ausprobieren
Finanzielle Freiheit zum Teilen
Die Grafiken darfst du mit Quellenlink auf diese Seite frei verwenden (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Kapital brauche ich für finanzielle Freiheit bei 2.500 € Monatsbedarf?
Bei 2.500 €/Monat Lebensbedarf, 200 €/Monat zusätzlichem Budget, 300 €/Monat weiteren Nettozuflüssen und 4 % Entnahmequote brauchst du 720.000,00 € Zielkapital. Aus dem Vermögen zu decken sind 2.400,00 € pro Monat. Mit 50.000 € Startvermögen und 500 €/Monat Sparrate zeigt das Modell 532 Monate. Dabei gelten 5 % nominale Rendite, 2 % Inflation und eine kaufkraftkonstante Sparrate.
Wie viel Vermögen brauche ich für FIRE bei 3.500 € im Monat?
Bei 3.500 €/Monat Lebensbedarf und 3,5 % Entnahmequote brauchst du 1.200.000,00 € Zielkapital. In diesem Beispiel kommen keine zusätzlichen Kosten und keine weiteren Nettozuflüsse dazu. Mit 50.000 € Startvermögen und 500 €/Monat Sparrate ergibt das Modell 705 Monate bis zum Ziel. Dabei gelten 5 % nominale Rendite, 2 % Inflation und eine kaufkraftkonstante Sparrate.
Wie lange dauert finanzielle Unabhängigkeit mit 100.000 € Vermögen und 1.000 € Sparrate?
Mit 100.000 € Startvermögen, 1.000 €/Monat Sparrate, 6 % nominaler Rendite und 2 % Inflation dauert es im Modell 249 Monate. Das Zielkapital liegt bei 600.000,00 €, weil 2.000 €/Monat Bedarf und 4 % Entnahmequote angesetzt sind. Die reale Jahresrendite beträgt 3,92 %.
Wie stark hilft 100 € mehr Sparrate pro Monat?
Im Beispiel mit 50.000 € Startvermögen, 500 €/Monat Sparrate, 5 % Rendite und 2 % Inflation sinkt die Zielzeit durch 100 € mehr Monatsrate von 474 Monaten auf 433 Monate. Der Zeitgewinn beträgt 41 Monate. In anderen Szenarien kann derselbe Zuschlag deutlich anders wirken. Gerechnet wird mit 600.000 € Zielkapital und kaufkraftkonstanter Sparrate.
Was ist die reale Rendite im Rechner für finanzielle Freiheit?
Die reale Rendite setzt Vermögenswachstum und Preissteigerung ins Verhältnis; sie ist nicht einfach die Differenz der beiden Prozentsätze. Bei 5 % nominaler Rendite und 2 % Inflation zeigt der Rechner 2,94 % reale Jahresrendite. Bei 3 % Rendite und 2 % Inflation sind es 0,98 %. Alle Zielwerte werden dadurch in heutiger Kaufkraft vergleichbar.
Berechnet der FIRE-Rechner automatisch Steuern?
Nein, der Rechner berechnet keine individuelle Kapitalertragsteuer. Steuern und zusätzliche Kosten fließen nur ein, wenn du sie als eigenes monatliches Budget einträgst. Bei 4.000 €/Monat Ausgaben, 500 €/Monat Zusatzkosten und 0 € sonstigen Nettozuflüssen sind 4.500,00 € monatlich aus Vermögen zu decken.
Was passiert, wenn meine Sparrate nominal gleich bleibt?
Wenn der Eurobetrag gleich bleibt, verliert die Sparrate bei Inflation Kaufkraft. Ein Beispiel mit 2.000 €/Monat Bedarf, 50.000 € Startvermögen, 500 €/Monat Sparrate, 5 % Rendite und 3 % Inflation kommt dann auf 795 Monate. Die reale Jahresrendite liegt bei 1,94 %.
Ersetzt der Rechner für finanzielle Freiheit eine Finanzberatung?
Nein, der Rechner ersetzt keine Finanzberatung. Er ist eine Modellrechnung mit konstanter Rendite, angenommener Inflation und frei gewählter Entnahmequote. Er berücksichtigt keine Marktschwankungen, keine persönliche Steuersituation und keine Garantie für die Entnahmephase. Nutze ihn daher als Szenariovergleich, nicht als Zusage.
Quellen und Prüfung
- Anlagerisiken und finanzielle Planung - FINRA
- Savings Goal Calculator: Sparziel und regelmäßige Einzahlungen - U.S. Securities and Exchange Commission
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Finanzielle Freiheit. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/finanzen/finanzielle-freiheit-rechner