Leasingfaktor-Rechner
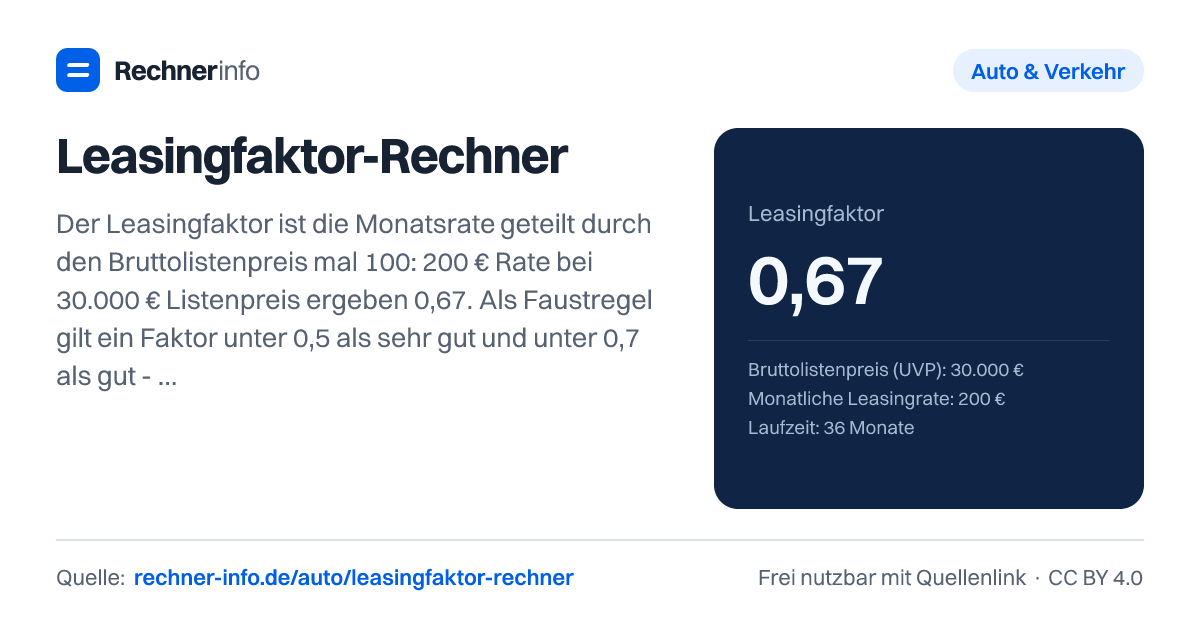
Leasingfaktor = Rate ÷ Listenpreis × 100: 200 € Rate bei 30.000 € Listenpreis ergibt Faktor 0,67. Mit Sonderzahlung, Gesamtkostenfaktor und Bewertung.
- Gesamtkostenfaktor (inkl. Sonderzahlung und Überführung)
- 0,67
- Bewertung
- gut (Faktor 0,67)
- Echte Monatsbelastung?
- 200,00 €
- Gesamtkosten über die Laufzeit
- 7.200,00 €
- Anteil am Listenpreis
- 24 %
Rate je Leasingfaktor für diesen Listenpreis
| Leasingfaktor | Monatsrate | Bewertung |
|---|---|---|
| 0,30 | 90,00 € | sehr gut |
| 0,40 | 120,00 € | sehr gut |
| 0,50 | 150,00 € | gut |
| 0,60 | 180,00 € | gut |
| 0,70 | 210,00 € | durchschnittlich |
| 0,80 | 240,00 € | durchschnittlich |
| 0,90 | 270,00 € | eher teuer |
| 1,00 | 300,00 € | teuer |
| 1,10 | 330,00 € | teuer |
| 1,20 | 360,00 € | teuer |
Rechenweg mit deinen Zahlen
- Leasingfaktor = 200,00 € ÷ 30.000,00 € × 100 = 0,67
- Gesamtkosten: 36 × 200,00 € = 7.200,00 €
Was sagt der Leasingfaktor über ein Angebot aus?
Der Leasingfaktor setzt die monatliche Leasingrate ins Verhältnis zum Bruttolistenpreis des Fahrzeugs. Dadurch erkennst du schneller, ob eine Rate zum Fahrzeugwert passt. Eine niedrige Rate wirkt sonst oft attraktiver, als sie wirklich ist - besonders, wenn der Listenpreis ebenfalls niedrig ist oder wenn Einmalzahlungen im Kleingedruckten stecken.
Als Orientierung gilt: Ein Leasingfaktor unter 0,5 ist sehr gut, 0,5 bis unter 0,7 ist gut, 0,7 bis unter 0,9 ist durchschnittlich, 0,9 bis unter 1,0 ist eher teuer, ab 1,0 ist teuer. Bei 40.000 € Listenpreis entspricht das zum Beispiel: unter 200 € ist sehr gut, 200 bis 280 € ist gut, 280 bis 360 € ist durchschnittlich, 360 bis 400 € ist eher teuer, ab 400 € ist teuer.
Der Leasingfaktor allein bewertet aber nur die laufende Rate. Sobald Sonderzahlung, Überführung oder Zulassung dazukommen, solltest du auf den Gesamtkostenfaktor schauen. Er verteilt diese Einmalbeträge rechnerisch auf die Laufzeit und zeigt dir die echte monatliche Belastung näher an.
Wie berechnest du den Leasingfaktor?
Die Leasingfaktor Formel lautet in Worten: Du teilst die monatliche Rate durch den Bruttolistenpreis und multiplizierst das Ergebnis mit 100. Für den Gesamtkostenfaktor addierst du zur Rate den anteiligen Monatswert aus Sonderzahlung, Überführung und Zulassung.
Beispiel: Ein Auto hat einen Bruttolistenpreis von 30.000 € und kostet 200 € im Monat. Es gibt keine Sonderzahlung und keine Überführungskosten. Dann lautet die Rechnung:
Leasingfaktor = 200,00 € ÷ 30.000,00 € × 100 = 0,67
Damit liegt das Angebot im guten Bereich. Bei 36 Monaten Laufzeit ergeben sich Gesamtkosten von 7.200,00 € und ein Anteil am Listenpreis von 24 %. Der Gesamtkostenfaktor bleibt in diesem Beispiel ebenfalls bei 0,67, weil keine zusätzlichen Einmalzahlungen anfallen.
Der Rechner darüber übernimmt genau diese Rechenschritte, wenn du Listenpreis, Rate, Laufzeit und mögliche Einmalzahlungen einträgst.
Warum Sonderzahlung und Überführung den Gesamtkostenfaktor verändern
Ein Angebot mit niedriger Monatsrate kann durch Einmalzahlungen deutlich schlechter werden. Das sieht man gut an einem Premium-SUV mit 60.000 € Bruttolistenpreis, 499 € Monatsrate, 5.000 € Sonderzahlung und 1.100 € für Überführung und Zulassung. Ohne Einmalzahlungen liegt der Leasingfaktor bei 0,83. Mit Einmalzahlungen ergibt sich ein Gesamtkostenfaktor von 1,11. Die echte Monatsbelastung liegt bei 668,44 €, die Gesamtkosten über die Laufzeit bei 24.064,00 € und der Anteil am Listenpreis bei 40,1 %.
Auch kleinere Nebenkosten wirken sich aus. Bei einem E-Auto mit 42.000 € Listenpreis und 199 € Monatsrate ist der reine Leasingfaktor 0,47. Das klingt sehr gut. Kommen 990 € Überführung bei 24 Monaten hinzu, steigt der Gesamtkostenfaktor auf 0,57. Die echte Monatsbelastung beträgt dann 240,25 €, die Gesamtkosten liegen bei 5.766,00 € und der Anteil am Listenpreis bei 13,7 %.
Für den Angebotsvergleich ist deshalb die Frage: Willst du nur die Rate beurteilen oder die gesamten Zahlungen während der Laufzeit? Für die Praxis ist der Gesamtkostenfaktor meist aussagekräftiger.
Leasingfaktor richtig vergleichen: Listenpreis, Laufzeit und Rate trennen
Vergleiche Angebote immer auf derselben Basis. Der Leasingfaktor nutzt den Bruttolistenpreis, also die UVP inklusive Ausstattung. Der rabattierte Hauspreis ist dafür ungeeignet, weil Rabatte je Händler, Aktion und Fahrzeug stark schwanken können. Mit dem Listenpreis bleibt der Faktor vergleichbar.
Die Laufzeit steckt nicht direkt im reinen Leasingfaktor. Eine Rate von 200 € bei 30.000 € Listenpreis ergibt über 48 Monate denselben Leasingfaktor von 0,67 wie im Beispiel mit 36 Monaten. Trotzdem ändern sich die Gesamtkosten: Bei 48 Monaten sind es 9.600,00 € und ein Anteil am Listenpreis von 32 %. Bei 36 Monaten waren es 7.200,00 € und 24 %. Der Faktor zeigt also die Rate im Verhältnis zum Fahrzeugwert, nicht automatisch die Gesamtsumme.
Wenn du eine Zielrate suchst, kannst du die Formel umdrehen. Bei 45.000 € Listenpreis und Wunsch-Leasingfaktor 0,5 ergibt sich eine Monatsrate von 225,00 €. Bei 35.000 € Listenpreis und Wunschfaktor 0,7 sind es 245,00 €; die Bewertung ist durchschnittlich und die Gesamtkosten über die Laufzeit liegen bei 8.820,00 €.
Für Gewerbekunden gilt derselbe Vergleichsgrundsatz: Netto-Rate mit Netto-Listenpreis vergleichen oder Brutto-Rate mit Brutto-Listenpreis. Mische beides nicht, sonst verzerrst du den Faktor.
Typische Fehler beim Leasingfaktor
Der häufigste Fehler ist, nur auf die Monatsrate zu schauen. 159 € klingen niedrig, können aber je Listenpreis nur durchschnittlich sein. Bei 20.000 € Listenpreis und 159 € Rate liegt der Leasingfaktor bei 0,80, die Gesamtkosten betragen 5.724,00 € und der Anteil am Listenpreis 28,6 %.
Achte besonders auf diese Punkte:
- Nutze den Bruttolistenpreis statt eines rabattierten Angebotspreises.
- Rechne Sonderzahlung, Überführung und Zulassung in den Gesamtkostenfaktor ein.
- Vergleiche Brutto nicht mit Netto, besonders bei Gewerbeleasing.
- Prüfe neben dem Faktor auch die Laufzeit und die Gesamtkosten.
- Bewerte einen sehr niedrigen Leasingfaktor nicht isoliert, wenn hohe Einmalzahlungen anfallen.
Ein Beispiel für eine versteckte Verschlechterung: Bei 40.000 € Listenpreis, 250 € Rate und 990 € Überführung liegt der reine Leasingfaktor bei 0,63. Mit Überführung steigt der Gesamtkostenfaktor auf 0,69. Das Angebot bleibt gut, aber die echte Monatsbelastung beträgt 277,50 € und die Gesamtkosten liegen bei 9.990,00 €.
Tabellen zum Nachschlagen
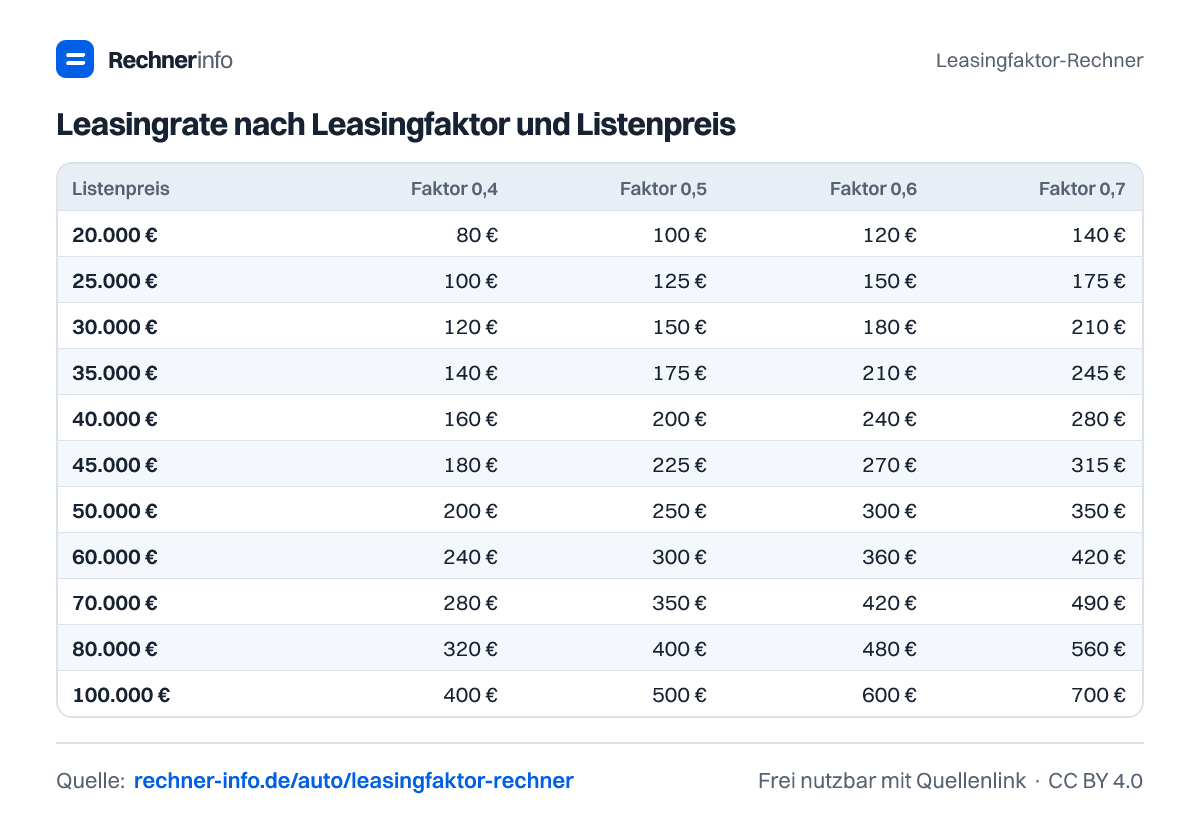
Leasingrate nach Leasingfaktor und Listenpreis
| Listenpreis | Faktor 0,4 | Faktor 0,5 | Faktor 0,6 | Faktor 0,7 | Faktor 0,8 | Faktor 0,9 | Faktor 1,0 |
|---|---|---|---|---|---|---|---|
| 20.000 € | 80 € | 100 € | 120 € | 140 € | 160 € | 180 € | 200 € |
| 25.000 € | 100 € | 125 € | 150 € | 175 € | 200 € | 225 € | 250 € |
| 30.000 € | 120 € | 150 € | 180 € | 210 € | 240 € | 270 € | 300 € |
| 35.000 € | 140 € | 175 € | 210 € | 245 € | 280 € | 315 € | 350 € |
| 40.000 € | 160 € | 200 € | 240 € | 280 € | 320 € | 360 € | 400 € |
| 45.000 € | 180 € | 225 € | 270 € | 315 € | 360 € | 405 € | 450 € |
| 50.000 € | 200 € | 250 € | 300 € | 350 € | 400 € | 450 € | 500 € |
| 60.000 € | 240 € | 300 € | 360 € | 420 € | 480 € | 540 € | 600 € |
| 70.000 € | 280 € | 350 € | 420 € | 490 € | 560 € | 630 € | 700 € |
| 80.000 € | 320 € | 400 € | 480 € | 560 € | 640 € | 720 € | 800 € |
| 100.000 € | 400 € | 500 € | 600 € | 700 € | 800 € | 900 € | 1.000 € |
Leasingfaktor aus Rate und Listenpreis
| Rate | 25.000 € | 30.000 € | 40.000 € | 50.000 € | 60.000 € |
|---|---|---|---|---|---|
| 150 € im Monat | 0,60 | 0,50 | 0,38 | 0,30 | 0,25 |
| 200 € im Monat | 0,80 | 0,67 | 0,50 | 0,40 | 0,33 |
| 250 € im Monat | 1,00 | 0,83 | 0,63 | 0,50 | 0,42 |
| 300 € im Monat | 1,20 | 1,00 | 0,75 | 0,60 | 0,50 |
| 350 € im Monat | 1,40 | 1,17 | 0,88 | 0,70 | 0,58 |
| 400 € im Monat | 1,60 | 1,33 | 1,00 | 0,80 | 0,67 |
| 450 € im Monat | 1,80 | 1,50 | 1,13 | 0,90 | 0,75 |
| 500 € im Monat | 2,00 | 1,67 | 1,25 | 1,00 | 0,83 |
| 600 € im Monat | 2,40 | 2,00 | 1,50 | 1,20 | 1,00 |
| 700 € im Monat | 2,80 | 2,33 | 1,75 | 1,40 | 1,17 |
Wie stark verschlechtert eine Sonderzahlung den Leasingfaktor?
| Sonderzahlung | 24 Monate | 36 Monate | 48 Monate |
|---|---|---|---|
| 0 € | 0,67 | 0,67 | 0,67 |
| 1.000 € | 0,81 | 0,76 | 0,74 |
| 2.000 € | 0,94 | 0,85 | 0,81 |
| 3.000 € | 1,08 | 0,94 | 0,88 |
| 5.000 € | 1,36 | 1,13 | 1,01 |
| 7.500 € | 1,71 | 1,36 | 1,19 |
| 10.000 € | 2,06 | 1,59 | 1,36 |
Was ist ein guter Leasingfaktor? Bewertungsskala
| Faktor | Bewertung | Rate bei 40.000 € Listenpreis |
|---|---|---|
| unter 0,5 | sehr gut | unter 200 € |
| 0,5 bis unter 0,7 | gut | 200 bis 280 € |
| 0,7 bis unter 0,9 | durchschnittlich | 280 bis 360 € |
| 0,9 bis unter 1,0 | eher teuer | 360 bis 400 € |
| ab 1,0 | teuer | ab 400 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Was ist ein guter Leasingfaktor?
Ein Leasingfaktor unter 0,5 gilt als sehr gut, 0,5 bis unter 0,7 als gut. 0,7 bis unter 0,9 ist durchschnittlich, 0,9 bis unter 1,0 eher teuer und ab 1,0 teuer. Entscheidend ist bei Einmalzahlungen aber der Gesamtkostenfaktor.
Wie berechne ich den Leasingfaktor?
Du berechnest den Leasingfaktor mit Rate ÷ Bruttolistenpreis × 100. Bei 200,00 € Monatsrate und 30.000,00 € Listenpreis ergibt das 0,67. Wenn Sonderzahlung, Überführung oder Zulassung dazukommen, rechnest du zusätzlich den Gesamtkostenfaktor.
Wie hoch ist der Leasingfaktor bei 45.000 € Listenpreis und 299 € Rate?
Der Leasingfaktor beträgt 0,66. Bei 45.000 € Listenpreis, 299 € Monatsrate und 36 Monaten Laufzeit liegt die echte Monatsbelastung bei 299,00 €. Die Gesamtkosten betragen 10.764,00 €, der Anteil am Listenpreis liegt bei 23,9 %.
Warum wird beim Leasingfaktor der Bruttolistenpreis genutzt?
Der Bruttolistenpreis wird genutzt, damit Angebote vergleichbar bleiben. Händlerpreise, Rabatte und Aktionen unterscheiden sich stark. Wenn du stattdessen einen rabattierten Kaufpreis einsetzt, kann derselbe Vertrag plötzlich besser oder schlechter aussehen, obwohl sich Rate und Fahrzeug nicht ändern.
Wie wirkt sich eine Sonderzahlung auf den Leasingfaktor aus?
Eine Sonderzahlung erhöht den Gesamtkostenfaktor, auch wenn der reine Leasingfaktor gleich bleibt. Bei 60.000 € Listenpreis, 499 € Rate, 24 Monaten und 2.000 € Sonderzahlung liegt der Leasingfaktor bei 0,83, der Gesamtkostenfaktor aber bei 0,97.
Gilt der Leasingfaktor auch für Gewerbekunden?
Ja, der Leasingfaktor gilt auch für Gewerbekunden. Wichtig ist nur, dass du einheitlich rechnest: Netto-Rate mit Netto-Listenpreis oder Brutto-Rate mit Brutto-Listenpreis. Wenn du netto und brutto mischst, ist der berechnete Faktor nicht mehr vergleichbar.
Was ist der Unterschied zwischen Leasingrate und Leasingfaktor?
Die Leasingrate ist der Betrag, den du monatlich zahlst. Der Leasingfaktor setzt diese Rate ins Verhältnis zum Listenpreis. 250 € Rate können je nach Fahrzeug günstig oder teuer sein. Bei 50.000 € Listenpreis entspricht 250 € einem Faktor von 0,50.
Welche Rate passt zu einem Wunsch-Leasingfaktor von 0,7 bei 35.000 €?
Bei 35.000 € Listenpreis und Wunsch-Leasingfaktor 0,7 ergibt sich eine Monatsrate von 245,00 €. Bei 36 Monaten Laufzeit liegen die Gesamtkosten bei 8.820,00 € und der Anteil am Listenpreis bei 25,2 %.
Quellen und Prüfung
- § 506 BGB - Leasing als entgeltliche Finanzierungshilfe - Bundesministerium der Justiz
- Leasingfaktor-Rechner und Orientierungswerte - ADAC
Diese Seite zitieren
Leasingfaktor-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/auto/leasingfaktor-rechner