Leasing vs. Kauf
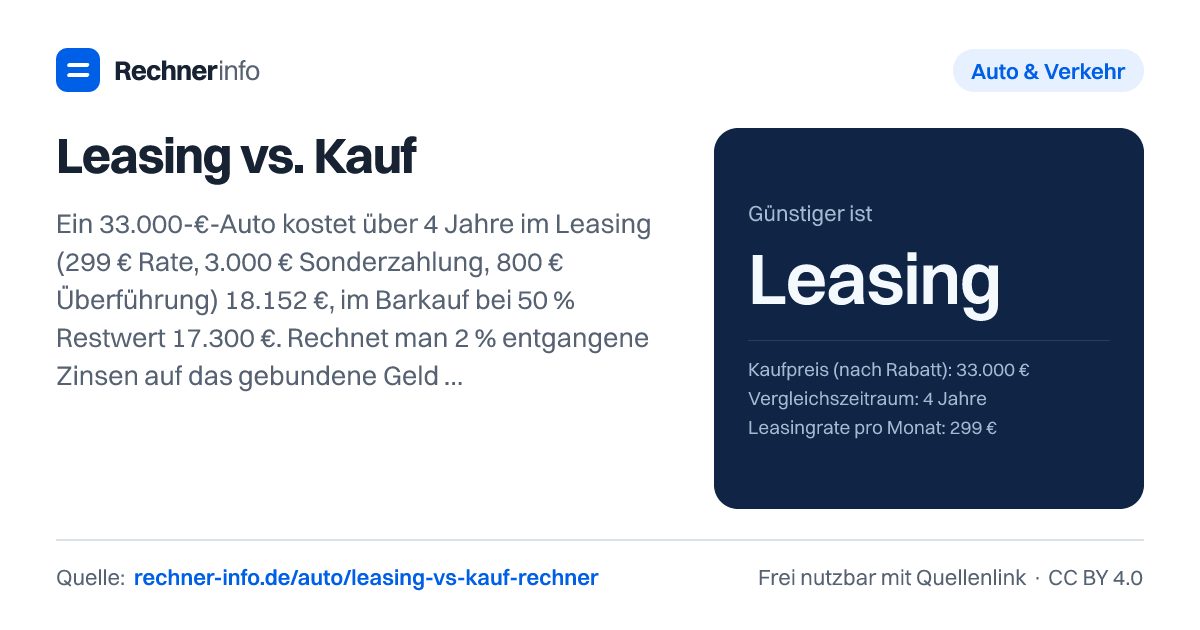
33.000-€-Auto, 299 € Rate, 3.000 € Sonderzahlung: Leasing kostet in 4 Jahren 18.152 €, Barkauf 17.300 € - mit 2 % Zinseffekt liegt Leasing vorn.
- Kostenvorteil (inkl. Zinseffekt)
- 1.024,91 €
- Gesamtkosten Leasing inkl. Zinseffekt
- 19.061,29 €
- Gesamtkosten Kauf inkl. Zinseffekt
- 20.086,21 €
- Gesamtkosten Leasing (nominal)
- 18.152,00 €
- Gesamtkosten Kauf nach Restwert (nominal)
- 17.300,00 €
- Vorteil ohne Zinseffekt
- Kauf um 852,00 € günstiger
- Kosten pro Monat Leasing?
- 378,17 €
- Kosten pro Monat Kauf
- 360,42 €
- Restwert des Autos am Ende
- 16.500,00 €
- Kauf lohnt sich ab einem Restwert von?
- 17.524,91 €
- Kauf ist pro Monat günstiger ab?
- 58 Monaten Haltedauer (4 Jahre und 10 Monate)
- Im Leasing steckender Zins?
- 0,9 %
- Leasingfaktor (Rate ÷ Kaufpreis × 100)
- 0,91
- Ohne Zinseffekt fällt das Ergebnis anders aus: Den Ausschlag gibt das Geld, das beim Kauf früh gebunden ist.
Haltedauer Jahr für Jahr
| Jahre | Restwert Auto | Kauf: Kosten bei Verkauf | Kauf pro Monat | Leasing pro Monat | Günstiger |
|---|---|---|---|---|---|
| 1 | 27.750 € | 6.050 € | 560,53 € | 397,11 € | Leasing |
| 2 | 23.335 € | 10.465 € | 492,96 € | 397,11 € | Leasing |
| 3 | 19.622 € | 14.178 € | 451,30 € | 397,11 € | Leasing |
| 4 | 16.500 € | 17.300 € | 418,46 € | 397,11 € | Leasing |
| 5 | 13.875 € | 19.925 € | 390,72 € | 397,11 € | Kauf |
| 6 | 11.667 € | 22.133 € | 366,63 € | 397,11 € | Kauf |
| 7 | 9.811 € | 23.989 € | 345,41 € | 397,11 € | Kauf |
| 8 | 8.250 € | 25.550 € | 326,58 € | 397,11 € | Kauf |
Rechenweg mit deinen Zahlen
- Leasing: (3.000,00 € Sonderzahlung + 800,00 € Überführung) + 299,00 € × 48 Raten = 18.152,00 €
- Kauf: 33.000,00 € + 800,00 € Überführung − Restwert 50 % = 16.500,00 € → 17.300,00 €
- Zinseffekt: Jede Zahlung wird bis zum Ende mit 2 % verzinst gedacht → Leasing 19.061,29 €, Kauf 20.086,21 €
- Ergebnis: Leasing ist um 1.024,91 € günstiger; der Kauf lohnt sich ab einem Restwert von 17.524,91 €.
Leasing oder kaufen: Welche Kosten werden wirklich verglichen?
Beim Vergleich geht es nicht um die niedrigere Monatsrate allein. Leasing wirkt oft günstiger, weil du nur die Nutzung bezahlst und das Auto zurückgibst. Beim Kauf zahlst du mehr auf einmal oder über Kreditraten, bekommst am Ende aber den Restwert über den Verkauf zurück. Genau dieser Restwert entscheidet häufig, ob leasing oder kaufen günstiger ist.
Der Rechner stellt deshalb beide Seiten als Gesamtkosten gegenüber. Beim Leasing zählen Sonderzahlung, Überführung, Monatsraten, mögliche Mehrkilometer, Rückgabekosten und laufende Mehrkosten. Beim Kauf zählen Kaufpreis, Überführung, laufende Mehrkosten, bei Finanzierung die Kreditkosten und am Ende der abgezogene Restwert. Zusätzlich kann der Zinseffekt einbezogen werden: Geld, das im Auto gebunden ist, könnte sonst angelegt werden.
Du solltest den Vergleich als Modellrechnung verstehen. Restwert, Rückgabekosten, Versicherung, Wartung und Zinsen sind Annahmen. Kleine Änderungen können das Ergebnis drehen, vor allem wenn Leasing und Kauf nah beieinanderliegen.
So funktioniert die Rechnung bei leasing oder kaufen
Die Formel ist in Worten einfach: Beim Leasing addierst du Sonderzahlung, Überführung, alle Monatsraten und mögliche Zusatzkosten. Beim Kauf addierst du Kaufpreis, Überführung, laufende Kosten und gegebenenfalls Kreditkosten, ziehst am Ende aber den Restwert des Autos ab. Wenn du einen Anlagezins einträgst, wird jede Zahlung bis zum Ende des Vergleichszeitraums mitgedacht.
Ein Beispiel zeigt den Mechanismus. Für ein Auto mit 33.000 € Kaufpreis, 299 € Monatsrate, 3.000 € Sonderzahlung, 48 Monate Leasinglaufzeit und 800 € Überführung entstehen im Leasing nominal 18.152,00 €. Die Rechnung lautet: 3.000,00 € Sonderzahlung plus 800,00 € Überführung plus 299,00 € mal 48 Raten.
Beim Barkauf werden 33.000,00 € Kaufpreis und 800,00 € Überführung angesetzt. Bei 50 % Restwert liegt der Restwert bei 16.500,00 €. Daraus werden nominal 17.300,00 € Kaufkosten nach Restwert. Ohne Zinseffekt ist also der Kauf um 852,00 € günstiger.
Mit 2 % p. a. Zins auf gebundenes Geld verschiebt sich das Bild: Die Gesamtkosten liegen bei 19.061,29 € für Leasing und 20.086,21 € für Kauf. In dieser Betrachtung hat Leasing einen Vorteil von 1.024,91 €. Der Grund ist nicht eine andere Autokosten-Rechnung, sondern der angenommene Zins auf das Geld, das beim Barkauf früh im Auto steckt.
Break-even bei Leasing vs. Kauf: Ab wann kippt das Ergebnis?
Der Break-even zeigt, ab welchem Restwert oder ab welcher Haltedauer der Kauf günstiger wird. Das ist hilfreich, weil du damit nicht nur ein einzelnes Angebot bewertest, sondern siehst, welche Annahme kritisch ist.
Im Beispiel mit 33.000 € Kaufpreis lohnt sich der Kauf ab einem Restwert von 17.524,91 €. Liegt der tatsächliche Verkaufserlös darunter, bleibt Leasing im Vorteil. Außerdem wird der Kauf pro Monat erst ab 58 Monaten Haltedauer günstiger. Das passt zu einer typischen Logik: Je länger du ein gekauftes Auto fährst, desto stärker verteilen sich die hohen Anfangskosten.
Bei 40.000 € Kaufpreis, 36 Monaten Leasing, 399 € Monatsrate und 3.000 € Sonderzahlung ist Leasing ebenfalls vorne. Die Gesamtkosten inklusive Zinseffekt betragen 18.844,05 € beim Leasing und 23.297,29 € beim Kauf. Der Kauf lohnt sich dort ab einem Restwert von 24.453,24 € oder ab 65 Monaten Haltedauer.
Anders sieht es aus, wenn die Leasingrate im Verhältnis zum Kaufpreis hoch ist. Bei 25.000 € Kaufpreis, 299 € Rate, 3.000 € Sonderzahlung und 48 Monaten Laufzeit ist der Barkauf günstiger. Die Kosten liegen inklusive Zinseffekt bei 19.061,29 € für Leasing und 15.426,75 € für Kauf. Der Rechner zeigt hier einen Vorteil für den Barkauf von 3.634,54 €.
Auto leasen oder kaufen bei E-Auto, Finanzierung und langer Haltedauer
Bei E-Autos ist der Restwert besonders wichtig, weil der Marktwert am Ende schwer einzuschätzen sein kann. In einem Beispiel mit 45.000 € Kaufpreis, 349 € Leasingrate, 0 € Sonderzahlung, 36 Monaten Laufzeit und 45 % Restwert ist Leasing klar günstiger. Die Gesamtkosten inklusive Zinseffekt betragen 13.804,35 € beim Leasing und 30.078,79 € beim Kauf. Der Kauf würde sich erst ab einem Restwert von 36.524,44 € lohnen.
Auch Finanzierung kann das Ergebnis verändern. Bei 35.000 € Kaufpreis, 3.000 € Anzahlung, 4,9 % p. a. Sollzins und 60 Monaten Kreditlaufzeit ist der nominale Vergleich knapp zugunsten des Kaufs: Kauf um 245,11 € günstiger. Mit Zinseffekt ist jedoch Leasing um 620,73 € günstiger. Die Kreditrate liegt bei 602,41 €, die Kreditzinsen im Vergleichszeitraum bei 4.144,89 €.
Lange Haltedauer spricht oft für Kauf. Im Beispiel mit 30.000 € Kaufpreis, 279 € Leasingrate, 2.000 € Sonderzahlung, 36 Monaten Leasinglaufzeit und 6 Jahren Vergleichszeitraum ist der Barkauf günstiger. Die Gesamtkosten inklusive Zinseffekt liegen bei 27.472,33 € im Leasing und 25.236,30 € beim Kauf. Der Kauf ist pro Monat günstiger ab 60 Monaten Haltedauer. Hier wirkt, dass du beim Kauf weiterfährst, während beim Leasing ein Anschlussleasing zu gleichen Konditionen angenommen wird.
Typische Fehler beim leasing oder kaufen Vergleich
Der häufigste Fehler ist der Blick nur auf die Monatsrate. Eine niedrige Rate kann durch Sonderzahlung, Überführung, Rückgabekosten oder Mehrkilometer teurer werden. Bei 36.000 € Kaufpreis, 329 € Rate, 3.000 € Sonderzahlung, 36 Monaten Laufzeit und 1.500 € Überführung liegen die Leasingkosten nominal bei 21.792,00 €. In diesem Beispiel ist der Barkauf inklusive Zinseffekt um 1.015,30 € günstiger.
Ein weiterer Fehler ist ein zu optimistischer Restwert. Bei 32.000 € Kaufpreis und 40 % Restwert entstehen Kaufkosten inklusive Zinseffekt von 22.703,77 €. Das Leasing liegt bei 19.061,29 €. Der Kauf lohnt sich erst ab einem Restwert von 16.442,48 €.
Auch Zusatzkosten solltest du nicht ignorieren. Wenn beim Kauf 800 € Versicherung, 500 € Wartung und 300 € Reparaturrücklage pro Jahr angesetzt werden, verschiebt das den Vergleich deutlich. Bei 34.000 € Kaufpreis ist Leasing inklusive Zinseffekt um 8.273,14 € günstiger. Der Kauf ist in dieser Rechnung nicht innerhalb von 15 Jahren günstiger.
Besonders kritisch sind Mehrkilometer und Rückgabe. Wenn beim Leasing Mehrkilometerkosten von 15.000 € und Rückgabekosten von 1.200 € anfallen, kippt das Ergebnis massiv zugunsten des Kaufs. Bei 28.000 € Kaufpreis liegen die Gesamtkosten inklusive Zinseffekt bei 35.261,29 € im Leasing und 17.174,05 € beim Kauf.
Trage im Rechner möglichst nur Kostenunterschiede ein. Wenn Wartung in beiden Varianten gleich anfällt, gehört sie nicht doppelt hinein. Wenn ein Leasingvertrag Vollkasko oder Werkstattbindung verlangt, beim eigenen Auto aber andere Bedingungen gelten, erfasst du nur die Differenz.
Tabellen zum Nachschlagen
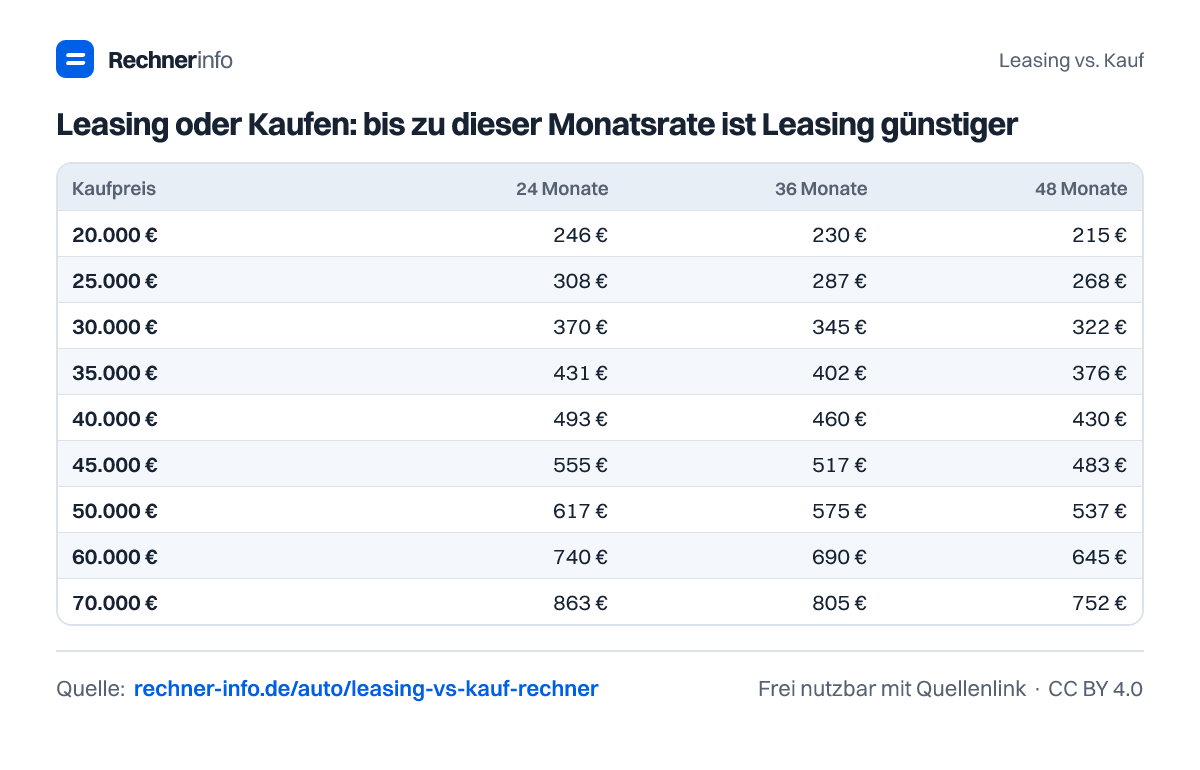
Leasing oder Kaufen: bis zu dieser Monatsrate ist Leasing günstiger
| Kaufpreis | 24 Monate | 36 Monate | 48 Monate |
|---|---|---|---|
| 20.000 € | 246 € | 230 € | 215 € |
| 25.000 € | 308 € | 287 € | 268 € |
| 30.000 € | 370 € | 345 € | 322 € |
| 35.000 € | 431 € | 402 € | 376 € |
| 40.000 € | 493 € | 460 € | 430 € |
| 45.000 € | 555 € | 517 € | 483 € |
| 50.000 € | 617 € | 575 € | 537 € |
| 60.000 € | 740 € | 690 € | 645 € |
| 70.000 € | 863 € | 805 € | 752 € |
Break-even-Restwert: ab diesem Restwert ist Kaufen günstiger
| Leasingrate | Restwert ab | in % vom Kaufpreis |
|---|---|---|
| 199 € | 22.524 € | 68,3 |
| 249 € | 20.025 € | 60,7 |
| 299 € | 17.525 € | 53,1 |
| 349 € | 15.025 € | 45,5 |
| 399 € | 12.526 € | 38,0 |
| 449 € | 10.026 € | 30,4 |
| 499 € | 7.526 € | 22,8 |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Was ist günstiger: Leasing oder Kauf bei einem Auto?
Das hängt vor allem von Restwert, Leasingrate, Laufzeit und Zinseffekt ab. Bei 33.000 € Kaufpreis, 299 € Rate, 3.000 € Sonderzahlung und 48 Monaten Laufzeit ist Leasing inklusive Zinseffekt um 1.024,91 € günstiger. Ohne Zinseffekt wäre der Kauf um 852,00 € günstiger.
Ab wann lohnt sich der Kauf gegenüber Leasing?
Der Kauf lohnt sich, sobald Restwert oder Haltedauer hoch genug sind. Im Beispiel mit 33.000 € Kaufpreis wird der Kauf ab einem Restwert von 17.524,91 € günstiger. Über die Zeit betrachtet ist der Kauf pro Monat ab 58 Monaten Haltedauer günstiger.
Ist Leasing oder Finanzierung besser?
Leasing ist im Finanzierungsbeispiel knapp günstiger, wenn der Zinseffekt berücksichtigt wird. Bei 35.000 € Kaufpreis, 3.000 € Anzahlung und 4,9 % p. a. Sollzins kostet Leasing 24.038,27 €, der Kauf per Kredit 24.659,00 €. Nominal liegt dagegen der Kauf um 245,11 € vorn.
Lohnt sich Leasing für ein E-Auto?
Leasing kann sich beim E-Auto lohnen, wenn der angenommene Restwert niedrig ist. Bei 45.000 € Kaufpreis, 349 € Rate, 0 € Sonderzahlung und 45 % Restwert ist Leasing um 16.274,44 € günstiger. Der Kauf würde sich erst ab einem Restwert von 36.524,44 € lohnen.
Wie wird der Restwert beim Kauf berücksichtigt?
Der Restwert wird beim Kauf von den Kosten abgezogen, weil du das Auto am Ende verkaufen kannst. Bei 33.000,00 € Kaufpreis und 50 % Restwert werden 16.500,00 € abgezogen. Dadurch entstehen nominal 17.300,00 € Kaufkosten nach Restwert.
Was ist der größte Nachteil beim Leasing?
Der größte Kostennachteil sind vertragliche Zusatzkosten, besonders Mehrkilometer und Rückgabe. In einem Beispiel mit 15.000 € Mehrkilometerkosten und 1.200 € Rückgabekosten steigen die Leasingkosten inklusive Zinseffekt auf 35.261,29 €. Der Barkauf liegt dort bei 17.174,05 €.
Was bedeutet der Zinseffekt beim Vergleich leasing oder kaufen?
Der Zinseffekt bewertet, dass Geld beim Barkauf im Auto gebunden ist. Bei 45.000 € Kaufpreis und 3 % p. a. Anlagezins liegen die Kosten inklusive Zinseffekt bei 19.530,61 € für Leasing und 29.048,30 € für Kauf. Ohne diesen Ansatz wäre der Unterschied kleiner.
Was ist steuerlich besser: kaufen oder leasen?
Das lässt sich mit diesem Vergleich nicht pauschal beantworten. Der Rechner bewertet Gesamtkosten, Restwert, Finanzierung und Zinseffekt, aber keine individuelle Steuer. Steuerliche Regeln hängen davon ab, ob du privat, selbstständig oder betrieblich fährst und wie das Fahrzeug genutzt wird.
Quellen und Prüfung
- DAT-Barometer September 2025: Restwerte dreijähriger Pkw nach Antrieb - Deutsche Automobil Treuhand GmbH
- Preisangabenverordnung § 6: effektiver Jahreszins - Bundesministerium der Justiz
- § 506 BGB: Finanzierungshilfen, Leasing mit Restwertgarantie - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Leasing vs. Kauf. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/auto/leasing-vs-kauf-rechner