Break-even-Rechner
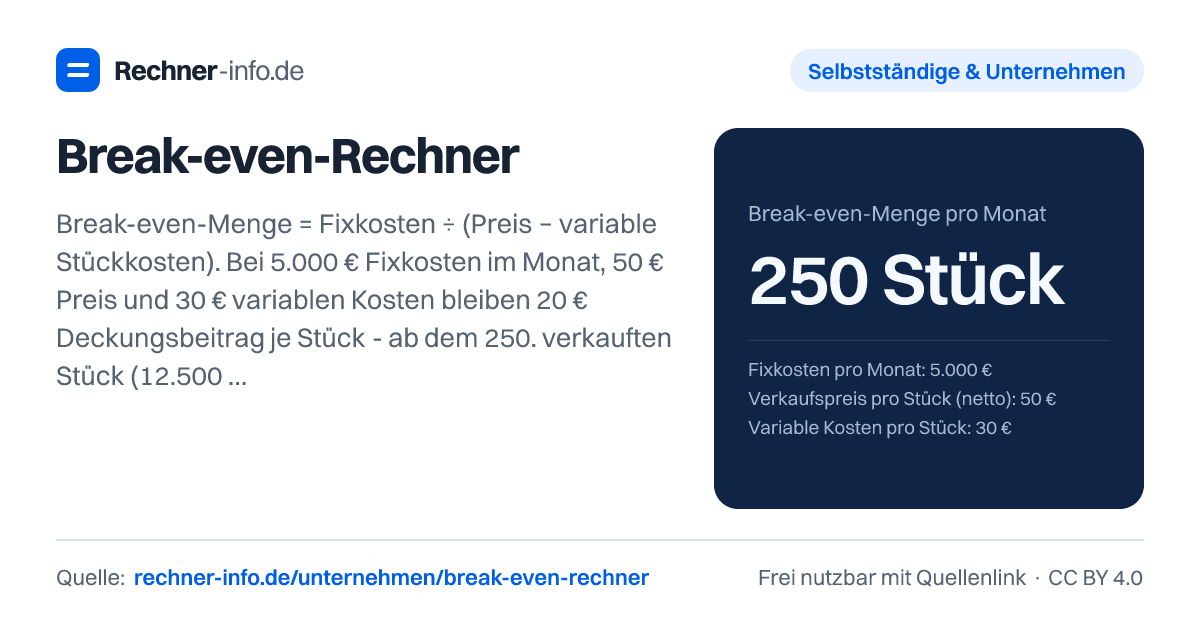
Break-even-Point: 5.000 € Fixkosten, 50 € Preis, 30 € variable Kosten = 250 Stück bzw. 12.500 € Umsatz. Mit Zielgewinn, Sicherheitsabstand und Grafik.
- Break-even-Umsatz pro Monat
- 12.500,00 €
- Break-even-Menge rechnerisch
- 250,00 Stück
- Deckungsbeitrag pro Stück
- 20,00 €
- Deckungsbeitragsquote
- 40 %
- Menge für deinen Zielgewinn
- 250 Stück
- Umsatz für deinen Zielgewinn
- 12.500,00 €
- Gewinn bei deiner Planung pro Monat
- 3.000,00 €
- Sicherheitsabstand (Umsatz darf so stark sinken)
- 37,5 %
- Break-even-Umsatz pro Jahr
- 150.000,00 €
Break-even bei anderen Preisen
| Preis | Deckungsbeitrag | Break-even-Menge | Break-even-Umsatz |
|---|---|---|---|
| 40,00 € | 10,00 € | 500 | 20.000,00 € |
| 45,00 € | 15,00 € | 334 | 15.030,00 € |
| 50,00 € | 20,00 € | 250 | 12.500,00 € |
| 55,00 € | 25,00 € | 200 | 11.000,00 € |
| 60,00 € | 30,00 € | 167 | 10.020,00 € |
Rechenweg mit deinen Zahlen
- Deckungsbeitrag = 50,00 € − 30,00 € = 20,00 € je Stück
- Break-even-Menge = 5.000,00 € ÷ 20,00 € = 250,00 → 250 Stück
- Break-even-Umsatz = 250,00 × 50,00 € = 12.500,00 €
Was sagt der Break-even-Point über dein Unternehmen?
Wenn du den break even point berechnen willst, suchst du den Punkt, an dem deine Erlöse die Kosten genau decken. Darunter machst du Verlust, darüber entsteht Gewinn. Der Rechner kann dir diese Schwelle als Stückzahl, als Umsatz oder als Zeitpunkt anzeigen.
Du gibst dafür Fixkosten, Preis, variable Kosten und bei Bedarf Zielgewinn, Planmenge oder Anfangsinvestition ein.
Die Idee ist einfach: Deine Fixkosten fallen unabhängig vom Absatz an. Dazu gehören zum Beispiel Miete, Gehälter, Leasing, Versicherungen oder Software. Variable Kosten entstehen dagegen pro verkauftem Stück oder als Anteil vom Umsatz, etwa Material, Wareneinsatz, Versand, Zahlungsgebühren oder Provisionen.
Der Break-even-Point ist deshalb keine Umsatzprognose. Er beantwortet eine andere Frage: Welche Mindestleistung muss dein Geschäftsmodell erreichen, damit es seine laufenden Kosten trägt? Für einen Online-Shop kann das eine Stückzahl sein. Für ein Café ist oft der nötige Monatsumsatz praktischer. Für eine Gründung mit Startkosten ist der Zeitpunkt interessant, ab dem die Anfangsinvestition wieder eingespielt ist.
Wie funktioniert die Break-even Formel?
Die wichtigste Break-even Formel lautet in Worten: Fixkosten geteilt durch den Deckungsbeitrag je Stück. Der Deckungsbeitrag je Stück ist der Verkaufspreis minus variable Stückkosten. Er zeigt, wie viel von jedem verkauften Produkt zur Deckung der Fixkosten übrig bleibt.
Ein Beispiel: Bei 50,00 € Verkaufspreis und 30,00 € variablen Kosten beträgt der Deckungsbeitrag 20,00 € je Stück. Bei 5.000,00 € Fixkosten ergibt sich daraus: 5.000,00 € geteilt durch 20,00 € = 250,00 Stück. Der dazugehörige Umsatz liegt bei 12.500,00 €.
Das klingt technisch, ist aber eine sehr praktische Logik: Jedes verkaufte Stück trägt 20,00 € zur Fixkostendeckung bei. Sobald genug Stücke verkauft sind, sind die Fixkosten gedeckt. Alles, was danach mit positivem Deckungsbeitrag verkauft wird, verbessert das Ergebnis.
In der Planung lohnt sich der Blick auf die rechnerische und die praktische Menge. Bei einem Online-Shop mit 3.000,00 € Fixkosten, 39,00 € Preis und 21,00 € Wareneinsatz liegt die rechnerische Menge bei 166,67 Stück. Praktisch brauchst du 167 Stück, weil du keine Bruchteile eines Produkts verkaufen kannst.
Break-even Umsatz berechnen, wenn du mit Prozentkosten arbeitest
Manchmal kennst du keine variablen Kosten je Stück, sondern eine Kostenquote. Das ist typisch, wenn du eher in Umsätzen planst als in Stückzahlen. Dann rechnest du mit der Deckungsbeitragsquote. Sie ist der Anteil vom Umsatz, der nach den variablen Kosten zur Deckung der Fixkosten bleibt.
Bei einem Café mit 12.000,00 € Fixkosten und 30 % Wareneinsatz liegt die Deckungsbeitragsquote bei 70 %. Der Break-even-Umsatz beträgt 17.142,86 € pro Monat. Wenn der geplante Umsatz 20.000 € beträgt, zeigt die Rechnung einen Gewinn von 2.000,00 € und einen Sicherheitsabstand von 14,3 %.
Ein weiteres Beispiel: Bei 5.000 € Fixkosten und 60 % variablen Kosten bleibt eine Deckungsbeitragsquote von 40 %. Der nötige Monatsumsatz bis zur Gewinnschwelle beträgt 12.500,00 €. Bei einem geplanten Umsatz von 20.000 € ergibt sich ein Gewinn von 3.000,00 €.
Diese Umsatzsicht ist hilfreich, wenn dein Sortiment viele unterschiedliche Artikel enthält oder einzelne Preise schwanken. Die Genauigkeit hängt dann stark davon ab, ob deine Kostenquote realistisch ist.
Zielgewinn und Sicherheitsabstand richtig einordnen
Die Gewinnschwelle sagt nur, ab wann du keinen Verlust mehr machst. Wenn du einen bestimmten Gewinn erreichen willst, musst du die Fixkosten und den Zielgewinn zusammen decken. Die Formel bleibt inhaltlich gleich: Du verteilst Fixkosten und gewünschten Gewinn auf den Deckungsbeitrag.
Beispiel: Bei 8.000 € Fixkosten, 120 € Verkaufspreis und 75 € variablen Kosten je Stück beträgt der Deckungsbeitrag 45,00 €. Für einen Zielgewinn von 10.000 € pro Monat brauchst du 400 Stück. Der Umsatz für diesen Zielgewinn liegt bei 48.000,00 €. Die reine Break-even-Menge liegt dagegen bei 178 Stück.
Der Sicherheitsabstand zeigt, wie viel Luft deine Planung hat. Bei 5.000 € Fixkosten, 50 € Preis, 30 € variablen Kosten und 400 Stück geplanter Menge liegt der Gewinn bei 3.000,00 €. Der Umsatz dürfte um 37,5 % sinken, bevor du wieder an der Gewinnschwelle landest.
Ein Sicherheitsabstand von 0 % bedeutet dagegen: Deine Planung liegt genau auf der Schwelle. Bei 15.000 € Fixkosten, 25 % variablen Kosten und 20.000 € geplantem Umsatz ist der Gewinn 0,00 €. Es gibt dann keinen Puffer für schwächere Nachfrage, höhere Kosten oder Rabatte.
Wann lohnt sich mein Unternehmen über die Zeit?
Wenn du eine Anfangsinvestition berücksichtigen willst, reicht die monatliche Gewinnschwelle allein nicht aus. Dann geht es darum, wann die aufgelaufenen Gewinne die Startkosten ausgeglichen haben. Das ist vor allem bei Gründungskosten, Ausstattung, Anlaufverlusten oder Startmarketing sinnvoll.
Ein Beispiel: Du investierst 20.000 €, hast 4.000 € Fixkosten im Monat, verkaufst für 80 € je Stück und hast 50 € variable Kosten je Stück. Bei 300 Stück pro Monat liegt der Deckungsbeitrag bei 30,00 € und der Monatsgewinn bei 5.000,00 €. Der Break-even wird nach 4,0 Monaten erreicht. Die laufende Break-even-Menge liegt bei 134 Stück pro Monat.
Bei einer größeren Investition kann es trotzdem schneller gehen, wenn der monatliche Überschuss hoch ist. Mit 50.000 € Anfangsinvestition, 6.000 € Fixkosten, 150 € Preis, 90 € variablen Kosten und 500 Stück Absatz pro Monat wird der Break-even nach 2,1 Monaten erreicht. Der Monatsgewinn liegt hier bei 24.000,00 €.
Wenn der Absatz wächst, verändert sich die Rechnung Monat für Monat. Bei 30.000 € Startkosten, 4.000 € Fixkosten, 80 € Preis, 35 € variablen Kosten, 60 Stück Startabsatz und 10 % Wachstum pro Monat wird der Break-even nach 15,6 Monaten erreicht. Im ersten Monat liegt der Gewinn noch bei -1.300,00 €.
Typische Fehler beim Gewinnschwelle berechnen
Der häufigste Fehler ist eine unsaubere Trennung von fixen und variablen Kosten. Fixkosten bleiben im betrachteten Zeitraum gleich, variable Kosten hängen an Menge oder Umsatz. Wenn du Versandkosten, Zahlungsgebühren oder Provisionen vergisst, wird der Deckungsbeitrag zu hoch und die Gewinnschwelle sieht besser aus, als sie ist.
Achte außerdem darauf, netto zu rechnen. Verkaufspreis, variable Kosten und Umsatz sollten zur gleichen Sicht passen. Wenn du Bruttopreise mit Nettokosten mischst, verschiebt sich das Ergebnis.
Rundung ist ein weiterer Punkt. Der Rechner kann eine rechnerische Menge wie 177,78 Stück ausgeben. Für die Praxis brauchst du dann 178 Stück, weil die Gewinnschwelle erst mit einem ganzen Verkauf erreicht wird. Dasselbe gilt bei 33,33 Stück: Verkaufen musst du 34 Stück.
Vorsicht auch bei Mischsortimenten. Wenn du mehrere Produkte mit unterschiedlichen Preisen und Kosten verkaufst, ist ein einzelner Durchschnittswert nur so gut wie deine Annahmen. Ändert sich der Produktmix, ändert sich auch der Deckungsbeitrag. Bei Dienstleistungen gilt ähnlich: Prüfe, welche Kosten wirklich mit jedem Auftrag steigen und welche Kosten unabhängig davon weiterlaufen.
Tabellen zum Nachschlagen
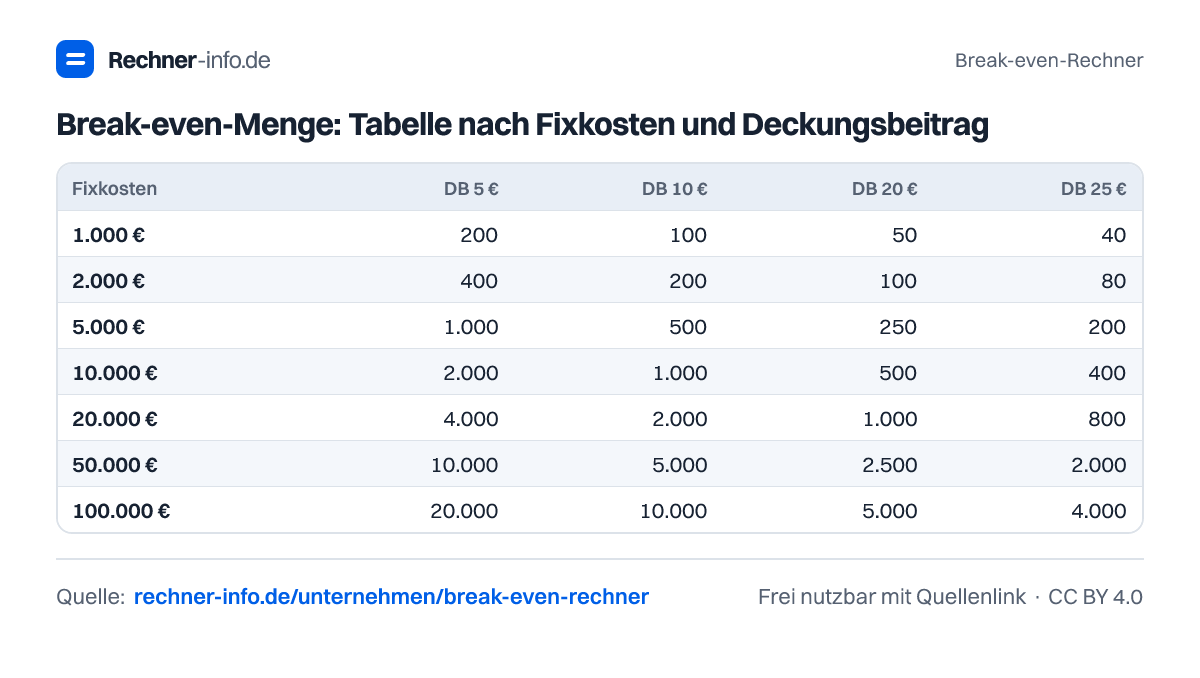
Break-even-Menge: Tabelle nach Fixkosten und Deckungsbeitrag
| Fixkosten | DB 5 € | DB 10 € | DB 20 € | DB 25 € | DB 50 € | DB 100 € |
|---|---|---|---|---|---|---|
| 1.000 € | 200 | 100 | 50 | 40 | 20 | 10 |
| 2.000 € | 400 | 200 | 100 | 80 | 40 | 20 |
| 5.000 € | 1.000 | 500 | 250 | 200 | 100 | 50 |
| 10.000 € | 2.000 | 1.000 | 500 | 400 | 200 | 100 |
| 20.000 € | 4.000 | 2.000 | 1.000 | 800 | 400 | 200 |
| 50.000 € | 10.000 | 5.000 | 2.500 | 2.000 | 1.000 | 500 |
| 100.000 € | 20.000 | 10.000 | 5.000 | 4.000 | 2.000 | 1.000 |
Break-even-Umsatz nach Fixkosten und Deckungsbeitragsquote
| Fixkosten | DB-Quote 20 % | DB-Quote 30 % | DB-Quote 40 % | DB-Quote 50 % | DB-Quote 60 % | DB-Quote 80 % |
|---|---|---|---|---|---|---|
| 1.000 € | 5.000 € | 3.333 € | 2.500 € | 2.000 € | 1.667 € | 1.250 € |
| 2.000 € | 10.000 € | 6.667 € | 5.000 € | 4.000 € | 3.333 € | 2.500 € |
| 5.000 € | 25.000 € | 16.667 € | 12.500 € | 10.000 € | 8.333 € | 6.250 € |
| 10.000 € | 50.000 € | 33.333 € | 25.000 € | 20.000 € | 16.667 € | 12.500 € |
| 20.000 € | 100.000 € | 66.667 € | 50.000 € | 40.000 € | 33.333 € | 25.000 € |
| 50.000 € | 250.000 € | 166.667 € | 125.000 € | 100.000 € | 83.333 € | 62.500 € |
| 100.000 € | 500.000 € | 333.333 € | 250.000 € | 200.000 € | 166.667 € | 125.000 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich den Break-even-Point?
Du berechnest den Break-even-Point, indem du die Fixkosten durch den Deckungsbeitrag je Stück teilst. Der Deckungsbeitrag ist Verkaufspreis minus variable Stückkosten. Wenn du statt Stückkosten eine Kostenquote nutzt, teilst du die Fixkosten durch die Deckungsbeitragsquote. So erhältst du die nötige Menge oder den nötigen Umsatz.
Wie viele Stück muss ich bei 5.000 € Fixkosten, 50 € Preis und 30 € Kosten verkaufen?
Du musst 250 Stück pro Monat verkaufen. Der Deckungsbeitrag beträgt 20,00 € je Stück, weil vom Preis 50,00 € nach 30,00 € variablen Kosten übrig bleiben. Der Break-even-Umsatz liegt bei 12.500,00 €. Bei 400 Stück Planung ergibt sich ein Gewinn von 3.000,00 €.
Wie viele Stück brauche ich für 10.000 € Gewinn im Monat?
Du brauchst 400 Stück, wenn die Fixkosten 8.000 €, der Verkaufspreis 120 € und die variablen Kosten 75 € betragen. Der Deckungsbeitrag liegt bei 45,00 € je Stück. Die reine Break-even-Menge beträgt 178 Stück, der Umsatz für den Zielgewinn liegt bei 48.000,00 €.
Wie berechne ich den Break-even-Umsatz mit variablen Kosten in Prozent?
Du berechnest den Break-even-Umsatz über die Deckungsbeitragsquote. Bei 12.000 € Fixkosten und 30 % variablen Kosten beträgt die Deckungsbeitragsquote 70 %. Der nötige Monatsumsatz liegt dann bei 17.142,86 €. Bei 20.000 € geplantem Umsatz ergibt sich ein Gewinn von 2.000,00 €.
Ab welchem Umsatz lohnt sich mein Unternehmen bei 15.000 € Fixkosten und 25 % variablen Kosten?
Dein Unternehmen erreicht die Gewinnschwelle bei 20.000,00 € Monatsumsatz. Die Deckungsbeitragsquote beträgt 75 %. Bei genau 20.000 € geplantem Umsatz liegt der Gewinn bei 0,00 €, der Sicherheitsabstand ebenfalls bei 0 %. Für Puffer brauchst du also mehr Umsatz oder niedrigere Kosten.
Nach wie vielen Monaten bin ich mit 20.000 € Investition break-even?
Du erreichst den Break-even nach 4,0 Monaten, wenn du 4.000 € Fixkosten, 80 € Verkaufspreis, 50 € variable Kosten und 300 Stück Monatsabsatz hast. Der Deckungsbeitrag beträgt 30,00 € je Stück. Der Monatsgewinn liegt bei 5.000,00 €, die laufende Break-even-Menge bei 134 Stück.
Was bedeutet der Sicherheitsabstand beim Break-even?
Der Sicherheitsabstand zeigt, wie stark dein Umsatz fallen darf, bevor du die Gewinnschwelle unterschreitest. Bei 400 Stück Planung, 5.000 € Fixkosten, 50 € Preis und 30 € variablen Kosten beträgt er 37,5 %. Das heißt: Deine Planung hat noch Abstand zur Verlustzone.
Was passiert, wenn meine variablen Kosten steigen?
Wenn variable Kosten steigen, sinkt der Deckungsbeitrag. Dadurch brauchst du mehr Stück oder mehr Umsatz, um die gleichen Fixkosten zu decken. Besonders kritisch wird das, wenn Preis und variable Kosten nah beieinanderliegen. Dann trägt jeder Verkauf nur wenig zur Fixkostendeckung bei.
Quellen und Prüfung
- Break-even-Analyse - Definition - Gabler Wirtschaftslexikon
- Break-even-Point - Definition - Gabler Wirtschaftslexikon
- Deckungsbeitrag - Definition - Gabler Wirtschaftslexikon
Diese Seite zitieren
Break-even-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/unternehmen/break-even-rechner