Stundenverrechnungssatz-Rechner
Geselle mit 20 € Stundenlohn: Stundenverrechnungssatz rund 51 € netto, weil nur 1.512 von 2.080 bezahlten Stunden produktiv sind. Mit Gemeinkosten und Gewinn.
- Stundenverrechnungssatz brutto
- 61,00 €
- Produktive Stunden pro Jahr (je Mitarbeiter)
- 1.512 Std.
- Bezahlte Stunden pro Jahr
- 2.080 Std.
- Lohnkosten pro Mitarbeiter und Jahr
- 50.460,80 €
- Lohnkosten je produktiver Stunde
- 33,37 €
- Lohnzusatzfaktor (Lohnkosten je Stunde ÷ Stundenlohn)
- 1,67
- Gemeinkosten je produktiver Stunde
- 13,23 €
- Selbstkosten je Stunde (ohne Gewinn)
- 46,60 €
Rechenweg mit deinen Zahlen
- Anwesenheit = (260 − 30 − 10 − 10) = 210 Tage × 8 Std.; davon 90 % produktiv = 1.512 Std.
- Lohnkosten = 20,00 € × 2.080 bezahlte Std. × (1 + 21,3 %) = 50.460,80 € → 33,37 € je Std.
- Gemeinkosten = 60.000,00 € ÷ (1.512 Std. × 3 MA) = 13,23 € je Std.
- SVS = 46,60 € × (1 + 10 %) = 51,26 € netto
Was bedeutet Stundenverrechnungssatz im Handwerk?
Der Stundenverrechnungssatz ist der Betrag, den ein Betrieb pro abrechenbarer Arbeitsstunde verlangen muss, damit Lohn, Ausfallzeiten, Lohnnebenkosten, Gemeinkosten sowie Wagnis und Gewinn gedeckt sind. Er ist deshalb deutlich höher als der Bruttostundenlohn auf der Lohnabrechnung.
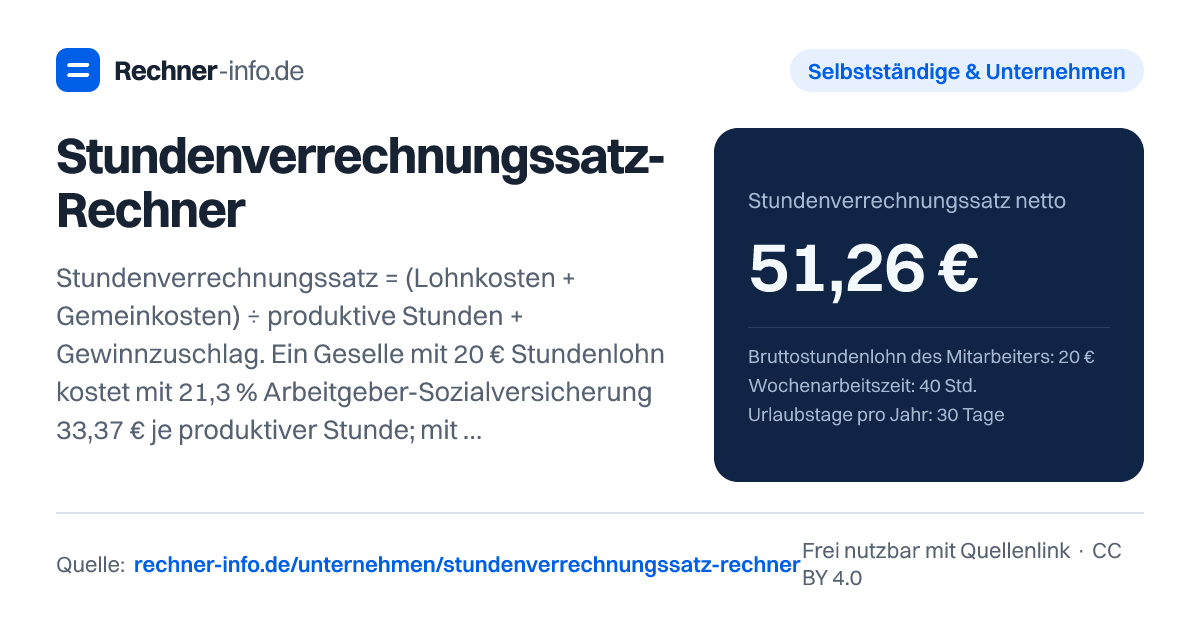
Wenn ein Geselle zum Beispiel 20 € Bruttostundenlohn erhält, ist das noch kein kostendeckender Verkaufspreis. Im Beispiel entstehen daraus Lohnkosten je produktiver Stunde von 33,37 €. Dazu kommen Gemeinkosten je produktiver Stunde von 13,23 €. Vor Gewinn liegt der Betrieb damit bei 46,60 € Selbstkosten je Stunde. Erst mit Zuschlag ergibt sich ein Stundenverrechnungssatz netto von 51,26 € und brutto von 61,00 €.
Der Unterschied entsteht, weil du nicht jede bezahlte Stunde verkaufen kannst. Urlaub, Feiertage, Krankheit, Fahrten, Rüstzeiten, Werkstattzeiten und Verwaltung laufen weiter, obwohl dafür oft keine eigene Rechnungsposition beim Kunden steht. Genau diese Lücke muss der Stundenverrechnungssatz schließen.
Wie funktioniert die Stundenverrechnungssatz Formel?
Die Rechnung läuft in Worten so: Du ermittelst zuerst die jährlichen Lohnkosten. Diese teilst du durch die produktiven Stunden. Dann verteilst du die Gemeinkosten auf die produktiven Stunden und produktiven Mitarbeiter. Auf die Summe aus Lohnkosten je produktiver Stunde und Gemeinkosten je produktiver Stunde kommt der Zuschlag für Wagnis und Gewinn.
Im Beispiel mit 20 € Stundenlohn, 40 Std. Wochenarbeitszeit, 30 Tage Urlaub, 10 Tage Feiertagen, 10 Tage Krankheit und 10 % nicht verrechenbarer Zeit entstehen 1.512 Std. produktive Stunden pro Jahr je Mitarbeiter. Bezahlt werden aber 2.080 Std. pro Jahr.
Die Lohnkosten pro Mitarbeiter und Jahr liegen bei 50.460,80 €. Auf die produktiven Stunden verteilt sind das 33,37 € je Stunde. Die Gemeinkosten von 60.000 € werden auf 3 produktive Mitarbeiter verteilt und ergeben 13,23 € je produktiver Stunde. Zusammen sind das 46,60 € Selbstkosten je Stunde. Mit 10 % Wagnis und Gewinn ergibt die Rechnung 51,26 € netto.
Für den Kundenpreis kommt je nach Umsatzsteuer noch der Bruttopreis hinzu. Im Beispiel mit 19 % Umsatzsteuer sind das 61,00 € brutto.
Produktive Stunden berechnen - warum die Auslastung so stark wirkt
Produktive Stunden sind die Stunden, die du wirklich abrechnen kannst. Sie sind nicht dasselbe wie Anwesenheit und auch nicht dasselbe wie bezahlte Arbeitszeit. Ein Mitarbeiter kann da sein, aber gerade Material holen, ein Fahrzeug beladen, Werkzeug pflegen, intern abstimmen oder eine Reklamation klären. Diese Zeit ist betrieblich nötig, wird aber oft nicht direkt verkauft.
Die Wirkung siehst du an den Beispielen. Bei 25 € Bruttostundenlohn, 38 Std. Wochenarbeitszeit, 28 Urlaubstagen und 15 % unproduktiver Zeit bleiben 1.370 Std. produktive Stunden. Der Stundenverrechnungssatz liegt dann bei 64,19 € netto und 76,39 € brutto.
In einer Kfz-Werkstatt mit 22 € Stundenlohn, 40 Std. Wochenarbeitszeit, 30 Urlaubstagen, 8 Krankheitstagen und 20 % nicht verrechenbarer Zeit bleiben 1.357 Std. produktive Stunden. Der Netto-Satz liegt bei 61,22 €, brutto bei 72,85 €. Obwohl der Stundenlohn niedriger ist als im anderen Beispiel, drücken die nicht verrechenbaren Zeiten stark auf die verkaufbaren Stunden.
Für eine realistische Kalkulation solltest du nicht nur Wunschwerte eintragen. Nimm Zeiten aus Auftragszetteln, Werkstattkarten, Kalendern oder Zeiterfassung. Wenn du Rüstzeiten, Fahrten und interne Arbeiten zu niedrig ansetzt, sieht der Stundensatz günstig aus, trägt aber später die Kosten nicht.
Stundenverrechnungssatz selbstständig berechnen
Bei Solo-Selbstständigen funktioniert die Logik ähnlich, aber die Eingaben heißen anders. Statt Mitarbeiterlohn steht dein gewünschtes Nettoeinkommen im Mittelpunkt. Dazu kommen Steuern und Vorsorge, Betriebskosten, Arbeitstage, Arbeitsstunden pro Tag, nicht abrechenbare Zeit sowie ein Zuschlag für Rücklagen und Gewinn.
Die Formel in Worten: Du bestimmst zuerst, welcher Gewinn vor Steuern und Vorsorge nötig ist, damit dein gewünschtes Nettoeinkommen übrig bleibt. Dazu addierst du deine Betriebskosten. Diesen nötigen Jahresumsatz teilst du durch deine produktiven Stunden.
Ein Beispiel: Bei 60.000 € gewünschtem Nettoeinkommen, 35 % Steuern und Vorsorge, 10.000 € Betriebskosten, 220 Tage, 8 Std. pro Tag und 20 % nicht abrechenbarer Zeit entstehen 1.408 Std. produktive Stunden. Der nötige Gewinn vor Steuern und Vorsorge beträgt 92.307,69 €, der nötige Jahresumsatz netto 102.307,69 €. Daraus ergibt sich ein Stundensatz netto von 72,66 € und brutto von 86,47 €.
Andere Annahmen ändern das Ergebnis spürbar. Bei 55.000 € Nettoeinkommen, 30 % Steuern und Vorsorge, 12.000 € Betriebskosten und 220 Arbeitstagen liegt der Satz bei 64,33 € netto. Bei 70.000 € Nettoeinkommen, 40 % Steuerquote und 15 % Ausfallzeit sind es 84,67 € netto.
Typische Fehler beim Stundensatz kalkulieren
Der häufigste Fehler ist, den Bruttostundenlohn mit dem Verkaufspreis zu verwechseln. Ein Lohn von 20 € führt im Beispiel nicht zu einem Verkaufspreis in dieser Höhe, sondern zu 33,37 € Lohnkosten je produktiver Stunde, bevor Gemeinkosten und Gewinn berücksichtigt sind.
Auch Gemeinkosten werden oft zu niedrig angesetzt. Dazu gehören zum Beispiel Miete, Fahrzeuge, Werkzeug, Versicherungen, Büro, Buchhaltung und der Unternehmerlohn, wenn der Chef nicht vollständig produktiv arbeitet. Im Beispiel machen die Gemeinkosten 13,23 € je produktiver Stunde aus. In einer Kfz-Werkstatt mit 120.000 € Gemeinkosten und 4 produktiven Mitarbeitern liegen sie bei 21,01 € je Stunde.
Ein weiterer Fehler ist ein zu optimistischer Blick auf Ausfallzeiten. Wenn du 10 % nicht verrechenbare Zeit einträgst, aber tatsächlich deutlich mehr Zeit in Fahrten, Rüsten, Akquise oder Verwaltung geht, ist der errechnete Satz zu niedrig. Das merkst du oft erst, wenn der Umsatz da ist, aber der Gewinn fehlt.
Wenn dein berechneter Stundenverrechnungssatz über dem Marktpreis liegt, ist das kein Rechenfehler. Dann musst du prüfen, welche Stellschraube realistisch ist: Gemeinkosten senken, produktive Stunden erhöhen, Leistungen anders bündeln, Aufträge mit niedriger Marge ablehnen oder den Nutzen für Kunden klarer bepreisen. Senkst du nur den Satz, verschiebst du das Problem in die Liquidität.
Tabellen zum Nachschlagen
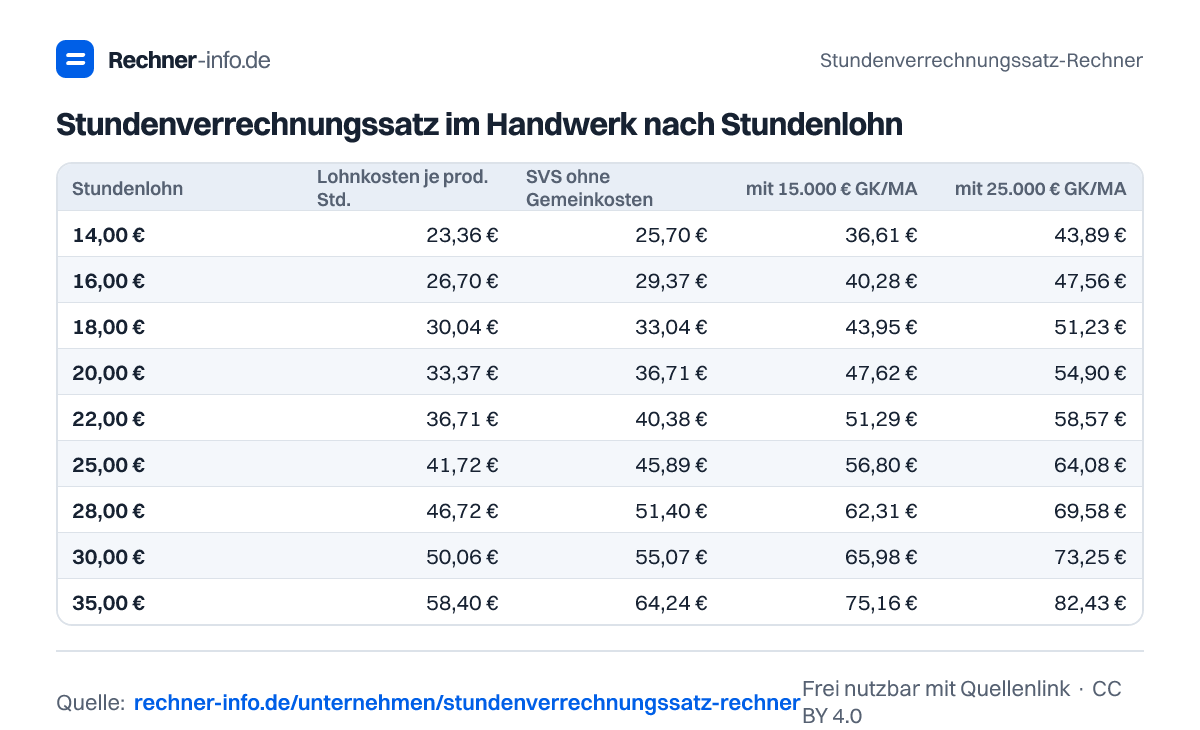
Stundenverrechnungssatz im Handwerk nach Stundenlohn
| Stundenlohn | Lohnkosten je prod. Std. | SVS ohne Gemeinkosten | mit 15.000 € GK/MA | mit 25.000 € GK/MA |
|---|---|---|---|---|
| 14,00 € | 23,36 € | 25,70 € | 36,61 € | 43,89 € |
| 16,00 € | 26,70 € | 29,37 € | 40,28 € | 47,56 € |
| 18,00 € | 30,04 € | 33,04 € | 43,95 € | 51,23 € |
| 20,00 € | 33,37 € | 36,71 € | 47,62 € | 54,90 € |
| 22,00 € | 36,71 € | 40,38 € | 51,29 € | 58,57 € |
| 25,00 € | 41,72 € | 45,89 € | 56,80 € | 64,08 € |
| 28,00 € | 46,72 € | 51,40 € | 62,31 € | 69,58 € |
| 30,00 € | 50,06 € | 55,07 € | 65,98 € | 73,25 € |
| 35,00 € | 58,40 € | 64,24 € | 75,16 € | 82,43 € |
Stundensatz für Selbstständige nach Wunsch-Nettoeinkommen
| Netto pro Monat | Stundensatz netto | Tagessatz (8 Std.) | Jahresumsatz |
|---|---|---|---|
| 1.500 € | 26,77 € | 214,16 € | 37.692 € |
| 2.000 € | 33,33 € | 266,61 € | 46.923 € |
| 2.500 € | 39,88 € | 319,06 € | 56.154 € |
| 3.000 € | 46,44 € | 371,50 € | 65.385 € |
| 3.500 € | 52,99 € | 423,95 € | 74.615 € |
| 4.000 € | 59,55 € | 476,40 € | 83.846 € |
| 5.000 € | 72,66 € | 581,29 € | 102.308 € |
| 6.000 € | 85,77 € | 686,19 € | 120.769 € |
| 8.000 € | 112,00 € | 895,98 € | 157.692 € |
Produktive Stunden pro Jahr bei 40-Stunden-Woche
| Urlaub + Krankheit | 0 % unproduktiv | 10 % | 20 % | 30 % |
|---|---|---|---|---|
| 24 + 5 Tage | 1.768 | 1.591 | 1.414 | 1.238 |
| 25 + 10 Tage | 1.720 | 1.548 | 1.376 | 1.204 |
| 30 + 10 Tage | 1.680 | 1.512 | 1.344 | 1.176 |
| 30 + 15 Tage | 1.640 | 1.476 | 1.312 | 1.148 |
| 30 + 20 Tage | 1.600 | 1.440 | 1.280 | 1.120 |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der Stundenverrechnungssatz bei 20 € Stundenlohn?
Der Stundenverrechnungssatz liegt im Beispiel bei 51,26 € netto und 61,00 € brutto. Grundlage sind 20 € Bruttostundenlohn, 40 Std. Wochenarbeitszeit, 30 Tage Urlaub, 10 Tage Feiertage, 10 Tage Krankheit, 10 % nicht verrechenbare Zeit, 60.000 € Gemeinkosten, 3 produktive Mitarbeiter und 10 % Wagnis und Gewinn.
Warum ist der Stundenverrechnungssatz höher als der Stundenlohn?
Der Stundenverrechnungssatz ist höher, weil bezahlte Stunden nicht vollständig abrechenbar sind. Im Beispiel werden 2.080 Std. bezahlt, aber nur 1.512 Std. produktiv verkauft. Dadurch steigen 20 € Stundenlohn auf 33,37 € Lohnkosten je produktiver Stunde, bevor Gemeinkosten und Gewinn dazukommen.
Was sind produktive Stunden beim Stundenverrechnungssatz?
Produktive Stunden sind die abrechenbaren Arbeitsstunden. Im Beispiel bleiben bei 40 Std. Wochenarbeitszeit, 30 Tage Urlaub, 10 Tage Feiertagen, 10 Tage Krankheit und 10 % nicht verrechenbarer Zeit 1.512 Std. pro Jahr übrig. Fahrten, Rüsten, Werkstattorganisation und interne Abstimmungen zählen meist nicht dazu.
Wie hoch ist der Stundenverrechnungssatz in einer Kfz-Werkstatt?
Im Kfz-Beispiel liegt der Stundenverrechnungssatz bei 71,02 € netto und 84,52 € brutto. Gerechnet wurde mit 24 € Stundenlohn, 120.000 € Gemeinkosten, 4 produktiven Mitarbeitern, 15 % nicht verrechenbarer Zeit und 12 % Wagnis und Gewinn.
Wie berechne ich meinen Stundensatz als Selbstständiger?
Als Selbstständiger teilst du den nötigen Jahresumsatz durch deine produktiven Stunden. Bei 60.000 € gewünschtem Nettoeinkommen, 35 % Steuern und Vorsorge, 10.000 € Betriebskosten, 220 Tagen, 8 Std. pro Tag und 20 % nicht abrechenbarer Zeit ergibt sich 72,66 € netto je Stunde.
Welche Gemeinkosten gehören in den Stundenverrechnungssatz?
In den Stundenverrechnungssatz gehören Gemeinkosten wie Miete, Fahrzeuge, Werkzeug, Versicherungen, Büro, Buchhaltung und nicht direkt abrechenbarer Unternehmerlohn. Im Beispiel werden 60.000 € Gemeinkosten auf 3 produktive Mitarbeiter verteilt. Daraus entstehen 13,23 € Gemeinkosten je produktiver Stunde.
Wie wirkt sich Urlaub auf den Stundenverrechnungssatz aus?
Urlaub senkt die produktiven Stunden und erhöht damit den Satz je abrechenbarer Stunde. Im Beispiel mit 30 Tage Urlaub, 10 Tage Feiertagen, 10 Tage Krankheit und 10 % nicht verrechenbarer Zeit bleiben 1.512 Std. produktiv. Bezahlt werden trotzdem 2.080 Std. pro Jahr.
Ist der Stundenverrechnungssatz netto oder brutto?
Der Stundenverrechnungssatz wird meist netto kalkuliert. Der Bruttopreis hängt von der Umsatzsteuer ab. Im Beispiel beträgt der Satz 51,26 € netto und bei 19 % Umsatzsteuer 61,00 € brutto. Für Geschäftskunden ist oft der Nettowert entscheidend, für Privatkunden der Bruttopreis.
Quellen und Prüfung
- § 241 SGB V - Allgemeiner Beitragssatz der Krankenversicherung - Bundesministerium der Justiz
- Bekanntmachung des durchschnittlichen Zusatzbeitragssatzes 2026 (§ 242a SGB V) - Bundesanzeiger / Bundesministerium für Gesundheit
- § 3 BUrlG - Mindesturlaub 24 Werktage - Bundesministerium der Justiz
Diese Seite zitieren
Stundenverrechnungssatz-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/unternehmen/stundenverrechnungssatz-rechner