zvE-Rechner
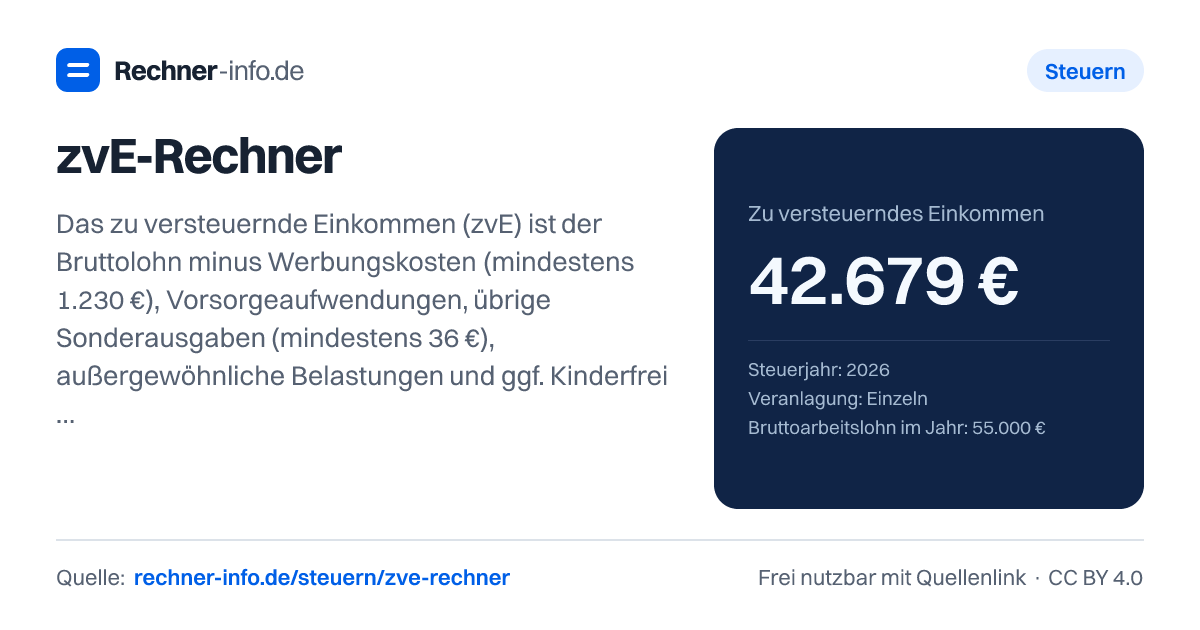
zvE 2026 berechnen: Bruttolohn − Werbungskosten − Vorsorge − Sonderausgaben. 55.000 € Brutto (ledig, gesetzlich versichert) = 42.679 € zvE.
- Summe der Einkünfte
- 53.770,00 €
- Gesamtbetrag der Einkünfte?
- 53.770,00 €
- Abziehbare Vorsorgeaufwendungen
- 11.054,98 €
- Übrige Sonderausgaben
- 36,00 €
- Einkommen (vor Kinderfreibeträgen)
- 42.679,02 €
- Abzüge vom Bruttolohn insgesamt
- 12.321,00 €
- Einkommensteuer auf das zvE
- 8.070,00 €
- Solidaritätszuschlag
- 0,00 €
- Durchschnittssteuersatz (ESt ÷ zvE)
- 18,91 %
- Grenzsteuersatz?
- 32,58 %
- Günstigerprüfung Kinder
- keine Kinder angegeben
Rechenschema vom Brutto zum zvE (§ 2 EStG)
| Posten | Betrag |
|---|---|
| Bruttoarbeitslohn | 55.000,00 € |
| − Werbungskosten (mind. Pauschbetrag 1.230 € je Arbeitnehmer) | -1.230,00 € |
| = Einkünfte aus nichtselbständiger Arbeit | 53.770,00 € |
| = Summe der Einkünfte | 53.770,00 € |
| = Gesamtbetrag der Einkünfte | 53.770,00 € |
| − Altersvorsorge (Rentenversicherung, Basisrente) | -5.115,00 € |
| − Kranken-, Pflege- und Arbeitslosenversicherung | -5.939,98 € |
| − Sonderausgaben-Pauschbetrag (§ 10c) | -36,00 € |
| = Einkommen | 42.679,02 € |
| = zu versteuerndes Einkommen | 42.679,00 € |
Rechenweg mit deinen Zahlen
- Summe der Einkünfte 53.770,00 € = Gesamtbetrag der Einkünfte 53.770,00 €
- − Vorsorge 11.054,98 € (Altersvorsorge 5.115,00 €, KV/PV/AV 5.939,98 €) − übrige Sonderausgaben 36,00 € = Einkommen 42.679,02 €
- → zvE 42.679 € (auf volle Euro abgerundet)
- Grundtarif § 32a EStG 2026: Einkommensteuer 8.070 €, Grenzsteuersatz 32,58 %
Was bedeutet zu versteuerndes Einkommen berechnen?
Wenn du dein zu versteuerndes Einkommen berechnen willst, gehst du nicht einfach vom Brutto zum Netto. Das zvE ist die Bemessungsgrundlage für die Einkommensteuer. Darauf wird der Tarif nach § 32a EStG angewendet. Deshalb kann dein zvE deutlich niedriger sein als dein Bruttoarbeitslohn, ohne dass es deinem ausgezahlten Netto entspricht.
Der Weg läuft über mehrere Stufen: Aus dem Bruttoarbeitslohn werden zunächst die Einkünfte aus nichtselbständiger Arbeit. Danach kommen weitere Einkunftsarten dazu, zum Beispiel Gewinn aus Selbstständigkeit, Vermietung oder Rente. Anschließend werden bestimmte Abzüge berücksichtigt, etwa Vorsorgeaufwendungen, Sonderausgaben, außergewöhnliche Belastungen und in passenden Fällen Kinderfreibeträge.
Ein wichtiger Punkt: Das zvE ist nicht der Betrag, den du tatsächlich auf dem Konto hast. Lohnsteuer, Krankenversicherung, Pflegeversicherung oder Rentenversicherung wirken unterschiedlich. Manche Beiträge mindern das zvE, andere Zahlungen sind bereits beim Lohnabzug gelaufen oder werden später in der Steuerberechnung berücksichtigt. Der Rechner bildet das Rechenschema nach § 2 EStG ab, ersetzt aber keinen Steuerbescheid und keine Prüfung deiner Belege.
So funktioniert der zvE-Rechner 2026
Gib Steuerjahr, Veranlagung, Bruttoarbeitslohn, Werbungskosten und passende Zusatzangaben wie Kinder, Vorsorge, Spenden oder weitere Einkünfte ein.
Die Berechnung folgt diesem Schema in Worten: Von der Summe der Einkünfte werden zuerst mögliche Entlastungen und Verluste abgezogen, danach Sonderausgaben und außergewöhnliche Belastungen. Das Ergebnis ist das Einkommen. Wenn Kinderfreibeträge günstiger sind als das Kindergeld, werden sie im letzten Schritt berücksichtigt. Daraus entsteht das zu versteuernde Einkommen.
Ein Beispiel für 2026: Bei 55.000 € Bruttoarbeitslohn und 1.230 € Werbungskosten ergeben sich 53.770,00 € Summe der Einkünfte. Davon gehen 11.054,98 € abziehbare Vorsorgeaufwendungen und 36,00 € übrige Sonderausgaben ab. Das Einkommen vor Kinderfreibeträgen liegt bei 42.679,02 €. Für den Tarif wird daraus ein zvE von 42.679 €. Die Einkommensteuer beträgt in dieser Rechnung 8.070,00 €, der Solidaritätszuschlag 0,00 €.
Du siehst daran auch den Unterschied zwischen Brutto und zvE: Das Brutto ist der Ausgangswert aus deiner Lohnsteuerbescheinigung. Das zvE ist der steuerliche Endwert nach den zulässigen Abzügen. Bei 45.000 € Bruttoarbeitslohn und 1.230 € Werbungskosten liegt das zvE im Beispiel bei 34.688 €. Bei 60.000 € Bruttoarbeitslohn und 2.000 € Werbungskosten sind es 45.904 €.
Was ist der Unterschied zwischen Gesamtbetrag der Einkünfte und zvE?
Der Gesamtbetrag der Einkünfte ist eine Zwischenstufe. Er fasst die steuerlich relevanten Einkünfte zusammen, bevor viele private Abzüge ins Spiel kommen. Bei Arbeitnehmern entsteht er typischerweise aus Bruttoarbeitslohn minus Werbungskosten. Weitere Einkünfte erhöhen oder mindern diese Stufe, je nachdem ob ein Überschuss, Gewinn oder Verlust vorliegt.
Beim Beispiel mit 80.000 € Bruttoarbeitslohn und 3.000 € Werbungskosten beträgt die Summe der Einkünfte 77.000,00 €. Nach 14.972,96 € abziehbaren Vorsorgeaufwendungen und 36,00 € übrigen Sonderausgaben bleibt ein zvE von 61.991 €. Die Einkommensteuer liegt bei 15.008,00 €.
Weitere Einkünfte können den Abstand zwischen Brutto und zvE stark verändern. In einer Rechnung mit 20.000 € Gewinn aus Selbstständigkeit und 10.000 € Vermietung zusätzlich zu Arbeitslohn steigt die Summe der Einkünfte auf 83.770,00 €. Das zvE liegt dann bei 72.679 €, die Einkommensteuer bei 19.389,00 €. Bei Renten zählt nicht immer die gesamte Bruttorente als steuerpflichtige Einkunft. In einer Rechnung mit 25.000 € gesetzlicher Rente brutto und Rentenbeginn 2020 ergibt sich zusammen mit Arbeitslohn ein zvE von 62.577 €.
Kapitalerträge gehören in vielen Fällen nicht in diese Rechnung, wenn sie bereits mit der Abgeltungsteuer erledigt sind. Dafür gibt es den Sparer-Pauschbetrag von 1.000 € bei Einzelveranlagung und 2.000 € bei Zusammenveranlagung.
zvE berechnen bei Ehe, Kindern und Kinderbetreuung
Bei Ehepaaren kommt es darauf an, ob ihr zusammen veranlagt werdet. Dann werden die Einkünfte beider Personen zusammengeführt und der Splittingtarif angewendet. Das ändert nicht das Rechenschema bis zum zvE, aber die spätere Steuerberechnung.
Ein Ehepaar mit 50.000 € und 30.000 € Bruttoarbeitslohn sowie jeweils 1.230 € Werbungskosten kommt 2026 auf 77.540,00 € Summe der Einkünfte. Nach 16.079,96 € abziehbaren Vorsorgeaufwendungen und 72,00 € übrigen Sonderausgaben liegt das zvE bei 61.388 €. Die Einkommensteuer beträgt 8.826,00 €.
Bei 70.000 € und 35.000 € Bruttoarbeitslohn sowie jeweils 1.500 € Werbungskosten liegt die Summe der Einkünfte bei 102.000,00 €. Das zvE beträgt 80.850 €, die Einkommensteuer 14.688,00 €. Der Durchschnittssteuersatz in dieser Rechnung liegt bei 18,17 %, der Grenzsteuersatz bei 31,8 %.
Kinder wirken nicht automatisch durch einen Abzug der Freibeträge. Es läuft eine Günstigerprüfung: Entweder bleibt das Kindergeld günstiger, oder Kinderfreibeträge senken das zvE. In einem Beispiel mit 28.000 € Bruttoarbeitslohn, 2 Kindern und 4.000 € Kinderbetreuungskosten sind 3.200,00 € übrige Sonderausgaben abziehbar. Das zvE liegt bei 18.179 €. Die Prüfung ergibt: Kindergeld günstiger, weil der diesem Elternteil zugerechnete Vergleichsanteil von 3.108 € über der Ersparnis von 1.126 € liegt. Das ist bei Einzelveranlagung der hälftige Anspruch für die 2 Kinder, nicht das gesamte an die Familie gezahlte Kindergeld. Die Freibeträge werden daher nicht abgezogen.
Kinderbetreuungskosten können trotzdem beim zvE helfen. Abziehbar sind 80 % der Kosten, höchstens 4.800 € je Kind. Der Kinder- und BEA-Freibetrag je Kind beträgt 4.878 € als regulärer Elternanteil bei Einzelveranlagung und 9.756 € für beide Eltern zusammen. Abweichende Übertragungen der Freibeträge bildet diese Standardannahme nicht ab.
Welche Abzüge du beim zu versteuernden Einkommen leicht falsch einordnest
Der häufigste Fehler ist die Verwechslung von Werbungskosten und Sonderausgaben. Werbungskosten hängen mit deinem Job zusammen: Fahrten, Arbeitsmittel oder Homeoffice. Für Arbeitnehmer zählt mindestens der Arbeitnehmer-Pauschbetrag von 1.230 € je Arbeitnehmer. Höhere tatsächliche Werbungskosten bringen nur etwas, wenn du sie ansetzen kannst und sie über dem Pauschbetrag liegen.
Sonderausgaben sind etwas anderes. Dazu gehören zum Beispiel Vorsorgeaufwendungen, Kirchensteuer, Spenden oder Kinderbetreuungskosten. Der Sonderausgaben-Pauschbetrag beträgt 36 € bei Einzelveranlagung und 72 € bei Zusammenveranlagung. Spenden und Mitgliedsbeiträge sind nur innerhalb der steuerlichen Grenzen abziehbar. Im Rechner werden sie als weitere Abzüge erfasst, wenn du diese Option aktivierst.
Außergewöhnliche Belastungen wirken nicht immer in voller Höhe. Krankheits- und Pflegekosten werden nur berücksichtigt, soweit sie steuerlich abziehbar sind. In einer Rechnung mit 35.000 € Bruttoarbeitslohn, 1.500 € Spenden und 800 € Krankheitskosten beträgt das zvE 25.234 €. Die übrigen Sonderausgaben liegen bei 1.500,00 €. Die Krankheitskosten senken das zvE in dieser Rechnung nicht zusätzlich sichtbar, weil die zumutbare Belastung greift.
Auch Kirchensteuer wird oft missverstanden. Wenn du kirchensteuerpflichtig bist, kann der Rechner die Kirchensteuer zur Einkommensteuer ausweisen. Bei 50.000 € Bruttoarbeitslohn und Kirchensteuerpflicht in Nordrhein-Westfalen liegt das zvE bei 38.684 €. Die Einkommensteuer beträgt 6.796,00 €, die Kirchensteuer 611,64 €. Die gezahlte Kirchensteuer kann in späteren Berechnungen als Sonderausgabe relevant sein, wenn sie als im Jahr gezahlte Kirchensteuer erfasst wird.
Prüfe zum Schluss, ob deine Eingaben zur Sozialversicherung passen. Für gesetzlich versicherte Arbeitnehmer werden Beiträge aus dem Brutto berücksichtigt. Selbstständige, Beamte oder privat Versicherte müssen eigene Beiträge gesondert eintragen. Eine Rechnung mit 48.000 € Gewinn, 4.800 € privater Krankenversicherung und 3.000 € Basisrente kommt auf 40.164 € zvE.
Grundfreibetrag und Steuerbescheid richtig lesen
Der Grundfreibetrag ist kein zusätzlicher Posten, den du in der zvE-Rechnung einfach abziehst. Er steckt im Einkommensteuertarif. Für 2026 beträgt er 12.348 € bei Einzelveranlagung und 24.696 € bei Zusammenveranlagung. Erst der Tarif entscheidet, welche Steuer aus dem zvE entsteht.
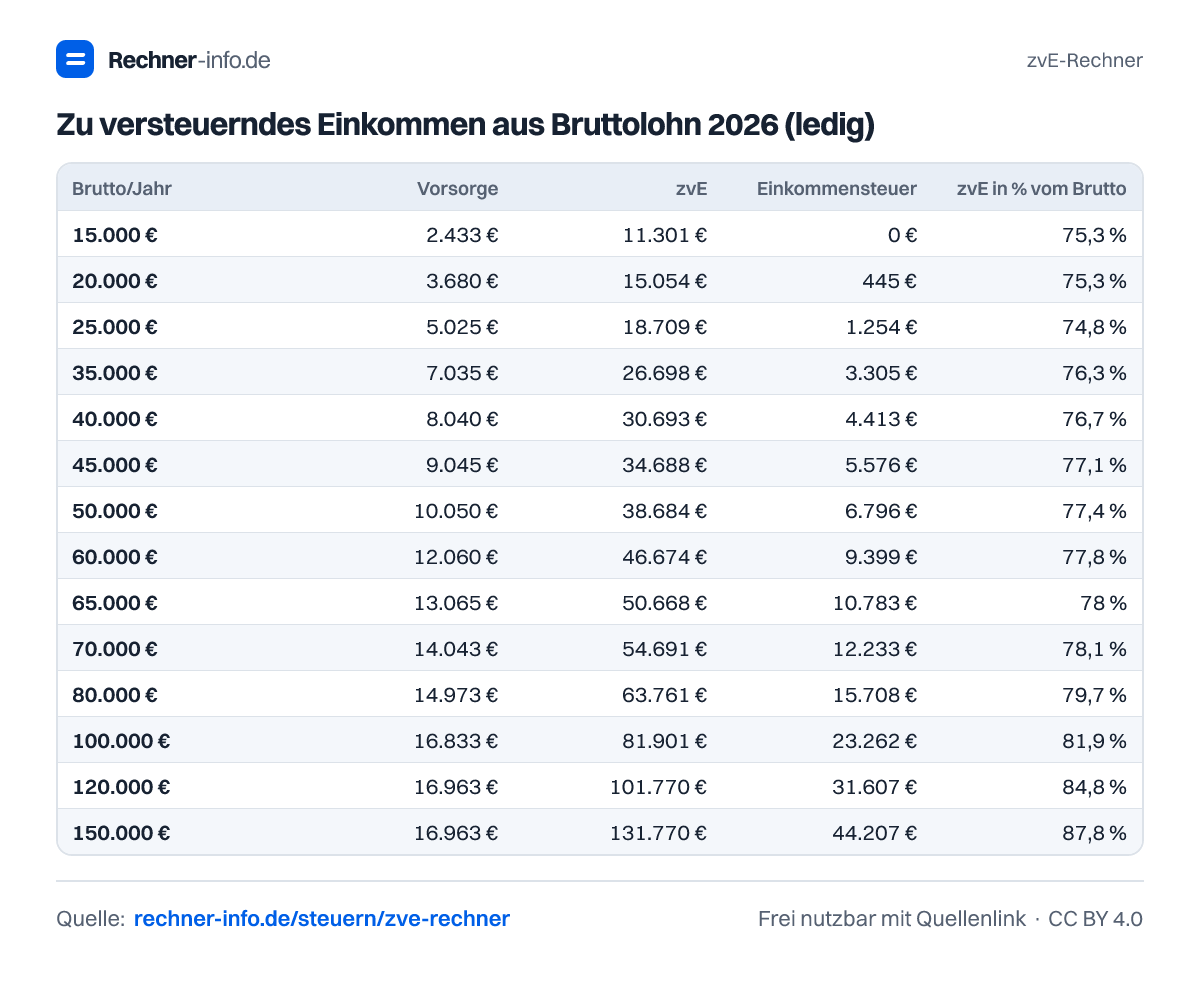
Das sieht man an der Tabelle für ledige Arbeitnehmer: Bei 15.000 € Bruttoarbeitslohn ergibt sich ein zvE von 11.301 € und eine Einkommensteuer von 0 €. Bei 20.000 € Bruttoarbeitslohn liegt das zvE bei 15.054 € und die Einkommensteuer bei 445 €. Der Sprung entsteht nicht durch einen weiteren Abzug, sondern durch den Tarifverlauf.
Im Steuerbescheid findest du das zu versteuernde Einkommen meist im Berechnungsteil zur Einkommensteuer. Davor stehen die Zwischenschritte wie Einkünfte, Gesamtbetrag der Einkünfte, Sonderausgaben und außergewöhnliche Belastungen. Wenn dein Bescheid vom Rechner abweicht, liegt es oft an anderen anerkannten Werbungskosten, abweichenden Vorsorgeaufwendungen, Kirchensteuererstattungen, Rentenanteilen, Verlustvorträgen oder Nachweisen, die das Finanzamt anders eingeordnet hat.
Nutze die Rechnung deshalb als Plausibilitätscheck: Stimmen die großen Blöcke, ist die Richtung meist nachvollziehbar. Für Einspruchsfristen, Belegfragen oder Sonderfälle mit mehreren Einkunftsarten solltest du den Bescheid selbst Zeile für Zeile prüfen oder fachlichen Rat einholen.
Tabellen zum Nachschlagen
Zu versteuerndes Einkommen aus Bruttolohn 2026 (ledig)
| Brutto/Jahr | Vorsorge | zvE | Einkommensteuer | zvE in % vom Brutto |
|---|---|---|---|---|
| 15.000 € | 2.433 € | 11.301 € | 0 € | 75,3 % |
| 20.000 € | 3.680 € | 15.054 € | 445 € | 75,3 % |
| 25.000 € | 5.025 € | 18.709 € | 1.254 € | 74,8 % |
| 30.000 € | 6.030 € | 22.704 € | 2.252 € | 75,7 % |
| 35.000 € | 7.035 € | 26.698 € | 3.305 € | 76,3 % |
| 40.000 € | 8.040 € | 30.693 € | 4.413 € | 76,7 % |
| 45.000 € | 9.045 € | 34.688 € | 5.576 € | 77,1 % |
| 50.000 € | 10.050 € | 38.684 € | 6.796 € | 77,4 % |
| 55.000 € | 11.055 € | 42.679 € | 8.070 € | 77,6 % |
| 60.000 € | 12.060 € | 46.674 € | 9.399 € | 77,8 % |
| 65.000 € | 13.065 € | 50.668 € | 10.783 € | 78 % |
| 70.000 € | 14.043 € | 54.691 € | 12.233 € | 78,1 % |
| 80.000 € | 14.973 € | 63.761 € | 15.708 € | 79,7 % |
| 90.000 € | 15.903 € | 72.831 € | 19.453 € | 80,9 % |
| 100.000 € | 16.833 € | 81.901 € | 23.262 € | 81,9 % |
| 120.000 € | 16.963 € | 101.770 € | 31.607 € | 84,8 % |
| 150.000 € | 16.963 € | 131.770 € | 44.207 € | 87,8 % |
zvE aus Bruttolohn 2026 für Verheiratete (Alleinverdiener)
| Brutto/Jahr | Vorsorge | zvE | Einkommensteuer | zvE in % vom Brutto |
|---|---|---|---|---|
| 15.000 € | 2.433 € | 11.265 € | 0 € | 75,1 % |
| 20.000 € | 3.680 € | 15.018 € | 0 € | 75,1 % |
| 25.000 € | 5.025 € | 18.673 € | 0 € | 74,7 % |
| 30.000 € | 6.030 € | 22.668 € | 0 € | 75,6 % |
| 35.000 € | 7.035 € | 26.662 € | 292 € | 76,2 % |
| 40.000 € | 8.040 € | 30.657 € | 996 € | 76,6 % |
| 45.000 € | 9.045 € | 34.652 € | 1.846 € | 77 % |
| 50.000 € | 10.050 € | 38.648 € | 2.808 € | 77,3 % |
| 55.000 € | 11.055 € | 42.643 € | 3.800 € | 77,5 % |
| 60.000 € | 12.060 € | 46.638 € | 4.820 € | 77,7 % |
| 65.000 € | 13.065 € | 50.632 € | 5.868 € | 77,9 % |
| 70.000 € | 14.043 € | 54.655 € | 6.950 € | 78,1 % |
| 80.000 € | 14.973 € | 63.725 € | 9.496 € | 79,7 % |
| 90.000 € | 15.903 € | 72.795 € | 12.182 € | 80,9 % |
| 100.000 € | 16.833 € | 81.865 € | 15.012 € | 81,9 % |
| 120.000 € | 16.963 € | 101.734 € | 21.708 € | 84,8 % |
| 150.000 € | 16.963 € | 131.734 € | 33.112 € | 87,8 % |
zvE-Beispiele 2026 mit Kindern (verheiratet, 2 Kinder)
| Brutto/Jahr | Vorsorge | zvE | Einkommensteuer | zvE in % vom Brutto |
|---|---|---|---|---|
| 70.000 € | 13.475 € | 53.992 € | 6.770 € | 77,1 % |
| 90.000 € | 17.325 € | 70.143 € | 11.382 € | 77,9 % |
| 110.000 € | 20.155 € | 87.312 € | 16.780 € | 79,4 % |
| 130.000 € | 22.015 € | 85.940 € | 16.330 € | 66,1 % |
| 150.000 € | 22.145 € | 105.810 € | 23.166 € | 70,5 % |
| 180.000 € | 22.145 € | 135.810 € | 34.782 € | 75,5 % |
Pauschbeträge und Freibeträge 2026 für das zvE
| Posten | Einzeln | Zusammen |
|---|---|---|
| Grundfreibetrag (§ 32a) | 12.348 € | 24.696 € |
| Arbeitnehmer-Pauschbetrag (§ 9a), je Arbeitnehmer | 1.230 € | 2.460 € |
| Sonderausgaben-Pauschbetrag (§ 10c) | 36 € | 72 € |
| Höchstbetrag Altersvorsorge (§ 10 Abs. 3) | 30.826 € | 61.652 € |
| Entlastungsbetrag Alleinerziehende, 1 Kind (§ 24b) | 4.260 € | - |
| Kinder- und BEA-Freibetrag je Kind (§ 32 Abs. 6) | 4.878 € | 9.756 € |
| Kinderbetreuung: Höchstbetrag je Kind (80 % der Kosten) | 4.800 € | 4.800 € |
| Sparer-Pauschbetrag (§ 20 Abs. 9, nur Abgeltungsteuer) | 1.000 € | 2.000 € |
| Behinderten-Pauschbetrag GdB 50 / GdB 100 (§ 33b) | 1.140 € | 2.840 € |
Beispiele zum Ausprobieren
- Berufseinsteiger mit 32.000 € BruttoZu versteuerndes Einkommen: 24.302 €
- Gutverdiener 90.000 €, 3.500 € Werbungskosten, KirchensteuerZu versteuerndes Einkommen: 70.561 €
- Ehepaar 60.000 € + 30.000 €, 2 Kinder, Kita 3.600 €Zu versteuerndes Einkommen: 67.335 €
- Selbstständig: 48.000 € Gewinn, PKV 4.800 €, Rürup 3.000 €Zu versteuerndes Einkommen: 40.164 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich mein zu versteuerndes Einkommen 2026?
Du berechnest dein zu versteuerndes Einkommen 2026, indem du von den Einkünften die steuerlich zulässigen Abzüge abziehst. Dazu gehören Werbungskosten, Vorsorgeaufwendungen, Sonderausgaben, außergewöhnliche Belastungen und gegebenenfalls Kinderfreibeträge. Bei 55.000 € Bruttoarbeitslohn, 1.230 € Werbungskosten und gesetzlicher Sozialversicherung ergibt sich ein zvE von 42.679 €.
Was ist der Unterschied zwischen Brutto und zu versteuerndem Einkommen?
Brutto ist dein Ausgangsbetrag vor steuerlichen Abzügen, das zu versteuernde Einkommen ist die Bemessungsgrundlage für die Einkommensteuer. Bei 45.000 € Bruttoarbeitslohn und 1.230 € Werbungskosten entstehen 43.770,00 € Summe der Einkünfte und nach weiteren Abzügen 34.688 € zvE.
Wie hoch ist das zvE bei 60.000 € Bruttoarbeitslohn?
Bei 60.000 € Bruttoarbeitslohn und 2.000 € Werbungskosten beträgt das zvE 45.904 €. Die Summe der Einkünfte liegt bei 58.000,00 €, die abziehbaren Vorsorgeaufwendungen bei 12.060,00 € und die übrigen Sonderausgaben bei 36,00 €. Die Einkommensteuer beträgt 9.138,00 €.
Wie wirkt der Grundfreibetrag beim zvE?
Der Grundfreibetrag wird nicht als eigener Abzug vom zvE eingetragen, sondern steckt im Einkommensteuertarif. Für 2026 beträgt er 12.348 € bei Einzelveranlagung und 24.696 € bei Zusammenveranlagung. Darum kann bei niedrigem zvE Einkommensteuer von 0 € entstehen.
Wie berechne ich das zvE bei Ehegattensplitting?
Beim Ehegattensplitting werden die Einkünfte beider Personen zusammen erfasst und anschließend im Splittingtarif besteuert. Bei 50.000 € und 30.000 € Bruttoarbeitslohn sowie jeweils 1.230 € Werbungskosten beträgt das zvE 61.388 €. Die Einkommensteuer liegt in dieser Rechnung bei 8.826,00 €.
Welche Werbungskosten zählen beim zvE?
Beim zvE zählen berufliche Kosten als Werbungskosten, zum Beispiel Fahrten, Arbeitsmittel oder Homeoffice. Für Arbeitnehmer wird mindestens der Pauschbetrag von 1.230 € je Arbeitnehmer berücksichtigt. Höhere tatsächliche Werbungskosten wirken sich aus, wenn du sie ansetzt und sie steuerlich anerkannt werden.
Wo finde ich mein zu versteuerndes Einkommen im Steuerbescheid?
Du findest dein zu versteuerndes Einkommen im Steuerbescheid im Berechnungsteil zur Einkommensteuer. Es steht nach Positionen wie Gesamtbetrag der Einkünfte, Sonderausgaben und außergewöhnliche Belastungen. Wenn der Betrag abweicht, prüfe besonders Werbungskosten, Vorsorgeaufwendungen, Kirchensteuer, Verluste und weitere Einkünfte.
Warum senken Krankheitskosten mein zvE nicht immer?
Krankheitskosten senken dein zvE nicht immer vollständig, weil die zumutbare Belastung berücksichtigt wird. In einer Rechnung mit 35.000 € Bruttoarbeitslohn, 1.500 € Spenden und 800 € Krankheitskosten beträgt das zvE 25.234 €. Sichtbar abgezogen sind dort 1.500,00 € übrige Sonderausgaben.
Quellen und Prüfung
- § 2 EStG - Umfang der Besteuerung, Begriffsbestimmungen - Bundesministerium der Justiz
- § 10 EStG - Sonderausgaben (Vorsorgeaufwendungen, Kinderbetreuung) - Bundesministerium der Justiz
- § 33 EStG - Außergewöhnliche Belastungen - Bundesministerium der Justiz
- § 32a EStG - Einkommensteuertarif - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
zvE-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/steuern/zve-rechner