Zumutbare Belastung berechnen
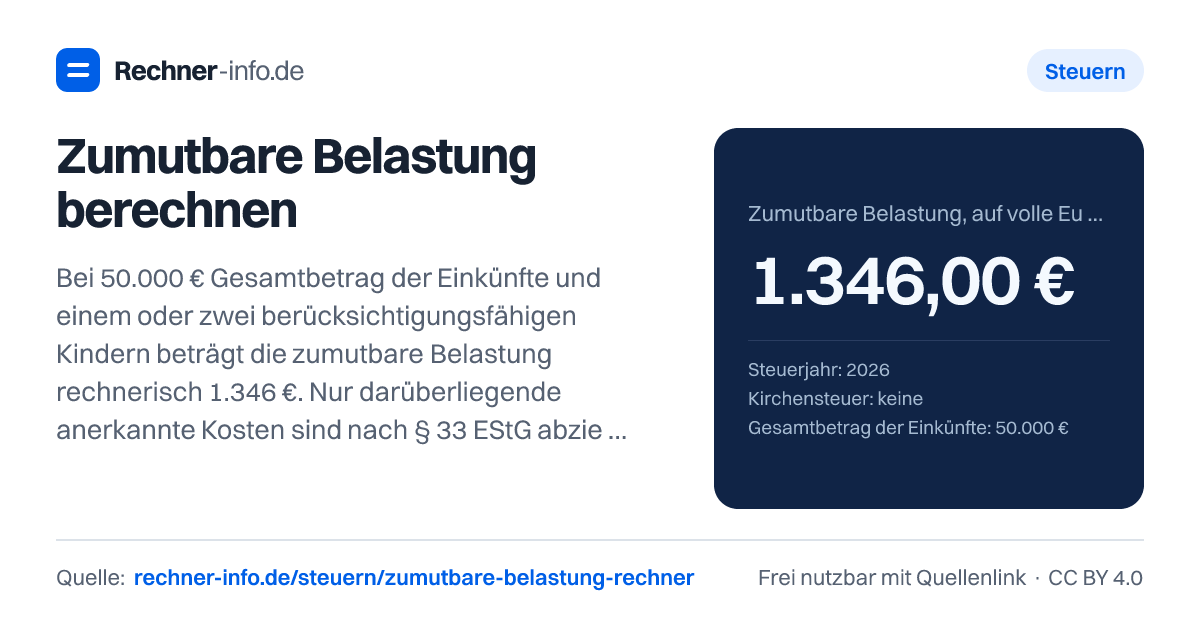
Bei 50.000 € Einkünften und 1-2 Kindern: 1.346 € zumutbare Belastung. Stufenweise Rechnung, Erstattungen und abziehbare Krankheitskosten.
- Stufensumme vor Euro-Abrundung
- 1.346,60 €
- Kosten nach Erstattungen
- 5.000,00 €
- Rechnerisch abziehbare außergewöhnliche Belastung
- 3.654,00 €
- Geschätzte Tarifentlastung mit Soli/KiSt
- 1.133,00 €
- Zumutbarer Anteil an den Einkünften
- 2,69 %
- Gesamtbetrag der Einkünfte ist nicht das zu versteuernde Einkommen. Nur dem Grunde nach anerkannte außergewöhnliche Belastungen nach §33 eingeben; Erstattungen vorher abziehen. Für die Kinderstaffel zählen Kinder mit Anspruch auf Kindergeld/Freibeträge.
- Die Stufensumme wird zusätzlich auf Cent gezeigt; der maßgebliche Betrag wird wie im amtlichen Rechner des Bayerischen Landesamts für Steuern auf volle Euro abgerundet. Die Steuerwirkung nutzt dein gesondert eingegebenes zvE und ist eine vereinfachte Tarifdifferenz.
- Vereinfachte Veranlagung ohne Kinderfreibeträge, Progressionsvorbehalt, besondere Tarife und weitere Steuerermäßigungen. Abziehbare Beträge nach steuerlicher Prüfung eingeben; bei persönlichen Abzügen wird mindestens der Sonderausgaben-Pauschbetrag von 36/72 Euro berücksichtigt; keine automatische Berechnung der Sozialversicherung.
Stufenweise Berechnung statt pauschalem Höchstsatz
| Stufe | Einkommensteil | Satz | Belastung |
|---|---|---|---|
| 1 | 15.340,00 € | 2 % | 306,80 € |
| 2 | 34.660,00 € | 3 % | 1.039,80 € |
| 3 | 0,00 € | 4 % | 0,00 € |
Rechenweg mit deinen Zahlen
- Kosten 5.000,00 € − Erstattungen 0,00 €: 5.000,00 € verbleibend.
- Stufensumme aus 50.000,00 € Einkünften: 1.346,00 €.
- Positiver Überschuss 3.654,00 €; geschätzte Steuerentlastung 1.133,00 €.
Was berechnet der zumutbare Belastung Rechner?
Die Beispiele nutzen, soweit nicht anders angegeben, Einzelveranlagung 2026 ohne Kirchensteuer und ohne Erstattungen. Für genannte Tarifentlastungen ist ein gesondertes zvE vor Abzug von 40.000 € angesetzt. Kinderfreibetrags-Günstigerprüfung und besondere Steuerermäßigungen fehlen in dieser zusätzlichen Schätzung.
Der Rechner zeigt dir, welchen Teil deiner außergewöhnlichen Belastungen du rechnerisch steuerlich ansetzen kannst. Gemeint sind Kosten, die nach § 33 EStG grundsätzlich anerkannt werden können, zum Beispiel bestimmte Krankheitskosten, Pflegekosten oder andere zwangsläufige Aufwendungen. Ob eine einzelne Ausgabe steuerlich anerkannt wird, entscheidet sich aber nicht allein durch die Rechnung. Dafür zählen Belege, Erstattungen, die steuerliche Einordnung und deine Angaben in der Steuererklärung.
Wichtig ist die Trennung zwischen drei Beträgen:
- Zumutbare Belastung: Diesen Eigenanteil musst du steuerlich selbst tragen.
- Kosten nach Erstattungen: Das sind deine anerkannten Kosten abzüglich Ersatzleistungen.
- Rechnerisch abziehbarer Betrag: Nur der Teil oberhalb der zumutbaren Belastung wirkt sich als außergewöhnliche Belastung aus.
Du gibst Steuerjahr, Veranlagung, Kinder, Einkünfte, Kosten, Erstattungen und für die Steuerwirkung das zvE vor dem Abzug ein.
Wie wird die zumutbare Belastung berechnet?
Die Berechnung läuft stufenweise. In Worten lautet die Formel: Die zumutbare Belastung ist die Summe aus Einkommensteilen je Stufe mal dem dazugehörigen Satz. Danach werden von den anerkannten Kosten zuerst Erstattungen abgezogen. Abziehbar bleibt nur der positive Überschuss über der zumutbaren Belastung.
Ein Beispiel: Bei 50.000 € Gesamtbetrag der Einkünfte, einem steuerlich berücksichtigten Kind, 5.000 € anerkannten außergewöhnlichen Kosten und 0 € Erstattungen bleiben 5.000,00 € Kosten nach Erstattungen. Die Stufensumme beträgt vor der Euro-Abrundung 1.346,60 € und wird auf 1.346,00 € abgerundet. Damit zeigt die Rechnung 3.654,00 € als rechnerisch abziehbare außergewöhnliche Belastung. Die geschätzte Tarifentlastung mit Soli/KiSt beträgt in diesem Beispiel 1.133,00 €.
Der Punkt mit den Stufen ist entscheidend: Es wird nicht einfach ein Höchstsatz auf das gesamte Einkommen angewendet. Im Beispiel mit 50.000 € und einem Kind werden Einkommensteile mit unterschiedlichen Sätzen berücksichtigt. Deshalb kann das Ergebnis niedriger sein, als eine überschlägige Rechnung mit nur einem Satz vermuten lässt.
Warum Kinder und Zusammenveranlagung die zumutbare Belastung ändern
Die zumutbare Belastung hängt stark von deiner familiären Situation ab. Kinder senken den Eigenanteil. Auch die Zusammenveranlagung kann eine andere Belastung ergeben, weil die passenden Familiensätze angewendet werden.
Ein Blick auf Vergleichswerte bei 50.000,00 € Einkünften zeigt den Unterschied deutlich:
| Fall | Zumutbare Belastung |
|---|---|
| Allein, keine Kinder | 2.846,00 € |
| Splitting, keine Kinder | 2.346,00 € |
| 1-2 Kinder | 1.346,00 € |
| Ab 3 Kindern | 500,00 € |
Bei 60.000 € Einkommen, Zusammenveranlagung, einem Kind und 5.000 € Kosten ergibt sich eine zumutbare Belastung von 1.735,00 €. Der rechnerisch abziehbare Betrag liegt dann bei 3.265,00 €, die geschätzte Tarifentlastung bei 798,00 €.
Bei 100.000 € Einkommen, Zusammenveranlagung und zwei Kindern zeigt die Rechnung 3.335,00 € zumutbare Belastung. Bei 5.000 € Kosten bleiben 1.665,00 € rechnerisch abziehbar. Du siehst daran: Auch mit Kindern kann ein hoher Gesamtbetrag der Einkünfte dazu führen, dass ein spürbarer Eigenanteil bleibt.
Wann außergewöhnliche Kosten keine Steuerwirkung haben
Außergewöhnliche Kosten führen nicht automatisch zu einer Steuererstattung. Wenn die Kosten nach Erstattungen unterhalb der zumutbaren Belastung liegen, ist rechnerisch nichts abziehbar.
Beispiel ohne Kinder: Bei 30.000 € Gesamtbetrag der Einkünfte, 0 Kindern und 1.200 € außergewöhnlichen Kosten beträgt die zumutbare Belastung 1.646,00 €. Die Kosten nach Erstattungen liegen bei 1.200,00 €. Der rechnerisch abziehbare Betrag ist 0,00 €, die geschätzte Tarifentlastung ebenfalls 0,00 €.
Ein ähnlicher Fall: Bei 25.000 € Einkommen, zwei Kindern und 500 € Kosten beträgt die zumutbare Belastung 596,00 €. Auch hier ist der abziehbare Betrag 0,00 €. Das ist kein Fehler im Rechner, sondern die Folge des Eigenanteils.
Bei höheren Kosten ändert sich das Bild. Bei 80.000 € Einkommen, zwei Kindern und 8.000 € anerkannten Kosten beträgt die zumutbare Belastung 2.535,00 €. Kosten nach Erstattungen bleiben 8.000,00 €, rechnerisch abziehbar sind 5.465,00 €. Die geschätzte Tarifentlastung liegt bei 1.678,00 €.
Typische Fehler beim Berechnen der zumutbaren Belastung
Ein häufiger Fehler ist die Verwechslung von Gesamtbetrag der Einkünfte und zvE. Für die zumutbare Belastung nutzt die Rechnung den Gesamtbetrag der Einkünfte. Das zvE vor dem außergewöhnlichen Abzug dient hier nur zur Schätzung der Steuerwirkung nach § 32a EStG. Wenn du dort einen anderen Wert einträgst, kann sich die geschätzte Entlastung ändern, während die zumutbare Belastung gleich bleibt.
Bei der Eingabe müssen beide Einkommensgrößen zur tatsächlichen Steuerberechnung passen. Ein beliebig höher angesetztes zvE ergibt zwar eine Tarifdifferenz, aber keine belastbare persönliche Steuerersparnis.
Auch Erstattungen werden oft vergessen. Wenn du 10.000 € außergewöhnliche Kosten hast, aber 2.000 € ersetzt bekommst, bleiben 8.000,00 € Kosten nach Erstattungen. Bei 50.000 € Einkünften und einem Kind beträgt die zumutbare Belastung 1.346,00 €. Rechnerisch abziehbar sind dann 6.654,00 €.
Kirchensteuer ändert nicht die zumutbare Belastung selbst, kann aber die geschätzte Gesamtentlastung beeinflussen. Bei 70.000 € Einkommen, einem Kind, 4.000 € Kosten und 9 % Kirchensteuer beträgt die zumutbare Belastung 2.135,00 €, die geschätzte Tarifentlastung mit Soli/KiSt 636,56 €.
Grenzen der Rechnung bei außergewöhnlichen Belastungen
Die Rechnung ist eine steuerliche Modellrechnung. Sie ersetzt keine Prüfung, ob das Finanzamt deine einzelnen Kosten anerkennt. Entscheidend sind die Art der Ausgabe, Nachweise, mögliche Erstattungen und die Einordnung in deiner Steuererklärung.
Die geschätzte Tarifentlastung ist ebenfalls nur eine Näherung auf Basis deiner Eingaben. Sie hängt davon ab, wie der abziehbare Betrag in deiner konkreten Einkommensteuerberechnung wirkt. Besonders wenn weitere Abzüge, Lohnersatzleistungen oder andere Besonderheiten hinzukommen, kann der Steuerbescheid abweichen.
Für die praktische Nutzung heißt das: Trage nur Kosten ein, die du plausibel belegen kannst, ziehe Erstattungen vollständig ab und achte darauf, die Kinderzahl so einzutragen, wie sie steuerlich berücksichtigt wird. So bekommst du eine realistische Orientierung, welcher Teil deiner außergewöhnlichen Belastungen überhaupt über dem Eigenanteil liegt.
Tabellen zum Nachschlagen
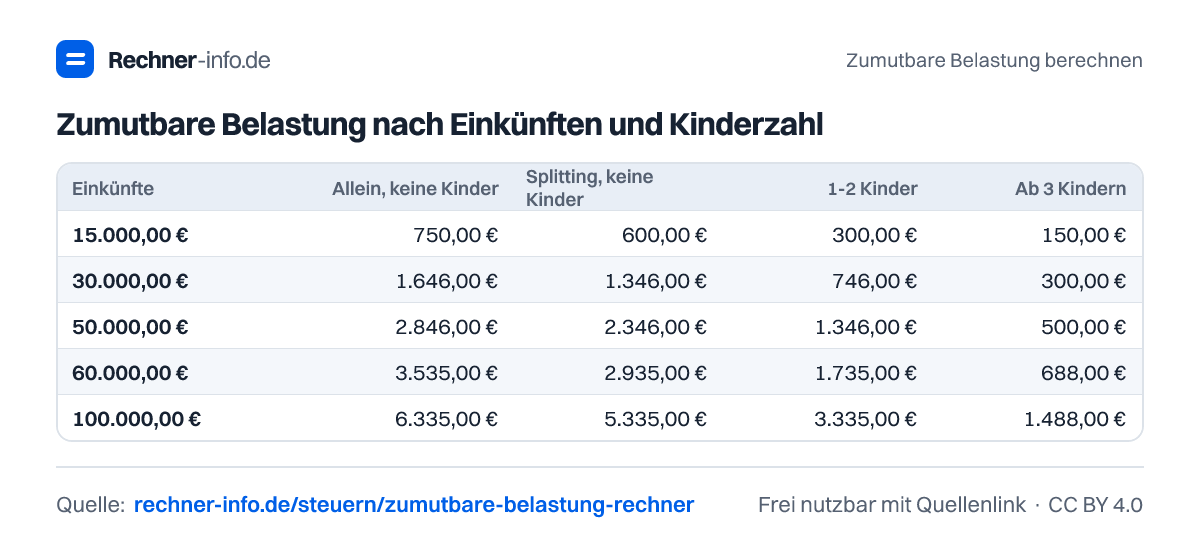
Zumutbare Belastung nach Einkünften und Kinderzahl
| Einkünfte | Allein, keine Kinder | Splitting, keine Kinder | 1-2 Kinder | Ab 3 Kindern |
|---|---|---|---|---|
| 15.000,00 € | 750,00 € | 600,00 € | 300,00 € | 150,00 € |
| 30.000,00 € | 1.646,00 € | 1.346,00 € | 746,00 € | 300,00 € |
| 50.000,00 € | 2.846,00 € | 2.346,00 € | 1.346,00 € | 500,00 € |
| 60.000,00 € | 3.535,00 € | 2.935,00 € | 1.735,00 € | 688,00 € |
| 100.000,00 € | 6.335,00 € | 5.335,00 € | 3.335,00 € | 1.488,00 € |
Beispiele zum Ausprobieren
Zumutbare Belastung berechnen zum Teilen
Die Grafiken darfst du mit Quellenlink auf diese Seite frei verwenden (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die zumutbare Belastung bei 50.000 € Einkommen und einem Kind?
Die zumutbare Belastung beträgt 1.346,00 €. Bei 5.000 € anerkannten außergewöhnlichen Kosten und 0 € Erstattungen bleiben 3.654,00 € rechnerisch abziehbar. Der zumutbare Anteil an den Einkünften liegt in dieser Rechnung bei 2,69 %.
Wie berechne ich die zumutbare Belastung bei außergewöhnlichen Belastungen?
Du berechnest zuerst die zumutbare Belastung stufenweise aus dem Gesamtbetrag der Einkünfte, der Veranlagung und der Kinderzahl. Danach ziehst du Erstattungen von den anerkannten Kosten ab. Nur der Betrag oberhalb der zumutbaren Belastung ist rechnerisch abziehbar.
Warum ist bei 30.000 € Einkünften ohne Kinder und 1.200 € Kosten nichts abziehbar?
Nichts ist abziehbar, weil die zumutbare Belastung 1.646,00 € beträgt und die Kosten nach Erstattungen nur 1.200,00 € ausmachen. Der rechnerisch abziehbare Betrag ist deshalb 0,00 €, ebenso die geschätzte Tarifentlastung.
Wie wirken sich Erstattungen auf außergewöhnliche Belastungen aus?
Erstattungen mindern zuerst deine Kosten. Bei 10.000 € außergewöhnlichen Kosten und 2.000 € Erstattungen bleiben 8.000,00 € Kosten nach Erstattungen. Bei 50.000 € Einkünften und einem Kind sind davon 6.654,00 € rechnerisch abziehbar.
Ändert Kirchensteuer die zumutbare Belastung?
Die Kirchensteuer ändert die zumutbare Belastung in der Rechnung nicht direkt. Sie fließt aber in die geschätzte Entlastung mit Soli/KiSt ein. Bei 70.000 € Einkommen, einem Kind, 4.000 € Kosten und 9 % Kirchensteuer beträgt die geschätzte Tarifentlastung 636,56 €.
Was ist der Unterschied zwischen Gesamtbetrag der Einkünfte und zvE?
Der Gesamtbetrag der Einkünfte bestimmt die zumutbare Belastung. Das zvE vor dem außergewöhnlichen Abzug wird hier für die zusätzliche Schätzung der Steuerwirkung verwendet. Bei 50.000 € Gesamtbetrag der Einkünfte und einem Kind bleibt die zumutbare Belastung 1.346,00 €, wenn du nur das gesonderte zvE für die Tarifschätzung änderst.
Wie hoch ist die zumutbare Belastung bei 200.000 € Einkommen ohne Kinder?
Die zumutbare Belastung beträgt 13.335,00 €. Bei 20.000 € außergewöhnlichen Kosten und 0 € Erstattungen sind 6.665,00 € rechnerisch abziehbar. Der zumutbare Anteil an den Einkünften liegt in dieser Rechnung bei 6,67 %.
Wie hoch ist die zumutbare Belastung bei drei Kindern und 120.000 € Einkünften?
Die zumutbare Belastung beträgt 1.888,00 € im Jahr 2025. Bei 12.000 € anerkannten Kosten und 0 € Erstattungen bleiben 10.112,00 € rechnerisch abziehbar. Die geschätzte Tarifentlastung beträgt 3.049,00 €.
Quellen und Prüfung
- Amtlicher Bayern-Rechner: Abrundung der Stufensumme - Bayerisches Landesamt für Steuern
- § 33 EStG: Einkommensgrenzen und Familiensätze - Amtliche Rechts- und Fachquelle
- BFH VI R 75/14: stufenweise Berechnung - Amtliche Rechts- und Fachquelle
- § 32a EStG: zusätzliche Steuerwirkung - Amtliche Rechts- und Fachquelle
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Zumutbare Belastung berechnen. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/steuern/zumutbare-belastung-rechner