GdB-Rechner
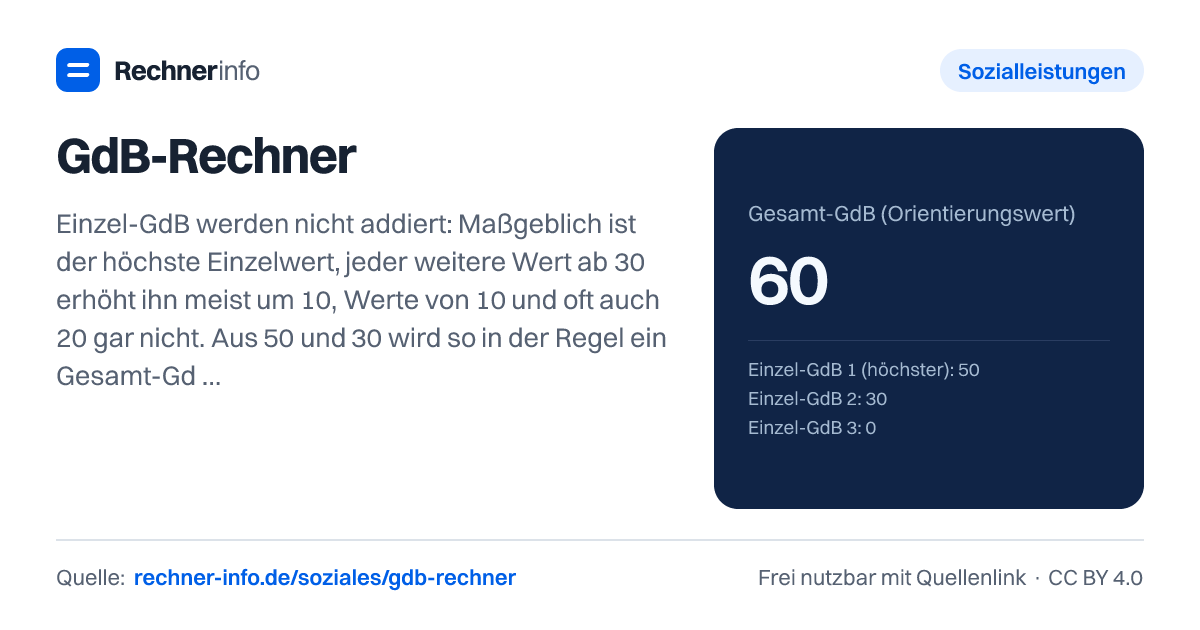
Grad der Behinderung: Einzel-GdB 50 und 30 ergeben meist GdB 60, nicht 80. Mit Pauschbetrag (1.440 € bei GdB 60), Fahrtkosten und Steuerersparnis.
- Mögliche Spanne je nach Gutachten
- 50 bis 60
- Status
- Schwerbehindert (GdB ab 50)
- Behinderten-Pauschbetrag pro Jahr
- 1.440,00 €
- Fahrtkostenpauschale pro Jahr
- 0,00 €
- davon steuerlich wirksam (über der zumutbaren Belastung)
- 0,00 €
- Steuerersparnis pro Jahr (geschätzt)
- 452,00 €
- Zusatzurlaub (5-Tage-Woche)
- 5 Tage
- Orientierungswert, keine Berechnung: Den Gesamt-GdB legt das Versorgungsamt in einer Gesamtschau fest. Addieren oder Mitteln ist nach der Versorgungsmedizin-Verordnung ausdrücklich nicht zulässig.
Nachteilsausgleiche für dich
| Nachteilsausgleich | Voraussetzung | Für dich |
|---|---|---|
| Behinderten-Pauschbetrag (§ 33b EStG) | ab GdB 20; H, Bl, TBl: 7.400 € | 1.440 € |
| Fahrtkostenpauschale (§ 33 Abs. 2a EStG) | GdB 80 oder GdB 70 + G: 900 €; aG, Bl, TBl, H: 4.500 € | nein |
| Schwerbehindertenausweis | ab GdB 50 | ja |
| Zusatzurlaub 5 Arbeitstage (§ 208 SGB IX) | ab GdB 50 (nicht bei Gleichstellung) | ja |
| Besonderer Kündigungsschutz (§ 168 SGB IX) | ab GdB 50 oder Gleichstellung | ja |
| Gleichstellung bei der Arbeitsagentur (§ 2 Abs. 3 SGB IX) | GdB 30 oder 40, Arbeitsplatz gefährdet | nicht nötig |
| Altersrente für schwerbehinderte Menschen (§ 37 SGB VI) | GdB 50, 35 Versicherungsjahre; ab Jahrgang 1964 abschlagsfrei mit 65, frühestens mit 62 | ja |
| Freifahrt im Nahverkehr mit Wertmarke | Merkzeichen G, aG, H, Bl oder Gl | nein |
| Kfz-Steuer (§ 3a KraftStG) | H, Bl, aG: befreit; G oder Gl: 50 % (ohne Freifahrt) | nein |
So wirken deine Einzel-GdB
| Einzel-GdB | Wirkung auf den Gesamt-GdB (Leitlinie) |
|---|---|
| 50 | Ausgangswert (höchster Einzel-GdB) |
| 30 | kann um 10 erhöhen, wenn die Auswirkungen nicht deckungsgleich sind |
Rechenweg mit deinen Zahlen
- Ausgangswert 50; weitere Einzel-GdB 30 → Orientierung 60 (Spanne 50-60)
- GdB 60: Pauschbetrag 1.440 €, Fahrtkostenpauschale 0 € (wirksam 0 € nach zumutbarer Belastung 2.333 €)
- Einkommensteuer 2026 auf 40.000 € minus Steuer auf 38.560 € = 452,00 € Ersparnis (inkl. Soli)
Was zeigt dir der GdB-Rechner?
Der GdB-Rechner hilft dir, einen Gesamt-GdB aus mehreren Einzel-GdB einzuordnen oder bei feststehendem GdB die wichtigsten Nachteilsausgleiche zu prüfen. Du kannst entweder Einzelwerte eintragen oder direkt einen festgestellten Gesamt-GdB mit Merkzeichen auswählen.
Wichtig: Das Ergebnis ist eine Orientierung. Der Gesamt-GdB wird nicht allein mathematisch bestimmt, sondern nach den Auswirkungen auf deine Teilhabe am Leben in der Gesellschaft bewertet. Zuständig ist die Behörde im Feststellungsverfahren. Ärztliche Befunde, Gutachten und die Frage, ob sich Einschränkungen überschneiden, können das Ergebnis verändern.
Der Rechner bildet typische Regeln ab: Der höchste Einzel-GdB ist der Ausgangspunkt. Weitere Einschränkungen können den Wert erhöhen, wenn sie einen zusätzlichen Lebensbereich betreffen. Wenn Beschwerden denselben Bereich betreffen, fällt die Erhöhung niedriger aus oder bleibt ganz aus. Deshalb kann dieselbe Kombination je nach medizinischer Bewertung zu einer Spanne führen.
Wie funktioniert die Berechnung beim Gesamt-GdB?
Die Rechnung beginnt mit dem höchsten Einzel-GdB. Weitere Einzel-GdB ab 30 können den Gesamt-GdB erhöhen, wenn die Auswirkungen nicht deckungsgleich sind. Einzel-GdB 10 und häufig auch 20 erhöhen den Gesamt-GdB in der Regel nicht. Der Gesamt-GdB ist höchstens 100.
Beispiel: Du hast einen Einzel-GdB von 50 und einen weiteren Einzel-GdB von 30. Wenn die Beeinträchtigungen verschiedene Lebensbereiche betreffen, startet die Rechnung bei 50. Der weitere Wert von 30 kann den Gesamt-GdB um 10 erhöhen. Daraus ergibt sich als Orientierung 60. Je nach Gutachten liegt die mögliche Spanne bei 50 bis 60.
Bei diesem Ergebnis bist du schwerbehindert, weil der Status ab GdB 50 gilt. Im Beispiel beträgt der Behinderten-Pauschbetrag 1.440,00 € pro Jahr. Bei einem zu versteuernden Einkommen von 40.000 € ergibt die Schätzung eine Steuerersparnis von 452,00 € pro Jahr. Eine Fahrtkostenpauschale entsteht in diesem Beispiel nicht, deshalb stehen dort 0,00 €. Bei einer 5-Tage-Woche werden 5 Tage Zusatzurlaub angezeigt.
Diese Werte zeigen den Unterschied zwischen medizinischer Bewertung und steuerlicher Wirkung: Der Gesamt-GdB entscheidet über Status und bestimmte Rechte. Der Pauschbetrag mindert dagegen dein zu versteuerndes Einkommen. Die tatsächliche Steuerersparnis hängt deshalb von deinem Einkommen, der Veranlagung und weiteren Angaben ab.
Warum werden Einzel-GdB nicht einfach addiert?
Einzel-GdB beschreiben einzelne Funktionsbeeinträchtigungen. Der Gesamt-GdB bewertet dagegen die Gesamtwirkung auf deine Teilhabe. Zwei Einschränkungen können sich gegenseitig verstärken, nur teilweise zusätzlich wirken oder praktisch denselben Lebensbereich betreffen. Darum wäre eine einfache Addition oft zu hoch.
Typische Beispiele zeigen das gut:
| Einzel-GdB | Orientierung | Spanne | falsch addiert |
|---|---|---|---|
| 40 + 30 | 50 | 40-50 | 70 |
| 30 + 30 | 40 | 30-40 | 60 |
| 50 + 20 | 50 | 50-60 | 70 |
| 60 + 30 + 20 | 70 | 60-80 | 100 |
| 80 + 40 | 90 | 80-90 | 100 |
Bei 40 und 20 mit teilweise überschneidenden Beschwerden ergibt sich als Orientierung 40, die mögliche Spanne liegt bei 40 bis 50. Der Pauschbetrag beträgt dann 860,00 € pro Jahr, die geschätzte Steuerersparnis bei 40.000 € zu versteuerndem Einkommen liegt bei 271,00 €. Zusatzurlaub wird in diesem Fall mit 0 Tage ausgewiesen.
Bei 30 und 30, wenn die Einschränkungen unabhängig voneinander bestehen, ergibt sich als Orientierung 40. Auch hier ist keine Schwerbehinderung erreicht, aber eine Gleichstellung mit schwerbehinderten Menschen kann möglich sein. Das ist vor allem für den Arbeitsplatz relevant, ersetzt aber nicht den Schwerbehindertenstatus.
Welche Vorteile zeigt der GdB-Rechner bei GdB 50, 70, 80 oder 100?
Der Rechner trennt zwischen dem Status, steuerlichen Beträgen und weiteren Nachteilsausgleichen. Ab GdB 50 wird der Status als schwerbehinderter Mensch angezeigt. Dann kommen je nach Fall ein Schwerbehindertenausweis, Zusatzurlaub und weitere Rechte in Betracht.
Bei festgestelltem GdB 50 ohne Merkzeichen werden im Beispiel 1.140,00 € Behinderten-Pauschbetrag pro Jahr und 358,00 € geschätzte Steuerersparnis bei 40.000 € zu versteuerndem Einkommen angezeigt. Die Fahrtkostenpauschale liegt dort bei 0,00 €. Der Zusatzurlaub beträgt bei einer 5-Tage-Woche 5 Tage.
Bei GdB 70 ohne Merkzeichen kann der Pauschbetrag höher sein, aber die Fahrtkostenpauschale hängt zusätzlich von den Voraussetzungen ab. Mit Merkzeichen Bl werden im Beispiel 7.400,00 € Behinderten-Pauschbetrag und 4.500,00 € Fahrtkostenpauschale angezeigt. Davon sind 1.810,00 € steuerlich wirksam, die geschätzte Steuerersparnis beträgt 2.769,00 €.
Bei GdB 80, verheiratet und 60.000 € zu versteuerndem Einkommen zeigt das Beispiel 2.120,00 € Behinderten-Pauschbetrag, 900,00 € Fahrtkostenpauschale und 594,00 € geschätzte Steuerersparnis. Die Fahrtkostenpauschale ist dort zwar vorhanden, aber mit 0,00 € steuerlich wirksam, weil sie an der zumutbaren Belastung hängen kann.
Bei GdB 100 mit Merkzeichen H steigt der Pauschbetrag auf 7.400,00 €. Im Beispiel mit 30.000 € zu versteuerndem Einkommen werden außerdem 4.500,00 € Fahrtkostenpauschale, 2.410,00 € steuerlich wirksamer Anteil und 2.600,00 € geschätzte Steuerersparnis angezeigt.
Was bedeuten Merkzeichen G, aG, H, Bl und TBl in der Rechnung?
Merkzeichen können die steuerliche Wirkung deutlich verändern. Sie stehen nicht automatisch im Zusammenhang mit jedem hohen GdB, sondern müssen festgestellt sein. Für die Rechnung zählt daher, ob das jeweilige Merkzeichen tatsächlich vorliegt.
Merkzeichen G kann unter bestimmten Voraussetzungen für die Freifahrt im Nahverkehr mit Wertmarke relevant sein. Bei der Kfz-Steuer kann G oder Gl zu 50 % Ermäßigung führen, wenn keine Freifahrt genutzt wird. Bei GdB 80 mit Merkzeichen G zeigt das Beispiel 900,00 € Fahrtkostenpauschale und 50 % Ermäßigung bei der Kfz-Steuer.
Merkzeichen aG, H, Bl und TBl wirken stärker. Bei H, Bl oder TBl wird im Rechner der Behinderten-Pauschbetrag von 7.400,00 € angezeigt. Bei aG, Bl, TBl oder H kann die Fahrtkostenpauschale 4.500,00 € betragen. Bei GdB 50 mit Merkzeichen TBl und zwei Kindern zeigt das Beispiel 7.400,00 € Pauschbetrag, 4.500,00 € Fahrtkostenpauschale, 3.232,00 € steuerlich wirksamen Anteil und 3.170,00 € geschätzte Steuerersparnis.
Pflegegrad 4 oder 5 kann steuerlich als Nachweis der Hilflosigkeit gelten. Wenn du dafür einen Nachweis hast, kann das im Rechner wie Merkzeichen H berücksichtigt werden. Ob die Voraussetzungen im Einzelfall erfüllt und nachgewiesen sind, musst du anhand deines Bescheids prüfen.
Typische Fehler beim GdB berechnen vermeiden
Der häufigste Fehler ist die Addition aller Einzel-GdB. Aus 50 und 30 wird nicht automatisch 80. Aus 30 und 30 wird nicht automatisch 60. Entscheidend ist, wie sich die Einschränkungen im Alltag auswirken und ob sie verschiedene Lebensbereiche betreffen.
Ein weiterer Fehler: Einzel-GdB 10 wird zu stark gewichtet. Im Beispiel 60, 30 und 10 bei unabhängigen Beeinträchtigungen führt 60 als Ausgangswert plus der weitere relevante Wert zu 70. Der Einzel-GdB 10 erhöht den Gesamt-GdB in der Regel nicht. Angezeigt werden 1.780,00 € Pauschbetrag und 558,00 € geschätzte Steuerersparnis bei 40.000 € zu versteuerndem Einkommen.
Auch die steuerliche Wirkung wird oft verwechselt. Der Behinderten-Pauschbetrag ist nicht deine Auszahlung, sondern mindert das zu versteuernde Einkommen. Deshalb ist die Steuerersparnis niedriger als der Pauschbetrag und hängt von deinen Angaben ab. Bei GdB 30 beträgt der Pauschbetrag 620,00 €, die geschätzte Steuerersparnis bei 40.000 € Einkommen 195,00 €.
Prüfe außerdem, ob du den festgestellten GdB oder nur einzelne Diagnosen vorliegen hast. Diagnosen allein reichen nicht. Für steuerliche Vorteile, Merkzeichen und den Schwerbehindertenausweis zählen die Feststellungen im Bescheid. Wenn sich deine gesundheitliche Situation verändert, kann eine neue Bewertung möglich sein, aber der Rechner ersetzt keine Entscheidung der Behörde.
Tabellen zum Nachschlagen
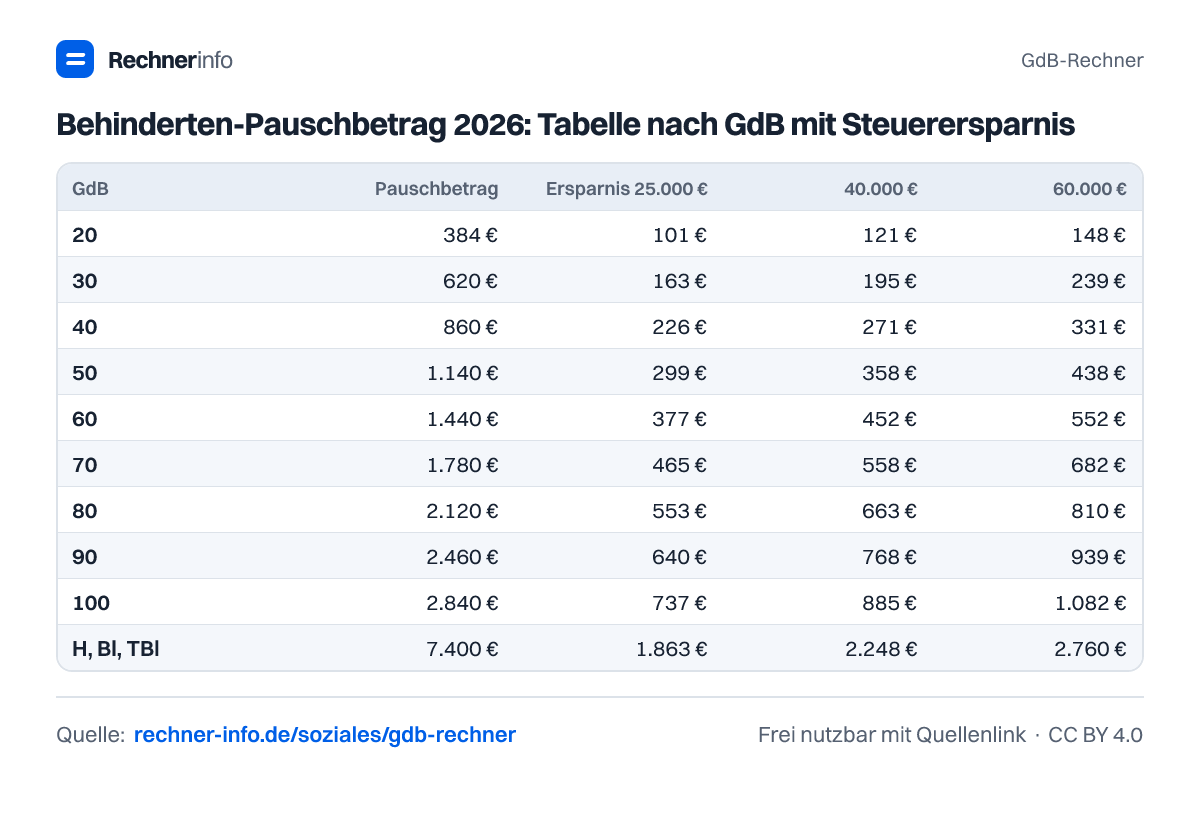
Behinderten-Pauschbetrag 2026: Tabelle nach GdB mit Steuerersparnis
| GdB | Pauschbetrag | Ersparnis 25.000 € | 40.000 € | 60.000 € | 90.000 € |
|---|---|---|---|---|---|
| 20 | 384 € | 101 € | 121 € | 148 € | 180 € |
| 30 | 620 € | 163 € | 195 € | 239 € | 292 € |
| 40 | 860 € | 226 € | 271 € | 331 € | 404 € |
| 50 | 1.140 € | 299 € | 358 € | 438 € | 536 € |
| 60 | 1.440 € | 377 € | 452 € | 552 € | 677 € |
| 70 | 1.780 € | 465 € | 558 € | 682 € | 837 € |
| 80 | 2.120 € | 553 € | 663 € | 810 € | 997 € |
| 90 | 2.460 € | 640 € | 768 € | 939 € | 1.156 € |
| 100 | 2.840 € | 737 € | 885 € | 1.082 € | 1.335 € |
| H, Bl, TBl | 7.400 € | 1.863 € | 2.248 € | 2.760 € | 3.478 € |
Gesamt-GdB berechnen: typische Kombinationen von Einzel-GdB
| Einzel-GdB | Gesamt-GdB (Orientierung) | Spanne | falsch addiert |
|---|---|---|---|
| 50 + 30 | 60 | 50-60 | 80 |
| 50 + 20 | 50 | 50-60 | 70 |
| 50 + 10 + 10 | 50 | 50 | 70 |
| 40 + 30 | 50 | 40-50 | 70 |
| 40 + 20 | 40 | 40-50 | 60 |
| 30 + 30 | 40 | 30-40 | 60 |
| 30 + 20 + 20 | 30 | 30-50 | 70 |
| 60 + 40 | 70 | 60-70 | 100 |
| 60 + 30 + 20 | 70 | 60-80 | 100 |
| 50 + 50 | 60 | 50-70 | 100 |
| 50 + 40 + 30 | 70 | 50-70 | 100 |
| 70 + 30 | 80 | 70-80 | 100 |
| 80 + 40 | 90 | 80-90 | 100 |
| 40 + 10 + 10 + 10 | 40 | 40 | 70 |
Vorteile nach GdB: was bringt GdB 30, 50, 70 oder 100?
| GdB | Pauschbetrag | Fahrtkosten | Schwerbehindert | Zusatzurlaub | Altersrente für Schwerbehinderte |
|---|---|---|---|---|---|
| 20 | 384 € | - | nein | - | - |
| 30 | 620 € | - | Gleichstellung möglich | - | - |
| 40 | 860 € | - | Gleichstellung möglich | - | - |
| 50 | 1.140 € | - | ja | 5 Tage | ja |
| 60 | 1.440 € | - | ja | 5 Tage | ja |
| 70 | 1.780 € | 900 € mit G | ja | 5 Tage | ja |
| 80 | 2.120 € | 900 € | ja | 5 Tage | ja |
| 90 | 2.460 € | 900 € | ja | 5 Tage | ja |
| 100 | 2.840 € | 900 € | ja | 5 Tage | ja |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie wird der Gesamt-GdB bei 50 und 30 berechnet?
Bei 50 und 30 ergibt sich als Orientierung ein Gesamt-GdB von 60, wenn die Beeinträchtigungen unabhängig sind. Die mögliche Spanne liegt bei 50 bis 60. Der höchste Wert ist der Ausgangspunkt, der weitere Einzel-GdB von 30 kann erhöhen, wenn er einen zusätzlichen Lebensbereich betrifft.
Was bringt GdB 50 ohne Merkzeichen?
GdB 50 bedeutet den Status als schwerbehinderter Mensch. Im Beispiel ohne Merkzeichen beträgt der Behinderten-Pauschbetrag 1.140,00 € pro Jahr, die geschätzte Steuerersparnis bei 40.000 € zu versteuerndem Einkommen 358,00 €. Die Fahrtkostenpauschale liegt dort bei 0,00 €, der Zusatzurlaub bei 5 Tage.
Kann ich mit GdB 30 gleichgestellt werden?
Ja, bei GdB 30 ist eine Gleichstellung mit schwerbehinderten Menschen möglich. Im Beispiel zeigt der Rechner 620,00 € Behinderten-Pauschbetrag und 195,00 € geschätzte Steuerersparnis bei 40.000 € zu versteuerndem Einkommen. Zusatzurlaub wird mit 0 Tage angezeigt, weil die Gleichstellung den Schwerbehindertenstatus nicht vollständig ersetzt.
Wie hoch ist der Behinderten-Pauschbetrag bei GdB 80?
Bei GdB 80 beträgt der Behinderten-Pauschbetrag 2.120,00 € pro Jahr. Im Beispiel mit verheirateter Zusammenveranlagung und 60.000 € zu versteuerndem Einkommen ergibt sich daraus eine geschätzte Steuerersparnis von 594,00 €. Zusätzlich wird eine Fahrtkostenpauschale von 900,00 € angezeigt.
Wann bekomme ich die Fahrtkostenpauschale?
Die Fahrtkostenpauschale wird im Rechner bei GdB 80 oder bei GdB 70 mit Merkzeichen G mit 900,00 € berücksichtigt. Bei aG, Bl, TBl oder H werden 4.500,00 € angezeigt. Steuerlich wirksam ist sie aber nur, soweit sie die zumutbare Belastung übersteigt.
Was ändert Merkzeichen H beim GdB-Rechner?
Merkzeichen H führt im Rechner zu einem Behinderten-Pauschbetrag von 7.400,00 € und zu einer Fahrtkostenpauschale von 4.500,00 €. Bei GdB 100 mit H und 30.000 € zu versteuerndem Einkommen zeigt das Beispiel 2.410,00 € steuerlich wirksamen Anteil und 2.600,00 € geschätzte Steuerersparnis.
Warum zählt ein Einzel-GdB 20 oft nicht zusätzlich?
Ein Einzel-GdB 20 erhöht den Gesamt-GdB häufig nicht, weil geringe zusätzliche Auswirkungen oft bereits im höchsten Einzelwert mit aufgefangen sind. Bei 40 und 20 mit teilweiser Überschneidung ergibt sich als Orientierung 40, die Spanne liegt bei 40 bis 50. Die konkrete Bewertung hängt vom Gutachten ab.
Wer legt den Gesamt-GdB verbindlich fest?
Den Gesamt-GdB legt die zuständige Behörde im Feststellungsverfahren verbindlich fest. Der Rechner kann nur eine Orientierung geben und typische Nachteilsausgleiche schätzen. Maßgeblich sind dein Bescheid, medizinische Unterlagen und die Bewertung, wie stark die Beeinträchtigungen deine Teilhabe insgesamt betreffen.
Quellen und Prüfung
- Versorgungsmedizin-Verordnung, Anlage Teil A Nr. 3 (Gesamt-GdB) - Bundesministerium der Justiz
- § 33b EStG - Pauschbeträge für Menschen mit Behinderungen - Bundesministerium der Justiz
- § 33 EStG - Außergewöhnliche Belastungen (Fahrtkostenpauschale Abs. 2a) - Bundesministerium der Justiz
- § 2 SGB IX - Schwerbehinderung und Gleichstellung - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
GdB-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/soziales/gdb-rechner