bAV Rechner
200 € Entgeltumwandlung plus 15 % Arbeitgeberzuschuss: vergleiche Nettoaufwand, Steuer- und SV-Grenzen sowie Modellkapital der bAV.
- Gesamter monatlicher Vertragsbeitrag
- 230,00 €
- Arbeitgeberzuschuss
- 30,00 €
- Nettolohn vorher
- 2.333,25 €
- Auszahlung nach Umwandlung
- 2.222,50 €
- Davon steuerfreier Vertragsbeitrag
- 230,00 €
- Davon SV-freier Vertragsbeitrag
- 230,00 €
- Modellkapital zum Rentenbeginn
- 185.138,76 €
- Modell-Betriebsrente brutto
- 462,85 €
- Modell: weniger gesetzliche Monatsrente
- 72,69 €
- Modell für Direktversicherung, Pensionskasse oder Pensionsfonds nach § 3 Nr. 63 EStG im ersten Dienstverhältnis, ohne weitere Arbeitgeberbeiträge, Altzusagen oder pauschal besteuerte Verträge. Steuer-/SV-Grenzen gelten für Arbeitnehmer- und Arbeitgeberbeiträge zusammen.
- Vereinbarten Arbeitgeberzuschuss verwenden: gesetzliche 15 % nur soweit Sozialbeiträge eingespart werden; Tarifverträge können abweichen.
- Ansparmodell: nachschüssige Monatsbeiträge, konstante Rendite nach Kosten. Kein Inflationsausgleich, keine Garantie der Rendite. Rentenfaktor aus eigenem Angebot. Spätere Steuer und KV/PV noch nicht abgezogen.
- Lohnsteuer nach BMF-PAP; Vorsorgepauschale folgt steuerpflichtigem Lohn. Tatsächliche SV folgt eigener Bemessungsgrundlage. Gesetzliche Rentendifferenz bei unveränderten Löhnen, Grenzen, Durchschnittsentgelt und Rentenwert 2026; auch andere Sozialleistungen können sinken.
Rechenweg mit deinen Zahlen
- Beitrag 230,00 € = eigener Beitrag plus 30,00 € Arbeitgeberzuschuss.
- Steuerfrei 230,00 €, SV-frei 230,00 €.
- Auszahlung vorher 2.333,25 €, nachher 2.222,50 €; Nettoaufwand 110,75 €.
Was zeigt dir der bAV Rechner zur Entgeltumwandlung?
Der bAV Rechner zeigt dir, wie sich eine Entgeltumwandlung auf dein laufendes Netto, den Vertragsbeitrag und eine mögliche spätere Betriebsrente auswirkt. Du gibst Bruttolohn, eigenen Beitrag, Arbeitgeberzuschuss, Steuerdaten, Krankenkassenbeitrag und Rentenannahmen ein; der Rechner stellt danach den Nettolohn vor und nach der Umwandlung gegenüber.
Wichtig ist die Trennung zwischen eigenem Aufwand und Vertragsbeitrag. Dein eigener Beitrag wird aus dem Bruttolohn umgewandelt. Dadurch sinken in der aktiven Zeit Steuern und Sozialabgaben, soweit der Beitrag begünstigt ist. Zusätzlich kann ein Arbeitgeberzuschuss in den Vertrag fließen. Deshalb ist der Betrag, der im Vertrag landet, oft deutlich höher als der Betrag, der dir netto fehlt.
Der Rechner ist eine Modellrechnung. Er ersetzt keine Prüfung deines konkreten Vertrags, keine Steuerberatung und keine Rentenberatung. Besonders bei späterer Besteuerung, Kranken- und Pflegeversicherung im Alter, Jobwechsel oder Beitragsfreistellung kommt es auf deine persönliche Situation und auf die Vertragsbedingungen an.
Die folgenden Beispiele nutzen, soweit nicht anders genannt, Steuerklasse I, keine Kirchensteuer, keine Kinder, keine Sachsenregel und 2,9 % Zusatzbeitrag. Das Ansparmodell läuft vom Alter 30 bis 67 mit Monatsendbeiträgen,3 % effektiver Jahresrendite nach Kosten und einem eigenen Rentenfaktor von 25 € je 10.000 € Kapital. Löhne und Rechengrößen bleiben dabei auf 2026 eingefroren.
Wie rechnet der bAV Rechner den Nettoaufwand aus?
Die Grundrechnung lautet in Worten: Nettoaufwand = Nettolohn vorher minus Auszahlung nach Entgeltumwandlung. Entscheidend ist also nicht allein, wie viel du brutto umwandelst, sondern wie stark sich deine tatsächliche Auszahlung verringert.
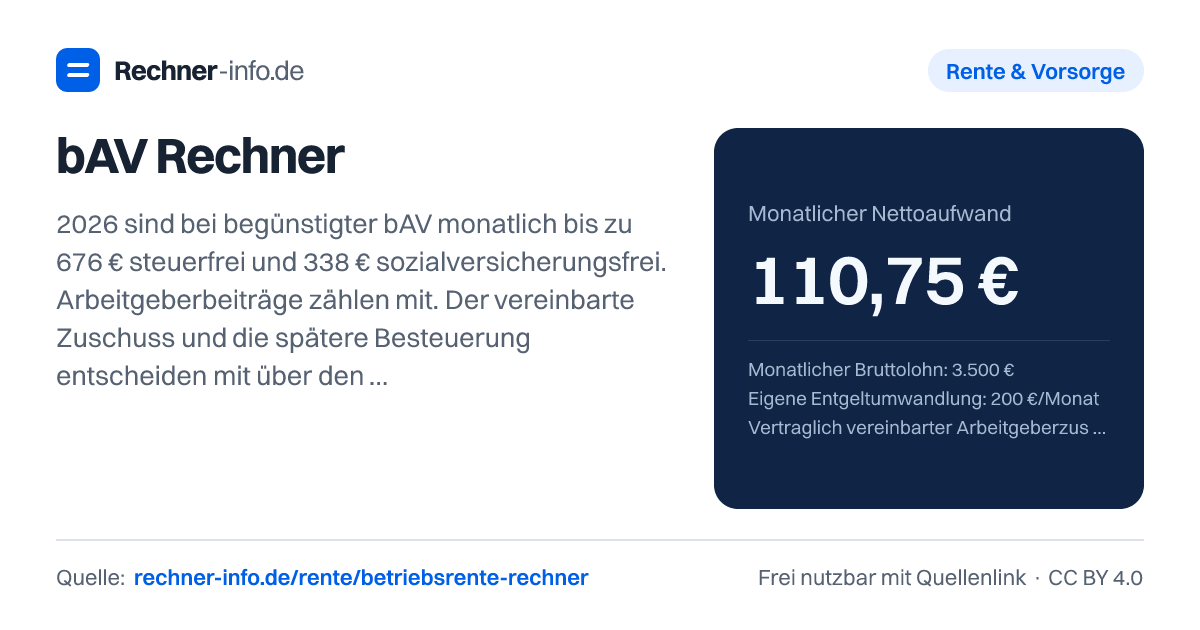
Ein Beispiel: Bei einem monatlichen Bruttolohn von 3.500 €, einer eigenen Entgeltumwandlung von 200 €/Monat und einem Arbeitgeberzuschuss von 15 % fließen 230,00 € in den Vertrag. Davon kommen 30,00 € vom Arbeitgeber. Der Nettolohn vorher beträgt 2.333,25 €, die Auszahlung nach der Umwandlung 2.222,50 €. Der monatliche Nettoaufwand liegt damit bei 110,75 €.
In derselben Rechnung sind 230,00 € steuerfrei und 230,00 € sozialversicherungsfrei. Das erklärt den Hebel der Entgeltumwandlung: Du verzichtest nicht netto auf den vollen Vertragsbeitrag. Gleichzeitig sinkt durch die geringeren Sozialversicherungsbeiträge auch die spätere gesetzliche Monatsrente im Modell um 72,69 €. Dieser Effekt gehört zur Bewertung dazu und sollte nicht ausgeblendet werden.
Welche Grenzen gelten 2026 bei der bAV steuerfrei und sozialversicherungsfrei?
Für 2026 sind die begünstigten Beträge begrenzt: Steuerlich kann der Monatsbeitrag bis 676 € begünstigt sein, sozialversicherungsfrei bis 338 €. Arbeitgeberbeiträge zählen dabei mit. Wenn du also deinen eigenen Beitrag festlegst, musst du den Zuschuss dazurechnen, weil für die Grenze der gesamte Vertragsbeitrag zählt.
Das sieht man gut am Beispiel mit 500 € eigener Entgeltumwandlung und 15 % Zuschuss. Der Arbeitgeberzuschuss beträgt 75,00 €, der gesamte monatliche Vertragsbeitrag 575,00 €. Davon sind 575,00 € steuerfrei, aber nur 338,00 € sozialversicherungsfrei. Der monatliche Nettoaufwand liegt in dieser Rechnung bei 330,38 €.
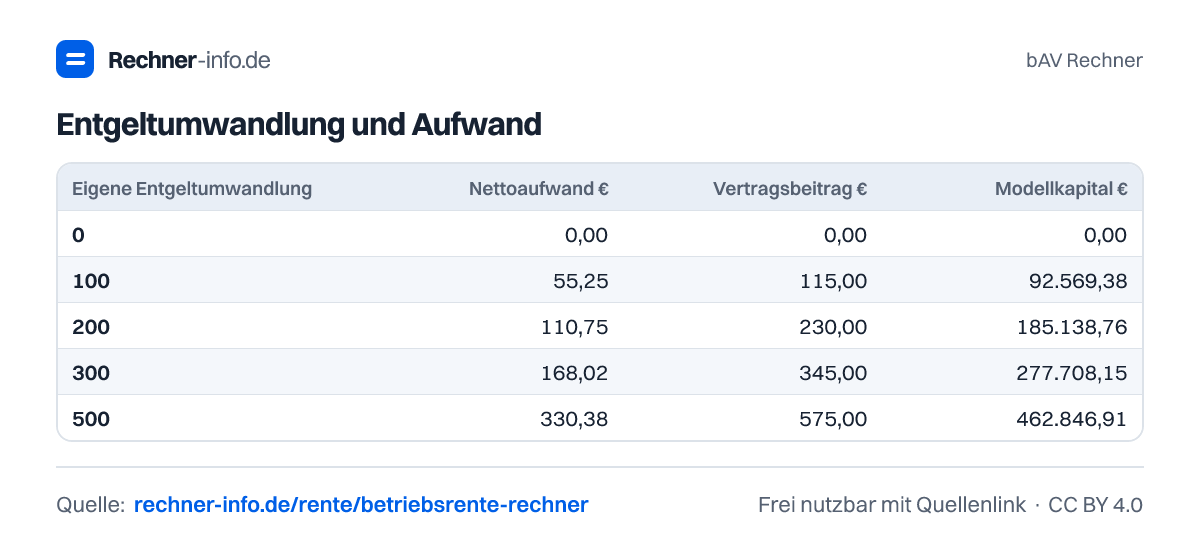
Die Tabelle zeigt kleinere und größere Beiträge. Schon bei 300 € eigenem Beitrag liegt der Gesamtbeitrag von 345 € über der SV-Grenze:
| Eigene Entgeltumwandlung | Nettoaufwand | Vertragsbeitrag | Modellkapital |
|---|---|---|---|
| 100 € | 55,25 € | 115,00 € | 92.569,38 € |
| 200 € | 110,75 € | 230,00 € | 185.138,76 € |
| 300 € | 168,02 € | 345,00 € | 277.708,15 € |
| 500 € | 330,38 € | 575,00 € | 462.846,91 € |
Die Tabelle zeigt auch: Der Nettoaufwand steigt nicht im gleichen Verhältnis wie der Vertragsbeitrag. Sobald Sozialversicherungsfreiheit nur noch teilweise greift, verändert sich der Nettoeffekt.
Was bedeutet der Arbeitgeberzuschuss bei der bAV?
Der Arbeitgeberzuschuss erhöht den Vertragsbeitrag, ohne dass dein eigener Nettoaufwand automatisch steigt. Im Beispiel mit 200 €/Monat eigener Entgeltumwandlung und 15 % Zuschuss zahlt der Arbeitgeber 30,00 €. In den Vertrag fließen dadurch 230,00 €, während dein Nettoaufwand 110,75 € beträgt.
Wird statt 15 % ein Zuschuss von 20 % vereinbart, steigt der Arbeitgeberzuschuss auf 40,00 €. Der gesamte monatliche Vertragsbeitrag beträgt dann 240,00 €. Der Nettoaufwand bleibt im gezeigten Beispiel bei 110,75 €, weil dein eigener Bruttoverzicht unverändert bleibt. Das Modellkapital zum Rentenbeginn steigt auf 193.188,27 €, die Modell-Betriebsrente brutto auf 482,97 €.
Trotzdem solltest du den Zuschuss nicht pauschal annehmen. Der gesetzliche Zuschuss ist nur geschuldet, soweit der Arbeitgeber durch die Entgeltumwandlung Sozialbeiträge spart. Außerdem kann es tarifliche, betriebliche oder vertragliche Regeln geben. Trage deshalb den Zuschuss ein, der wirklich für deinen Vertrag gilt.
Welche Eingaben verändern den Nettoeffekt der bAV besonders?
Der Nettoeffekt hängt stark von deiner Lohnabrechnung ab. Bei gleichem Beitrag kann der Nettoaufwand je nach Bruttolohn, Steuerklasse, Kirchensteuer und Zusatzbeitrag unterschiedlich ausfallen.
Bei 200 €/Monat eigener Entgeltumwandlung und 15 % Zuschuss ergibt sich bei 3.500 € Bruttolohn ein Nettoaufwand von 110,75 €. Bei 2.500 € Bruttolohn liegt er im gezeigten Beispiel bei 116,00 €. Bei 4.500 € Bruttolohn sind es 105,42 €. Der Vertragsbeitrag bleibt jeweils 230,00 €, weil der eigene Beitrag und der Zuschuss gleich bleiben.
Auch die Steuerklasse wirkt sich aus. Bei Steuerklasse I beträgt der Nettoaufwand 110,75 €. Bei Steuerklasse III liegt er in der Rechnung bei 124,50 €. Mit Kirchensteuerpflicht von 9 % ergibt sich ein Nettoaufwand von 106,63 €. Ein höherer GKV-Zusatzbeitrag von 3,5 % führt in der Beispielrechnung zu 110,40 € Nettoaufwand.
Diese Unterschiede sind der Grund, warum Durchschnittswerte bei der bAV schnell in die Irre führen. Entscheidend ist deine konkrete Lohnabrechnung. Der Rechner bildet die laufende Wirkung ab, nicht alle späteren Steuer- und Beitragsfolgen im Ruhestand.
Was solltest du bei Betriebsrente, Rendite und Rentenfaktor nicht verwechseln?
Der laufende Nettoeffekt und die spätere Betriebsrente sind zwei verschiedene Fragen. Die Entgeltumwandlung verändert sofort deinen Nettolohn. Die spätere Rente hängt zusätzlich von Laufzeit, angenommener Rendite nach Vertragskosten und Rentenfaktor ab.
Im Beispiel mit 200 €/Monat eigener Entgeltumwandlung, 15 % Zuschuss und 3 % Rendite ergibt sich ein Modellkapital von 185.138,76 € und eine Modell-Betriebsrente brutto von 462,85 €. Ohne Rendite liegt das Modellkapital bei 102.120,00 € und die Modell-Betriebsrente brutto bei 255,30 €. Bei 5 % Rendite steigt das Modellkapital auf 286.865,02 € und die Modell-Betriebsrente brutto auf 717,16 €.
Der Rentenfaktor ist ein weiterer Hebel. Bei einem garantierten Rentenfaktor von 25 €/Monat je 10.000 € Kapital ergibt sich im Beispiel 462,85 € Betriebsrente brutto. Bei 30 €/Monat je 10.000 € Kapital sind es 555,42 €. Nimm den Rentenfaktor aus deinem Angebot und prüfe, ob er garantiert ist.
Typische Fehler sind: nur auf die Steuerersparnis schauen, den Arbeitgeberzuschuss falsch eintragen, die Grenze für Sozialversicherungsfreiheit mit der Steuergrenze verwechseln oder die spätere Minderung der gesetzlichen Monatsrente ignorieren.
Tabellen zum Nachschlagen
Entgeltumwandlung und Aufwand
| Eigene Entgeltumwandlung | Nettoaufwand € | Vertragsbeitrag € | Modellkapital € |
|---|---|---|---|
| 0 | 0,00 | 0,00 | 0,00 |
| 100 | 55,25 | 115,00 | 92.569,38 |
| 200 | 110,75 | 230,00 | 185.138,76 |
| 300 | 168,02 | 345,00 | 277.708,15 |
| 500 | 330,38 | 575,00 | 462.846,91 |
Beispiele zum Ausprobieren
Grafiken: bAV Rechner
Kostenlos verwendbar, einzige Bedingung ist ein Link auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der Nettoaufwand bei 200 € Entgeltumwandlung?
Der Nettoaufwand beträgt 110,75 € im Beispiel mit 3.500 € Bruttolohn, Steuerklasse I, keinem Kirchensteuersatz und 15 % Arbeitgeberzuschuss. In den Vertrag fließen 230,00 €, davon 30,00 € als Zuschuss. Der Nettolohn sinkt von 2.333,25 € auf 2.222,50 €.
Wie hoch ist der tatsächliche Netto-Aufwand bei 250 € Entgeltumwandlung im Monat?
Der tatsächliche Netto-Aufwand beträgt 138,54 € bei 250 €/Monat eigener Entgeltumwandlung und 15 % Arbeitgeberzuschuss im Beispiel. Der Vertragsbeitrag liegt bei 287,50 €, davon sind 37,50 € Arbeitgeberzuschuss. Die Auszahlung nach Umwandlung beträgt 2.194,71 € statt 2.333,25 €.
Bis zu welchem Betrag ist die bAV 2026 steuerfrei?
2026 sind monatlich bis zu 676 € steuerfrei, soweit die Voraussetzungen für die begünstigte bAV erfüllt sind. Für die Sozialversicherungsfreiheit gilt eine eigene Grenze von 338 €. Arbeitgeberbeiträge zählen jeweils mit, deshalb zählt nicht nur dein eigener Umwandlungsbetrag, sondern der gesamte Vertragsbeitrag.
Was bringt ein Arbeitgeberzuschuss von 20 % statt 15 %?
Ein Arbeitgeberzuschuss von 20 % erhöht im Beispiel den Vertragsbeitrag auf 240,00 € statt 230,00 €. Der Zuschuss beträgt 40,00 € statt 30,00 €. Dein Nettoaufwand bleibt bei 110,75 €, weil die eigene Entgeltumwandlung unverändert 200 €/Monat beträgt.
Wie wirkt sich ein Bruttolohn von 2.500 € auf die bAV aus?
Bei 2.500 € Bruttolohn beträgt der Nettoaufwand im Beispiel 116,00 € für 200 €/Monat Entgeltumwandlung mit 15 % Zuschuss. Der Vertragsbeitrag bleibt 230,00 €. Die spätere Modell-Betriebsrente brutto bleibt 462,85 €, weil Beitrag, Laufzeit, Rendite und Rentenfaktor gleich sind.
Lohnt sich bAV trotz weniger gesetzlicher Rente?
Das hängt vom Vertrag und deiner Situation ab; im Beispiel sinkt die gesetzliche Monatsrente im Modell um 72,69 €. Dem stehen 230,00 € Vertragsbeitrag bei 110,75 € Nettoaufwand und eine Modell-Betriebsrente brutto von 462,85 € gegenüber. Spätere Steuer- und Beitragsfolgen musst du zusätzlich prüfen.
Wie hoch ist die Betriebsrente bei 5 % Rendite?
Bei 5 % angenommener jährlicher Rendite nach Vertragskosten liegt die Modell-Betriebsrente brutto bei 717,16 €. Das gilt im Beispiel mit 200 €/Monat eigener Entgeltumwandlung, 15 % Arbeitgeberzuschuss und einem garantierten Rentenfaktor von 25 €/Monat je 10.000 € Kapital.
Kann ich die bAV bei Jobwechsel mitnehmen?
Eine bAV kann bei einem Jobwechsel grundsätzlich zum Thema werden, aber die genaue Lösung hängt vom Vertrag, vom neuen Arbeitgeber und vom Durchführungsweg ab. Der Rechner zeigt den Nettoeffekt und eine Modellrente, entscheidet aber nicht über Übertragung, Beitragsfreistellung oder Weiterführung. Prüfe dafür deine Vertragsunterlagen.
Quellen und Prüfung
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
bAV Rechner. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/rente/betriebsrente-rechner