Mietkaution-Rechner
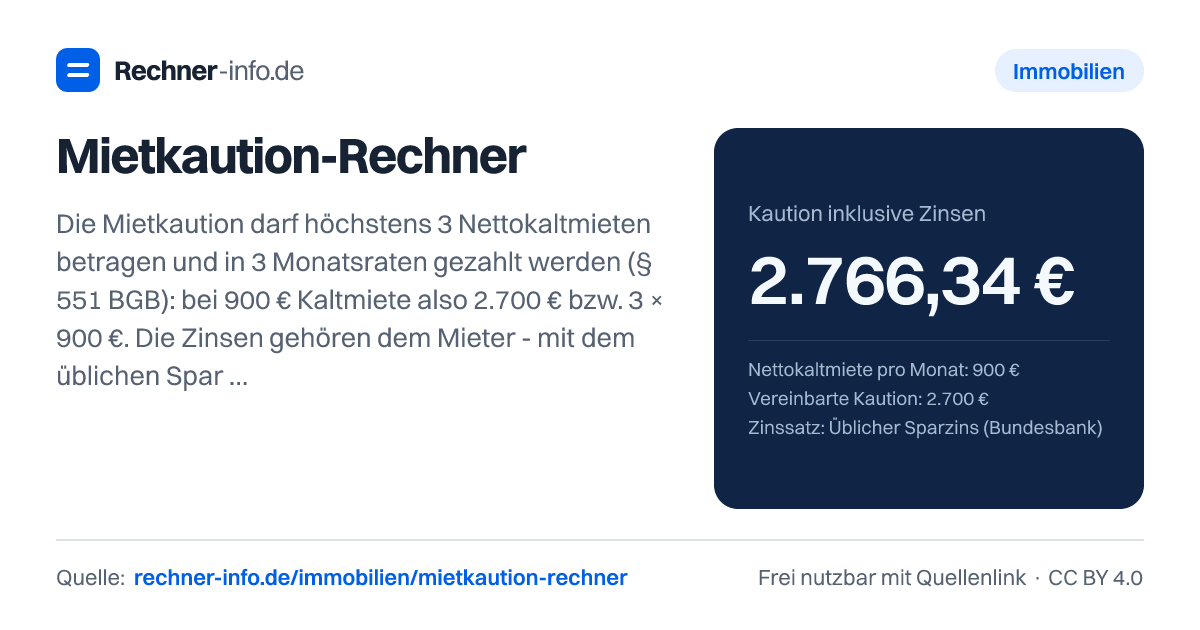
Mietkaution max. 3 Kaltmieten: bei 900 € Miete 2.700 €, zahlbar in 3 Raten à 900 €. Kautionszinsen Monat für Monat mit dem Bundesbank-Sparzins.
- Zinsen für den Mieter
- 66,39 €
- Durchschnittlicher Zinssatz
- 0,61 %
- Anlagedauer
- 3 Jahre und 11 Monate
- Zinstage
- 1.454 Tage
- Höchstens zulässige Kaution (3 Kaltmieten)
- 2.700,00 €
- Prüfung der vereinbarten Kaution
- Zulässig: 2.700,00 € liegt genau auf der Höchstgrenze.
- Für 54 Tage nach Juli 2026 liegt noch kein Bundesbank-Wert vor - der Rechner nimmt den letzten bekannten Satz an.
Zinsen Jahr für Jahr
| Jahr | Zinstage | Ø Zinssatz | Zinsen | Kaution am Jahresende |
|---|---|---|---|---|
| 2.022 | 92 | 0,13 % | 0,91 € | 2.700,91 € |
| 2.023 | 365 | 0,47 % | 12,57 € | 2.713,48 € |
| 2.024 | 366 | 0,74 % | 20,25 € | 2.733,73 € |
| 2.025 | 365 | 0,68 % | 18,65 € | 2.752,38 € |
| 2.026 | 266 | 0,7 % | 14,01 € | 2.766,39 € |
Rechenweg mit deinen Zahlen
- Kaution 2.700,00 €, angelegt 3 Jahre und 11 Monate (1454 Zinstage)
- Zinsen je Tag = Kontostand × Bundesbank-Satz des Monats ÷ 365 (Ø 0,61 %), Gutschrift zum 31.12.
- Zinsen gesamt 66,39 € → Rückzahlung 2.766,39 €
Wie kannst du Mietkaution Zinsen berechnen?
Für die Zinsen zählt, wann die Kaution eingezahlt wurde, wann sie zurückgezahlt wird und welcher Zinssatz für das Kautionskonto gilt. Der Rechner kann mit dem üblichen Sparzins arbeiten oder mit einem eigenen Zinssatz, wenn du den Kontoauszug kennst.
Die Rechnung läuft taggenau: Für jeden Tag wird der Kontostand mit dem jeweiligen Zinssatz angesetzt. Die Zinsen werden zum Jahresende gutgeschrieben, dadurch kann danach auch Zinseszins entstehen. In Worten lautet die Formel: tägliche Zinsen = Kontostand mal Zinssatz für den Zeitraum, umgerechnet auf den einzelnen Tag. Zusätzlich prüft die Rechnung, ob die vereinbarte Kaution zur Nettokaltmiete passt.
Beispiel: Bei 900 € Nettokaltmiete und 2.700 € Kaution vom 2022-10-01 bis 2026-09-23 ergibt sich eine Anlagedauer von 3 Jahre und 11 Monate mit 1.453 Tage. Mit dem üblichen Sparzins liegt der durchschnittliche Zinssatz bei 0,61 %. Daraus entstehen 66,34 € Zinsen. Zurückzuzahlen wären damit 2.766,34 €, sofern keine berechtigten Abzüge offen sind.
Die Jahreswerte zeigen, warum die Summe nicht einfach aus einem festen Jahresbetrag besteht: 2022 fallen für 92 Tage 0,91 € an, 2023 für 365 Tage 12,57 €, 2024 für 366 Tage 20,25 €, 2025 für 365 Tage 18,65 € und 2026 für 265 Tage 13,96 €. Entscheidend sind also Kautionshöhe, Zeitraum, Zinssatz und der Kontostand nach jährlicher Zinsgutschrift.
Wie hoch darf die Mietkaution sein?
Die Obergrenze richtet sich nach der Nettokaltmiete. Betriebskosten, Heizkosten, Vorauszahlungen oder Pauschalen gehören nicht in diese Grundlage. Wenn du wissen willst, wie hoch die Mietkaution sein darf, musst du deshalb zuerst die reine Kaltmiete aus dem Vertrag nehmen.
Bei 500 € Nettokaltmiete liegt die höchstens zulässige Kaution bei 1.500,00 €. Eine vereinbarte Kaution von 2.700 € wäre in diesem Beispiel 1.200,00 € zu hoch. Der zu hohe Teil ist unwirksam vereinbart und kann zurückgefordert werden.
Bei 700 € Nettokaltmiete beträgt die Grenze 2.100,00 €. Auch hier wäre eine Forderung von 2.700 € zu hoch, und zwar um 600,00 €. Anders sieht es bei 1.100 € Nettokaltmiete aus: Dann liegt die zulässige Höchstgrenze bei 3.300,00 €. Eine vereinbarte Kaution von 2.700 € bleibt darunter. Bei 1.200 € Nettokaltmiete sind 3.600,00 € erlaubt, 2.700 € liegen ebenfalls unter der Grenze.
Typische Werte im Überblick:
| Nettokaltmiete | Höchste Kaution | Monatsrate bei Ratenzahlung |
|---|---|---|
| 500 € | 1.500 € | 500,00 € |
| 700 € | 2.100 € | 700,00 € |
| 900 € | 2.700 € | 900,00 € |
| 1.100 € | 3.300 € | 1.100,00 € |
| 1.200 € | 3.600 € | 1.200,00 € |
Achte bei Vergleichen darauf, ob im Mietvertrag eine Warmmiete, eine Teilinklusivmiete oder eine klare Nettokaltmiete genannt ist. Für die Kaution ist die Nettokaltmiete der entscheidende Betrag.
Darfst du die Mietkaution in Raten zahlen?
Ja, bei einer Barkaution darfst du die Mietkaution in Raten zahlen. Die Rate entspricht dabei grundsätzlich einem Teil der vereinbarten Kaution. Die erste Rate wird zu Mietbeginn fällig, die weiteren Raten mit den nächsten Mieten. Das hilft besonders beim Umzug, weil Kaution, erste Miete, Transport und mögliche Renovierung oft zeitlich zusammenfallen.
Bei 900 € Kaltmiete und 2.700 € Kaution ist die Kaution genau an der zulässigen Höchstgrenze. Die Monatsrate bei Ratenzahlung beträgt 900,00 €. Bei 1.200 € Nettokaltmiete und 3.600 € Kaution beträgt die Monatsrate 1.200,00 €. Der Ratenplan sieht dann so aus: Die erste Rate ist zu Mietbeginn am 01.11.2026 fällig, die zweite mit der Miete für Dezember 2026 und die dritte mit der Miete für Januar 2027.
Wichtig ist die Trennung zwischen Kautionsrate und laufender Miete. Wenn du in Raten zahlst, bedeutet das nicht, dass die Kaution niedriger wird. Es wird nur die Zahlung aufgeteilt. Die Kaution selbst bleibt als Sicherheit bestehen und muss getrennt vom Vermögen des Vermieters angelegt werden.
Wenn im Vertrag eine höhere Kaution steht als erlaubt, solltest du die Raten nicht einfach nach dem überhöhten Betrag planen. Bei 500 € Nettokaltmiete wäre die Grenze 1.500,00 €. Wird trotzdem 2.700 € verlangt, ist der Mehrbetrag von 1.200,00 € zu hoch. Bei 700 € Nettokaltmiete wären 2.700 € um 600,00 € zu hoch.
Wer bekommt die Kautionszinsen zurück?
Die Kautionszinsen gehören dem Mieter. Der Vermieter verwaltet die Kaution nur als Sicherheit. Wird die Kaution auf einem Kautionskonto angelegt, gehören die Erträge grundsätzlich zur Kaution und werden bei der Abrechnung mit ausgekehrt, soweit keine berechtigten Forderungen gegengerechnet werden.
Wie viel dabei herauskommt, hängt stark von Mietdauer und Zinssatz ab. Eine Kaution von 2.700 € bringt bei einer Anlagedauer von 3 Jahre und dem üblichen Sparzins 51,45 € Zinsen. Die Auszahlung läge in diesem Beispiel bei 2.751,45 €. Bei 1.500 € Kaution über 2 Jahre entstehen 21,50 € Zinsen, die Kaution inklusive Zinsen beträgt 1.521,50 €.
Bei längerer Mietdauer können die Zinsen deutlich höher ausfallen, auch wenn die Zinssätze zeitweise niedrig waren. Eine langjährige Miete mit 1.500 € Kaution seit 2008 ergibt bis 2026 eine Anlagedauer von 18 Jahre und 2 Monate. Die Zinsen betragen 215,36 €, die Kaution inklusive Zinsen 1.715,36 €. Der durchschnittliche Zinssatz liegt dabei bei 0,74 %.
Wenn du einen eigenen Zinssatz einträgst, prüft der Rechner nur rechnerisch mit diesem Wert. Beispiel: Bei 5.000 € Kaution, 1 % p. a. und einer Anlagedauer von 3 Jahre und 11 Monate entstehen 202,14 € Zinsen. Die Kaution inklusive Zinsen beträgt 5.202,14 €. Gleichzeitig zeigt die Prüfung, dass 5.000 € bei 900 € Nettokaltmiete um 2.300,00 € über der zulässigen Höchstgrenze liegen. Zinsrechnung und rechtliche Obergrenze sind also zwei getrennte Fragen.
Was musst du bei Steuer, Rückzahlung und Einbehalt beachten?
Kautionszinsen können Kapitalerträge sein. Ohne passenden Freistellungsauftrag kann Abgeltungsteuer anfallen. Der Rechner kann deshalb einen Steuerabzug berücksichtigen, wenn du diese Variante auswählst. Das ist eine Modellrechnung und ersetzt keine steuerliche Prüfung im Einzelfall.
Ein Beispiel zeigt den Unterschied: Bei 2.700 € Kaution, 0,5 % p. a., einer Anlagedauer von 3 Jahre und 11 Monate und aktiviertem Steuerabzug werden 14,21 € Abgeltungsteuer plus Soli einbehalten. Die Zinsen für den Mieter betragen 54,04 €, die Kaution inklusive Zinsen 2.739,83 €. Ohne Steuerabzug kann das Ergebnis anders ausfallen, wenn ein Freistellungsauftrag oder eine andere steuerliche Situation greift.
Bei der Rückzahlung geht es außerdem nicht nur um die Zinsen. Der Vermieter darf berechtigte Forderungen prüfen, etwa offene Miete, Schäden oder noch abzurechnende Betriebskosten. Die Rechnung zeigt dir daher den rechnerischen Kautionsstand. Ob und in welcher Höhe ein Einbehalt zulässig ist, hängt vom konkreten Mietverhältnis und den Nachweisen ab.
Wenn der Vermieter die Kaution nicht getrennt oder nicht verzinst angelegt hat, bleibt der Anspruch auf ordnungsgemäße Abrechnung bestehen. Für dich ist dann hilfreich, den Zeitraum, die gezahlte Kaution und den üblichen Sparzins nachvollziehbar zu dokumentieren. Kontoauszüge, Mietvertrag, Übergabeprotokoll und Schriftwechsel helfen, die Forderung sauber einzuordnen.
Typische Fehler beim Mietkaution berechnen
Der häufigste Fehler ist die falsche Mietbasis. Die Kaution wird nicht aus der Warmmiete berechnet. Wenn du Betriebskosten oder Heizkosten mitzählst, wird die zulässige Kaution zu hoch angesetzt.
Weitere typische Stolperstellen:
- Du nimmst die vereinbarte Kaution als automatisch zulässig. Besser ist der Abgleich mit der Nettokaltmiete.
- Du vergisst die Ratenzahlung und zahlst die gesamte Barkaution sofort, obwohl eine Aufteilung möglich ist.
- Du rechnest Zinsen nur grob pro Jahr, obwohl Einzahlungsdatum und Rückzahlungsdatum den Betrag verändern.
- Du vermischst Kautionshöhe und Zinsanspruch. Eine zu hohe Kaution kann unzulässig sein, auch wenn darauf rechnerisch Zinsen entstehen.
- Du übersiehst Steuerabzüge auf Zinsen, wenn kein Freistellungsauftrag greift.
- Du setzt eine Kautionsbürgschaft mit einer verzinsten Barkaution gleich. Bei einer Bürgschaft zahlst du meist einen Beitrag; die Barkaution bleibt dagegen Vermögen des Mieters, auch wenn sie vorübergehend gebunden ist.
Für die Praxis reicht oft eine einfache Reihenfolge: Erst Nettokaltmiete prüfen, dann zulässige Kaution und Raten ermitteln, danach die Zinsen bis zum gewünschten Rückzahlungsdatum berechnen. Wenn Beträge einbehalten werden, solltest du diese getrennt von der Zinsrechnung betrachten.
Tabellen zum Nachschlagen
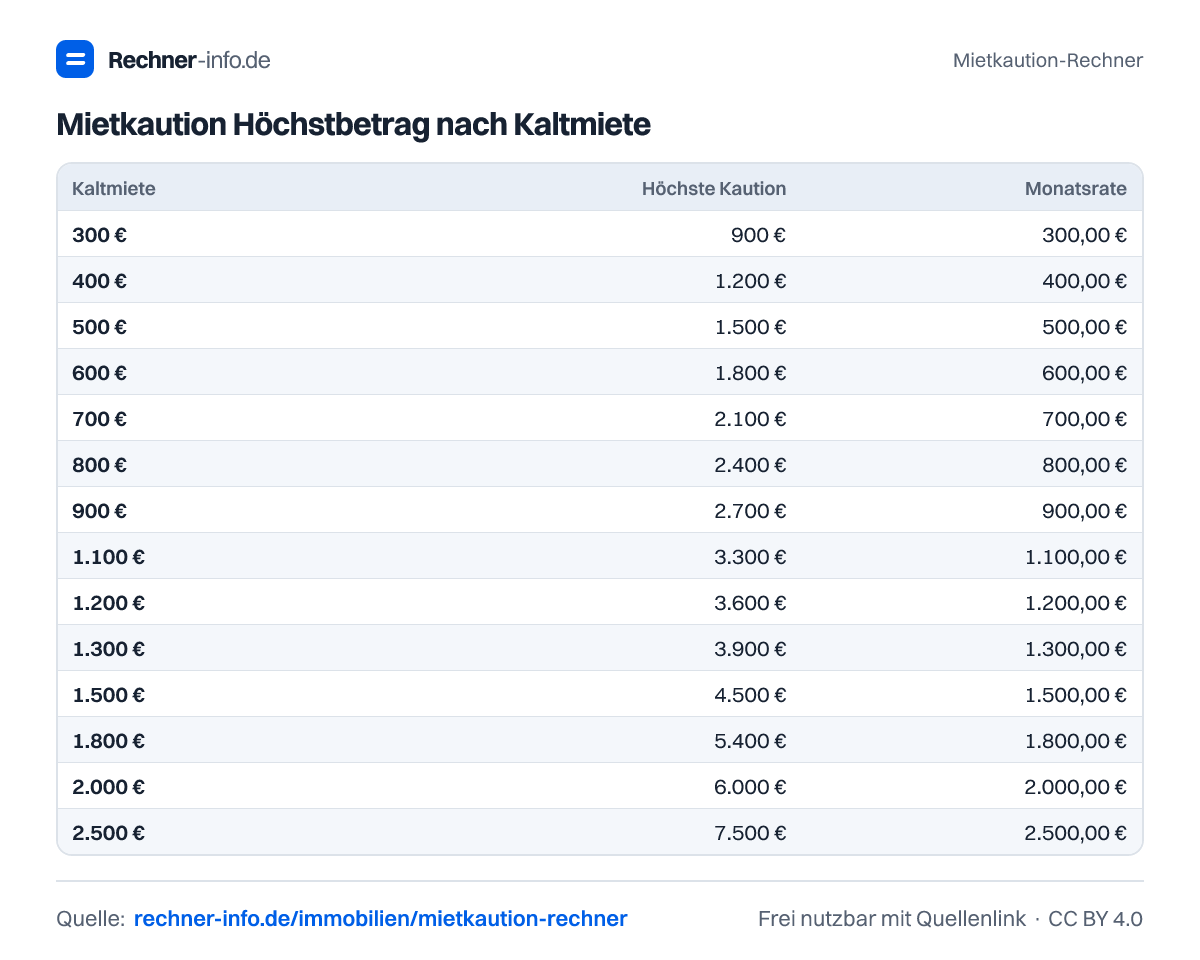
Mietkaution Höchstbetrag nach Kaltmiete
| Kaltmiete | Höchste Kaution | Monatsrate |
|---|---|---|
| 300 € | 900 € | 300,00 € |
| 400 € | 1.200 € | 400,00 € |
| 500 € | 1.500 € | 500,00 € |
| 600 € | 1.800 € | 600,00 € |
| 700 € | 2.100 € | 700,00 € |
| 800 € | 2.400 € | 800,00 € |
| 900 € | 2.700 € | 900,00 € |
| 1.000 € | 3.000 € | 1.000,00 € |
| 1.100 € | 3.300 € | 1.100,00 € |
| 1.200 € | 3.600 € | 1.200,00 € |
| 1.300 € | 3.900 € | 1.300,00 € |
| 1.500 € | 4.500 € | 1.500,00 € |
| 1.800 € | 5.400 € | 1.800,00 € |
| 2.000 € | 6.000 € | 2.000,00 € |
| 2.500 € | 7.500 € | 2.500,00 € |
Sparzinssatz für das Mietkautionskonto nach Jahr (§ 551 Abs. 3 BGB)
| Jahr | Ø Zinssatz | Zinsen je 1.000 € | Zinsen je 3.000 € |
|---|---|---|---|
| 2015 | 0,46 % | 4,61 € | 13,83 € |
| 2016 | 0,3 % | 2,95 € | 8,85 € |
| 2017 | 0,2 % | 2,02 € | 6,05 € |
| 2018 | 0,16 % | 1,59 € | 4,78 € |
| 2019 | 0,13 % | 1,28 € | 3,83 € |
| 2020 | 0,11 % | 1,05 € | 3,15 € |
| 2021 | 0,09 % | 0,86 € | 2,58 € |
| 2022 | 0,09 % | 0,90 € | 2,70 € |
| 2023 | 0,46 % | 4,64 € | 13,93 € |
| 2024 | 0,74 % | 7,44 € | 22,33 € |
| 2025 | 0,68 % | 6,83 € | 20,48 € |
| 2026 (bis Juli) | 0,69 % | 6,93 € | 20,79 € |
Kautionszinsen nach Mietdauer (Auszug zum 31.07.2026)
| Eingezahlt am | 1.500 € | 2.400 € | 3.000 € | 4.500 € |
|---|---|---|---|---|
| 01.08.2025 | 10,31 € | 16,51 € | 20,64 € | 30,95 € |
| 01.08.2024 | 21,06 € | 33,69 € | 42,12 € | 63,16 € |
| 01.08.2023 | 31,65 € | 50,64 € | 63,31 € | 94,96 € |
| 01.08.2021 | 36,63 € | 58,62 € | 73,29 € | 109,92 € |
| 01.08.2016 | 48,21 € | 77,14 € | 96,43 € | 144,63 € |
| 01.08.2011 | 116,99 € | 187,20 € | 233,97 € | 351,00 € |
| 01.08.2006 | 283,08 € | 452,92 € | 566,13 € | 849,23 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch darf die Mietkaution maximal sein?
Die Mietkaution darf höchstens 3 Nettokaltmieten betragen. Bei 900 € Kaltmiete sind das 2.700,00 €. Maßgeblich ist die Nettokaltmiete ohne Betriebs- und Heizkosten. Eine höhere Vereinbarung ist im übersteigenden Teil unwirksam und kann zurückgefordert werden.
Wie berechne ich die Zinsen auf die Mietkaution?
Du berechnest die Zinsen taggenau aus Kautionsbetrag, Zeitraum und Zinssatz. Bei 2.700 € Kaution vom 2022-10-01 bis 2026-09-23 ergeben sich mit üblichem Sparzins 66,34 € Zinsen. Die Kaution inklusive Zinsen beträgt dann 2.766,34 €.
Darf ich die Mietkaution in 3 Raten zahlen?
Ja, die Barkaution darf in 3 Monatsraten gezahlt werden. Bei 900 € Kaltmiete und 2.700 € Kaution beträgt die Rate 900,00 €. Die erste Rate ist zu Mietbeginn fällig, die weiteren Raten folgen mit den nächsten Mieten.
Wie hoch ist die Mietkaution bei 500 € Kaltmiete?
Bei 500 € Nettokaltmiete liegt die höchstens zulässige Mietkaution bei 1.500,00 €. Die Monatsrate bei Ratenzahlung beträgt 500,00 €. Wird zum Beispiel 2.700 € verlangt, liegt die Forderung 1.200,00 € über der zulässigen Grenze.
Wie hoch ist die Mietkaution bei 700 € Kaltmiete?
Bei 700 € Nettokaltmiete darf die Mietkaution höchstens 2.100,00 € betragen. Die Rate bei Ratenzahlung liegt bei 700,00 €. Eine vereinbarte Kaution von 2.700 € wäre 600,00 € zu hoch.
Wie viele Zinsen gibt es auf 2.700 € Mietkaution in 3 Jahren?
Auf 2.700 € Mietkaution ergeben sich für 3 Jahre mit dem üblichen Sparzins 51,45 € Zinsen. Die Kaution inklusive Zinsen beträgt 2.751,45 €. Im Beispiel liegt der durchschnittliche Zinssatz bei 0,63 % und die Anlagedauer umfasst 1.096 Tage.
Wem gehören die Zinsen der Mietkaution?
Die Zinsen der Mietkaution gehören dem Mieter. Sie erhöhen den Kautionsanspruch und sind bei der Abrechnung grundsätzlich mit auszuzahlen. Der Vermieter kann aber berechtigte Forderungen gegenrechnen, wenn dafür eine rechtliche und tatsächliche Grundlage besteht.
Muss ich auf Kautionszinsen Steuern zahlen?
Kautionszinsen können Kapitalerträge sein. Bei 2.700 € Kaution, 0,5 % p. a. und Steuerabzug werden im Beispiel 14,21 € Abgeltungsteuer plus Soli einbehalten. Ob das bei dir greift, hängt unter anderem von Freistellungsauftrag und persönlicher Steuersituation ab.
Quellen und Prüfung
- § 551 BGB - Begrenzung und Anlage von Mietsicherheiten - Bundesministerium der Justiz
- Zeitreihe SUD105: Einlagen privater Haushalte, Kündigungsfrist bis 3 Monate - Deutsche Bundesbank
- § 20 EStG - Kapitalerträge (Abgeltungsteuer auf Kautionszinsen) - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Mietkaution-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/immobilien/mietkaution-rechner