Schadenrückkauf-Rechner
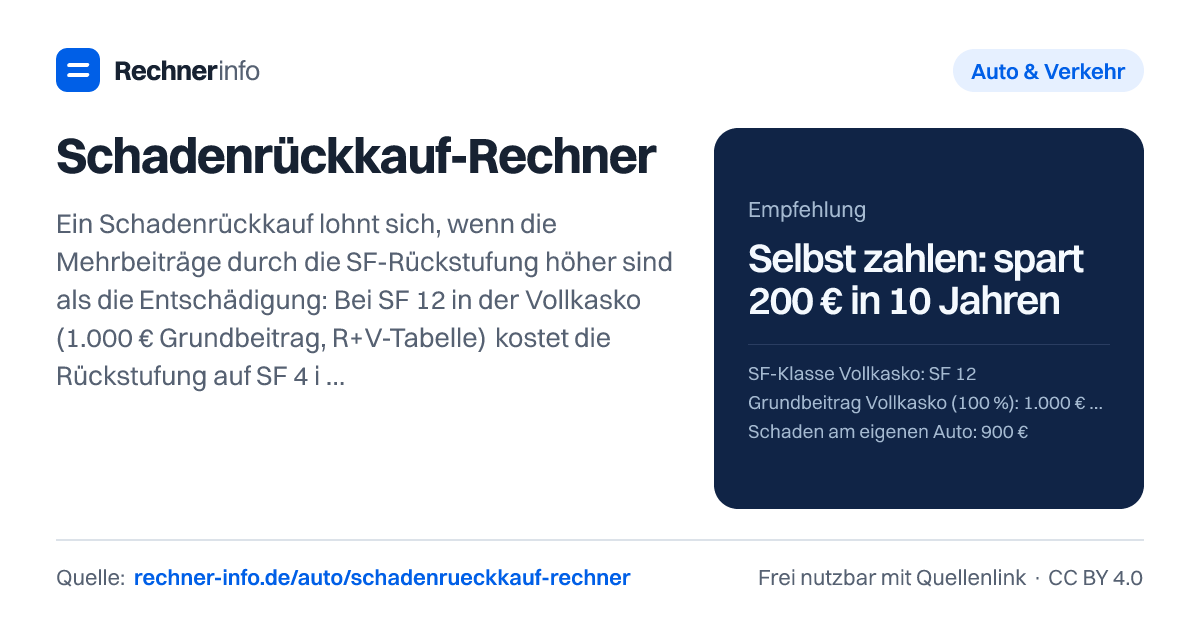
SF 12, Vollkasko, 1.000 € Grundbeitrag: Die Rückstufung kostet in 10 Jahren 800 € mehr. Schäden bis 1.100 € (inkl. 300 € SB) besser selbst zahlen.
- Rückkaufbetrag (an die Versicherung zahlen)
- 600,00 €
- Mehrbeiträge durch die Rückstufung
- 800,00 €
- Ersparnis durch Rückkauf
- 200,00 €
- Selbst zahlen lohnt sich bis zu einem Schaden von
- 1.100,00 €
- Rückstufung ist teurer als der Rückkauf ab
- 8. Jahr nach dem Schaden
- Mehrbeitrag im ersten Jahr
- 100,00 €
- SF-Klasse nach dem Schaden
- VK: SF 12 → SF 4 (statt SF 13)
- Mehrbeiträge in 5 Jahren
- 450,00 €
- Vollkasko: Den Rückkauf erlauben viele, aber nicht alle Tarife - Frist und Bedingungen stehen in deinen AKB. Die Selbstbeteiligung zahlst du in jedem Fall.
- Maßgeblich für das Kalenderjahr ist der Tag der Schadenmeldung; die Rückstufung wirkt ab der ersten Beitragsfälligkeit im neuen Jahr (AKB I.3). Tabellen: R+V (Stand Juli 2026) als Beispiel.
Beitragsverlauf Jahr für Jahr
| Jahr | Sparte | SF ohne Schaden | SF mit Schaden | Mehrbeitrag | kumuliert |
|---|---|---|---|---|---|
| 1 | Vollkasko | SF 13 | SF 4 | 100,00 € | 100,00 € |
| 2 | Vollkasko | SF 14 | SF 5 | 100,00 € | 200,00 € |
| 3 | Vollkasko | SF 15 | SF 6 | 90,00 € | 290,00 € |
| 4 | Vollkasko | SF 16 | SF 7 | 80,00 € | 370,00 € |
| 5 | Vollkasko | SF 17 | SF 8 | 80,00 € | 450,00 € |
| 6 | Vollkasko | SF 18 | SF 9 | 80,00 € | 530,00 € |
| 7 | Vollkasko | SF 19 | SF 10 | 70,00 € | 600,00 € |
| 8 | Vollkasko | SF 20 | SF 11 | 70,00 € | 670,00 € |
| 9 | Vollkasko | SF 21 | SF 12 | 70,00 € | 740,00 € |
| 10 | Vollkasko | SF 22 | SF 13 | 60,00 € | 800,00 € |
Rechenweg mit deinen Zahlen
- Vollkasko: SF 12 → SF 4 statt SF 13; Satz 43 % statt 33 % × 1.000 € = 100,00 € mehr im ersten Jahr
- Summe der Mehrbeiträge in 10 Jahren: 800,00 €
- Rückkaufbetrag 600,00 € (Schaden minus Selbstbeteiligung) → Selbst zahlen: spart 200 € in 10 Jahren
Wann hilft dir der Schadenrückkauf-Rechner?
Der Schadenrückkauf-Rechner beantwortet die praktische Frage nach einem Kfz-Schaden: Schaden selbst zahlen oder Versicherung nutzen und die Rückstufung akzeptieren? Du vergleichst dabei den Betrag, den du an die Versicherung zurückzahlen müsstest, mit den späteren Mehrbeiträgen durch die schlechtere Schadenfreiheitsklasse.
Gib Sparte, SF-Klasse, Grundbeitrag, Schadenhöhe, Selbstbeteiligung, Rückstufungstabelle, Rabattschutz und Betrachtungszeitraum ein - der Rechner zeigt dir dann Rückkaufbetrag, Mehrbeiträge und die wirtschaftlich günstigere Variante.
Wichtig ist die Trennung nach Versicherungssparte. In der Haftpflicht geht es um den Schaden, den deine Versicherung für andere bezahlt hat. In der Vollkasko geht es um den Schaden am eigenen Auto, abzüglich deiner Selbstbeteiligung. Bei einem Unfall, bei dem Haftpflicht und Vollkasko zahlen, können beide Sparten getrennt zurückgestuft werden.
Die Teilkasko ist ein Sonderfall: Sie kennt keine SF-Rückstufung. Bei einem Glasbruchschaden von 600 € mit 150 € Selbstbeteiligung bleiben die Mehrbeiträge bei 0,00 €, die SF-Klasse bleibt unverändert. Auch bei einem Wildschaden von 1.800 € mit 300 € Selbstbeteiligung entstehen 0,00 € Mehrbeiträge. Wirtschaftlich geht es dort eher darum, ob sich die Meldung wegen Selbstbeteiligung und möglicher Vertragsdetails lohnt - nicht um Schadenfreiheitsrabatt.
Wie funktioniert die Rechnung beim Schadenrückkauf?
Die Rechnung vergleicht zwei Wege. Weg eins: Du lässt die Versicherung zahlen und zahlst in den folgenden Jahren höhere Beiträge wegen der Rückstufung. Weg zwei: Du kaufst den Schaden zurück, zahlst also den erstatteten Betrag an die Versicherung und vermeidest dadurch die Rückstufung.
Die Formel in Worten lautet: Für jedes Jahr wird der Grundbeitrag mit dem Unterschied zwischen Beitragssatz nach Rückstufung und Beitragssatz ohne Schaden verglichen. Diese jährlichen Mehrbeiträge werden über den gewählten Zeitraum addiert. Der Rückkauf lohnt sich, wenn der Rückkaufbetrag niedriger ist als diese Summe. In der Vollkasko ist der Rückkaufbetrag der Schaden am eigenen Auto minus Selbstbeteiligung.
Beispiel Vollkasko: Bei SF 12, einem Grundbeitrag von 1.000 €/Jahr, 900 € Schaden am eigenen Auto und 300 € Selbstbeteiligung zahlt die Versicherung 600,00 €. Nach dem Schaden fällt die Vollkasko von SF 12 auf SF 4 statt ohne Schaden auf SF 13 zu steigen. Im ersten Jahr ergibt sich dadurch ein Mehrbeitrag von 100,00 €.
Über 10 Jahre summieren sich die Mehrbeiträge auf 800,00 €. Der Rückkaufbetrag liegt bei 600,00 €. Damit ist der Rückkauf in dieser Rechnung um 200,00 € günstiger. Nach 5 Jahren wären erst 450,00 € Mehrbeiträge erreicht. Der Punkt, ab dem die Rückstufung teurer ist als der Rückkauf, liegt hier im 8. Jahr nach dem Schaden.
Der Grenzwert ist ebenfalls hilfreich: In diesem Beispiel lohnt sich das Selbstzahlen bis zu einem Schaden von 1.100,00 €. Darüber kippt die Rechnung, weil der selbst zu tragende Schaden höher wird als der Vorteil aus der vermiedenen Rückstufung.
Schaden selbst zahlen oder Versicherung nutzen? Typische Beispiele
Kleine Schäden wirken oft harmlos, können aber wegen der Rückstufung teuer werden. Umgekehrt sind hohe Schäden fast nie sinnvoll zurückzukaufen, weil die Erstattung der Versicherung deutlich über den späteren Mehrbeiträgen liegt.
Bei einem Vollkaskoschaden von 800 € mit 500 € Selbstbeteiligung in SF 12 und einem Grundbeitrag von 1.200 €/Jahr beträgt der Rückkaufbetrag nur 300,00 €. Die Mehrbeiträge durch die Rückstufung liegen über 10 Jahre bei 960,00 €. Hier spart das Selbstzahlen 660,00 €. Die Rückstufung ist in dieser Rechnung ab dem 3. Jahr nach dem Schaden teurer als der Rückkauf.
Anders sieht es bei einem Vollkaskoschaden von 2.500 € aus. Bei SF 15, 300 € Selbstbeteiligung und 1.200 €/Jahr Grundbeitrag liegt der Rückkaufbetrag bei 2.200,00 €. Die Mehrbeiträge betragen 924,00 €. Die Versicherung zahlen zu lassen ist damit 1.276,00 € günstiger. Der Schaden wäre nur bis 1.224,00 € ein Fall für die Selbstzahlung.
Auch in der Haftpflicht hängt die Antwort stark von Schadenhöhe und Grundbeitrag ab. Bei SF 20, 700 €/Jahr Grundbeitrag und 3.000 € gezahltem Haftpflichtschaden entstehen 875,00 € Mehrbeiträge. Der Rückkaufbetrag beträgt aber 3.000,00 €. Die Versicherung zahlen zu lassen ist 2.125 € günstiger. Bei einem sehr hohen Haftpflichtschaden von 15.000 € in SF 12 liegt der Rückkaufbetrag bei 15.000,00 €, die Mehrbeiträge bei 1.068,00 €. Auch hier wäre der Rückkauf wirtschaftlich deutlich schlechter.
Wenn Haftpflicht und Vollkasko betroffen sind, musst du beide Teile zusammen betrachten. Bei SF 8 in beiden Sparten, 700 € Haftpflichtschaden, 1.200 € Vollkaskoschaden, 300 € Selbstbeteiligung und 8 Jahre Betrachtung ergibt sich ein Rückkaufbetrag von 1.600,00 €. Die Mehrbeiträge liegen bei 1.241,00 €. In diesem Beispiel ist die Versicherung um 359 € günstiger.
Rabattschutz, Teilkasko und Rückstufung richtig einordnen
Ein Rabattschutz kann die Rechnung komplett drehen. Bei einem Haftpflichtschaden von 2.000 € in SF 18 mit Rabattschutz entstehen 0,00 € Mehrbeiträge. Die SF-Klasse entwickelt sich in der Rechnung von SF 18 zu SF 19 statt SF 19. Der Rückkaufbetrag läge bei 2.000,00 €, wirtschaftlich bringt der Rückkauf hier keinen Vorteil.
Ähnlich ist es bei einem Vollkaskoschaden von 7.500 € mit 500 € Selbstbeteiligung, SF 25, Premiumtarif und Rabattschutz. Der Rückkaufbetrag beträgt 7.000,00 €, die Mehrbeiträge liegen bei 0,00 €. Die Versicherung zahlen zu lassen ist 7.000 € günstiger. Der Schadenfreiheitsverlauf bleibt in dieser Rechnung bei VK: SF 25 → SF 26 statt SF 26.
Ohne Rabattschutz unterscheiden sich Haftpflicht und Vollkasko vor allem durch die Rückstufungstabellen und den jeweiligen Grundbeitrag. Ein paar Richtwerte aus der Vollkasko-Tabelle bei Standardtarif zeigen, wie unterschiedlich die Kosten ausfallen können:
| SF-Klasse | nach Schaden | 1. Jahr | 5 Jahre | 10 Jahre |
|---|---|---|---|---|
| SF 8 | SF 1 | 110 € | 500 € | 870 € |
| SF 12 | SF 4 | 100 € | 450 € | 800 € |
| SF 20 | SF 10 | 90 € | 390 € | 680 € |
| SF 35 | SF 19 | 80 € | 340 € | 620 € |
Diese Werte sind ein Modell auf Basis der gewählten Tabelle. Deine tatsächliche Police kann abweichen, besonders bei anderen Rückstufungstabellen, Sondertarifen, Rabattschutz, Tarifwechseln oder wenn du den Vertrag kündigst. Maßgeblich sind die Versicherungsbedingungen deines Vertrags.
Typische Fehler beim Kfz Schaden zurückkaufen
Der häufigste Fehler ist, nur auf die aktuelle Werkstattrechnung zu schauen. Entscheidend ist aber, welchen Betrag die Versicherung wirklich ersetzt hat. In der Vollkasko zahlst du die Selbstbeteiligung ohnehin selbst. Für den Rückkauf zählt deshalb nicht der gesamte Schaden, sondern der Versicherungsanteil.
Zweiter Fehler: Haftpflicht und Vollkasko werden vermischt. Wenn die Haftpflicht den Schaden des anderen bezahlt und die Vollkasko deinen eigenen Schaden, können beide Sparten betroffen sein. Dann brauchst du beide SF-Klassen und beide Grundbeiträge. Ein einzelner Blick auf die Vollkasko reicht nicht.
Dritter Fehler: die Teilkasko wie Vollkasko behandeln. Teilkasko-Schäden führen zu keiner SF-Rückstufung. Bei 600 € Glasbruch und 150 € Selbstbeteiligung liegt der Mehrbeitrag bei 0,00 €. Bei 1.800 € Wildschaden und 300 € Selbstbeteiligung ebenfalls. Ein Schadenrückkauf zur Vermeidung einer SF-Rückstufung ergibt dort keinen Sinn.
Vierter Fehler: den Zeitraum falsch wählen. Wenn du das Auto oder den Versicherer wechselst, verschwindet die SF-Klasse nicht automatisch. Der Schadenfreiheitsverlauf kann dich weiter begleiten. Der Betrachtungszeitraum sollte deshalb zu deiner realistischen Vertrags- und Fahrplanung passen.
Achte außerdem auf die Frist. Ein Schadenrückkauf ist typischerweise nur innerhalb von 6 Monaten nach Mitteilung des Versicherers möglich. Warte deshalb nicht bis zur nächsten Beitragsrechnung, wenn du den Schaden zurückkaufen möchtest.
Tabellen zum Nachschlagen
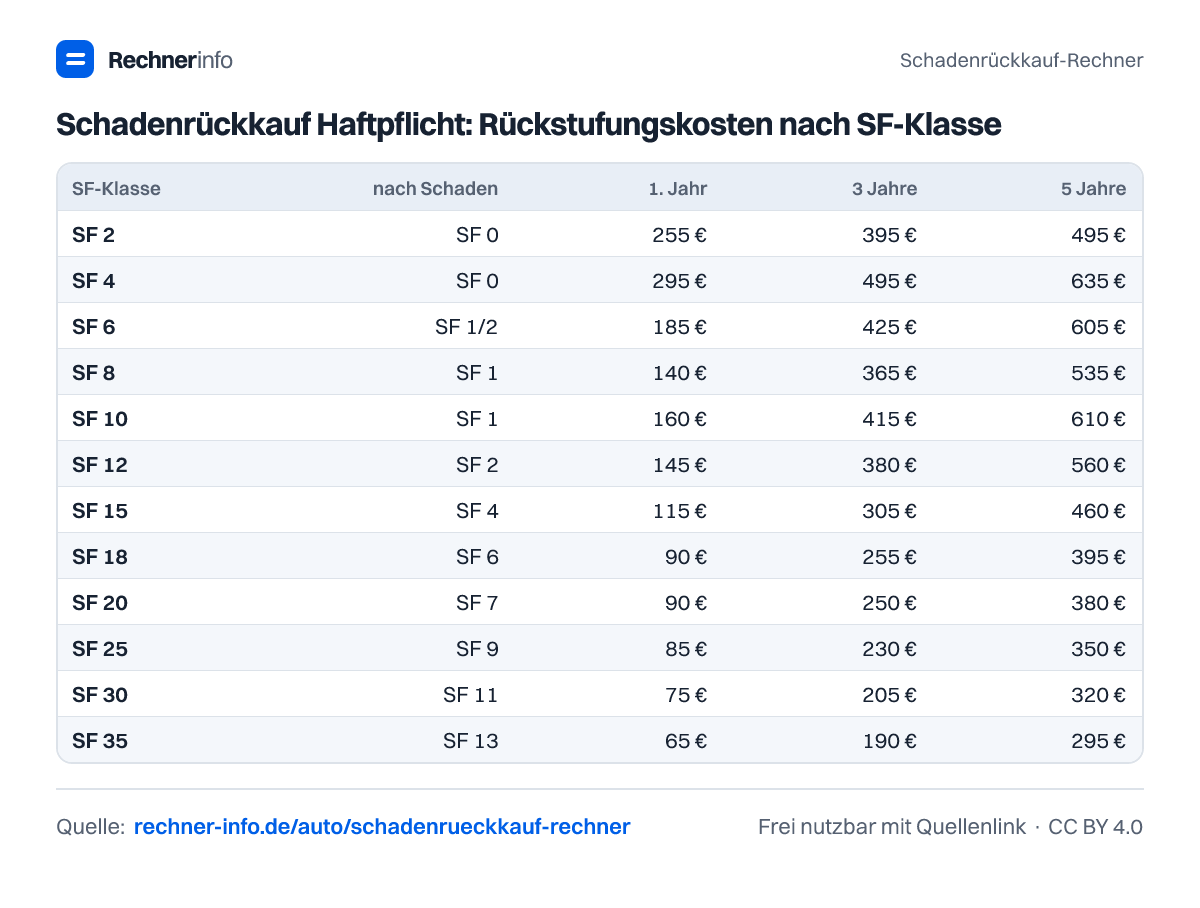
Schadenrückkauf Haftpflicht: Rückstufungskosten nach SF-Klasse
| SF-Klasse | nach Schaden | 1. Jahr | 3 Jahre | 5 Jahre | 10 Jahre |
|---|---|---|---|---|---|
| SF 2 | SF 0 | 255 € | 395 € | 495 € | 645 € |
| SF 4 | SF 0 | 295 € | 495 € | 635 € | 870 € |
| SF 6 | SF 1/2 | 185 € | 425 € | 605 € | 905 € |
| SF 8 | SF 1 | 140 € | 365 € | 535 € | 835 € |
| SF 10 | SF 1 | 160 € | 415 € | 610 € | 950 € |
| SF 12 | SF 2 | 145 € | 380 € | 560 € | 890 € |
| SF 15 | SF 4 | 115 € | 305 € | 460 € | 750 € |
| SF 18 | SF 6 | 90 € | 255 € | 395 € | 650 € |
| SF 20 | SF 7 | 90 € | 250 € | 380 € | 625 € |
| SF 25 | SF 9 | 85 € | 230 € | 350 € | 585 € |
| SF 30 | SF 11 | 75 € | 205 € | 320 € | 550 € |
| SF 35 | SF 13 | 65 € | 190 € | 295 € | 520 € |
Schadenrückkauf Vollkasko: Rückstufungskosten nach SF-Klasse
| SF-Klasse | nach Schaden | 1. Jahr | 3 Jahre | 5 Jahre | 10 Jahre |
|---|---|---|---|---|---|
| SF 2 | M (Malus) | 330 € | 430 € | 520 € | 680 € |
| SF 4 | M (Malus) | 360 € | 520 € | 650 € | 910 € |
| SF 6 | SF 1/2 | 130 € | 330 € | 500 € | 850 € |
| SF 8 | SF 1 | 110 € | 320 € | 500 € | 870 € |
| SF 10 | SF 2 | 120 € | 330 € | 520 € | 900 € |
| SF 12 | SF 4 | 100 € | 290 € | 450 € | 800 € |
| SF 15 | SF 6 | 90 € | 270 € | 430 € | 770 € |
| SF 18 | SF 8 | 90 € | 270 € | 430 € | 750 € |
| SF 20 | SF 10 | 90 € | 250 € | 390 € | 680 € |
| SF 25 | SF 12 | 90 € | 250 € | 400 € | 710 € |
| SF 30 | SF 16 | 80 € | 220 € | 350 € | 630 € |
| SF 35 | SF 19 | 80 € | 210 € | 340 € | 620 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wann lohnt sich ein Schadenrückkauf?
Ein Schadenrückkauf lohnt sich, wenn der Rückkaufbetrag niedriger ist als die späteren Mehrbeiträge durch die Rückstufung. Im Beispiel mit SF 12 in der Vollkasko liegen 600,00 € Rückkaufbetrag unter 800,00 € Mehrbeiträgen. Dadurch spart das Selbstzahlen 200,00 € über 10 Jahre.
Wie berechnet man Schaden selbst zahlen oder Versicherung?
Du vergleichst den von der Versicherung gezahlten Betrag mit den Mehrbeiträgen aus der SF-Rückstufung. In der Vollkasko ziehst du die Selbstbeteiligung vom Schaden ab. Bei 900 € Schaden und 300 € Selbstbeteiligung beträgt der Rückkaufbetrag 600,00 €. Dieser Wert wird den künftigen Mehrbeiträgen gegenübergestellt.
Wie viele SF-Klassen verliere ich bei einem Vollkaskoschaden?
Bei SF 12 fällt die Vollkasko im Beispiel auf SF 4 statt ohne Schaden auf SF 13 zu steigen. Bei SF 15 führt der Vollkaskoschaden zu VK: SF 15 → SF 6 statt SF 16. Die genaue Rückstufung hängt von deiner Tabelle und deiner aktuellen SF-Klasse ab.
Lohnt sich ein Haftpflichtschaden von 3.000 € selbst zu zahlen?
Bei SF 20 und 700 €/Jahr Grundbeitrag lohnt sich das Selbstzahlen nicht: Die Versicherung zahlen zu lassen ist 2.125 € günstiger. Der Rückkaufbetrag beträgt 3.000,00 €, die Mehrbeiträge durch die Rückstufung liegen nur bei 875,00 € über 10 Jahre.
Wird ein Teilkasko-Schaden zurückgestuft?
Nein, ein Teilkasko-Schaden führt zu keiner SF-Rückstufung. Bei 600 € Glasbruch mit 150 € Selbstbeteiligung bleiben die Mehrbeiträge bei 0,00 € und die SF-Klasse unverändert. Auch ein Wildschaden von 1.800 € mit 300 € Selbstbeteiligung verursacht 0,00 € Mehrbeiträge.
Was bringt Rabattschutz beim Schadenrückkauf?
Rabattschutz kann die Mehrbeiträge auf 0,00 € senken. Bei einem Haftpflichtschaden von 2.000 € in SF 18 mit Rabattschutz entstehen 0,00 € Mehrbeiträge. Der Rückkaufbetrag wäre 2.000,00 €, deshalb ist die Versicherung zahlen zu lassen in dieser Rechnung 2.000 € günstiger.
Welche Frist gilt beim Schadenrückkauf?
Für den Schadenrückkauf gilt typischerweise eine Frist von 6 Monaten nach Mitteilung des Versicherers. Innerhalb dieser Zeit kannst du den regulierten Schaden zurückzahlen und die Rückstufung vermeiden. Prüfe trotzdem deine Vertragsunterlagen, weil die konkrete Abwicklung vom Versicherer und Tarif abhängen kann.
Was ist der Break-even beim Schadenrückkauf?
Der Break-even ist der Schadenbetrag, bis zu dem Selbstzahlen günstiger ist. Im Vollkasko-Beispiel mit SF 12 liegt dieser Wert bei 1.100,00 €. Bei einem Vollkaskoschaden mit SF 15 und 300 € Selbstbeteiligung liegt die Grenze dagegen bei 1.224,00 €.
Quellen und Prüfung
- GDV-Musterbedingungen AKB 2015, Abschnitt I (SF-System, Rückkauf I.5) - Gesamtverband der Deutschen Versicherungswirtschaft
- R+V Verbraucherinformation Pkw, Anhang 1: SF-Klassen und Rückstufung (Stand Juli 2026) - R+V Allgemeine Versicherung AG
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Schadenrückkauf-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/auto/schadenrueckkauf-rechner