SF-Klassen-Rechner
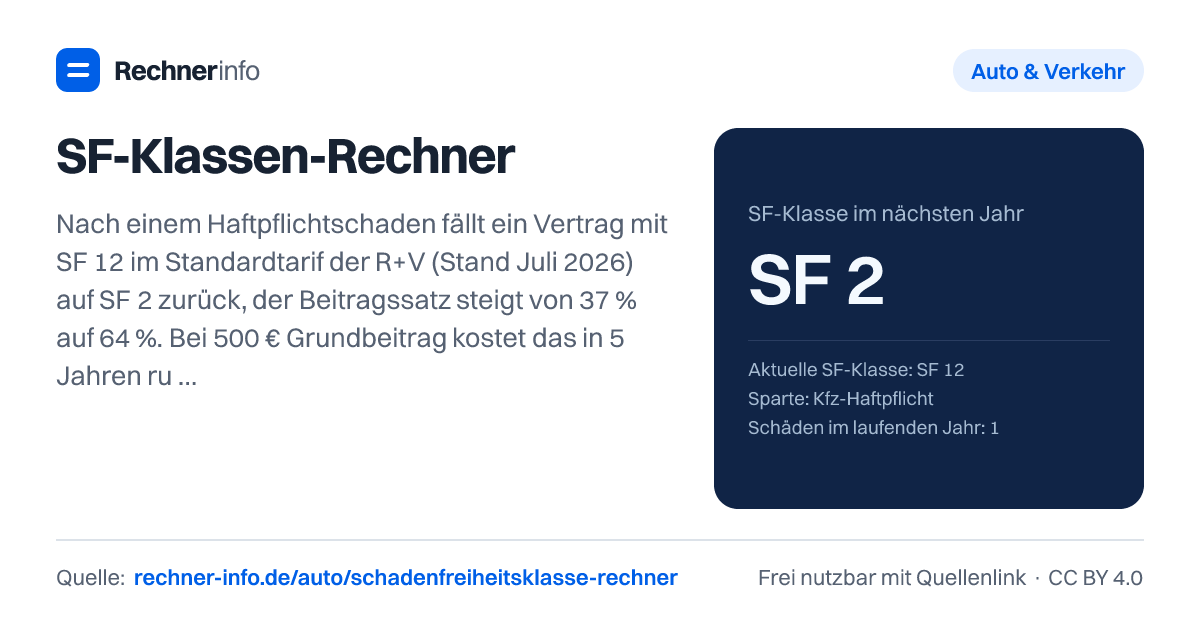
SF 12 zahlt in der Haftpflicht rund 37 %. Nach einem Unfall z. B. bei R+V Rückstufung auf SF 2: bei 500 € Grundbeitrag 560 € Mehrkosten in 5 Jahren.
- Ohne Schaden wärst du in
- SF 13
- Beitragssatz heute
- 37 %
- Beitragssatz nächstes Jahr
- 64 %
- Jahresbeitrag heute
- 185,00 €
- Jahresbeitrag nächstes Jahr
- 320,00 €
- Mehrkosten im ersten Jahr
- 145,00 €
- Mehrkosten im Betrachtungszeitraum
- 560,00 €
- Selbst zahlen oder melden?
- Schäden bis etwa 560,00 € selbst zu zahlen lohnt sich über 5 Jahre.
- Tipp: Bei Haftpflichtschäden bis 500 € kannst du die Zahlung der Versicherung meist innerhalb von 6 Monaten zurückerstatten und bleibst schadenfrei (GDV-Musterbedingungen I.5).
- Beitragssätze und Rückstufungen sind Beispielwerte eines großen Versicherers (R+V, Stand Juli 2026). Deine Werte stehen in Anhang 1 deiner Bedingungen.
Verlauf Jahr für Jahr
| Jahr | SF ohne Schaden | Beitrag | SF mit Schaden | Beitrag | Mehrkosten |
|---|---|---|---|---|---|
| 1 | SF 13 | 175,00 € | SF 2 | 320,00 € | 145,00 € |
| 2 | SF 14 | 170,00 € | SF 3 | 295,00 € | 125,00 € |
| 3 | SF 15 | 165,00 € | SF 4 | 275,00 € | 110,00 € |
| 4 | SF 16 | 160,00 € | SF 5 | 255,00 € | 95,00 € |
| 5 | SF 17 | 155,00 € | SF 6 | 240,00 € | 85,00 € |
Rechenweg mit deinen Zahlen
- Heute SF 12: Beitragssatz 37 % × 500,00 € = 185,00 €
- Nach 1 Schaden/Schäden: SF 2 mit 64 % = 320,00 € (ohne Schaden: SF 13)
- Mehrkosten über 5 Jahre: Summe der jährlichen Differenzen = 560,00 €
Was zeigt dir die SF-Klassen Tabelle?
Die SF-Klassen Tabelle verbindet deine Schadenfreiheitsklasse mit einem Beitragssatz. Je länger du ohne anrechenbaren Schaden fährst, desto höher steigt deine SF-Klasse. Der Beitragssatz sinkt dadurch meist. Passiert ein Haftpflicht- oder Vollkaskoschaden, setzt der Versicherer dich nach seiner Rückstufungstabelle in eine niedrigere Klasse zurück.
Haftpflicht und Vollkasko laufen dabei getrennt. Du kannst in der Kfz-Haftpflicht eine andere SF-Klasse haben als in der Vollkasko. Ein Beispiel: SF 12 hat in der Haftpflicht einen Beitragssatz von 37 %, in der Vollkasko von 34 %. Nach einem Schaden kann dieselbe Ausgangsklasse ebenfalls unterschiedlich zurückgestuft werden: In der Tabelle führt SF 12 bei einem Haftpflichtschaden zu SF 2, in der Vollkasko zu SF 4.
Der Beitragssatz ist nicht dein endgültiger Versicherungsbeitrag. Er wird auf den 100-%-Beitrag angewendet. Dieser Grundbeitrag hängt von deinem Vertrag ab, etwa vom Fahrzeug, Tarif, Wohnort und Fahrerkreis. Deshalb kann dieselbe SF-Klasse bei zwei Verträgen zu unterschiedlichen Euro-Beträgen führen.
Wie berechnet der Schadenfreiheitsklasse Rechner den Beitrag?
Der Rechner nutzt diese Logik: Beitrag gleich 100-%-Beitrag mal Beitragssatz der SF-Klasse. Ohne Schaden steigt deine SF-Klasse im nächsten Jahr um eine Stufe. Mit Schaden gilt die Rückstufungstabelle deines Tarifs. Die Mehrkosten ergeben sich aus der Summe der jährlichen Differenzen zwischen dem Verlauf mit Schaden und dem Verlauf ohne Schaden.
Ein Beispiel aus der Vollkasko: Du startest mit SF 25, hast einen Parkschaden über 900 € und einen 100-%-Beitrag von 700 €. Heute liegt der Beitragssatz bei 25 %. Daraus ergibt sich ein Jahresbeitrag von 175,00 €. Nach einem Schaden landest du im nächsten Jahr bei SF 12 mit 34 %. Der Beitrag im nächsten Jahr liegt dann bei 238,00 €. Ohne Schaden wärst du bei SF 26 geblieben.
Über 5 Jahre summieren sich die Mehrkosten in diesem Beispiel auf 280,00 €. Da der Schaden 900,00 € beträgt, spricht die Rechnung dafür, ihn über die Versicherung laufen zu lassen. Der Grund: Der Schadenbetrag liegt deutlich über den zusätzlichen Beiträgen im betrachteten Zeitraum.
Du gibst deine aktuelle SF-Klasse, Sparte, Schadenanzahl, Tarif, Rabattschutz, 100-%-Beitrag und Zeitraum ein, damit der Rechner den Verlauf mit und ohne Schaden gegenüberstellt.
Rückstufung nach Unfall: gleiche SF-Klasse, anderer Effekt
Die Rückstufung nach Unfall wirkt je nach Ausgangsklasse sehr unterschiedlich. Bei SF 20 in der Kfz-Haftpflicht führt ein Schaden im Standardtarif zu SF 7. Der Beitragssatz steigt von 29 % auf 46 %. Bei 500 € Grundbeitrag erhöht sich der Jahresbeitrag von 145,00 € auf 230,00 €. Die Mehrkosten im ersten Jahr betragen 90,00 €, über 5 Jahre sind es 380,00 €.
Bei niedrigen SF-Klassen kann ein Schaden besonders hart wirken. Bei SF 1/2 in der Haftpflicht führt ein Schaden zu M (Malus). Der Beitragssatz steigt von 83 % auf 148 %. Bei 500 € Grundbeitrag springt der Jahresbeitrag von 415,00 € auf 740,00 €. Die Mehrkosten im ersten Jahr liegen bei 390,00 €, über 5 Jahre bei 485,00 €.
Auch bei höheren Klassen fällt die Rückstufung nicht nur eine kleine Stufe zurück. In der Vollkasko wird SF 30 nach einem Schaden zu SF 16. Bei 1.000 € Grundbeitrag steigen die Kosten im ersten Jahr um 80,00 €, über 5 Jahre um 350,00 €.
Die Tabelle ist deshalb wichtiger als das Bauchgefühl. Viele erwarten nur eine kleine Verschlechterung, tatsächlich springt die Rückstufung oft mehrere SF-Klassen zurück.
Schaden selbst zahlen oder Versicherung melden?
Die Schwelle im Ergebnis bedeutet: Bis zu diesem Betrag kann es günstiger sein, den Schaden selbst zu bezahlen, statt ihn der Versicherung zu melden. Maßgeblich ist nicht nur der Beitrag im nächsten Jahr, sondern der gesamte Unterschied im gewählten Zeitraum.
Bei SF 12 in der Haftpflicht und 500,00 € Grundbeitrag entstehen durch einen Schaden über 5 Jahre Mehrkosten von 560,00 €. Liegt der Schaden ungefähr darunter, kann Selbstzahlen rechnerisch sinnvoll sein. Bei 1.200 € Grundbeitrag steigt dieselbe Rückstufung deutlich stärker: Die Mehrkosten über 5 Jahre liegen dann bei 1.344,00 €.
Ein Gegenbeispiel: Bei SF 14 in der Haftpflicht, 600 € Grundbeitrag und einem Schaden von 2.500 € entstehen über 5 Jahre Mehrkosten von 528,00 €. Hier zeigt die Rechnung klar in Richtung Versicherung, weil der Schadenbetrag höher ist als die erwarteten Mehrbeiträge.
Das ist eine Modellrechnung. Dein Versicherer kann weitere Regeln haben, zum Beispiel Fristen für einen Schadenrückkauf, besondere Tarifbedingungen oder abweichende Rückstufungstabellen. Prüfe deshalb deine Unterlagen, bevor du endgültig entscheidest.
Rabattschutz, Vollkasko und Premiumtarif ändern die SF-Klasse
Rabattschutz kann die Rückstufung verhindern, aber nur nach den Bedingungen deines Vertrags. Bei SF 12 in der Haftpflicht mit Rabattschutz bleibt der Verlauf im Beispiel nach einem Schaden bei SF 13, genau wie ohne Schaden. Die Mehrkosten im ersten Jahr betragen 0,00 €, über 5 Jahre ebenfalls 0,00 €.
Bei SF 10 mit 800 € Grundbeitrag zeigt der Rabattschutz denselben Effekt: Nach einem Schaden steht im nächsten Jahr SF 11. Der Beitragssatz sinkt von 40 % auf 38 %, der Jahresbeitrag von 320,00 € auf 304,00 €. Zusätzliche Kosten aus der Rückstufung entstehen in dieser Rechnung nicht.
Bei mehreren Schäden kann der Schutz anders wirken. Bei SF 25 in der Vollkasko mit zwei Schäden und Rabattschutz landet der Vertrag im Beispiel bei SF 12. Die Mehrkosten im ersten Jahr betragen 45,00 €, über 5 Jahre 200,00 €.
Auch ein milderer Tarif kann den Verlauf verändern. Bei SF 18 in der Haftpflicht, Premiumtarif und einem Schaden liegt die Rückstufung im Beispiel bei SF 7. Die Mehrkosten über 5 Jahre betragen 345,00 €. Entscheidend ist immer die Rückstufungstabelle, die zu deinem Tarif gehört.
Teilkaskoschäden wie Glas, Wild oder Diebstahl führen normalerweise nicht zu einer SF-Rückstufung. Vollkasko- und Haftpflichtschäden dagegen können deine SF-Klasse beeinflussen.
Typische Fehler bei der SF-Klasse vermeiden
Achte zuerst auf die richtige Sparte. Haftpflicht und Vollkasko haben eigene SF-Verläufe. Wenn du einen Vollkaskoschaden mit der Haftpflicht-Tabelle bewertest, kann das Ergebnis deutlich danebenliegen.
Häufige Stolperstellen:
- Du verwendest den Zahlbeitrag statt des 100-%-Beitrags. Der Rechner braucht den Grundbeitrag vor SF-Rabatt.
- Du nimmst an, dass jede SF-Klasse nach einem Schaden nur eine Stufe fällt. Die Rückstufung kann viel stärker sein.
- Du ignorierst den Zeitraum. Ein Unfall wirkt oft über mehrere Jahre nach, weil du ohne Schaden weiter aufgestiegen wärst.
- Du übersiehst Rabattschutz. Er kann die Rückstufung mindern oder vermeiden, gilt aber nur nach Vertragsbedingungen.
- Du verwechselst Versicherungswechsel mit Neustart. Deine SF-Klasse kann in der Regel an den neuen Versicherer gemeldet werden, der Beitragssatz kann trotzdem anders ausfallen.
- Du rechnest bei einer Übertragung der SF-Klasse zu grob. Ob und in welchem Umfang eine andere Person deine Klasse übernehmen kann, hängt von den Regeln des Versicherers und dem nachweisbaren Fahrverlauf ab.
Wenn du unsicher bist, nimm die Werte aus deiner letzten Beitragsrechnung und aus den Versicherungsbedingungen. Besonders der 100-%-Beitrag und die passende Rückstufungstabelle entscheiden über das Ergebnis.
Tabellen zum Nachschlagen
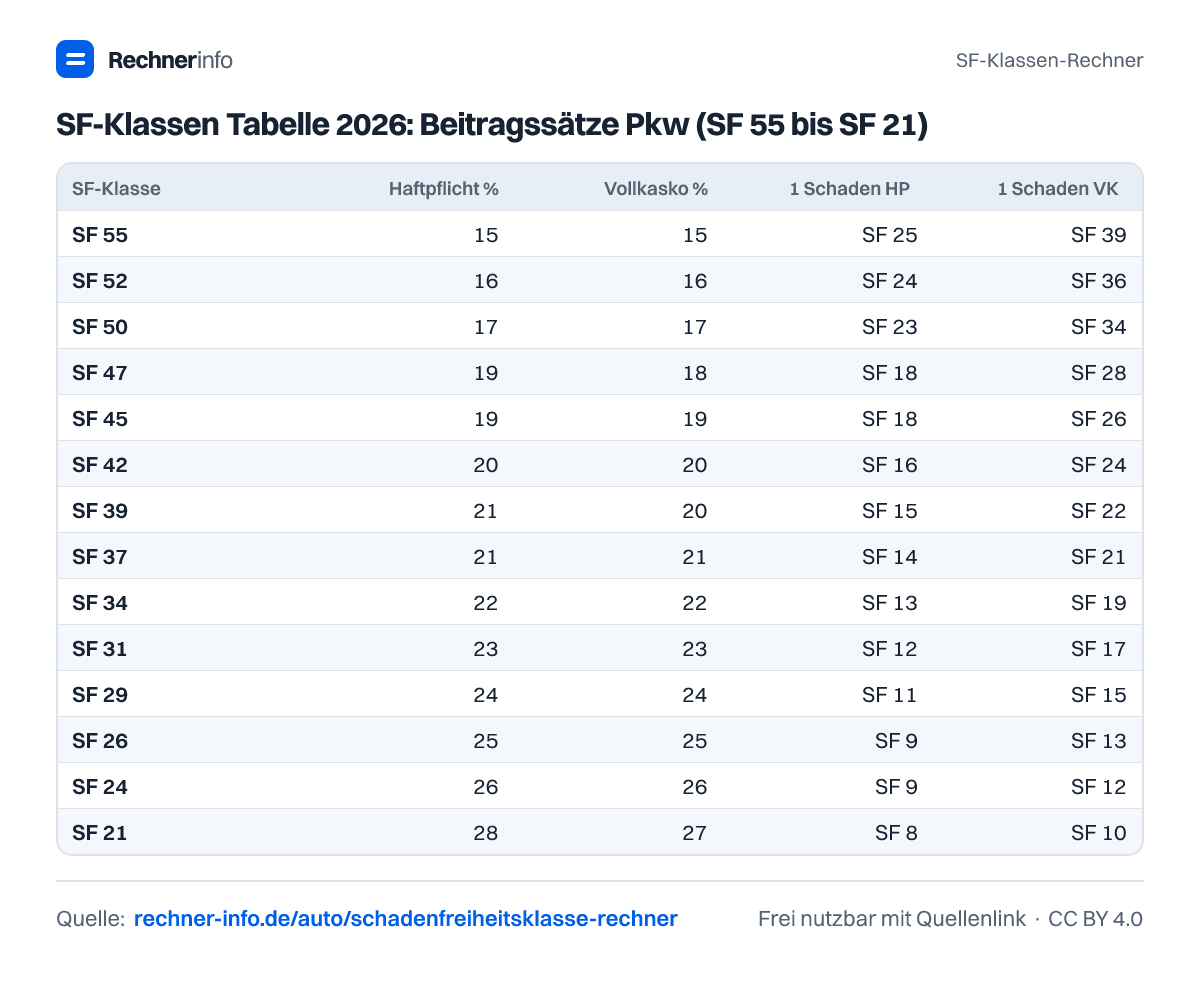
SF-Klassen Tabelle 2026: Beitragssätze Pkw (SF 55 bis SF 21)
| SF-Klasse | Haftpflicht % | Vollkasko % | 1 Schaden HP → | 1 Schaden VK → |
|---|---|---|---|---|
| SF 55 | 15 | 15 | SF 25 | SF 39 |
| SF 54 | 15 | 15 | SF 24 | SF 38 |
| SF 53 | 16 | 15 | SF 24 | SF 37 |
| SF 52 | 16 | 16 | SF 24 | SF 36 |
| SF 51 | 16 | 17 | SF 24 | SF 35 |
| SF 50 | 17 | 17 | SF 23 | SF 34 |
| SF 49 | 18 | 17 | SF 19 | SF 29 |
| SF 48 | 18 | 18 | SF 19 | SF 28 |
| SF 47 | 19 | 18 | SF 18 | SF 28 |
| SF 46 | 19 | 18 | SF 18 | SF 27 |
| SF 45 | 19 | 19 | SF 18 | SF 26 |
| SF 44 | 20 | 19 | SF 17 | SF 25 |
| SF 43 | 20 | 19 | SF 17 | SF 25 |
| SF 42 | 20 | 20 | SF 16 | SF 24 |
| SF 41 | 20 | 20 | SF 16 | SF 23 |
| SF 40 | 21 | 20 | SF 15 | SF 23 |
| SF 39 | 21 | 20 | SF 15 | SF 22 |
| SF 38 | 21 | 21 | SF 15 | SF 21 |
| SF 37 | 21 | 21 | SF 14 | SF 21 |
| SF 36 | 22 | 21 | SF 14 | SF 20 |
| SF 35 | 22 | 22 | SF 13 | SF 19 |
| SF 34 | 22 | 22 | SF 13 | SF 19 |
| SF 33 | 23 | 22 | SF 12 | SF 18 |
| SF 32 | 23 | 23 | SF 12 | SF 17 |
| SF 31 | 23 | 23 | SF 12 | SF 17 |
| SF 30 | 24 | 23 | SF 11 | SF 16 |
| SF 29 | 24 | 24 | SF 11 | SF 15 |
| SF 28 | 24 | 24 | SF 10 | SF 15 |
| SF 27 | 25 | 25 | SF 10 | SF 15 |
| SF 26 | 25 | 25 | SF 9 | SF 13 |
| SF 25 | 26 | 25 | SF 9 | SF 12 |
| SF 24 | 26 | 26 | SF 9 | SF 12 |
| SF 23 | 27 | 26 | SF 9 | SF 12 |
| SF 22 | 27 | 27 | SF 8 | SF 10 |
| SF 21 | 28 | 27 | SF 8 | SF 10 |
SF-Klassen Tabelle 2026: SF 20 bis M
| SF-Klasse | Haftpflicht % | Vollkasko % | 1 Schaden HP → | 1 Schaden VK → |
|---|---|---|---|---|
| SF 20 | 29 | 28 | SF 7 | SF 10 |
| SF 19 | 30 | 29 | SF 7 | SF 9 |
| SF 18 | 30 | 29 | SF 6 | SF 8 |
| SF 17 | 31 | 30 | SF 5 | SF 8 |
| SF 16 | 32 | 31 | SF 5 | SF 7 |
| SF 15 | 33 | 31 | SF 4 | SF 6 |
| SF 14 | 34 | 32 | SF 4 | SF 5 |
| SF 13 | 35 | 33 | SF 3 | SF 5 |
| SF 12 | 37 | 34 | SF 2 | SF 4 |
| SF 11 | 38 | 35 | SF 2 | SF 3 |
| SF 10 | 40 | 36 | SF 1 | SF 2 |
| SF 9 | 42 | 37 | SF 1 | SF 1 |
| SF 8 | 44 | 38 | SF 1 | SF 1 |
| SF 7 | 46 | 39 | SF 1/2 | SF 1/2 |
| SF 6 | 48 | 40 | SF 1/2 | SF 1/2 |
| SF 5 | 51 | 42 | SF 1/2 | M (Malus) |
| SF 4 | 55 | 43 | SF 0 | M (Malus) |
| SF 3 | 59 | 45 | SF 0 | M (Malus) |
| SF 2 | 64 | 47 | SF 0 | M (Malus) |
| SF 1 | 70 | 48 | M (Malus) | M (Malus) |
| SF 1/2 | 83 | 52 | M (Malus) | M (Malus) |
| SF 0 | 110 | 59 | M (Malus) | M (Malus) |
| M (Malus) | 148 | 78 | M (Malus) | M (Malus) |
Rückstufung nach Unfall: Mehrkosten in 5 Jahren bei 500 € Grundbeitrag (Haftpflicht)
| SF vor dem Schaden | SF danach | Mehrkosten 1. Jahr | Mehrkosten 5 Jahre |
|---|---|---|---|
| SF 3 | SF 0 | 275,00 € | 570,00 € |
| SF 5 | SF 1/2 | 175,00 € | 555,00 € |
| SF 8 | SF 1 | 140,00 € | 535,00 € |
| SF 10 | SF 1 | 160,00 € | 610,00 € |
| SF 12 | SF 2 | 145,00 € | 560,00 € |
| SF 15 | SF 4 | 115,00 € | 460,00 € |
| SF 20 | SF 7 | 90,00 € | 380,00 € |
| SF 25 | SF 9 | 85,00 € | 350,00 € |
| SF 30 | SF 11 | 75,00 € | 320,00 € |
| SF 35 | SF 13 | 65,00 € | 295,00 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie werde ich nach einem Unfall von SF 12 zurückgestuft?
Bei SF 12 führt ein Haftpflichtschaden im Standardtarif zu SF 2. Ohne Schaden wärst du im nächsten Jahr bei SF 13. Der Beitragssatz steigt von 37 % auf 64 %. Bei 500,00 € Grundbeitrag bedeutet das 145,00 € Mehrkosten im ersten Jahr und 560,00 € über 5 Jahre.
Was bedeutet die SF-Klassen Tabelle in der Kfz-Versicherung?
Die SF-Klassen Tabelle zeigt, welcher Beitragssatz zu deiner Schadenfreiheitsklasse gehört und wohin du nach einem Schaden zurückgestuft wirst. SF 20 hat in der Haftpflicht zum Beispiel 29 %. Nach einem Schaden wird daraus SF 7 mit 46 %. Der Beitrag hängt zusätzlich vom 100-%-Beitrag deines Vertrags ab.
Wann sollte ich einen Kfz-Schaden selbst zahlen?
Selbst zahlen lohnt sich rechnerisch, wenn der Schaden niedriger ist als die erwarteten Mehrbeiträge durch die Rückstufung. Bei SF 12, Haftpflicht und 500,00 € Grundbeitrag liegen diese Mehrkosten über 5 Jahre bei 560,00 €. Liegt der Schaden darunter, kann Selbstzahlen günstiger sein.
Was bringt Rabattschutz bei der SF-Klasse?
Rabattschutz kann die Rückstufung nach dem ersten Schaden verhindern. Bei SF 12 in der Haftpflicht bleibt der Vertrag im Beispiel nach einem Schaden bei SF 13. Die Mehrkosten betragen dann 0,00 €. Bei mehreren Schäden oder anderen Vertragsregeln kann trotzdem eine Rückstufung entstehen.
Gilt die SF-Klasse auch für die Vollkasko?
Ja, die Vollkasko hat ebenfalls SF-Klassen, aber sie läuft getrennt von der Haftpflicht. Bei SF 25 in der Vollkasko führt ein Schaden im Beispiel zu SF 12. Der Beitragssatz steigt von 25 % auf 34 %, bei 700 € Grundbeitrag entstehen 280,00 € Mehrkosten über 5 Jahre.
Was passiert ohne Schaden mit meiner SF-Klasse?
Ohne Schaden steigt deine SF-Klasse im nächsten Jahr um eine Stufe. Ab SF 8 in der Haftpflicht wirst du im Beispiel zu SF 9. Der Beitragssatz sinkt von 44 % auf 42 %, der Jahresbeitrag von 220,00 € auf 210,00 €. Mehrkosten entstehen dabei nicht.
Was passiert bei SF 1/2 nach einem Haftpflichtschaden?
Bei SF 1/2 führt ein Haftpflichtschaden im Standardtarif zu M (Malus). Der Beitragssatz steigt von 83 % auf 148 %. Bei 500 € Grundbeitrag steigt der Jahresbeitrag von 415,00 € auf 740,00 €. Die Mehrkosten über 5 Jahre betragen 485,00 €.
Kann ich meine SF-Klasse beim Versicherungswechsel mitnehmen?
Ja, deine SF-Klasse kann beim Versicherungswechsel grundsätzlich übertragen werden. Der neue Versicherer übernimmt aber nicht zwingend denselben Beitragssatz, weil jede Tariflogik anders sein kann. Entscheidend sind die gemeldeten schadenfreien Zeiten, die Sparte und die Bedingungen des neuen Vertrags.
Quellen und Prüfung
- R+V Verbraucherinformation Pkw, Anhang 1: SF-Klassen und Rückstufung (Stand Juli 2026) - R+V Allgemeine Versicherung AG
- GDV-Musterbedingungen AKB 2015, Abschnitt I (SF-System) - Gesamtverband der Deutschen Versicherungswirtschaft
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
SF-Klassen-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/auto/schadenfreiheitsklasse-rechner