Steuerreform-2027-Rechner
Steuerreform 2027 berechnen (Regierungsentwurf): Grundfreibetrag 12.564 €, 47 % ab 280.000 €, Kindergeld 267 €, Stufe 2028. Deine Entlastung pro Jahr.
- Entlastung pro Monat
- 5,50 €
- Steuer 2026 (ESt + Soli + KiSt)
- 10.548,00 €
- Steuer im Reformjahr laut Entwurf
- 10.482,00 €
- Mehr Kindergeld pro Jahr
- 0,00 €
- Grenzsteuersatz 2026
- 35,12 %
- Grenzsteuersatz im Reformjahr (Entwurf)
- 34,97 %
- Rechtsstand
- Regierungsentwurf des Einkommensteuerreformgesetzes 2027 (Kabinett 02.09.2026) - noch nicht beschlossen, Werte können sich im Bundestag ändern.
- Regierungsentwurf des Einkommensteuerreformgesetzes 2027 (Kabinett 02.09.2026) - noch nicht beschlossen, Werte können sich im Bundestag ändern.
2026 und Reformjahr im Detail
| Posten | 2026 | Reformjahr (Entwurf) | Differenz |
|---|---|---|---|
| Einkommensteuer | 10.548,00 € | 10.482,00 € | -66,00 € |
| Solidaritätszuschlag | 0,00 € | 0,00 € | 0,00 € |
| Belastung nach Kindergeld | 10.548,00 € | 10.482,00 € | -66,00 € |
Rechenweg mit deinen Zahlen
- Steuer 2026 nach geltendem Tarif: 10.548,00 €
- Steuer 2027 nach Entwurf (Grundfreibetrag 12.564 €): 10.482,00 €
- Ohne Kinder: nur der Tarif zählt.
- Entlastung = 66,00 € pro Jahr = 5,50 € pro Monat
Was vergleicht der Steuerreform 2027 Rechner?
Der Rechner stellt die Steuerbelastung nach geltendem Tarif für 2026 der Belastung nach dem Regierungsentwurf für 2027 oder 2028 gegenüber. Du kannst entweder direkt dein zu versteuerndes Einkommen eingeben oder bei Arbeitnehmern mit dem Bruttolohn rechnen. Wählst du Kinder, Kirchensteuer oder Splitting aus, fließen diese Punkte in die Vergleichsrechnung ein.
Die Werte sind eine Modellrechnung zum Rechtsstand des Regierungsentwurfs des Einkommensteuerreformgesetzes 2027, Kabinett 02.09.2026. Der Entwurf ist noch nicht beschlossen. Die Werte können sich im Bundestag ändern. Nutze das Ergebnis deshalb als Orientierung für den Vergleich, nicht als endgültigen Steuerbescheid.
Der wichtigste Unterschied: Der Tarif wird verschoben, zugleich ändern sich hohe Tarifstufen. Deshalb sinkt die Belastung in vielen normalen Einkommensbereichen leicht, während sie bei sehr hohen Einkommen steigen kann.
Wie wird die Entlastung bei der Steuerreform 2027 berechnet?
Die Rechnung funktioniert in Worten so: Zuerst wird die Steuerbelastung für 2026 berechnet. Danach wird die Steuerbelastung im gewählten Reformjahr berechnet. Wenn Kinder berücksichtigt werden, wird das Kindergeld im jeweiligen Jahr abgezogen. Die Entlastung ist dann die Belastung 2026 abzüglich der Belastung im Reformjahr.
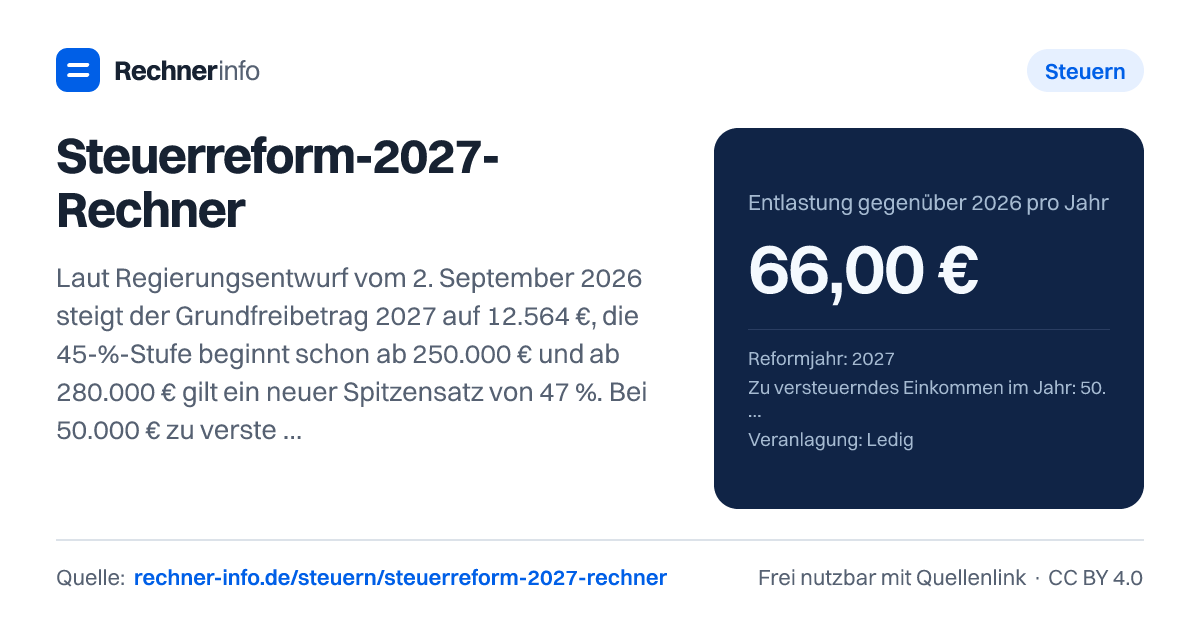
Ein Beispiel: Du bist ledig, hast 50.000 € zu versteuerndes Einkommen, keine Kinder und keine Kirchensteuer. Für 2026 ergibt sich eine Steuer von 10.548,00 €. Nach dem Entwurf für 2027 ergibt sich eine Steuer von 10.482,00 €. Ohne Kinder zählt hier nur der Tarifvergleich. Die Entlastung beträgt 66,00 € im Jahr, das sind 5,50 € pro Monat.
Der Grenzsteuersatz zeigt dabei nicht deine gesamte Steuerquote, sondern die Belastung des nächsten zusätzlichen Euros. Im Beispiel sinkt er von 35,12 % auf 34,97 %. Das erklärt, warum eine Tarifverschiebung im Ergebnis oft eher kleine Monatsbeträge bringt, obwohl sich mehrere Eckwerte des Tarifs ändern.
Einkommensteuer 2027: Beispiele für Ledige und Ehepaare
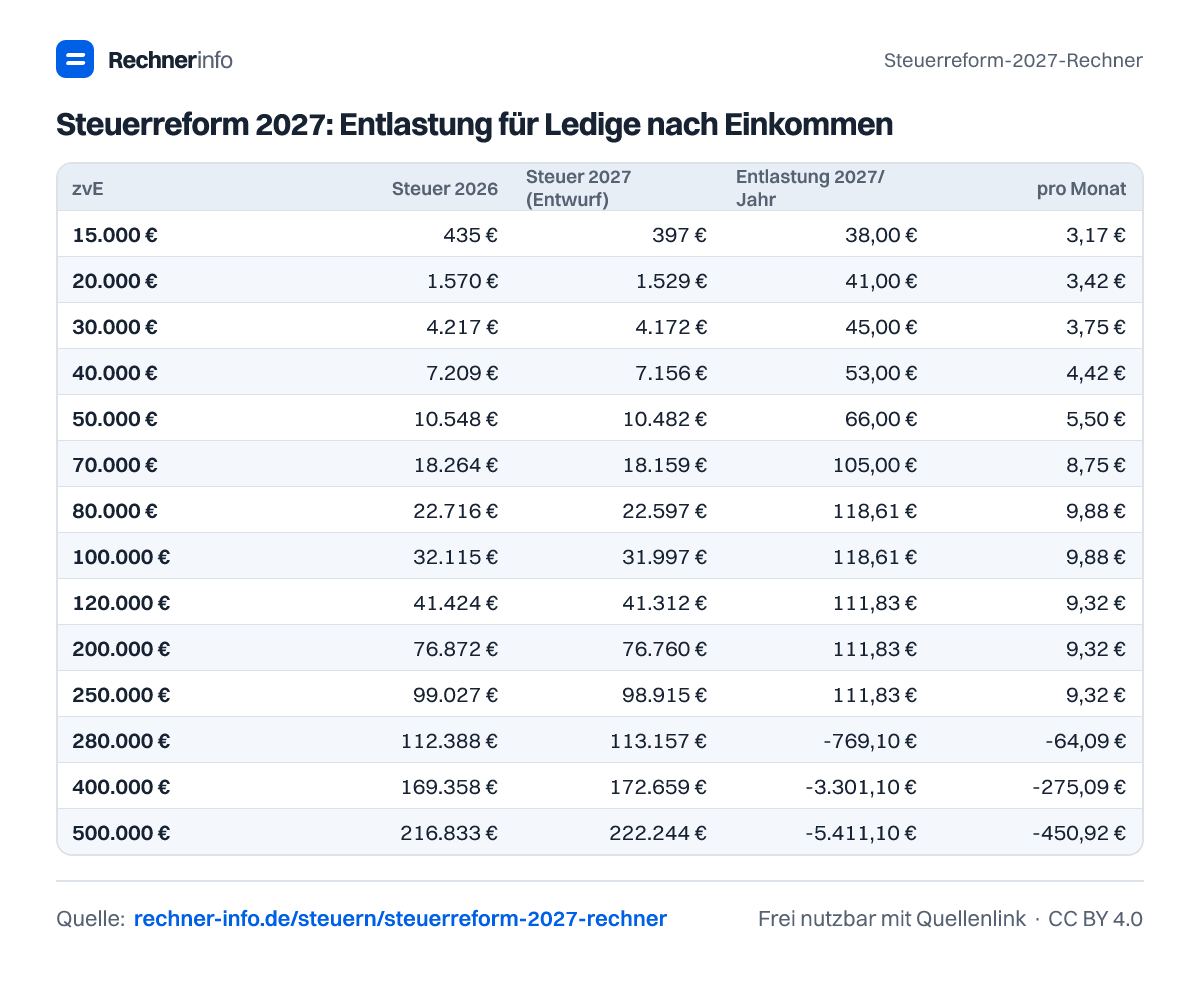
Bei Ledigen ohne Kinder fällt die Entlastung im mittleren Bereich überschaubar aus. Bei 30.000 € zu versteuerndem Einkommen liegt die Steuer 2027 bei 4.172,00 € statt 4.217,00 € im Jahr 2026. Das ergibt 45,00 € weniger im Jahr oder 3,75 € pro Monat. Bei 80.000 € zu versteuerndem Einkommen beträgt die Steuer 2027 laut Entwurf 22.596,95 € statt 22.715,56 €. Die Entlastung liegt bei 118,61 € im Jahr oder 9,88 € pro Monat.
Beim Splitting wird das zu versteuernde Einkommen rechnerisch aufgeteilt und danach wieder zusammengeführt. Dadurch können sich andere Beträge ergeben als bei zwei getrennten Einzelrechnungen. Ein Ehepaar mit 60.000 € zu versteuerndem Einkommen zahlt 2027 laut Entwurf 8.344,00 € statt 8.434,00 €. Das sind 90,00 € weniger im Jahr. Bei 120.000 € zu versteuerndem Einkommen sinkt die Belastung von 28.466,00 € auf 28.300,00 €, also um 166,00 € im Jahr.
Wichtig für die Einordnung: Der Rechner verwendet das zu versteuernde Einkommen, wenn du diese Eingabe wählst. Das ist nicht automatisch dein Bruttolohn. Werbungskosten, Sonderausgaben, Vorsorgeaufwendungen und weitere steuerliche Abzüge können dazwischenliegen.
Was ändern Kinder, Kindergeld und Kirchensteuer in der Rechnung?
Kinder können die Entlastung deutlich verändern, weil neben dem Tarif auch das Kindergeld in den Vergleich eingeht. Im Beispiel Familie mit 2 Kindern, 80.000 € zu versteuerndem Einkommen und Splitting sinkt die Steuer von 14.418,00 € auf 14.312,00 €. Zusätzlich steigt das Kindergeld im Jahr um 192,00 €. Zusammen ergibt sich eine Entlastung von 298,00 € pro Jahr oder 24,83 € pro Monat.
Auch bei Ledigen mit Kindern wirkt der Kindergeldteil mit. Bei 50.000 € zu versteuerndem Einkommen und 2 Kindern beträgt die Entlastung 147,00 € im Jahr. Davon entfallen 96,00 € auf mehr Kindergeld. Die Steuerbelastung sinkt in diesem Beispiel von 7.286,00 € auf 7.139,00 €.
Kirchensteuer erhöht die absolute Belastung und kann dadurch auch den Vergleichsbetrag verändern. Bei 50.000 € zu versteuerndem Einkommen, ledig, ohne Kinder und Kirchensteuer in Bayern beträgt die Steuer 2027 laut Entwurf 11.320,56 € statt 11.391,84 €. Die Entlastung liegt hier bei 71,28 € im Jahr oder 5,94 € pro Monat.
Warum kann die Steuerreform 2027 bei hohen Einkommen teurer werden?
Der Entwurf entlastet nicht in jedem Bereich. Für hohe Einkommen verschieben sich die oberen Tarifstufen. Die 45-%-Stufe beginnt im Entwurf ab 250.000 €, und ab 280.000 € gilt ein neuer Grenzsteuersatz von 47 %. Deshalb kippt der Effekt bei sehr hohen zu versteuernden Einkommen.
Bei einem ledigen Steuerpflichtigen mit 400.000 € zu versteuerndem Einkommen steigt die Belastung im Beispiel von 169.358,09 € auf 172.659,19 €. Das ist eine Mehrbelastung von 3.301,10 € im Jahr oder 275,09 € pro Monat. Der Grenzsteuersatz steigt in diesem Beispiel von 45 % auf 47 %.
Auch beim Splitting kann es bei sehr hohen Einkommen zu einer Mehrbelastung kommen. In der Tabelle liegt ein Ehepaar mit 560.000 € zu versteuerndem Einkommen bei einer Entlastung von -1.538,19 € im Jahr. Das Minus bedeutet: Die Steuerbelastung ist im Reformjahr höher als 2026.
Typische Fehler bei Einkommensteuer 2027, Bruttolohn und zvE
Der häufigste Fehler ist die Verwechslung von Bruttolohn und zu versteuerndem Einkommen. Wenn du den Bruttolohn eingibst, rechnet das Modell mit gesetzlicher Versicherung und Pauschbeträgen. Individuelle Werbungskosten, private Krankenversicherung, weitere Einkünfte oder besondere Abzüge können dein tatsächliches Ergebnis verändern.
Achte außerdem auf die Veranlagung. Ledig und Splitting führen nicht zu denselben Ergebnissen, selbst wenn das Haushaltseinkommen ähnlich wirkt. Bei Ehepaaren mit einem Alleinverdiener kann die Splittingrechnung anders ausfallen als eine einfache Einzelrechnung.
Beim Vergleich 2028 gilt: Es handelt sich um die nächste Stufe des Entwurfs. Bei 45.000 € Bruttolohn als Arbeitnehmer sinkt die Steuer im Beispiel von 5.576,00 € auf 5.405,00 €. Die Entlastung beträgt 171,00 € im Jahr oder 14,25 € pro Monat. Auch hier bleibt der Rechtsstand ein Entwurf.
Tabellen zum Nachschlagen
Steuerreform 2027: Entlastung für Ledige nach Einkommen
| zvE | Steuer 2026 | Steuer 2027 (Entwurf) | Entlastung 2027/Jahr | pro Monat | Steuer 2028 (Entwurf) | Entlastung 2028/Jahr |
|---|---|---|---|---|---|---|
| 15.000 € | 435 € | 397 € | 38,00 € | 3,17 € | 338 € | 97,00 € |
| 20.000 € | 1.570 € | 1.529 € | 41,00 € | 3,42 € | 1.465 € | 105,00 € |
| 25.000 € | 2.850 € | 2.808 € | 42,00 € | 3,50 € | 2.744 € | 106,00 € |
| 30.000 € | 4.217 € | 4.172 € | 45,00 € | 3,75 € | 4.108 € | 109,00 € |
| 40.000 € | 7.209 € | 7.156 € | 53,00 € | 4,42 € | 7.093 € | 116,00 € |
| 50.000 € | 10.548 € | 10.482 € | 66,00 € | 5,50 € | 10.419 € | 129,00 € |
| 60.000 € | 14.233 € | 14.150 € | 83,00 € | 6,92 € | 14.086 € | 147,00 € |
| 70.000 € | 18.264 € | 18.159 € | 105,00 € | 8,75 € | 18.095 € | 169,00 € |
| 80.000 € | 22.716 € | 22.597 € | 118,61 € | 9,88 € | 22.525 € | 190,23 € |
| 100.000 € | 32.115 € | 31.997 € | 118,61 € | 9,88 € | 31.925 € | 190,23 € |
| 120.000 € | 41.424 € | 41.312 € | 111,83 € | 9,32 € | 41.244 € | 179,35 € |
| 150.000 € | 54.717 € | 54.605 € | 111,83 € | 9,32 € | 54.537 € | 179,35 € |
| 200.000 € | 76.872 € | 76.760 € | 111,83 € | 9,32 € | 76.692 € | 179,35 € |
| 250.000 € | 99.027 € | 98.915 € | 111,83 € | 9,32 € | 98.847 € | 179,35 € |
| 280.000 € | 112.388 € | 113.157 € | -769,10 € | -64,09 € | 113.090 € | -701,58 € |
| 300.000 € | 121.883 € | 123.074 € | -1.191,10 € | -99,26 € | 123.007 € | -1.123,58 € |
| 400.000 € | 169.358 € | 172.659 € | -3.301,10 € | -275,09 € | 172.592 € | -3.233,58 € |
| 500.000 € | 216.833 € | 222.244 € | -5.411,10 € | -450,92 € | 222.177 € | -5.343,58 € |
Steuerreform 2027: Entlastung für Verheiratete (Splitting)
| zvE | Steuer 2026 | Steuer 2027 (Entwurf) | Entlastung 2027/Jahr | pro Monat | Steuer 2028 (Entwurf) | Entlastung 2028/Jahr |
|---|---|---|---|---|---|---|
| 30.000 € | 870 € | 794 € | 76,00 € | 6,33 € | 676 € | 194,00 € |
| 40.000 € | 3.140 € | 3.058 € | 82,00 € | 6,83 € | 2.930 € | 210,00 € |
| 50.000 € | 5.700 € | 5.616 € | 84,00 € | 7,00 € | 5.488 € | 212,00 € |
| 60.000 € | 8.434 € | 8.344 € | 90,00 € | 7,50 € | 8.216 € | 218,00 € |
| 80.000 € | 14.418 € | 14.312 € | 106,00 € | 8,83 € | 14.186 € | 232,00 € |
| 100.000 € | 21.096 € | 20.964 € | 132,00 € | 11,00 € | 20.838 € | 258,00 € |
| 120.000 € | 28.466 € | 28.300 € | 166,00 € | 13,83 € | 28.172 € | 294,00 € |
| 140.000 € | 36.528 € | 36.318 € | 210,00 € | 17,50 € | 36.190 € | 338,00 € |
| 160.000 € | 45.431 € | 45.194 € | 237,23 € | 19,77 € | 45.051 € | 380,46 € |
| 200.000 € | 64.230 € | 63.993 € | 237,23 € | 19,77 € | 63.850 € | 380,46 € |
| 240.000 € | 82.847 € | 82.623 € | 223,66 € | 18,64 € | 82.488 € | 358,70 € |
| 300.000 € | 109.433 € | 109.209 € | 223,66 € | 18,64 € | 109.074 € | 358,70 € |
| 400.000 € | 153.743 € | 153.519 € | 223,66 € | 18,64 € | 153.384 € | 358,70 € |
| 500.000 € | 198.053 € | 197.829 € | 223,66 € | 18,64 € | 197.694 € | 358,70 € |
| 560.000 € | 224.776 € | 226.314 € | -1.538,19 € | -128,18 € | 226.179 € | -1.403,15 € |
| 600.000 € | 243.766 € | 246.148 € | -2.382,19 € | -198,52 € | 246.013 € | -2.247,15 € |
| 800.000 € | 338.716 € | 345.318 € | -6.602,19 € | -550,18 € | 345.183 € | -6.467,15 € |
| 1.000.000 € | 433.666 € | 444.488 € | -10.822,19 € | -901,85 € | 444.353 € | -10.687,15 € |
Grundfreibetrag, Tarif und Kindergeld 2026, 2027 und 2028 im Vergleich
| Wert | 2026 | 2027 (Entwurf) | 2028 (Entwurf) |
|---|---|---|---|
| Grundfreibetrag | 12.348 € | 12.564 € | 12.900 € |
| 42 % ab | 69.879 € | 70.601 € | 70.601 € |
| 45 % ab | 277.826 € | 250.000 € | 250.000 € |
| 47 % ab | - | 280.000 € | 280.000 € |
| Kinderfreibetrag je Elternteil | 3.414 € | 3.564 € | 3.654 € |
| Kindergeld je Kind/Monat | 259 € | 267 € | 272 € |
| Arbeitnehmer-Pauschbetrag | 1.230 € | 1.430 € | 1.430 € |
| Soli-Freigrenze (ESt) | 20.350 € | 20.350 € | 20.350 € |
Beispiele zum Ausprobieren
- Ledig, zvE 40.000 €Entlastung gegenüber 2026 pro Jahr: 53,00 €
- Familie mit 2 Kindern, zvE 80.000 €Entlastung gegenüber 2026 pro Jahr: 298,00 €
- Spitzenverdiener, zvE 400.000 €Entlastung gegenüber 2026 pro Jahr: -3.301,10 €
- Stufe 2028: Arbeitnehmer mit 45.000 € bruttoEntlastung gegenüber 2026 pro Jahr: 171,00 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Einkommensteuer 2027 bei 50.000 € zu versteuerndem Einkommen?
Bei 50.000 € zu versteuerndem Einkommen zahlst du als Lediger ohne Kinder 2027 laut Entwurf 10.482,00 € Einkommensteuer inklusive berücksichtigter Zuschläge im Rechner. Für 2026 ergibt sich 10.548,00 €. Die Entlastung beträgt 66,00 € im Jahr oder 5,50 € pro Monat.
Wie hoch ist der Grundfreibetrag 2027?
Der Grundfreibetrag 2027 beträgt laut Entwurf 12.564 €. Für 2026 steht im Vergleich 12.348 €, für 2028 sind 12.900 € vorgesehen. Der Grundfreibetrag ist der Teil des Einkommens, der im Tarif steuerfrei bleibt.
Ab wann gilt der Spitzensteuersatz von 47 %?
Der neue Spitzensteuersatz von 47 % gilt im Entwurf ab 280.000 € zu versteuerndem Einkommen. Die 45-%-Stufe beginnt ab 250.000 €. Dadurch kann die Steuerreform 2027 bei sehr hohen Einkommen zu einer Mehrbelastung führen.
Wie viel Einkommensteuer zahlt ein Ehepaar 2027 bei 120.000 € zvE?
Ein Ehepaar im Splitting zahlt bei 120.000 € zu versteuerndem Einkommen 2027 laut Entwurf 28.300,00 €. Für 2026 ergibt sich 28.466,00 €. Die Entlastung beträgt 166,00 € im Jahr oder 13,83 € pro Monat.
Was bringt die Steuerreform 2027 bei 45.000 € Bruttolohn?
Bei 45.000 € Bruttolohn als Arbeitnehmer ergibt sich 2027 eine Steuer von 5.469,00 €. Für 2026 liegt der Vergleichswert bei 5.576,00 €. Die Entlastung beträgt 107,00 € im Jahr oder 8,92 € pro Monat. Das Modell nutzt gesetzliche Versicherung und Pauschbeträge.
Wie hoch ist das Kindergeld 2027?
Das Kindergeld 2027 beträgt laut Entwurf 267 € je Kind und Monat. Für 2026 stehen 259 €, für 2028 sind 272 € vorgesehen. In der Vergleichsrechnung wird das höhere Kindergeld als zusätzliche Entlastung berücksichtigt.
Wie hoch ist die Einkommensteuer 2028 bei 100.000 € zu versteuerndem Einkommen?
Bei 100.000 € zu versteuerndem Einkommen zahlst du als Lediger ohne Kinder 2028 laut Entwurf 31.924,93 €. Für 2026 ergibt sich 32.115,16 €. Die Entlastung beträgt 190,23 € im Jahr oder 15,85 € pro Monat.
Ist die Steuerreform 2027 schon beschlossen?
Nein, der Rechner verwendet den Regierungsentwurf des Einkommensteuerreformgesetzes 2027 mit Kabinett 02.09.2026. Der Entwurf ist noch nicht beschlossen. Die Werte können sich im Bundestag ändern, deshalb ist das Ergebnis eine Orientierung nach aktuellem Entwurfsstand.
Quellen und Prüfung
- Regierungsentwurf Einkommensteuerreformgesetz 2027 - Bundesministerium der Finanzen
- § 32a EStG - Einkommensteuertarif (geltendes Recht 2026) - Bundesministerium der Justiz
- § 66 EStG - Höhe des Kindergeldes - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Steuerreform-2027-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/steuern/steuerreform-2027-rechner