Homeoffice-Pauschale-Rechner
Homeoffice-Pauschale 2026: 6 € je Tag, höchstens 1.260 € (210 Tage). 120 Tage = 720 €. Mit Pendlerpauschale für Bürotage und echter Steuerersparnis.
- Berücksichtigte Tage
- 120
- Steuerersparnis durch das Homeoffice
- 0,00 €
- Davon steuerlich wirksam (über dem Pauschbetrag)
- 0,00 €
- Pendlerpauschale für die Bürotage
- 0,00 €
- Werbungskosten gesamt
- 720,00 €
- Über dem Arbeitnehmer-Pauschbetrag (1.230 €)
- 0,00 €
- Steuer ohne Homeoffice (ESt, Soli, KiSt)
- 6.796,00 €
- Steuer mit Homeoffice
- 6.796,00 €
- Ersparnis je Euro Pauschale
- 0 %
- Tage bis zum Höchstbetrag
- 90
- Deine Werbungskosten bleiben mit 720,00 € unter dem Arbeitnehmer-Pauschbetrag von 1.230 € - die Pauschale bringt dir so keine Steuerersparnis. Weitere Werbungskosten (Fahrten, Arbeitsmittel) ändern das.
- 2027: Die Homeoffice-Pauschale bleibt laut Regierungsentwurf unverändert, der Arbeitnehmer-Pauschbetrag soll aber auf 1.430 € steigen (nicht beschlossen). Dann wirkt die Pauschale erst über dieser Grenze.
- An einem Homeoffice-Tag gibt es keine Pendlerpauschale. Ausnahme: Steht dir dauerhaft kein anderer Arbeitsplatz zur Verfügung (z. B. Lehrkräfte), zählt die Tagespauschale auch an Tagen mit Fahrt zur Arbeit.
Rechenweg mit deinen Zahlen
- 120 Tage × 6 € = 720,00 € (höchstens 1.260 €)
- Werbungskosten: 720,00 € Homeoffice + 0,00 € Pendlerpauschale + 0,00 € weitere = 720,00 €
- Wirksam über dem Pauschbetrag: max(1.230; 720,00 €) − max(1.230; 0,00 €) = 0,00 €
- zvE 38.684 € → 38.684 €; Steuer 6.796,00 € → 6.796,00 €
- Ersparnis 0,00 €
Wie funktioniert die homeoffice pauschale 2026?
Die homeoffice pauschale 2026 ist eine Tagespauschale für Arbeitstage zu Hause. Angesetzt werden Tage, an denen du überwiegend in der häuslichen Wohnung gearbeitet hast und nicht zur ersten Tätigkeitsstätte gefahren bist. Für einen normalen Homeoffice-Tag brauchst du kein separates Arbeitszimmer. Der Rechner fragt deshalb nach den Homeoffice-Tagen, nach deiner Situation als Arbeitnehmer oder Selbstständiger und nach weiteren Kosten, die steuerlich mit hineinspielen.
Die Rechnung ist bei Arbeitnehmern zweistufig. Zuerst entsteht aus den Homeoffice-Tagen eine Pauschale. Danach wird geprüft, ob deine gesamten Werbungskosten den Arbeitnehmer-Pauschbetrag übersteigen. Genau an dieser Stelle entsteht oft die Überraschung: Eine berechnete Pauschale heißt noch nicht automatisch, dass sich deine Steuer senkt.
Bei Selbstständigen und Freiberuflern ist der Effekt direkter. Die Pauschale mindert als Betriebsausgabe den Gewinn beziehungsweise das zu versteuernde Einkommen in der Modellrechnung. Trotzdem bleibt auch hier das Ergebnis eine Steuerplanung: Deine tatsächliche Steuer hängt von deinen übrigen Einkünften, Ausgaben und Angaben in der Steuererklärung ab.
So rechnet der Homeoffice-Pauschale-Rechner
Die Grundformel lautet in Worten: Berücksichtigte Homeoffice-Tage werden mit dem Betrag je Tag multipliziert, aber nur bis zum Höchstbetrag. Für Arbeitnehmer werden danach Pendlerpauschale und weitere Werbungskosten addiert. Steuerlich zählt am Ende nur der Teil, der über dem Arbeitnehmer-Pauschbetrag liegt.
Ein Beispiel: Bei 120 Homeoffice-Tagen ergibt die Tagespauschale 720,00 €. In der Rechnung kommen 0,00 € Pendlerpauschale und 0,00 € weitere Werbungskosten dazu. Die Werbungskosten gesamt bleiben damit bei 720,00 €. Weil der Arbeitnehmer-Pauschbetrag bereits 1.230 € beträgt, liegt der Betrag darüber bei 0,00 €. Die Steuer ohne Homeoffice beträgt im Beispiel 6.796,00 €, die Steuer mit Homeoffice ebenfalls 6.796,00 €. Die Steuerersparnis liegt also bei 0,00 €.
Anders sieht es aus, wenn zusätzlich Bürotage oder weitere Werbungskosten hinzukommen. Bei 130 Homeoffice-Tagen und 90 Bürotagen mit 25 km einfacher Entfernung beträgt die Homeoffice-Pauschale 780,00 €. Die Pendlerpauschale liegt bei 855,00 €, zusammen also 1.635,00 € Werbungskosten. Davon werden 405,00 € über dem Arbeitnehmer-Pauschbetrag wirksam. Die Steuer sinkt in diesem Beispiel von 6.796,00 € auf 6.669,00 €, die Ersparnis beträgt 127,00 €.
Warum die Homeoffice-Pauschale nicht immer Steuer spart
Der häufigste Denkfehler ist: Pauschale gleich Steuererstattung. Bei Arbeitnehmern stimmt das nur, wenn die gesamten Werbungskosten hoch genug sind. Der Pauschbetrag wird ohnehin angesetzt. Solange deine Werbungskosten darunter bleiben, ändert ein einzelner Homeoffice-Betrag an der Steuer nichts.
Das zeigt das Beispiel mit 100 Homeoffice-Tagen und 15 Fahrtagen zur Arbeit. Die Homeoffice-Pauschale beträgt 600,00 €, die Pendlerpauschale 85,50 €. Zusammen ergeben sich 685,50 € Werbungskosten. Der Betrag über dem Arbeitnehmer-Pauschbetrag liegt bei 0,00 €, deshalb bleibt auch die Steuerersparnis durch das Homeoffice bei 0,00 €.
Bei 150 Homeoffice-Tagen und 1.000 € weiteren Werbungskosten sieht die Rechnung anders aus. Die Homeoffice-Pauschale beträgt 900,00 €, die Werbungskosten gesamt liegen bei 1.900,00 €. Davon werden 670,00 € über dem Pauschbetrag steuerlich wirksam. Die Steuer sinkt im Beispiel von 6.796,00 € auf 6.587,00 €, die Ersparnis beträgt 209,00 €.
Für deine Planung heißt das: Schau nicht nur auf die Homeoffice-Tage. Entscheidend ist die Summe aus Homeoffice-Pauschale, Fahrten zur Arbeit und weiteren Werbungskosten wie Arbeitsmitteln oder Fortbildungskosten.
Homeoffice-Pauschale und Pendlerpauschale kombinieren
Du kannst beide Pauschalen im selben Jahr kombinieren. Im hier gerechneten Regelfall werden sie verschiedenen Arbeitstagen zugeordnet. Steht dir dauerhaft kein anderer Arbeitsplatz zur Verfügung, kann nach § 4 EStG auch am selben Tag ein Anspruch bestehen, wenn du zusätzlich zu Hause arbeitest. Diese Ausnahme wird im Standardmodell nicht gesondert geprüft. Für einen Tag zu Hause zählt die Homeoffice-Pauschale. Für einen Tag mit Fahrt zur ersten Tätigkeitsstätte zählt die Pendlerpauschale. Darum fragt der Rechner getrennt nach Homeoffice-Tagen und Bürotagen.
Ein typisches Mischmodell ist 180 Homeoffice-Tage und 60 Bürotage bei 25 km Entfernung. Daraus entstehen 1.080,00 € Homeoffice-Pauschale und 570,00 € Pendlerpauschale. Die Werbungskosten gesamt betragen 1.650,00 €. Davon liegen 420,00 € über dem Arbeitnehmer-Pauschbetrag. In der Beispielrechnung sinkt die Steuer von 6.796,00 € auf 6.665,00 €, die Steuerersparnis beträgt 131,00 €.
Bei 200 Homeoffice-Tagen ohne weitere Werbungskosten und Zusammenveranlagung kann dagegen wieder 0,00 € herauskommen. In dem Beispiel beträgt die Homeoffice-Pauschale 1.200,00 €, die Werbungskosten gesamt ebenfalls 1.200,00 €. Der Betrag über dem Arbeitnehmer-Pauschbetrag bleibt 0,00 €, die Steuer ohne und mit Homeoffice beträgt jeweils 8.826,00 €.
Praktisch ist deshalb eine saubere Tagesliste. Trenne Arbeitstage zu Hause, Tage mit Fahrt ins Büro und andere Arbeitssituationen. So vermeidest du, dass du einen Tag doppelt ansetzt oder eine Fahrt vergisst.
Mehr als 210 Homeoffice-Tage und Arbeitszimmer als Mittelpunkt
Bei der Tagespauschale ist die Zahl der berücksichtigten Tage begrenzt. Wenn du mehr Homeoffice-Tage eingibst, wird trotzdem nur bis zum Höchstbetrag gerechnet. Bei 210 Homeoffice-Tagen beträgt die Homeoffice-Pauschale 1.260,00 €. In der Beispielrechnung ohne weitere Werbungskosten werden davon 30,00 € über dem Arbeitnehmer-Pauschbetrag wirksam. Die Steuer sinkt von 6.796,00 € auf 6.786,00 €, die Ersparnis beträgt 10,00 €.
Auch bei 240 Homeoffice-Tagen bleibt die berücksichtigte Zahl bei 210. Das Ergebnis ist identisch: 1.260,00 € Homeoffice-Pauschale, 30,00 € steuerlich wirksam und 10,00 € Steuerersparnis. Selbst wenn du 366 Tage eingibst, werden in dieser Rechnung 210 Tage berücksichtigt. Mehr Tage bringen also keinen zusätzlichen Vorteil aus der Tagespauschale.
Ein Arbeitszimmer ist ein Sonderfall. Es reicht nicht, irgendwo zu Hause zu arbeiten. Gemeint ist ein abgeschlossener Raum, der den Mittelpunkt deiner gesamten Tätigkeit bildet. Bei einem Arbeitszimmer als Mittelpunkt können tatsächliche Kosten angesetzt werden, wenn sie höher sind. Bei 12 Monaten und 3.600 € Kosten beträgt der angesetzte Betrag 3.600,00 €. Die Werbungskosten gesamt liegen ebenfalls bei 3.600,00 €, davon werden 2.370,00 € über dem Pauschbetrag wirksam. Die Steuerersparnis beträgt 730,00 €.
Für 6 Monate mit 2.400 € Kosten zeigt die Rechnung 2.400,00 € angesetzten Betrag und 363,00 € Steuerersparnis. Prüfe solche Fälle sorgfältig, weil die steuerlichen Anforderungen an ein Arbeitszimmer enger sind als bei der Tagespauschale.
Typische Fehler bei homeoffice steuer 2026 vermeiden
Der wichtigste Praxistipp: Erfasse nicht nur die Homeoffice-Tage, sondern alle beruflichen Kosten, die in dieselbe Rechnung gehören. Wenn du weitere Werbungskosten weglässt, unterschätzt du möglicherweise den steuerlichen Effekt. Wenn du Fahrttage falsch als Homeoffice-Tage behandelst, kann die Rechnung zu hoch oder falsch zugeordnet sein.
Achte besonders auf diese Punkte:
- Beide Pauschalen am selben Tag nur bei erfüllter gesetzlicher Ausnahme für einen dauerhaft fehlenden anderen Arbeitsplatz ansetzen.
- Mehr als 210 Tage liefern bei der Tagespauschale keinen höheren Betrag.
- Bei Arbeitnehmern zählt der Steuervorteil erst, wenn die gesamten Werbungskosten den Pauschbetrag übersteigen.
- Das Arbeitszimmer als Mittelpunkt ist strenger als ein normaler Arbeitsplatz in der Wohnung.
- Kirchensteuer, Bundesland und Veranlagung können das Steuerergebnis verändern.
Ein Beispiel zur Kirchensteuer zeigt den Unterschied zwischen Pauschale und Steuerwirkung gut: Bei 90 Homeoffice-Tagen und Kirchensteuerpflicht in Nordrhein-Westfalen beträgt die Homeoffice-Pauschale 540,00 €. Die Werbungskosten gesamt liegen bei 540,00 €, der Betrag über dem Arbeitnehmer-Pauschbetrag bei 0,00 €. Deshalb bleibt die Steuer in der Rechnung bei 7.407,64 €, die Ersparnis beträgt 0,00 €.
Nutze das Ergebnis daher als Modellrechnung für deine Steuerplanung. Es ersetzt keine Prüfung deiner kompletten Steuererklärung, hilft dir aber, die richtige Größenordnung zu erkennen und deine Angaben konsistent vorzubereiten.
Tabellen zum Nachschlagen
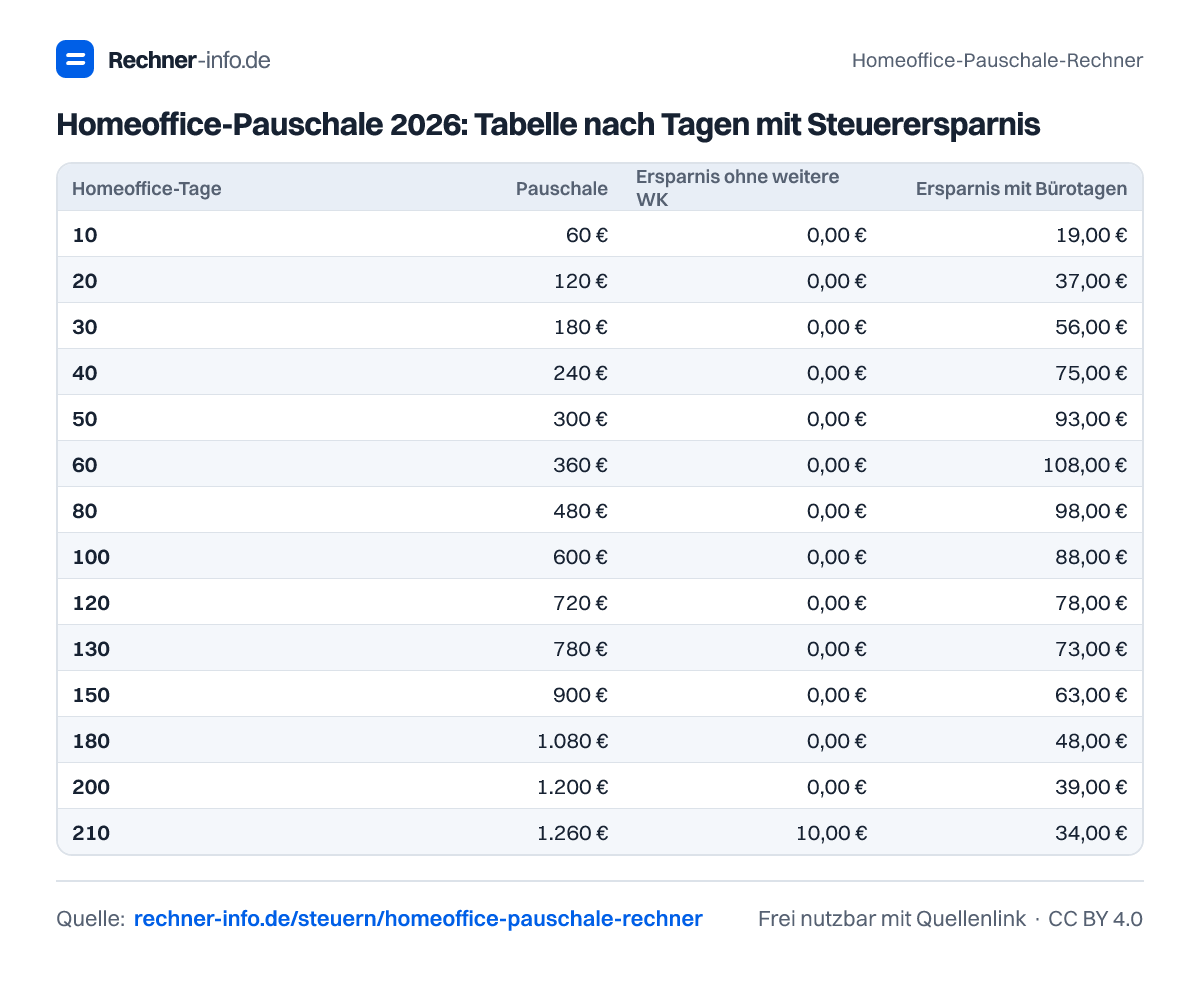
Homeoffice-Pauschale 2026: Tabelle nach Tagen mit Steuerersparnis
| Homeoffice-Tage | Pauschale | Ersparnis ohne weitere WK | Ersparnis mit Bürotagen |
|---|---|---|---|
| 10 | 60 € | 0,00 € | 19,00 € |
| 20 | 120 € | 0,00 € | 37,00 € |
| 30 | 180 € | 0,00 € | 56,00 € |
| 40 | 240 € | 0,00 € | 75,00 € |
| 50 | 300 € | 0,00 € | 93,00 € |
| 60 | 360 € | 0,00 € | 108,00 € |
| 80 | 480 € | 0,00 € | 98,00 € |
| 100 | 600 € | 0,00 € | 88,00 € |
| 120 | 720 € | 0,00 € | 78,00 € |
| 130 | 780 € | 0,00 € | 73,00 € |
| 150 | 900 € | 0,00 € | 63,00 € |
| 180 | 1.080 € | 0,00 € | 48,00 € |
| 200 | 1.200 € | 0,00 € | 39,00 € |
| 210 | 1.260 € | 10,00 € | 34,00 € |
Homeoffice-Tage pro Woche: Pauschale im Jahr
| Homeoffice | Tage im Jahr | angesetzt | Pauschale |
|---|---|---|---|
| 1 Tag pro Woche | 44 | 44 | 264 € |
| 2 Tage pro Woche | 88 | 88 | 528 € |
| 3 Tage pro Woche | 132 | 132 | 792 € |
| 4 Tage pro Woche | 176 | 176 | 1.056 € |
| 5 Tage pro Woche | 220 | 210 | 1.260 € |
Homeoffice-Pauschale 2020 bis 2026 im Überblick
| Jahr | je Tag | Höchstbetrag | max. Tage |
|---|---|---|---|
| 2020 | 5 € | 600 € | 120 |
| 2021 | 5 € | 600 € | 120 |
| 2022 | 5 € | 600 € | 120 |
| 2023 | 6 € | 1.260 € | 210 |
| 2024 | 6 € | 1.260 € | 210 |
| 2025 | 6 € | 1.260 € | 210 |
| 2026 | 6 € | 1.260 € | 210 |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die homeoffice pauschale 2026 pro Tag?
Die homeoffice pauschale 2026 beträgt 6 € je berücksichtigtem Homeoffice-Tag. Maximal werden 210 Tage angesetzt, dadurch ergibt sich ein Höchstbetrag von 1.260 €. Der steuerliche Vorteil kann trotzdem niedriger sein oder 0,00 € betragen, wenn deine Werbungskosten den Arbeitnehmer-Pauschbetrag nicht übersteigen.
Wie viele Homeoffice-Tage kann ich 2026 maximal absetzen?
Du kannst bei der Tagespauschale maximal 210 Homeoffice-Tage berücksichtigen. Bei 240 eingegebenen Tagen rechnet das Beispiel trotzdem nur mit 210 Tagen und 1.260,00 € Homeoffice-Pauschale. Zusätzliche Tage erhöhen den Betrag aus der Tagespauschale nicht.
Warum bringt meine Homeoffice-Pauschale keine Steuerersparnis?
Deine Homeoffice-Pauschale bringt als Arbeitnehmer keine Steuerersparnis, wenn deine gesamten Werbungskosten nicht über dem Arbeitnehmer-Pauschbetrag liegen. Bei 120 Homeoffice-Tagen ergeben sich zwar 720,00 € Pauschale, aber 0,00 € steuerlich wirksam. Die Steuer bleibt im Beispiel bei 6.796,00 €.
Kann ich Homeoffice-Pauschale und Pendlerpauschale gleichzeitig nutzen?
Ja, im selben Jahr ist das möglich. Für denselben Tag ist es im Regelfall ausgeschlossen. Steht dauerhaft kein anderer Arbeitsplatz zur Verfügung, kann die gesetzliche Ausnahme greifen; diese bildet das Standardmodell nicht gesondert ab. Bei 180 Homeoffice-Tagen und 60 Bürotagen entstehen im Beispiel 1.080,00 € Homeoffice-Pauschale und 570,00 € Pendlerpauschale. Zusammen werden 420,00 € über dem Pauschbetrag wirksam.
Was bringt die Homeoffice-Pauschale bei 210 Tagen?
Bei 210 Homeoffice-Tagen beträgt die Homeoffice-Pauschale 1.260,00 €. Im Beispiel ohne weitere Werbungskosten werden davon nur 30,00 € steuerlich wirksam. Die Steuer sinkt von 6.796,00 € auf 6.786,00 €, also um 10,00 €.
Wie wirkt die Homeoffice-Pauschale bei Selbstständigen?
Bei Selbstständigen mindert die Homeoffice-Pauschale in der Modellrechnung das zu versteuernde Einkommen als Betriebsausgabe. Bei 120 Homeoffice-Tagen und 40.000 € zu versteuerndem Einkommen beträgt die Pauschale 720,00 €. Die Steuer sinkt im Beispiel von 7.209,00 € auf 6.982,00 €, die Ersparnis beträgt 227,00 €.
Wann lohnt sich ein Arbeitszimmer statt der Homeoffice-Pauschale?
Ein Arbeitszimmer kann sich lohnen, wenn es den Mittelpunkt deiner gesamten Tätigkeit bildet und hohe tatsächliche Kosten anfallen. Bei 12 Monaten und 3.600 € Kosten werden im Beispiel 3.600,00 € angesetzt. Die Steuer sinkt von 6.796,00 € auf 6.066,00 €, die Ersparnis beträgt 730,00 €.
Muss ich weitere Werbungskosten im Homeoffice-Pauschale-Rechner eintragen?
Ja, wenn du sie hast, solltest du weitere Werbungskosten eintragen. Sie können darüber entscheiden, ob die Homeoffice-Pauschale steuerlich wirkt. Bei 150 Homeoffice-Tagen und 1.000 € weiteren Werbungskosten werden im Beispiel 670,00 € über dem Pauschbetrag wirksam und die Steuerersparnis beträgt 209,00 €.
Quellen und Prüfung
- § 4 Abs. 5 Satz 1 Nr. 6b und 6c EStG - Arbeitszimmer und Tagespauschale - Bundesministerium der Justiz
- § 9 EStG - Werbungskosten (Abs. 5: Homeoffice für Arbeitnehmer) - Bundesministerium der Justiz
- § 9a EStG - Arbeitnehmer-Pauschbetrag - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Homeoffice-Pauschale-Rechner. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/steuern/homeoffice-pauschale-rechner