Witwenrente-Abfindung
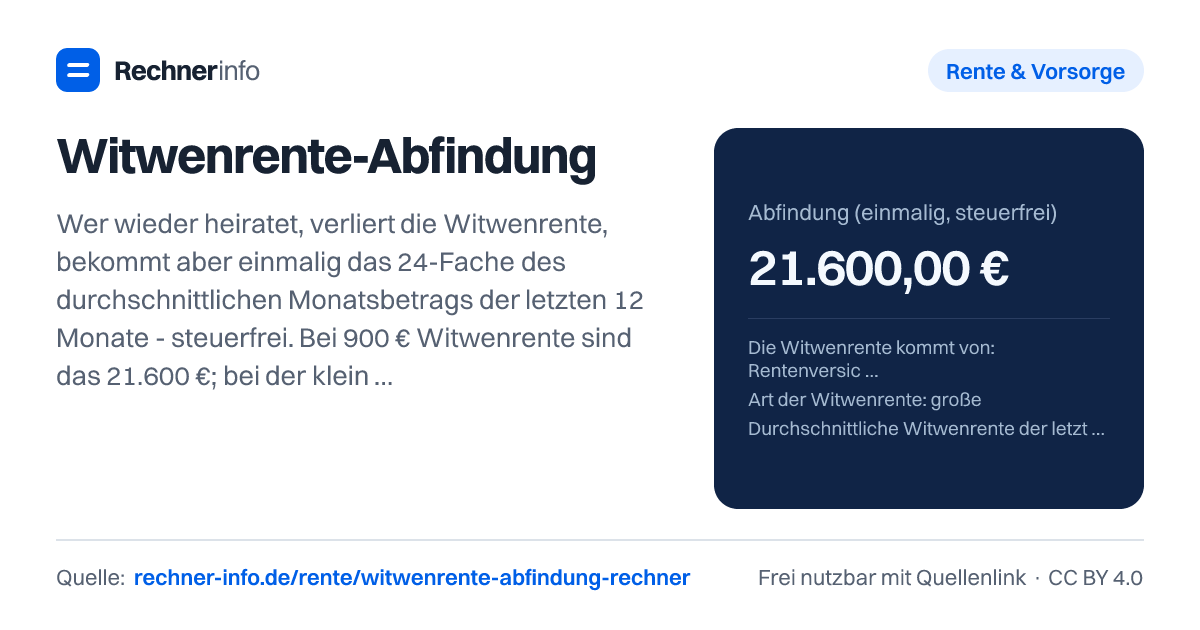
Bei Wiederheirat wird die Witwenrente mit dem 24-fachen Monatsbetrag abgefunden: 900 € Witwenrente = 21.600 € steuerfrei. Auch kleine Witwenrente, Beamte.
- Vervielfältiger
- 24 Monatsbeträge
- Maßgeblicher Monatsbetrag
- 900,00 €
- Bereits gezahlte Monate der kleinen Witwenrente
- 0
- Kalendermonate vom Tod bis zur Heirat
- 42
- Letzte Rentenzahlung für den Monat
- Oktober 2026
- Einbehalt je Monat, falls die neue Ehe in 24 Monaten endet?
- 900,00 €
- Die Abfindung ist steuerfrei. Scheitert die neue Ehe, lebt die Witwenrente nach dem vorletzten Ehegatten auf Antrag wieder auf; innerhalb von 24 Monaten nach der Heirat wird die Abfindung dann anteilig einbehalten.
Abfindung nach Monatsbetrag
| Witwenrente pro Monat | Abfindung |
|---|---|
| 300 € | 7.200 € |
| 500 € | 12.000 € |
| 700 € | 16.800 € |
| 900 € | 21.600 € |
| 1.100 € | 26.400 € |
| 1.300 € | 31.200 € |
| 1.500 € | 36.000 € |
| 2.000 € | 48.000 € |
Rechenweg mit deinen Zahlen
- Monatsbetrag: 900,00 €
- Abfindung: 900,00 € × 24 = 21.600,00 € (steuerfrei nach § 3 Nr. 3 a EStG)
Was passiert mit der Witwenrente bei Wiederheirat?
Wenn du wieder heiratest, endet die laufende Witwenrente grundsätzlich. Statt der weiteren monatlichen Zahlung bekommst du eine einmalige Rentenabfindung. Der Rechner nutzt dafür die Rentenart, den Versorgungsträger, den maßgeblichen Monatsbetrag und - bei der kleinen Witwenrente - die bereits gelaufene Bezugszeit.
Für die Eingabe zählt nicht einfach der zuletzt überwiesene Nettobetrag. Maßgeblich ist die gezahlte Bruttorente nach Einkommensanrechnung, aber vor dem Abzug von Kranken- und Pflegeversicherung. Wenn sich die Rente im betrachteten Zeitraum geändert hat, wird der Durchschnitt der letzten 12 Monate verwendet.
Die Abfindung ist als Modellrechnung zu verstehen. Ob im Einzelfall weitere Besonderheiten gelten, hängt vom Bescheid, der Rentenart und dem zuständigen Versorgungssystem ab. Besonders bei Wechseln zwischen Rentenversicherung, Unfallversicherung und Beamtenversorgung solltest du die Berechnung deshalb mit deinem Bescheid abgleichen.
Wie berechnet man die Witwenrente-Abfindung bei Wiederheirat?
Die Grundrechnung lautet in Worten: Der maßgebliche Monatsbetrag der Witwenrente wird mit dem passenden Vervielfältiger multipliziert. Bei der großen Witwenrente sind das 24 Monatsbeträge. Bei der kleinen Witwenrente nach neuem Recht wird geprüft, wie viele Monate schon gezahlt wurden. Diese bereits gezahlten Monate mindern den Vervielfältiger.
Ein Beispiel: Bei einer großen Witwenrente aus der Rentenversicherung beträgt der maßgebliche Monatsbetrag 900,00 €. Der Vervielfältiger beträgt 24 Monatsbeträge. Daraus ergibt sich eine einmalige Abfindung von 21.600,00 €. Die letzte Rentenzahlung läuft in dieser Rechnung für Oktober 2026.
Dasselbe Prinzip gilt bei höheren oder niedrigeren Monatsbeträgen. Bei 850,00 € großer Witwenrente ergibt sich 20.400,00 €. Bei 1.200,00 € großer Witwenrente ergibt sich 28.800,00 €. Bei 2.000,00 € monatlich ergibt sich 48.000,00 €.
Wichtig ist der Durchschnitt: Wenn du nur den aktuellen Zahlbetrag nimmst, obwohl in den letzten 12 Monate ein anderer Betrag galt, kann die Abfindung abweichen. Genau deshalb fragt der Rechner nach dem durchschnittlichen Monatsbetrag.
Kleine Witwenrente bei Wiederheirat: Warum kann die Abfindung niedriger sein?
Die kleine Witwenrente nach neuem Recht ist zeitlich begrenzt. Deshalb bekommst du bei Wiederheirat nicht automatisch 24 Monatsbeträge als Abfindung. Es zählen nur die Monatsbeträge, die innerhalb dieser Begrenzung noch offen sind.
Ein Beispiel zeigt den Unterschied: Bei einer kleinen Witwenrente von 380,00 € und 15 bereits gezahlten Monaten bleiben 9 Monatsbeträge als Vervielfältiger. Die Abfindung beträgt dann 3.420,00 €. Hier wird also nicht die volle Abfindung für 24 Monatsbeträge angesetzt, sondern nur der noch nicht verbrauchte Teil.
Wenn die kleine Witwenrente bereits vollständig ausgeschöpft ist, kann die Abfindung 0,00 € betragen. Das zeigt die Rechnung mit 600,00 € monatlicher kleiner Witwenrente und 24 bereits gezahlten Monaten: Der Vervielfältiger beträgt 0 Monatsbeträge, die Abfindung 0,00 €. Gleiches Prinzip bei 850,00 € nach 24 gezahlten Monaten: Auch dort ergibt sich 0,00 €.
Anders kann es bei der kleinen Witwenrente nach altem Recht aussehen. Bei 400,00 € monatlich und altem Recht ergibt sich eine Abfindung von 9.600,00 €. Entscheidend sind also der Monatsbetrag und die Art der Witwenrente.
Rentenversicherung, Unfallversicherung und Beamtenversorgung unterscheiden
Bei der gesetzlichen Rentenversicherung und der Unfallversicherung läuft die Rechnung im Grundsatz ähnlich: Der maßgebliche Monatsbetrag wird mit dem passenden Vervielfältiger angesetzt. Bei 750,00 € Witwenrente aus der Unfallversicherung ergibt sich zum Beispiel eine Abfindung von 18.000,00 €.
Bei der Beamtenversorgung spricht man häufig von Witwenabfindung. Grundlage ist dort das Witwengeld des Heiratsmonats. Bei 1.000,00 € Witwengeld ergibt sich 24.000,00 €. Bei 1.650,00 € Witwengeld ergibt sich 39.600,00 €.
Für dich heißt das: Der Versorgungsträger ist keine Nebensache. Eine Witwenrente aus der Rentenversicherung, eine Leistung aus der Unfallversicherung und ein Witwengeld aus der Beamtenversorgung können in der Berechnung ähnlich aussehen, beruhen aber auf unterschiedlichen Regeln. Der Rechner bildet diese Logik ab, ersetzt aber keinen Bescheid der zuständigen Stelle.
Typische Fehler bei der Witwenrente-Abfindung vermeiden
Viele Fehler entstehen, weil der falsche Monatsbetrag verwendet wird. Nimm nicht den Auszahlungsbetrag nach Abzug von Kranken- und Pflegeversicherung, sondern den maßgeblichen Bruttobetrag nach Einkommensanrechnung. Wenn du mehrere Rentenbescheide hast, prüfe, welcher Betrag für die letzten 12 Monate tatsächlich gilt.
Ein zweiter Fehler ist die Gleichsetzung von großer und kleiner Witwenrente. Bei der großen Witwenrente ist der Vervielfältiger in den Beispielen 24 Monatsbeträge. Bei der kleinen Witwenrente nach neuem Recht können bereits gezahlte Monate den Betrag deutlich reduzieren. Bei 15 gezahlten Monaten bleiben im Beispiel nur 9 Monatsbeträge.
Auch das Datum der neuen Heirat ist relevant. Es bestimmt, für welchen Monat die letzte laufende Zahlung berücksichtigt wird und wie viele Monate bei der kleinen Witwenrente schon verbraucht sind. In den Beispielrechnungen ist die letzte Rentenzahlung für Oktober 2026 ausgewiesen.
Wenn die neue Ehe später endet, kann die Witwenrente unter bestimmten Voraussetzungen wiederaufleben. Dann wird die vorherige Abfindung nicht einfach ausgeblendet. Im Beispiel mit 900,00 € Monatsbetrag wird ein Einbehalt je Monat von 900,00 € ausgewiesen, falls die neue Ehe in 24 Monaten endet. Solche Fälle solltest du besonders sorgfältig prüfen lassen.
Tabellen zum Nachschlagen
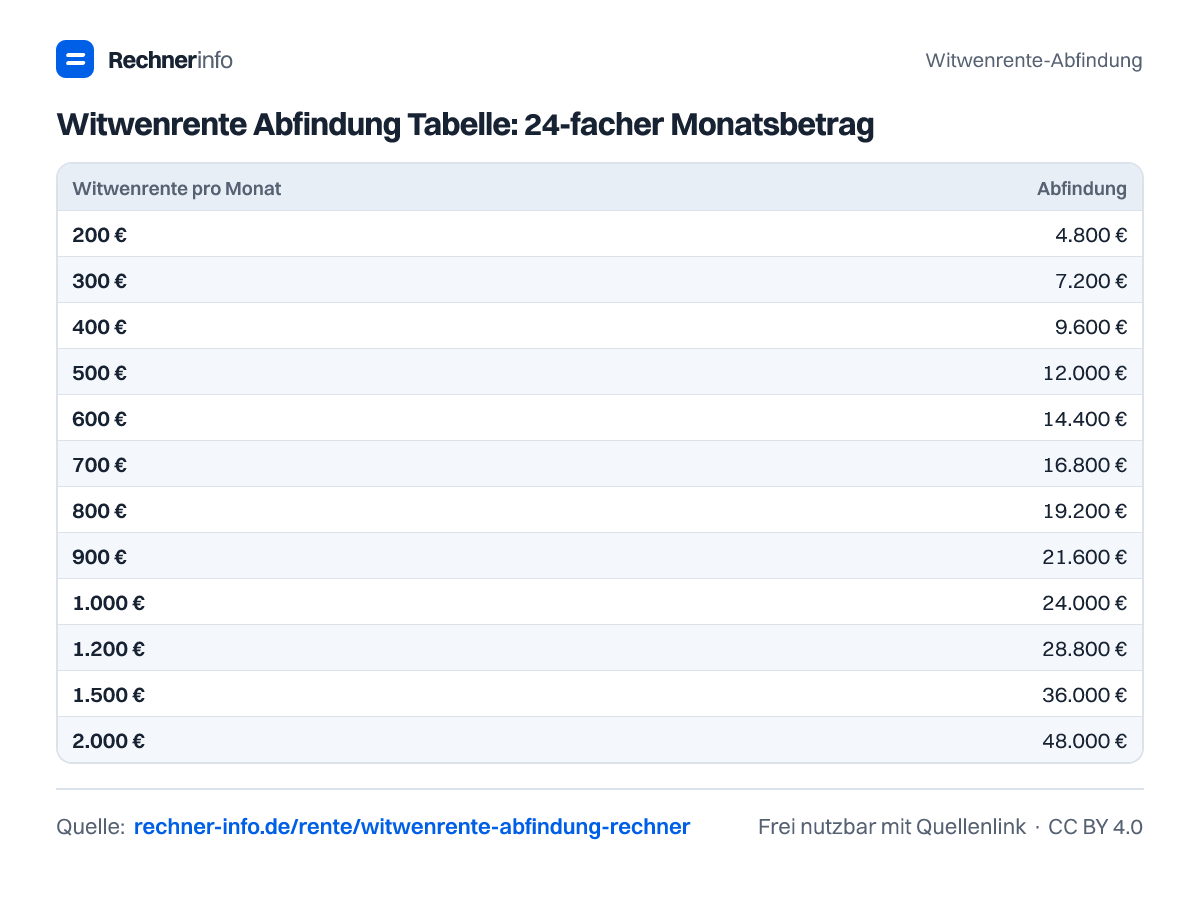
Witwenrente Abfindung Tabelle: 24-facher Monatsbetrag
| Witwenrente pro Monat | Abfindung |
|---|---|
| 200 € | 4.800 € |
| 300 € | 7.200 € |
| 400 € | 9.600 € |
| 500 € | 12.000 € |
| 600 € | 14.400 € |
| 700 € | 16.800 € |
| 800 € | 19.200 € |
| 900 € | 21.600 € |
| 1.000 € | 24.000 € |
| 1.200 € | 28.800 € |
| 1.500 € | 36.000 € |
| 2.000 € | 48.000 € |
Abfindung der kleinen Witwenrente nach bereits gezahlten Monaten
| Bereits gezahlt | Vervielfältiger | Abfindung bei 400 € |
|---|---|---|
| 3 | 21 | 8.400 € |
| 6 | 18 | 7.200 € |
| 9 | 15 | 6.000 € |
| 12 | 12 | 4.800 € |
| 15 | 9 | 3.600 € |
| 18 | 6 | 2.400 € |
| 21 | 3 | 1.200 € |
| 24 | 0 | 0 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist die Witwenrente-Abfindung bei 900 € monatlich?
Die Abfindung beträgt 21.600,00 €, wenn es um eine große Witwenrente aus der Rentenversicherung mit 900,00 € maßgeblichem Monatsbetrag geht. Der Vervielfältiger beträgt 24 Monatsbeträge. In der Beispielrechnung ist die letzte Rentenzahlung für Oktober 2026 angegeben.
Wie berechnet man die 24-fache Witwenrente?
Du berechnest sie, indem du den maßgeblichen Monatsbetrag mit 24 Monatsbeträge vervielfachst. Bei 1.200,00 € großer Witwenrente ergibt das 28.800,00 €. Wichtig ist, dass du den richtigen Monatsbetrag verwendest: gezahlte Bruttorente nach Einkommensanrechnung, vor Abzug von Kranken- und Pflegeversicherung.
Gibt es bei kleiner Witwenrente immer die volle Abfindung?
Nein, bei der kleinen Witwenrente nach neuem Recht gibt es nicht immer die volle Abfindung. Bei 380,00 € Monatsbetrag und 15 bereits gezahlten Monaten beträgt der Vervielfältiger nur 9 Monatsbeträge. Die Abfindung liegt in diesem Beispiel bei 3.420,00 €.
Wie hoch ist die Abfindung nach 24 Monaten kleiner Witwenrente?
Die Abfindung kann 0,00 € betragen, wenn bei der kleinen Witwenrente bereits 24 Monate gezahlt wurden. Bei 600,00 € Monatsbetrag ergibt sich dann ein Vervielfältiger von 0 Monatsbeträge. Auch bei 850,00 € nach 24 gezahlten Monaten ist die Abfindung 0,00 €.
Wie hoch ist die Witwenabfindung bei Beamtenversorgung und 1.000 €?
Die Witwenabfindung beträgt 24.000,00 €, wenn in der Beamtenversorgung 1.000,00 € als maßgeblicher Monatsbetrag angesetzt werden. Der Vervielfältiger beträgt 24 Monatsbeträge. Bei Beamtenversorgung ist das Witwengeld des Heiratsmonats die zentrale Grundlage.
Wie hoch ist die Abfindung bei Witwenrente aus der Unfallversicherung?
Bei 750,00 € monatlicher Witwenrente aus der Unfallversicherung beträgt die Abfindung 18.000,00 €. In der Rechnung wird ein Vervielfältiger von 24 Monatsbeträge verwendet. Bei kleiner Witwenrente kann der Betrag niedriger sein, wenn bereits Monate gezahlt wurden.
Ist die Witwenrente-Abfindung bei Wiederheirat steuerfrei?
Ja, die Rentenabfindung bei Wiederheirat ist steuerfrei. Das gilt für die einmalige Abfindung, nicht automatisch für andere Zahlungen oder spätere Ansprüche. Prüfe trotzdem deinen Bescheid, weil dort die konkrete Einordnung deines Versorgungsträgers und der maßgebliche Betrag stehen.
Kann die Witwenrente nach einer neuen Ehe wiederaufleben?
Ja, die Witwenrente kann unter bestimmten Voraussetzungen wiederaufleben, wenn die neue Ehe endet. Eine zuvor gezahlte Abfindung kann dann berücksichtigt werden. Bei 900,00 € Monatsbetrag zeigt die Rechnung einen Einbehalt je Monat von 900,00 €, falls die neue Ehe in 24 Monaten endet.
Quellen und Prüfung
- § 107 SGB VI - Rentenabfindung - Bundesamt für Justiz
- § 21 BeamtVG - Witwenabfindung - Bundesamt für Justiz
- § 80 SGB VII - Abfindung bei Wiederheirat - Bundesamt für Justiz
- § 3 Nr. 3 EStG - Steuerfreiheit von Rentenabfindungen - Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Witwenrente-Abfindung. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/witwenrente-abfindung-rechner