Pension netto Rechner
3.500 € Beamtenpension: berechne Lohnsteuer mit Versorgungsbeginn, Krankenversicherung und Kirchensteuer nach dem BMF-PAP 2026.
- Lohnsteuer
- 477,83 €
- Solidaritätszuschlag
- 0,00 €
- Kirchensteuer
- 0,00 €
- Eigene KV/PV
- 450,00 €
- Zwölf gleiche Nettozahlungen
- 30.866,04 €
- PAP: Jahresbetrag nach Abzügen
- 35.214,00 €
- Laufender Lohnsteuerabzug nach BMF-PAP, keine endgültige Jahresveranlagung. Keine Sonderzahlungen, weiteren Einkünfte oder individuelle ELStAM-Freibeträge; Klasse IV ohne Faktor.
- Freiwillige GKV hier nur Pension als beitragspflichtige Einnahme, voller KV/PV-Satz ohne pauschale Beihilfe oder Zuschuss. Mindestbemessung und BBG berücksichtigt; weitere Einnahmen können den Beitrag erhöhen. Im Lohnsteuerabzug wird die gesetzliche PAP-Vorsorgepauschale verwendet; die Veranlagung kann abweichen.
- PKV: eigenen Beitrag nach Beihilfe eintragen, Zuschüsse nicht doppelt abziehen. Eine negative verfügbare Pension bei hohen Fixbeiträgen bleibt sichtbar.
Rechenweg mit deinen Zahlen
- 3.500,00 € brutto − 477,83 € Lohnsteuer − 0,00 € Soli − 0,00 € Kirchensteuer.
- Eigene Kranken-/Pflegebeiträge 450,00 €.
- Verfügbar 2.572,17 € pro Monat; zwölf gleiche Monate 30.866,04 €.
Was der Pension-Brutto-Netto-Rechner wirklich abzieht
Bei einer Pension ist brutto nicht gleich verfügbarer Monatsbetrag. Der Rechner betrachtet die laufenden Abzüge, die direkt an deiner monatlichen Versorgung hängen: Lohnsteuer, Solidaritätszuschlag, Kirchensteuer sowie eigene Beiträge zur Kranken- und Pflegeversicherung.
Gib deine Bruttopension, den Versorgungsbeginn, Steuerklasse, Kirchensteuer und deine Krankenversicherung ein, damit die Rechnung zu deinem Fall passt.
Wichtig ist die Trennung zwischen Steuer und Versicherung. Die Lohnsteuer hängt unter anderem von Steuerklasse, Versorgungsbeginn und den ansetzbaren Vorsorgebeiträgen ab. Die Kranken- und Pflegebeiträge werden danach als eigener Abzug vom verfügbaren Betrag abgezogen. Deshalb kann eine höhere steuerlich berücksichtigte Vorsorge zwar die Lohnsteuer beeinflussen, der tatsächlich gezahlte Beitrag mindert aber trotzdem dein Monatsnetto.
Der angezeigte Wert ist eine laufende Monatsrechnung. Er ersetzt keine Einkommensteuererklärung und keine individuelle Prüfung, etwa wenn weitere Einkünfte, Nachzahlungen, Sonderzahlungen oder andere steuerliche Sachverhalte dazukommen.
Soweit ein Beispiel nichts anderes nennt, gelten Steuerklasse I, keine Kirchensteuer, Versorgung ab 2026, 3.500 € Anfangspension und 450 € bescheinigte monatliche Basis-KV/Pflichtpflege. Im Beispiel mit 600 € tatsächlichem PKV/PV-Beitrag bleiben davon ebenfalls 450 € steuerlich bescheinigt. Freiwillige GKV wird ohne pauschale Beihilfe und ohne weitere beitragspflichtige Einkünfte modelliert.
Wie rechnet man Pension brutto netto?
Die Rechnung lautet in Worten: Von der monatlichen Bruttopension werden Lohnsteuer, Solidaritätszuschlag, Kirchensteuer und deine eigenen Kranken- und Pflegebeiträge abgezogen. Daraus ergibt sich der verfügbare Monatsbetrag.
Ein Beispiel mit 3.500,00 € Bruttopension, Beginn 2026, Steuerklasse I, ohne Kirchensteuer und 450,00 € eigenen Beiträgen zur privaten Kranken- und Pflegeversicherung:
- 3.500,00 € brutto
- minus 477,83 € Lohnsteuer
- minus 0,00 € Solidaritätszuschlag
- minus 0,00 € Kirchensteuer
- minus 450,00 € eigene Kranken- und Pflegebeiträge
Verfügbar bleiben 2.572,17 € pro Monat. Bei zwölf gleichen Zahlungen entspricht das 30.866,04 € im Jahr.
Der Versorgungsfreibetrag wird dabei bei regelmäßigen Anpassungen nicht aus der aktuellen Pension neu bestimmt. Er richtet sich nach dem Versorgungsbeginn und nach der Pension im ersten vollen Bezugsmonat. Das ist ein häufiger Punkt, an dem sich Rechnungen unterscheiden: Wer nur die aktuelle Bruttopension eingibt, aber die Anfangsbasis falsch wählt, bekommt eine unpassende Steuerberechnung.
Warum macht der Versorgungsbeginn bei der Nettopension so viel aus?
Der Versorgungsbeginn beeinflusst den steuerlichen Teil der Pension. Bei gleicher Bruttopension und gleichen eigenen Kranken- und Pflegebeiträgen kann sich deshalb ein anderes Netto ergeben.
Ein Vergleich zeigt das deutlich: Bei 3.500,00 € Bruttopension, Steuerklasse I, ohne Kirchensteuer und 450,00 € eigenen Beiträgen bleiben bei Beginn 2026 monatlich 2.572,17 €. Bei einem Versorgungsbeginn 2005 bleiben bei sonst gleichen Angaben 2.637,50 €. Die Lohnsteuer liegt in diesen beiden Rechnungen bei 477,83 € beziehungsweise 412,50 €.
Auch bei einem anderen Betrag zeigt sich der Effekt. Bei 3.000 € brutto und Versorgungsbeginn 2010 bleiben 2.260,09 € netto. Die Lohnsteuer beträgt dort 289,91 €, die eigenen Kranken- und Pflegebeiträge 450,00 €.
Für dich heißt das: Der Beginn der Versorgung ist kein Nebenfeld. Wenn du eine alte Pension nachrechnest, solltest du nicht automatisch 2026 wählen. Bei Beginn vor 2005 wird der dafür vorgesehene Sammelwert genutzt.
PKV oder freiwillige GKV: So verändert die Krankenversicherung das Pension-Netto
Bei Pensionen ist die Krankenversicherung oft der größte Unterschied zwischen zwei Rechnungen mit gleicher Bruttopension. In der privaten Krankenversicherung gibst du deine tatsächlich selbst gezahlten Kranken- und Pflegebeiträge ein. Bei freiwilliger gesetzlicher Krankenversicherung wird mit vollem Beitrag gerechnet, zusätzlich kann der Zusatzbeitrag eine Rolle spielen.
Bei 3.500 € Bruttopension, Steuerklasse I, Beginn 2026 und ohne Kirchensteuer bleiben mit PKV und 450 €/Monat eigenen Beiträgen 2.572,17 € verfügbar. In der freiwilligen GKV mit 2,9 % Zusatzbeitrag, 1 Kind insgesamt und 0 davon unter 25 bleiben 2.256,17 €. Die eigenen Kranken- und Pflegebeiträge liegen in dieser Rechnung bei 738,50 €.
Noch ein Beispiel: Bei 2.200 € Bruttopension in der freiwilligen GKV mit 3,2 % Zusatzbeitrag bleiben 1.550,87 € netto. Die Lohnsteuer beträgt 178,33 €, die eigenen Kranken- und Pflegebeiträge 470,80 €.
Kinder können bei der Pflegeversicherung relevant sein, vor allem wenn Kinder unter 25 berücksichtigt werden. Bei 3.800 € brutto in der freiwilligen GKV, 2,9 % Zusatzbeitrag und 1 Kind unter 25 bleiben 2.409,54 € netto. Die eigenen Kranken- und Pflegebeiträge betragen 801,80 €.
Steuerklasse, Kirchensteuer und Kinderfreibeträge richtig einordnen
Die Steuerklasse wirkt direkt auf den laufenden Lohnsteuerabzug. Bei 4.000 € Bruttopension, Steuerklasse III, Beginn 2026, ohne Kirchensteuer und 450,00 € eigenen Beiträgen bleiben 3.263,17 € netto. Die Lohnsteuer beträgt 286,83 €.
Eine andere Steuerklasse kann deutlich mehr Abzug bedeuten. Bei 2.500 € brutto, Steuerklasse V und 9 % Kirchensteuer bleiben 1.522,36 € verfügbar. In dieser Rechnung fallen 484,08 € Lohnsteuer, 43,56 € Kirchensteuer und 450,00 € eigene Kranken- und Pflegebeiträge an.
Kinderfreibeträge wirken in der laufenden Abrechnung nicht immer so, wie man es aus der Einkommensteuererklärung erwartet. Bei 1.800 € brutto, Steuerklasse II und 1,5 Kinderfreibeträgen bleiben 1.350,00 € netto. Lohnsteuer, Solidaritätszuschlag und Kirchensteuer betragen dort jeweils 0,00 €, abgezogen werden 450,00 € eigene Kranken- und Pflegebeiträge.
Typischer Fehler: Kirchensteuer auf Keine stehen lassen, obwohl du kirchensteuerpflichtig bist, oder den falschen Satz wählen. Im Rechner sind Keine, 8 % und 9 % vorgesehen. Ebenso wichtig: Der bescheinigte Basis-KV- und Pflichtpflegebeitrag darf den tatsächlich gezahlten Beitrag nicht übersteigen.
Pension brutto netto rechner: typische Grenzen der Monatsrechnung
Die Monatsrechnung ist gut, um den laufenden verfügbaren Betrag einzuschätzen. Sie ist aber keine vollständige Jahressteuerberechnung für jeden Lebensfall. Andere Einkünfte, steuerpflichtige Sonderzahlungen, Änderungen der Krankenversicherung, ein Wechsel der Steuerklasse oder abweichende Einträge können das Ergebnis verändern.
Auch der angezeigte Jahreswert ist als zwölf gleiche Nettozahlungen zu verstehen. Bei 6.000 € Bruttopension, privater Krankenversicherung und 600 €/Monat eigenen Kranken- und Pflegebeiträgen bleiben 4.102,50 € monatlich. Bei zwölf gleichen Zahlungen sind das 49.230,00 €. Die Lohnsteuer beträgt 1.297,50 €.
Wenn du deine Pension planst, prüfe besonders diese Angaben:
- Jahr des Versorgungsbeginns
- Pension im ersten vollen Bezugsmonat
- Steuerklasse und Kirchensteuer
- Art der Krankenversicherung
- tatsächlich selbst gezahlte Kranken- und Pflegebeiträge
- bescheinigte Basis-KV und Pflichtpflege
Wenn einer dieser Werte nicht zu deinen Unterlagen passt, kann das Netto spürbar abweichen.
Tabellen zum Nachschlagen
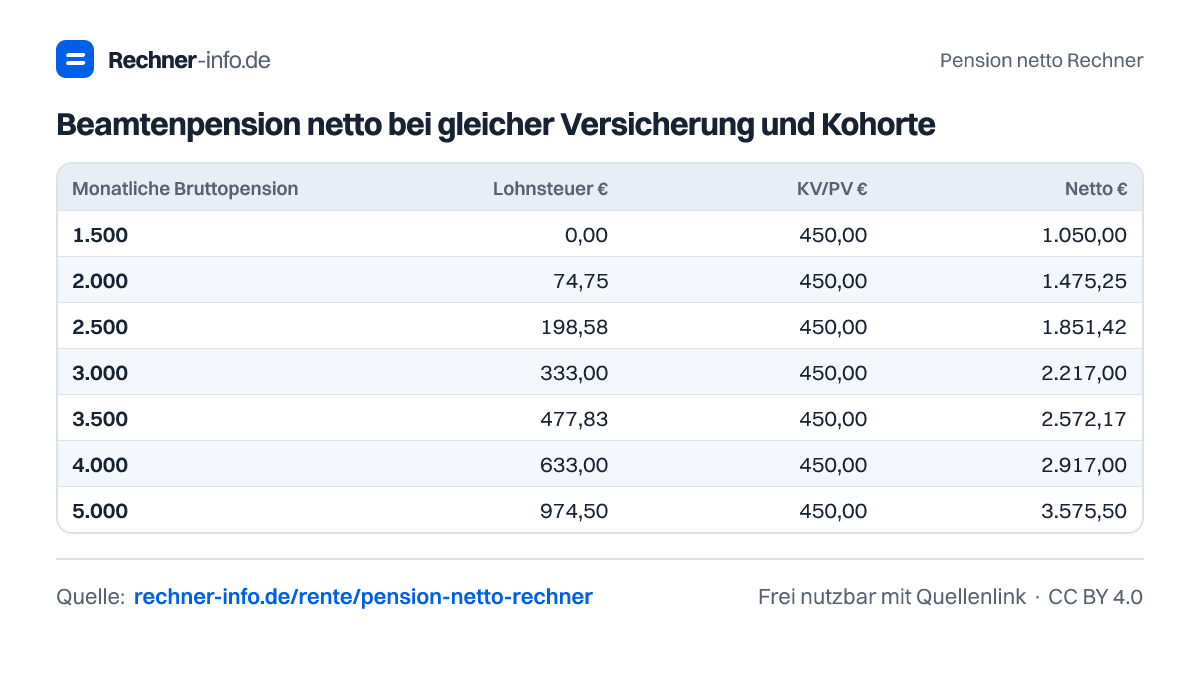
Beamtenpension netto bei gleicher Versicherung und Kohorte
| Monatliche Bruttopension | Lohnsteuer € | KV/PV € | Netto € |
|---|---|---|---|
| 1.500 | 0,00 | 450,00 | 1.050,00 |
| 2.000 | 74,75 | 450,00 | 1.475,25 |
| 2.500 | 198,58 | 450,00 | 1.851,42 |
| 3.000 | 333,00 | 450,00 | 2.217,00 |
| 3.500 | 477,83 | 450,00 | 2.572,17 |
| 4.000 | 633,00 | 450,00 | 2.917,00 |
| 5.000 | 974,50 | 450,00 | 3.575,50 |
Beispiele zum Ausprobieren
Pension netto Rechner als Grafik
Die wichtigsten Werte als Bild, frei nutzbar mit Quellenlink auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel netto bleiben bei 2.000 € Pension brutto?
Bei 2.000 € Bruttopension bleiben im Beispiel 1.475,25 € netto. Gerechnet ist mit Beginn 2026, Steuerklasse I, keiner Kirchensteuer, privater Krankenversicherung und 450 €/Monat eigenen Kranken- und Pflegebeiträgen. Die Lohnsteuer beträgt 74,75 €, Solidaritätszuschlag und Kirchensteuer jeweils 0,00 €.
Wie hoch ist die Nettopension bei 3.500 € brutto 2026?
Bei 3.500 € brutto bleiben 2.572,17 € monatlich verfügbar. Das gilt für Beginn 2026, Steuerklasse I, keine Kirchensteuer, PKV und 450 €/Monat eigene Kranken- und Pflegebeiträge. Die laufende Lohnsteuer liegt bei 477,83 €, die eigenen Kranken- und Pflegebeiträge bei 450,00 €.
Was bleibt von 4.000 € Bruttopension in Steuerklasse III?
Von 4.000 € Bruttopension bleiben in Steuerklasse III 3.263,17 € netto. Die Rechnung nutzt Beginn 2026, keine Kirchensteuer, private Krankenversicherung und 450 €/Monat eigene Kranken- und Pflegebeiträge. Die Lohnsteuer beträgt 286,83 €, Solidaritätszuschlag und Kirchensteuer jeweils 0,00 €.
Wie viel Abzüge hat eine Pension mit Steuerklasse V und Kirchensteuer?
Bei 2.500 € brutto, Steuerklasse V und 9 % Kirchensteuer bleiben 1.522,36 € netto. Die Abzüge bestehen aus 484,08 € Lohnsteuer, 43,56 € Kirchensteuer und 450,00 € eigenen Kranken- und Pflegebeiträgen. Der Solidaritätszuschlag beträgt in dieser Rechnung 0,00 €.
Wie wirkt sich freiwillige GKV auf die Nettopension aus?
Bei 3.500 € brutto in der freiwilligen GKV bleiben im Beispiel 2.256,17 € netto. Gerechnet wird mit 2,9 % Zusatzbeitrag, 1 Kind insgesamt und 0 davon unter 25. Die eigenen Kranken- und Pflegebeiträge betragen 738,50 €, die Lohnsteuer 505,33 €.
Wie viel netto bleiben bei 5.000 € Pension in der gesetzlichen Krankenversicherung?
Bei 5.000 € brutto und freiwilliger GKV bleiben 2.993,00 € netto. Die Rechnung enthält 2 Kinder, 0 davon unter 25, 2,9 % Zusatzbeitrag, Steuerklasse I und keine Kirchensteuer. Die Lohnsteuer beträgt 952,00 €, die eigenen Kranken- und Pflegebeiträge 1.055,00 €.
Was bringt ein früherer Versorgungsbeginn bei der Pension netto?
Ein früherer Versorgungsbeginn kann die Lohnsteuer senken und das Netto erhöhen. Bei 3.500,00 € brutto, PKV und 450,00 € eigenen Beiträgen bleiben bei Beginn 2005 2.637,50 € netto. Bei Beginn 2026 bleiben bei gleicher Bruttopension und gleichen Beiträgen 2.572,17 €.
Wie viel netto bleiben bei 6.000 € Bruttopension mit 600 € PKV-Beitrag?
Bei 6.000 € Bruttopension und 600 €/Monat eigenen Kranken- und Pflegebeiträgen bleiben 4.102,50 € netto. Die Rechnung nutzt Beginn 2026, Steuerklasse I, keine Kirchensteuer und private Krankenversicherung. Die Lohnsteuer beträgt 1.297,50 €, der Solidaritätszuschlag 0,00 €. Dabei sind 450 € als Basis-KV und Pflichtpflege bescheinigt; die restlichen Beiträge senken hier nur den verfügbaren Betrag.
Quellen und Prüfung
- §19EStG: Versorgungsfreibetrag
- BMF-PAP2026: laufender Lohnsteuerabzug
- §240SGBV: freiwillige Versicherung
- §55SGBXI: Pflegeversicherung
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Pension netto Rechner. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/rente/pension-netto-rechner