Altersteilzeitrechner
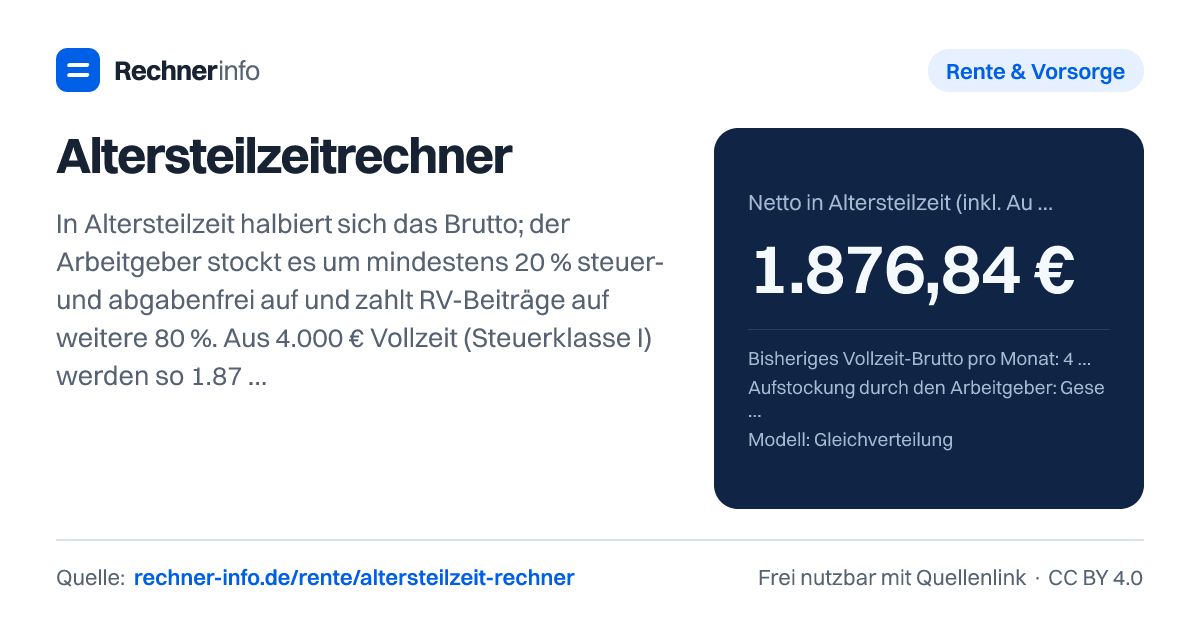
Altersteilzeit 2026: Aus 4.000 € Vollzeit werden 2.000 € brutto + 400 € steuerfreie Aufstockung = 1.876,84 € netto (72 %). Mit Rentenpunkten, Blockmodell.
- Netto in Vollzeit
- 2.605,50 €
- Anteil am Vollzeit-Netto
- 72 %
- Weniger Netto pro Monat
- 728,66 €
- Altersteilzeit-Brutto (50 %)
- 2.000,00 €
- Netto aus dem Teilzeit-Brutto
- 1.476,84 €
- Aufstockungsbetrag (steuer- und SV-frei)
- 400,00 €
- Aufstockung in % des Regelarbeitsentgelts
- 20 %
- Lohnsteuer auf das Teilzeit-Brutto
- 88,16 €
- Zusätzlicher RV-Beitrag des Arbeitgebers?
- 297,60 €
- Zusätzliche RV-Bemessungsgrundlage
- 1.600,00 €
- Rentenpunkte pro Jahr in Vollzeit
- 0,9241
- Rentenpunkte pro Jahr in Altersteilzeit
- 0,8317
- Weniger Rente je Altersteilzeit-Jahr (pro Monat)?
- 3,93 €
- Weniger Rente über die ganze Altersteilzeit (pro Monat)
- 15,72 €
- Mehrsteuer durch Progressionsvorbehalt (pro Jahr)?
- 715,00 €
- Netto nach Progressionsvorbehalt (pro Monat)
- 1.817,26 €
- Arbeitgeberkosten in Vollzeit
- 4.846,00 €
- Arbeitgeberkosten in Altersteilzeit
- 3.120,60 €
- Die Aufstockung ist steuerfrei, erhöht aber den Steuersatz (Progressionsvorbehalt). Rechne mit rund 715 € Nachzahlung pro Jahr über die Steuererklärung - leg etwa 60 € im Monat zurück. Eine Steuererklärung ist Pflicht, weil die Aufstockung 410 € im Jahr übersteigt (§ 46 Abs. 2 Nr. 1 EStG).
Vollzeit und Altersteilzeit im Vergleich (pro Monat)
| Posten | Vollzeit | Altersteilzeit |
|---|---|---|
| Brutto | 4.000,00 € | 2.000,00 € |
| Lohnsteuer | 524,50 € | 88,16 € |
| Solidaritätszuschlag | 0,00 € | 0,00 € |
| Kirchensteuer | 0,00 € | 0,00 € |
| Sozialversicherung (Arbeitnehmer) | 870,00 € | 435,00 € |
| Aufstockung (steuerfrei) | 0,00 € | 400,00 € |
| Netto | 2.605,50 € | 1.876,84 € |
| RV-Bemessung gesamt | 4.000,00 € | 3.600,00 € |
Rechenweg mit deinen Zahlen
- Altersteilzeit-Brutto: 4.000,00 € ÷ 2 = 2.000,00 €; Netto daraus 1.476,84 € (Lohnsteuer 88,16 €, SV 435,00 €)
- Aufstockung: 20,00 % von 2.000,00 € = 400,00 € steuer- und sozialabgabenfrei
- Netto in Altersteilzeit: 1.476,84 € + 400,00 € = 1.876,84 € (72,0 % von 2.605,50 €)
- Zusätzliche RV-Beiträge: min(80 % × 2.000,00 €; 90 % × 8.450,00 € − 2.000,00 €) = 1.600,00 € × 18,6 % = 297,60 €
- Rentenpunkte pro Jahr: 0,8317 statt 0,9241 → 3,93 € weniger Monatsrente je Jahr
- Progressionsvorbehalt: Steuersatz 9,9207 % auf zvE 17.910 € → 715,00 € Mehrsteuer im Jahr
Was leistet der Altersteilzeitrechner 2026?
Der Altersteilzeitrechner zeigt dir, wie sich dein bisheriges Vollzeit-Brutto auf das voraussichtliche Netto in Altersteilzeit, die Aufstockung und die Rentenpunkte auswirkt. Du siehst getrennt, was aus dem halbierten Brutto als normales Netto bleibt und welcher Betrag als Aufstockung dazukommt.
Gib dein bisheriges Vollzeit-Brutto, Steuermerkmale, Modell und die vereinbarte Aufstockung ein; der Rechner stellt Vollzeit und Altersteilzeit direkt gegenüber.
Wichtig für die Einordnung: Die Aufstockung ist in der Rechnung steuer- und sozialabgabenfrei, kann aber über den Progressionsvorbehalt die spätere Steuerbelastung erhöhen. Deshalb kann das monatliche Netto auf der Abrechnung höher wirken als das Netto nach Steuererklärung. Bei 4.000 € Vollzeit-Brutto liegt das Altersteilzeit-Netto zunächst bei 1.876,84 €, nach Progressionsvorbehalt bei 1.817,26 €.
Der Rechner ist eine Modellrechnung. Dein Vertrag, Tarifvertrag, die tatsächliche Lohnabrechnung, Einmalzahlungen, Kirchensteuer, Bundesland, Kinder und die spätere Steuerveranlagung können das Ergebnis verändern. Für die Betriebsrente reicht die Lohnrechnung allein oft nicht aus, weil die jeweilige Versorgungsordnung festlegt, welches Entgelt zählt.
Wie funktioniert die Berechnung der Altersteilzeit?
Die Rechnung folgt einem festen Schema: Zuerst wird aus dem bisherigen Vollzeit-Brutto das Altersteilzeit-Brutto gebildet. Das ist die Hälfte des bisherigen laufenden Monatsgehalts. Auf dieses Teilzeit-Brutto werden Lohnsteuer und Arbeitnehmeranteile zur Sozialversicherung berechnet. Danach kommt die vereinbarte Aufstockung hinzu. Zusätzlich zahlt der Arbeitgeber Rentenversicherungsbeiträge auf eine weitere Bemessungsgrundlage.
Ein Beispiel mit Steuerklasse I, Nordrhein-Westfalen und gesetzlicher Aufstockung:
- Altersteilzeit-Brutto: 4.000,00 € ÷ 2 = 2.000,00 €
- Netto aus dem Teilzeit-Brutto: 1.476,84 €
- Lohnsteuer auf das Teilzeit-Brutto: 88,16 €
- Sozialversicherung als Arbeitnehmeranteil: 435,00 €
- Aufstockungsbetrag: 400,00 €
- Netto in Altersteilzeit: 1.876,84 €
Die Aufstockung wird hier mit 20 % des Teilzeit-Bruttos angesetzt. Dadurch kommen zu 1.476,84 € aus dem normalen Teilzeit-Netto noch 400,00 € hinzu. Im Vergleich zum Vollzeit-Netto von 2.605,50 € fehlen monatlich 728,66 €.
Für die Rente wird nicht nur das Teilzeit-Brutto berücksichtigt. In diesem Beispiel beträgt die zusätzliche RV-Bemessungsgrundlage 1.600,00 €. Die Rentenpunkte sinken dadurch nicht auf die Hälfte, sondern von 0,9241 auf 0,8317 pro Jahr. Das entspricht einem Rentenminus von 3,93 € je Altersteilzeit-Jahr und 15,72 € über die ganze Altersteilzeit.
Altersteilzeit-Aufstockung: gesetzliches Minimum oder Tarifregel
Die Aufstockung ist der zentrale Hebel für dein Netto. Beim gesetzlichen Minimum werden 20 % des Teilzeit-Bruttos aufgeschlagen. Tarifverträge oder einzelvertragliche Regelungen können auch einen eigenen Prozentsatz oder ein garantiertes Mindestnetto vorsehen.
Das sieht man gut an den Beispielen:
| Fall | Regelung | Aufstockung | ATZ netto |
|---|---|---|---|
| 4.000 € Vollzeit-Brutto | 20 % | 400,00 € | 1.876,84 € |
| 3.500 € Vollzeit-Brutto | 30 % | 525,00 € | 1.873,09 € |
| 5.000 € Vollzeit-Brutto | 85 % Mindestnetto | 1.027,82 € | 2.984,07 € |
| 3.000 € Vollzeit-Brutto | 90 % Mindestnetto | 638,40 € | 1.848,98 € |
Bei einer Mindestnetto-Regel wird die Aufstockung nicht einfach als fixer Prozentsatz vorgegeben. Sie wird so bestimmt, dass das vereinbarte Nettoziel erreicht wird. Im Beispiel mit 5.000 € Vollzeit-Brutto und 85 % Mindestnetto beträgt die Aufstockung 1.027,82 €. Das entspricht 41,11 % des Regelarbeitsentgelts. Bei 3.000 € Vollzeit-Brutto und 90 % Mindestnetto sind es 638,40 € beziehungsweise 42,56 %.
Achte deshalb darauf, was genau im Vertrag steht: ein Prozentsatz vom Teilzeit-Brutto, ein Mindestnetto in Prozent des früheren Vollzeit-Nettos oder eine tarifliche Sonderformel. Diese Unterscheidung entscheidet oft stärker über das Ergebnis als das Modell selbst.
Blockmodell oder Gleichverteilung: was ändert sich am Netto?
Beim Blockmodell arbeitest du in der Arbeitsphase weiter, später bist du freigestellt. Das monatliche Altersteilzeit-Entgelt wird aber über beide Phasen gleichmäßig gezahlt. Im Gleichverteilungsmodell reduzierst du die Arbeitszeit laufend. Für die monatliche Netto-Rechnung kann deshalb bei gleichen Eingaben derselbe Grundmechanismus gelten: Teilzeit-Brutto, Netto daraus, Aufstockung dazu.
Ein Blockmodell-Beispiel mit 4.500 € Vollzeit-Brutto zeigt das: Das Altersteilzeit-Brutto beträgt 2.250,00 €, das Netto aus dem Teilzeit-Brutto 1.623,71 € und die Aufstockung 450,00 €. Daraus ergibt sich ein Altersteilzeit-Netto von 2.073,71 €. Das Vollzeit-Netto läge bei 2.871,09 €, die Differenz bei 797,38 € pro Monat.
Der Unterschied liegt eher in der Organisation und im Wertguthaben. Bei 4 Jahren Dauer entstehen im Beispiel 24 Monate Arbeitsphase und 24 Monate Freistellungsphase. Das Wertguthaben am Ende der Arbeitsphase beträgt 54.000,00 €, inklusive Arbeitgeberanteil Sozialversicherung 65.421,12 €.
Für dich heißt das: Das Blockmodell beantwortet vor allem die Frage, wann du arbeitest und wann du freigestellt bist. Die Frage, wie viel monatlich auf dem Konto landet, hängt zusätzlich von Steuerklasse, Bundesland, Kindern, Kirchensteuer und Aufstockungsregel ab.
Altersteilzeit und Rente: Beitragszeit ja, aber mit geringerem Zuwachs
Altersteilzeit wird in der Rentenversicherung weiter als Beitragszeit berücksichtigt. Du sammelst also Rentenpunkte. Sie fallen aber niedriger aus als bei unverändertem Vollzeit-Brutto, weil die Beitragsbemessung in der Altersteilzeit geringer ist als vorher.
Bei 4.000 € Vollzeit-Brutto entstehen im Beispiel 0,9241 Rentenpunkte pro Jahr in Vollzeit und 0,8317 Rentenpunkte pro Jahr in Altersteilzeit. Das monatliche Rentenminus beträgt 3,93 € je Altersteilzeit-Jahr. Bei 6.000 € Vollzeit-Brutto sind es 1,3861 Rentenpunkte in Vollzeit und 1,2475 in Altersteilzeit, mit 5,89 € weniger Monatsrente je Altersteilzeit-Jahr.
Über die gesamte Dauer summiert sich dieser Effekt. Bei 6.000 € Vollzeit-Brutto und 5 Jahren Altersteilzeit weist die Rechnung ein Rentenminus von 29,47 € pro Monat aus. Bei 5.000 € Vollzeit-Brutto und 3 Jahren Dauer sind es 14,73 €.
Für die Betriebsrente gilt: Sie folgt nicht automatisch derselben Logik wie die gesetzliche Rente. Manche Zusagen knüpfen an das tatsächliche Entgelt an, andere an besondere Durchschnitts- oder Besitzstandsregeln. Prüfe deshalb die Versorgungsordnung oder frage gezielt nach, welches Entgelt in der Altersteilzeit für deine Betriebsrente angesetzt wird.
Typische Fehler beim Altersteilzeit netto berechnen
Ein häufiger Fehler ist, die Aufstockung wie normales Brutto zu behandeln. In der Rechnung kommt sie nach der Netto-Berechnung hinzu. Darum ist der Aufstockungsbetrag nicht dasselbe wie ein Bruttozuschlag mit Abzügen.
Zweiter Fehler: Nur auf das monatliche Netto schauen. Der Progressionsvorbehalt kann später zu einer Nachbelastung führen. Bei 3.500 € Vollzeit-Brutto und 30 % Aufstockung beträgt das Altersteilzeit-Netto 1.873,09 €, nach Progressionsvorbehalt aber 1.797,51 €. Bei 7.000 € Vollzeit-Brutto mit gesetzlicher Aufstockung sinkt der Monatswert von 3.033,25 € auf 2.948,00 €.
Dritter Fehler: Steuerklasse und Kinder nicht sauber erfassen. Bei 4.200 € Vollzeit-Brutto, Steuerklasse II und Kirchensteuerpflicht in Bayern liegt das Altersteilzeit-Netto bei 2.030,85 €. Bei 4.200 € Vollzeit-Brutto im öffentlichen Dienst-Beispiel mit Steuerklasse I, ohne Kirchensteuer und Nordrhein-Westfalen sind es 1.955,75 €. Das sind unterschiedliche Ausgangslagen, keine Widersprüche.
Vierter Fehler: Das Blockmodell als höhere Zahlung missverstehen. Es verändert die Verteilung von Arbeit und Freistellung, nicht automatisch die Aufstockungsformel. Prüfe deshalb getrennt: monatliches Netto, Dauer, Wertguthaben, Rentenwirkung und die Regeln in deinem Altersteilzeitvertrag.
Tabellen zum Nachschlagen
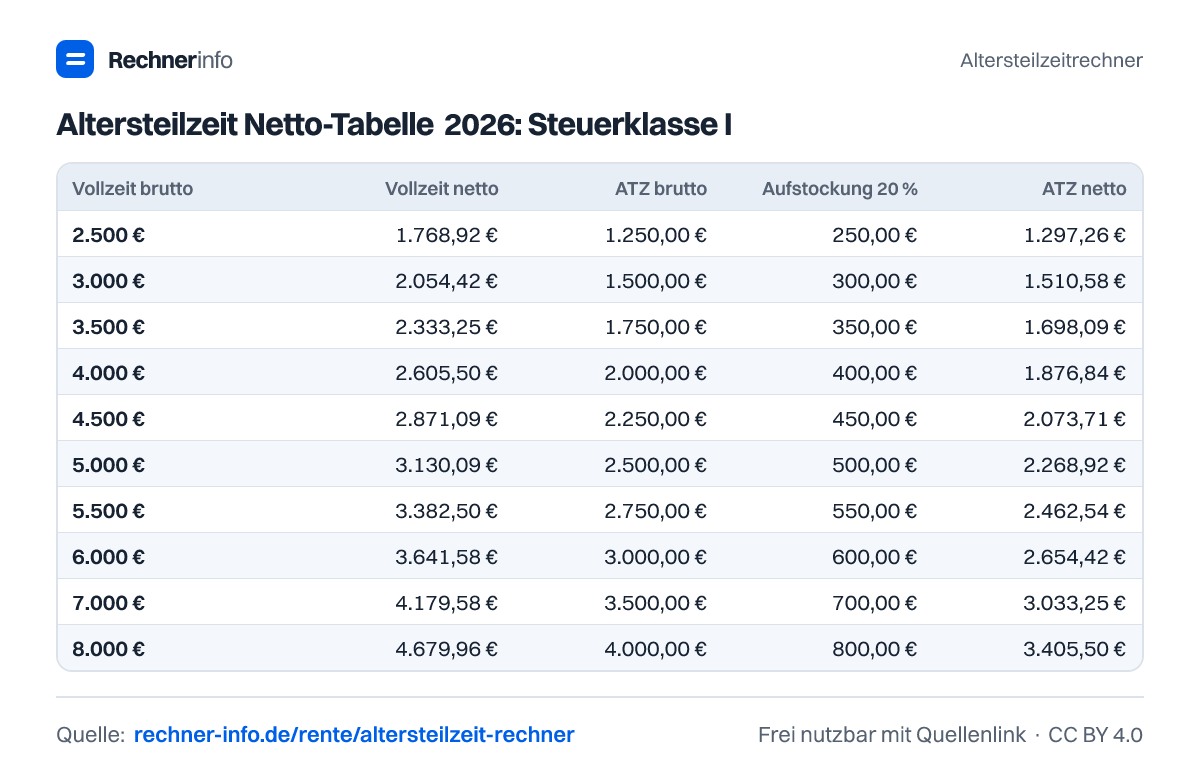
Altersteilzeit Netto-Tabelle 2026: Steuerklasse I
| Vollzeit brutto | Vollzeit netto | ATZ brutto | Aufstockung 20 % | ATZ netto | Anteil |
|---|---|---|---|---|---|
| 2.500 € | 1.768,92 € | 1.250,00 € | 250,00 € | 1.297,26 € | 73,3 % |
| 3.000 € | 2.054,42 € | 1.500,00 € | 300,00 € | 1.510,58 € | 73,5 % |
| 3.500 € | 2.333,25 € | 1.750,00 € | 350,00 € | 1.698,09 € | 72,8 % |
| 4.000 € | 2.605,50 € | 2.000,00 € | 400,00 € | 1.876,84 € | 72 % |
| 4.500 € | 2.871,09 € | 2.250,00 € | 450,00 € | 2.073,71 € | 72,2 % |
| 5.000 € | 3.130,09 € | 2.500,00 € | 500,00 € | 2.268,92 € | 72,5 % |
| 5.500 € | 3.382,50 € | 2.750,00 € | 550,00 € | 2.462,54 € | 72,8 % |
| 6.000 € | 3.641,58 € | 3.000,00 € | 600,00 € | 2.654,42 € | 72,9 % |
| 7.000 € | 4.179,58 € | 3.500,00 € | 700,00 € | 3.033,25 € | 72,6 % |
| 8.000 € | 4.679,96 € | 4.000,00 € | 800,00 € | 3.405,50 € | 72,8 % |
Altersteilzeit Netto-Tabelle 2026: Steuerklasse III
| Vollzeit brutto | Vollzeit netto | ATZ brutto | Aufstockung 20 % | ATZ netto | Anteil |
|---|---|---|---|---|---|
| 2.500 € | 1.977,50 € | 1.250,00 € | 250,00 € | 1.306,42 € | 66,1 % |
| 3.000 € | 2.333,34 € | 1.500,00 € | 300,00 € | 1.531,60 € | 65,6 % |
| 3.500 € | 2.652,00 € | 1.750,00 € | 350,00 € | 1.756,81 € | 66,2 % |
| 4.000 € | 2.954,00 € | 2.000,00 € | 400,00 € | 1.982,00 € | 67,1 % |
| 4.500 € | 3.249,67 € | 2.250,00 € | 450,00 € | 2.229,74 € | 68,6 % |
| 5.000 € | 3.542,17 € | 2.500,00 € | 500,00 € | 2.477,50 € | 69,9 % |
| 5.500 € | 3.831,17 € | 2.750,00 € | 550,00 € | 2.717,41 € | 70,9 % |
| 6.000 € | 4.130,99 € | 3.000,00 € | 600,00 € | 2.933,34 € | 71 % |
| 7.000 € | 4.765,32 € | 3.500,00 € | 700,00 € | 3.352,00 € | 70,3 % |
| 8.000 € | 5.382,49 € | 4.000,00 € | 800,00 € | 3.754,00 € | 69,7 % |
Altersteilzeit und Rente: Rentenpunkte pro Jahr
| Vollzeit brutto | EP Vollzeit | EP Altersteilzeit | Anteil | Rentenminus je Jahr |
|---|---|---|---|---|
| 2.500 € | 0,5775 | 0,5198 | 90 % | 2,45 € |
| 3.000 € | 0,6931 | 0,6237 | 90 % | 2,95 € |
| 3.500 € | 0,8086 | 0,7277 | 90 % | 3,44 € |
| 4.000 € | 0,9241 | 0,8317 | 90 % | 3,93 € |
| 4.500 € | 1,0396 | 0,9356 | 90 % | 4,42 € |
| 5.000 € | 1,1551 | 1,0396 | 90 % | 4,91 € |
| 5.500 € | 1,2706 | 1,1435 | 90 % | 5,40 € |
| 6.000 € | 1,3861 | 1,2475 | 90 % | 5,89 € |
| 7.000 € | 1,6171 | 1,4554 | 90 % | 6,88 € |
| 8.000 € | 1,8481 | 1,6633 | 90 % | 7,86 € |
Beispiele zum Ausprobieren
- Öffentlicher Dienst: 4.200 € brutto, 20 % Aufstockung, Blockmodell 6 JahreNetto in Altersteilzeit (inkl. Aufstockung): 1.955,75 €
- Industrie: 5.500 € brutto, Steuerklasse III, 2 Kinder, 85 % Netto garantiertNetto in Altersteilzeit (inkl. Aufstockung): 3.248,76 €
- Geringverdiener: 2.600 € brutto, Tarif 35 % AufstockungNetto in Altersteilzeit (inkl. Aufstockung): 1.536,77 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Netto bleibt bei Altersteilzeit mit 4.000 € brutto?
Bei 4.000 € Vollzeit-Brutto bleiben im Beispiel 1.876,84 € Netto in Altersteilzeit. Das Teilzeit-Brutto beträgt 2.000,00 €, daraus entstehen 1.476,84 € Netto. Dazu kommt eine steuer- und sozialabgabenfreie Aufstockung von 400,00 €.
Wie hoch ist die gesetzliche Aufstockung bei Altersteilzeit?
Die gesetzliche Aufstockung beträgt im Rechner 20 % des Regelarbeitsentgelts. Bei 4.000 € Vollzeit-Brutto ergibt das ein Altersteilzeit-Brutto von 2.000,00 € und eine Aufstockung von 400,00 €. Tarifverträge können höhere Werte oder ein Mindestnetto vorsehen.
Wird Altersteilzeit bei der Rente angerechnet?
Ja, Altersteilzeit wird als Beitragszeit berücksichtigt. Bei 4.000 € Vollzeit-Brutto entstehen im Beispiel 0,8317 Rentenpunkte pro Jahr statt 0,9241 in Vollzeit. Das Rentenminus liegt bei 3,93 € Monatsrente je Altersteilzeit-Jahr.
Was ist der Unterschied zwischen Blockmodell und Gleichverteilung?
Beim Blockmodell arbeitest du zunächst weiter und bist später freigestellt; bei der Gleichverteilung reduzierst du die Arbeit laufend. Im Beispiel mit 4.500 € Vollzeit-Brutto und Blockmodell beträgt das Altersteilzeit-Netto 2.073,71 €. Die Arbeitsphase und Freistellungsphase dauern jeweils 24 Monate.
Muss ich die Altersteilzeit-Aufstockung versteuern?
Die Aufstockung ist in der laufenden Rechnung steuer- und sozialabgabenfrei. Sie kann aber dem Progressionsvorbehalt unterliegen. Bei 4.000 € Vollzeit-Brutto zeigt die Rechnung 715,00 € Mehrsteuer pro Jahr und ein Netto nach Progressionsvorbehalt von 1.817,26 € pro Monat.
Kann der Arbeitgeber Altersteilzeit ablehnen?
Ja, das kann möglich sein, wenn kein Anspruch aus Gesetz, Tarifvertrag, Betriebsvereinbarung oder Vertrag besteht. Der Rechner prüft keinen Rechtsanspruch. Er zeigt nur, welche finanziellen Folgen eine vereinbarte Altersteilzeit mit deinen Eingaben hätte.
Wie wirkt sich Altersteilzeit auf die Betriebsrente aus?
Das hängt von der Versorgungsordnung deiner Betriebsrente ab. Der Rechner zeigt gesetzliche Rentenpunkte, aber keine verbindliche Betriebsrentenberechnung. Kläre, ob für deine Zusage das Teilzeit-Brutto, ein fiktives Vollzeitentgelt oder eine besondere Altersteilzeit-Regel verwendet wird.
Wann lohnt sich Altersteilzeit finanziell?
Finanziell passt Altersteilzeit eher, wenn das reduzierte Netto, die spätere Steuerwirkung und das Rentenminus zu deinem Budget passen. Bei 5.000 € Vollzeit-Brutto, Steuerklasse III und 85 % Mindestnetto bleiben 2.984,07 € vor Progressionsvorbehalt und 2.880,07 € danach.
Quellen und Prüfung
- § 3 AltTZG - Aufstockung und zusätzliche Rentenbeiträge - Bundesamt für Justiz
- § 2 AltTZG - Begünstigter Personenkreis - Bundesamt für Justiz
- § 3 Nr. 28 EStG - Steuerfreiheit der Aufstockung - Bundesamt für Justiz
- § 32b EStG - Progressionsvorbehalt - Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Altersteilzeitrechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/altersteilzeit-rechner