Aktivrente-Rechner
Aktivrente 2026: Nach der Regelaltersgrenze bleiben bis 2.000 € Lohn im Monat steuerfrei (24.000 €/Jahr). Netto, Lohnsteuer und Ersparnis mit Rente.
- Ersparnis pro Monat (Durchschnitt)
- 484,58 €
- Steuerfreier Lohn pro Monat
- 2.000,00 €
- Steuerpflichtiger Lohn pro Monat
- 500,00 €
- Nettolohn mit Aktivrente
- 2.243,75 €
- Nettolohn ohne Aktivrente
- 2.006,34 €
- Lohnsteuer inkl. Soli/KiSt mit Aktivrente
- 0,00 €
- Lohnsteuer inkl. Soli/KiSt ohne Aktivrente
- 237,41 €
- Sozialabgaben (dein Anteil)
- 256,25 €
- Aktivrente gilt ab
- 01.10.2024
- Begünstigte Monate 2026
- 12
- Steuerfreier Lohn 2026
- 24.000,00 €
- Steuerpflichtiger Lohn 2026
- 6.000,00 €
- Steuer 2026 mit Aktivrente
- 647,00 €
- Steuer 2026 ohne Aktivrente
- 6.462,00 €
- Als Altersvollrentner zahlst du keinen eigenen Rentenbeitrag. Verzichtest du auf die Versicherungsfreiheit, steigt deine Rente durch die weiteren Beiträge jedes Jahr zum 1. Juli.
Jahresvergleich
| Posten | ohne Aktivrente | mit Aktivrente |
|---|---|---|
| Steuerpflichtiger Arbeitslohn | 30.000,00 € | 6.000,00 € |
| Zu versteuerndes Einkommen | 37.609,00 € | 16.069,00 € |
| Einkommensteuer | 6.462,00 € | 647,00 € |
| Soli + Kirchensteuer | 0,00 € | 0,00 € |
| Steuern gesamt | 6.462,00 € | 647,00 € |
Rechenweg mit deinen Zahlen
- Steuerfrei: min(2.500,00 €; 2.000 €) = 2.000,00 € pro Monat, 2026 in 12 Monaten = 24.000,00 €.
- Lohnsteuerabzug nur auf 500,00 €: 0,00 € statt 237,41 € im Monat.
- Sozialabgaben bleiben: 256,25 € (KV 211,25 €, PV 45,00 €, RV 0,00 €).
- Steuererklärung mit Rente: zvE 37.609 € → 16.069 €, Steuern 6.462,00 € → 647,00 €; Ersparnis 5.815,00 €.
Wann greift die Aktivrente 2026?
Die aktivrente betrifft Arbeitslohn nach Erreichen der Regelaltersgrenze. Begünstigt ist eine sozialversicherungspflichtige Beschäftigung, also auch ein Midijob. Der steuerfreie Teil gilt ab dem Monat nach dem Erreichen der Regelaltersgrenze. Maßgeblich ist außerdem, dass der Arbeitgeber Rentenbeiträge zahlt. Minijobs, selbstständige Tätigkeiten und Beamte fallen nicht darunter.
Du musst für die Rechnung nicht zwingend bereits eine Altersvollrente beziehen. Im Beispiel mit aufgeschobener Rente und 4.000 € Gehalt gilt die Aktivrente ab 01.06.2025. Für 2026 werden dort 12 begünstigte Monate angesetzt. Von 4.000 € Monatslohn bleiben 2.000,00 € steuerfrei, weitere 2.000,00 € sind steuerpflichtig.
Wichtig ist die Trennung zwischen Steuer und Sozialversicherung. Die Aktivrente nimmt einen Teil des Arbeitslohns aus der Einkommensteuer heraus. Krankenversicherung, Pflegeversicherung und gegebenenfalls Rentenversicherung laufen dagegen weiter. Deshalb ist der steuerfreie Betrag nicht identisch mit dem Nettolohn.
Wie wird die Aktivrente berechnet?
Die Rechnung läuft in drei Schritten: Zuerst wird der kleinere Betrag aus Monatslohn und 2.000 € als steuerfreier Arbeitslohn angesetzt. Dann wird nur der verbleibende Arbeitslohn versteuert. Am Ende wird in der Steuererklärung der Unterschied zwischen der Steuer ohne Aktivrente und der Steuer mit Aktivrente ermittelt, zusammen mit der Rente und den übrigen Angaben.
Ein Beispiel: Bei 2.500 € Bruttolohn pro Monat und 1.500 € gesetzlicher Bruttorente pro Monat sind 2.000,00 € des Lohns steuerfrei. Steuerpflichtig bleiben 500,00 € pro Monat. Auf der Lohnabrechnung ergibt sich mit Aktivrente 0,00 € Lohnsteuer inkl. Soli/KiSt; ohne Aktivrente wären es 237,41 €.
Die Sozialabgaben bleiben in diesem Beispiel bei 256,25 €. Der Nettolohn mit Aktivrente liegt deshalb bei 2.243,75 €, ohne Aktivrente bei 2.006,34 €. Für 2026 werden 24.000,00 € steuerfreier Lohn und 6.000,00 € steuerpflichtiger Lohn angesetzt. In der Jahresrechnung sinkt die Steuer von 6.462,00 € auf 647,00 €. Daraus entsteht eine Steuerersparnis von 5.815,00 €.
Was bedeuten 2.000 € steuerfrei zur Rente netto?
Wenn dein Bruttolohn vollständig in den steuerfreien Bereich fällt, ist der Arbeitslohn zwar lohnsteuerfrei, aber nicht abgabenfrei. Bei 2.000 € Bruttolohn neben 1.500 € Altersrente bleiben im Beispiel 1.795,00 € Nettolohn. Die Lohnsteuer inkl. Soli/KiSt beträgt mit Aktivrente 0,00 €, die Sozialabgaben betragen 205,00 €.
Bei niedrigerem Arbeitslohn kann der Effekt in der monatlichen Lohnabrechnung kleiner wirken, weil dort ohnehin keine Lohnsteuer anfällt. Bei 1.000 € Bruttolohn beträgt der Nettolohn mit Aktivrente 941,74 € und ohne Aktivrente ebenfalls 941,74 €. Die Entlastung zeigt sich dann in der Jahressteuer: Die Steuer sinkt von 2.068,00 € auf 32,00 €.
Liegt der Lohn über dem steuerfreien Monatsbetrag, bleibt der darüberliegende Teil steuerpflichtig. Bei 3.000 € Monatslohn sind 2.000,00 € steuerfrei und 1.000,00 € steuerpflichtig. Der Nettolohn mit Aktivrente beträgt 2.692,50 €, ohne Aktivrente 2.332,67 €. Die Steuerersparnis im Jahr liegt in diesem Beispiel bei 6.237,00 €.
Warum unterscheiden sich die Ergebnisse je nach Steuerklasse, Kirchensteuer und Ehepartner?
Die Aktivrente reduziert den steuerpflichtigen Arbeitslohn. Wie stark sich das auswirkt, hängt aber vom gesamten steuerlichen Umfeld ab: Rente, Steuerklasse, Kirchensteuer, Zusammenveranlagung und weitere Renteneinkünfte ändern die Jahressteuer.
Bei 2.500 € Bruttolohn, 1.500 € Rente und Kirchensteuer von 9 % liegt die Steuerersparnis im Beispiel bei 6.338,35 €. Der Nettolohn mit Aktivrente beträgt 2.243,75 €, ohne Aktivrente 1.984,98 €. Die monatliche Lohnsteuer inkl. Soli/KiSt sinkt von 258,77 € auf 0,00 €.
Auch die Steuerklasse kann die monatliche Abrechnung verändern. Bei 2.000 € Bruttolohn und Steuerklasse III liegt der Nettolohn mit Aktivrente bei 1.795,00 € und ohne Aktivrente ebenfalls bei 1.795,00 €. Bei Steuerklasse V liegt der Nettolohn mit Aktivrente bei 1.795,00 €, ohne Aktivrente aber bei 1.437,17 €. In beiden Beispielen zählt für die eigentliche Entlastung zusätzlich die Jahresrechnung.
Bei Ehepaaren kann die gemeinsame Steuererklärung die Ersparnis ebenfalls verändern. Wenn dein Ehepartner 1.200 € Bruttorente pro Monat bekommt, liegt die Steuer 2026 mit Aktivrente im Beispiel bei 0,00 € und ohne Aktivrente bei 3.704,00 €.
Typische Fehler bei der Aktivrente vermeiden
Der häufigste Fehler ist, den steuerfreien Betrag mit einem abgabenfreien Betrag zu verwechseln. Die Aktivrente senkt die Lohnsteuer und die Einkommensteuer, aber die Sozialabgaben bleiben relevant. Bei 2.000 € Bruttolohn und einem Zusatzbeitrag der Krankenkasse von 3,9 % bleiben im Beispiel 1.785,00 € Nettolohn, die Sozialabgaben betragen 215,00 €.
Achte außerdem auf den Startmonat. Wenn die Regelaltersgrenze erst im laufenden Jahr erreicht wird, gilt die Aktivrente nicht für das ganze Jahr. Im Beispiel mit Beginn ab 01.05.2026 sind 8 Monate begünstigt. Dadurch entstehen 14.400,00 € steuerfreier Lohn 2026 und 7.200,00 € steuerpflichtiger Lohn 2026.
Ein weiterer Punkt ist der Verzicht auf RV-Freiheit. Wenn du weiter Rentenbeiträge zahlst, sinkt dein laufender Nettolohn. Bei 2.000 € Bruttolohn liegt der Nettolohn mit Aktivrente dann bei 1.609,00 € statt 1.795,00 € in vergleichbaren Beispielen ohne zusätzliche Rentenbeiträge. Dafür können sich rentenrechtlich andere Effekte ergeben, die der Rechner nicht als individuelle Beratung bewertet.
Der Rechner liefert eine steuerliche Modellrechnung für die eingegebenen Daten. Er ersetzt keine Prüfung deines Steuerbescheids, deiner Lohnabrechnung oder besonderer Fälle wie mehrere Jobs, Sonderzahlungen, private Krankenversicherung oder abweichende Rentenarten.
Tabellen zum Nachschlagen
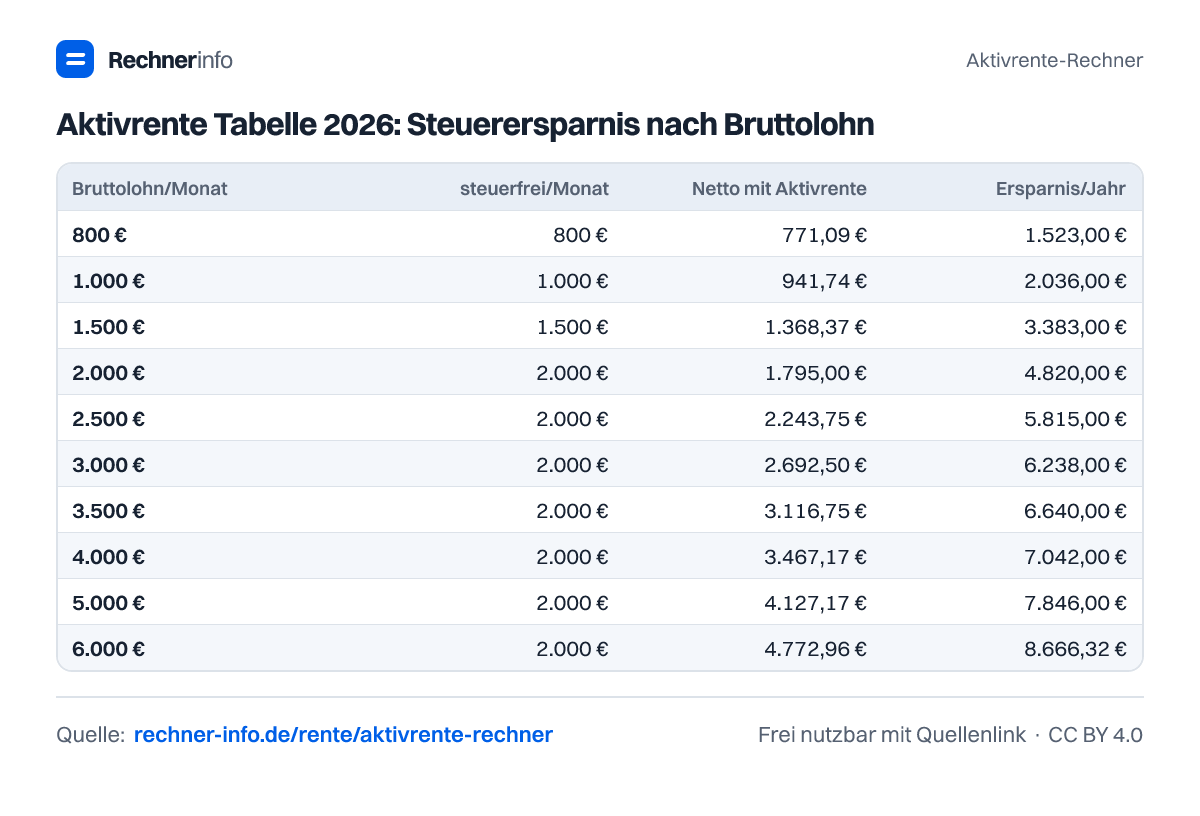
Aktivrente Tabelle 2026: Steuerersparnis nach Bruttolohn
| Bruttolohn/Monat | steuerfrei/Monat | Netto mit Aktivrente | Ersparnis/Jahr |
|---|---|---|---|
| 800 € | 800 € | 771,09 € | 1.523,00 € |
| 1.000 € | 1.000 € | 941,74 € | 2.036,00 € |
| 1.500 € | 1.500 € | 1.368,37 € | 3.383,00 € |
| 2.000 € | 2.000 € | 1.795,00 € | 4.820,00 € |
| 2.500 € | 2.000 € | 2.243,75 € | 5.815,00 € |
| 3.000 € | 2.000 € | 2.692,50 € | 6.238,00 € |
| 3.500 € | 2.000 € | 3.116,75 € | 6.640,00 € |
| 4.000 € | 2.000 € | 3.467,17 € | 7.042,00 € |
| 5.000 € | 2.000 € | 4.127,17 € | 7.846,00 € |
| 6.000 € | 2.000 € | 4.772,96 € | 8.666,32 € |
Aktivrente ohne Rentenbezug: Ersparnis nach Bruttolohn
| Bruttolohn/Monat | Netto mit Aktivrente | Netto ohne | Ersparnis/Jahr |
|---|---|---|---|
| 800 € | 744,01 € | 744,01 € | 0,00 € |
| 1.000 € | 887,18 € | 887,18 € | 0,00 € |
| 1.500 € | 1.245,08 € | 1.242,75 € | 96,00 € |
| 2.000 € | 1.603,00 € | 1.525,09 € | 938,00 € |
| 2.500 € | 2.003,75 € | 1.826,75 € | 2.128,00 € |
| 3.000 € | 2.404,50 € | 2.121,59 € | 3.400,00 € |
| 3.500 € | 2.802,92 € | 2.409,75 € | 4.733,00 € |
| 4.000 € | 3.128,09 € | 2.691,09 € | 5.248,00 € |
| 5.000 € | 3.724,59 € | 3.233,75 € | 5.896,00 € |
| 6.000 € | 4.313,87 € | 3.762,12 € | 6.580,00 € |
Beispiele zum Ausprobieren
- Rentner mit 1.500 € Rente arbeitet für 2.500 € weiterSteuerersparnis durch die Aktivrente 2026: 5.815,00 €
- Rente aufgeschoben, 4.000 € GehaltSteuerersparnis durch die Aktivrente 2026: 5.250,00 €
- Regelaltersgrenze im April 2026 erreicht, 1.800 € MidijobSteuerersparnis durch die Aktivrente 2026: 3.279,00 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel netto bleiben bei 2.000 € Aktivrente?
Bei 2.000 € Bruttolohn bleiben im Beispiel 1.795,00 € Nettolohn mit Aktivrente. Der Arbeitslohn ist vollständig steuerfrei, die Sozialabgaben betragen 205,00 €. In der Jahressteuer sinkt die Steuer von 4.858,00 € auf 32,00 €, wenn die übrigen Angaben wie im Beispiel passen.
Sind wirklich 2.000 € steuerfrei neben der Rente?
Ja, im Beispiel sind 2.000,00 € pro Monat steuerfrei, wenn die Voraussetzungen der Aktivrente erfüllt sind. Das bedeutet aber keine vollständige Abgabenfreiheit. Bei 2.000 € Bruttolohn bleiben 1.795,00 € Nettolohn, weil weiterhin 205,00 € Sozialabgaben anfallen.
Was passiert bei mehr als 2.000 € Monatslohn?
Bei mehr als 2.000 € Monatslohn bleibt nur der Teil darüber steuerpflichtig. Bei 3.000 € Bruttolohn sind im Beispiel 2.000,00 € steuerfrei und 1.000,00 € steuerpflichtig. Der Nettolohn mit Aktivrente beträgt 2.692,50 €, ohne Aktivrente 2.332,67 €.
Ab wann gilt die Aktivrente, wenn ich die Regelaltersgrenze im April 2026 erreiche?
Ab 01.05.2026 gilt die Aktivrente im Beispiel mit Regelaltersgrenze im April 2026. Für 2026 sind dort 8 Monate begünstigt. Bei 1.800 € Monatslohn entstehen 14.400,00 € steuerfreier Lohn 2026 und 7.200,00 € steuerpflichtiger Lohn 2026.
Wie wirkt sich Kirchensteuer auf die Aktivrente aus?
Mit Kirchensteuer von 9 % beträgt die Steuerersparnis im Beispiel 6.338,35 €. Bei 2.500 € Bruttolohn und 1.500 € Rente liegt der Nettolohn mit Aktivrente bei 2.243,75 €, ohne Aktivrente bei 1.984,98 €. Die Lohnsteuer inkl. Soli/KiSt sinkt auf 0,00 €.
Zählt ein Minijob zur Aktivrente?
Nein, Minijobs sind bei der Aktivrente ausgeschlossen. Begünstigt ist Arbeitslohn aus einer sozialversicherungspflichtigen Beschäftigung, auch aus einem Midijob. Wenn du nur einen Minijob ausübst, kann der steuerfreie Aktivrentenbetrag für diesen Job nicht angesetzt werden.
Was ändert sich, wenn ich weiter Rentenbeiträge zahle?
Wenn du weiter Rentenbeiträge zahlst, sinkt im Beispiel der laufende Nettolohn auf 1.609,00 €. Ohne diesen zusätzlichen Abzug liegt der Nettolohn in vergleichbaren Beispielen bei 1.795,00 €. Die Sozialabgaben betragen dann 391,00 €, die Steuerersparnis durch die Aktivrente 2026 liegt bei 4.188,00 €.
Wie viel bringt die Aktivrente bei Ehepaaren?
Bei gemeinsamer Steuererklärung mit 1.200 € Bruttorente des Ehepartners beträgt die Steuerersparnis im Beispiel 3.704,00 €. Der Nettolohn mit Aktivrente liegt bei 1.795,00 €. In der Jahresrechnung beträgt die Steuer 2026 mit Aktivrente 0,00 € und ohne Aktivrente 3.704,00 €.
Quellen und Prüfung
- Fragen und Antworten zur Aktivrente - Bundesministerium der Finanzen
- § 3 EStG (Nr. 21: steuerfreie Aktivrente) - Bundesamt für Justiz
- § 24a EStG - Altersentlastungsbetrag - Bundesamt für Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Aktivrente-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/rente/aktivrente-rechner