Privatinsolvenz
Berechne pfändbares Einkommen nach der Tabelle 2026 und die Summe über 36 Monate. Mit Kostenbudget, Vermögen und 5-Jahres-Sonderfall für Wiederholungen.
- Monatlich verbleibendes Netto
- 1.711,18 €
- Abtretungsfrist in Monaten
- 36
- Summe der Einkommensabtretung
- 10.397,52 €
- Einkommen plus verwertbares Vermögen
- 10.397,52 €
- Budget für Forderungen, auf Forderungssumme begrenzt
- 10.397,52 €
- Rechnerische Deckungsquote
- 34,66 %
- Nach Modellverteilung ungedeckte Forderungen?
- 19.602,48 €
- Noch ungedecktes Kostenbudget
- 0,00 €
- Rechnerisches Ende der Abtretungsfrist
- Kein Eröffnungsdatum angegeben
- Konstantes Modell mit Pfändungswerten vom 2026-07-01 bis 2027-06-30. Künftige Tabellen, Einkommens- und Familienänderungen sind nicht prognostiziert.
- Das Verteilungsbudget berücksichtigt nur dein eingegebenes Kostenbudget. Rangfolgen, gesicherte Forderungen und tatsächliche Ausschüttungen werden nicht berechnet. Ungedeckte Forderungen sind nicht automatisch erlassen.
- Insbesondere bestimmte deliktische Forderungen, vorsätzlich vorenthaltener Unterhalt, qualifizierte Steuerschulden und Geldstrafen können nach § 302 InsO fortbestehen. Eine Schuldnerberatung muss Voraussetzungen und Obliegenheiten prüfen.
- Verfahrens- und Verwaltungskosten stehen noch auf 0 €. Die Deckungsquote ist daher eine Obergrenze vor Kosten.
Jahresweise Modellrechnung bei konstanten Werten
| Jahr | Einkommensabtretung kumuliert | Mit Vermögen | Ungedeckte Forderungen |
|---|---|---|---|
| 1 | 3.465,84 € | 3.465,84 € | 26.534,16 € |
| 2 | 6.931,68 € | 6.931,68 € | 23.068,32 € |
| 3 | 10.397,52 € | 10.397,52 € | 19.602,48 € |
Rechenweg mit deinen Zahlen
- 288.82 € pfändbar × 36 Monate = 10397.52 € Einkommensabtretung.
- Mit verwertbarem Vermögen: 10397.52 €. Nach deinem Kostenbudget stehen höchstens 10397.52 € für die eingegebenen Forderungen bereit.
- Die ungedeckten 19602.48 € sind ein Rechenergebnis, keine Entscheidung über einen Schuldenerlass.
Was zeigt dir der Privatinsolvenz-Rechner?
Der Privatinsolvenz-Rechner schätzt, welcher Betrag aus deinem pfändungsrelevanten Monatsnetto in die Insolvenzmasse fließt, wie lange die Abtretungsfrist im Modell läuft und welches Budget rechnerisch für Forderungen bleibt. Du gibst dein bereinigtes Monatsnetto, Unterhaltspflichten, Forderungen, verwertbares Vermögen und ein eigenes Kostenbudget ein.
Der Rechner ersetzt keine Prüfung durch Gericht, Treuhänder oder Schuldnerberatung. Er bildet eine Modellrechnung ab. Sonderzahlungen, Unterhaltspfändungen, streitige Forderungen, Sperrfristen und Fragen zur Zulässigkeit eines erneuten Antrags werden nicht entschieden. Auch die Restschuldbefreiung selbst ist kein Rechenergebnis, sondern eine rechtliche Entscheidung im Verfahren.
Wie berechnet sich die Pfändung in der Privatinsolvenz?
Die Rechnung läuft in zwei Schritten. Erst wird aus dem pfändungsrelevanten Monatsnetto und den berücksichtigten Unterhaltsberechtigten der monatlich pfändbare Betrag nach Tabelle ermittelt. Danach wird daraus ein Verteilungsmodell gebildet: monatliche Pfändung mal Abtretungsfrist, dazu verwertbares Vermögen, abzüglich deines eingegebenen Kostenbudgets.
Beispiel: Bei 2.000 € pfändungsrelevantem Monatsnetto und 0 Unterhaltsberechtigten sind monatlich 288,82 € pfändbar. Bei 36 Monaten ergibt das eine Summe der Einkommensabtretung von 10.397,52 €. Wenn kein zusätzlich verwertbares Vermögen und kein Kostenbudget eingetragen sind, stehen im Modell 10.397,52 € für die Forderungen bereit. Bei 30.000 € Forderungen entspricht das einer rechnerischen Deckungsquote von 34,66 %, rechnerisch ungedeckt bleiben 19.602,48 €.
Das heißt nicht automatisch, dass genau dieser Betrag erlassen wird. Die Zahl zeigt nur, was bei unveränderten Eingaben im Verteilungsmodell nicht gedeckt wäre.
Die verwendete Pfändungstabelle gilt ab Juli 2026. Für die gesamte Laufzeit hält das Modell diese Tabelle, Einkommen und Familienverhältnisse konstant. Tatsächliche spätere Tabellenänderungen und Einkommensschwankungen sind damit nicht vorhergesagt. Ein Kostenbudget von 0 € bedeutet, dass Kosten fehlen; die ausgewiesene Deckung ist dann eine Obergrenze vor Kosten.
Wie wirken Unterhaltspflichten auf die Privatinsolvenz-Pfändung?
Unterhaltspflichten senken den pfändbaren Betrag, wenn sie im Verfahren tatsächlich berücksichtigt werden. Entscheidend ist nicht nur, ob du Kinder oder andere Angehörige hast. Es kommt darauf an, ob gesetzlicher Unterhalt tatsächlich gewährt wird. Eigenes Einkommen der unterhaltsberechtigten Person kann dazu führen, dass sie nicht oder anders berücksichtigt wird.
Der Unterschied ist in den Beispielen deutlich: Bei 2.500 € Monatsnetto und einer unterhaltsberechtigten Person sind monatlich 157,59 € pfändbar. Das verbleibende Netto liegt bei 2.342,41 €, die Summe der Einkommensabtretung bei 5.673,24 €. Bei 3.000 € Monatsnetto und 2 Unterhaltsberechtigten sind monatlich 192,94 € pfändbar, über 36 Monate 6.945,84 €.
Bei 2.200 € Monatsnetto und 3 Unterhaltsberechtigten zeigt das Modell 0,00 € pfändbar. Dann fließt aus dem laufenden Einkommen in dieser Rechnung nichts in die Verteilung.
Wann gelten 36 und wann 60 Monate Abtretungsfrist?
Die Abtretungsfrist wird im Rechner grundsätzlich mit 36 Monaten angesetzt. Der Start ist der Eröffnungsbeschluss, nicht die erste Beratung und nicht schon die Antragstellung. Wenn du ein Eröffnungsdatum einträgst, kann der Rechner ein rechnerisches Ende anzeigen. Ohne Datum bleibt das Ende offen.
Die längere Frist betrifft ein erneutes Verfahren, wenn bereits eine Restschuldbefreiung auf Grundlage eines nach dem 30.09.2020 gestellten früheren Antrags erteilt wurde. Dann rechnet der Privatinsolvenz-Rechner mit 60 Monaten. Bei 25.000 € Forderungen, 2.000 € Monatsnetto, 0 Unterhaltsberechtigten sowie jeweils 0 € Vermögen und Kostenbudget ergibt das 17.329,20 € Einkommensabtretung, eine Quote von 69,32 % und 7.670,80 € ungedeckte Forderungen.
Die Höhe deiner Schulden allein verlängert die Frist in dieser Modellrechnung nicht. Sie verändert vor allem die rechnerische Quote und den ungedeckten Rest.
Welche Fehler solltest du beim Privatinsolvenz-Rechner vermeiden?
Der häufigste Fehler ist die Eingabe des normalen Netto statt des pfändungsrelevanten Monatsnettos. Unpfändbare Bezüge gehören vorher herausgerechnet. Der Rechner ist kein Brutto-Netto-Rechner und bildet Sonderzahlungen nicht als eigenen Sonderfall ab.
Auch beim Vermögen solltest du nur verwertbares Vermögen eintragen. Gemeint ist der Nettoerlös nach vorrangigen Sicherungsrechten. Geschützter Hausrat und unpfändbare Gegenstände gehören nicht in dieses Feld. Im Beispiel mit 2.000 € Monatsnetto, 0 Unterhaltsberechtigten, 36 Monaten, 30.000 € Forderungen, 2.000 € verwertbarem Vermögen und 3.000 € Kostenbudget steigt die Masse zwar auf 12.397,52 €, für Forderungen bleiben nach Kosten aber 9.397,52 €.
Kosten solltest du nicht mit Erlass verwechseln. Eine Kostenstundung ist kein Kostenerlass. Wenn du ein Kostenbudget einträgst, mindert es im Modell zuerst das Verteilungsbudget für die Gläubiger.
Tabellen zum Nachschlagen
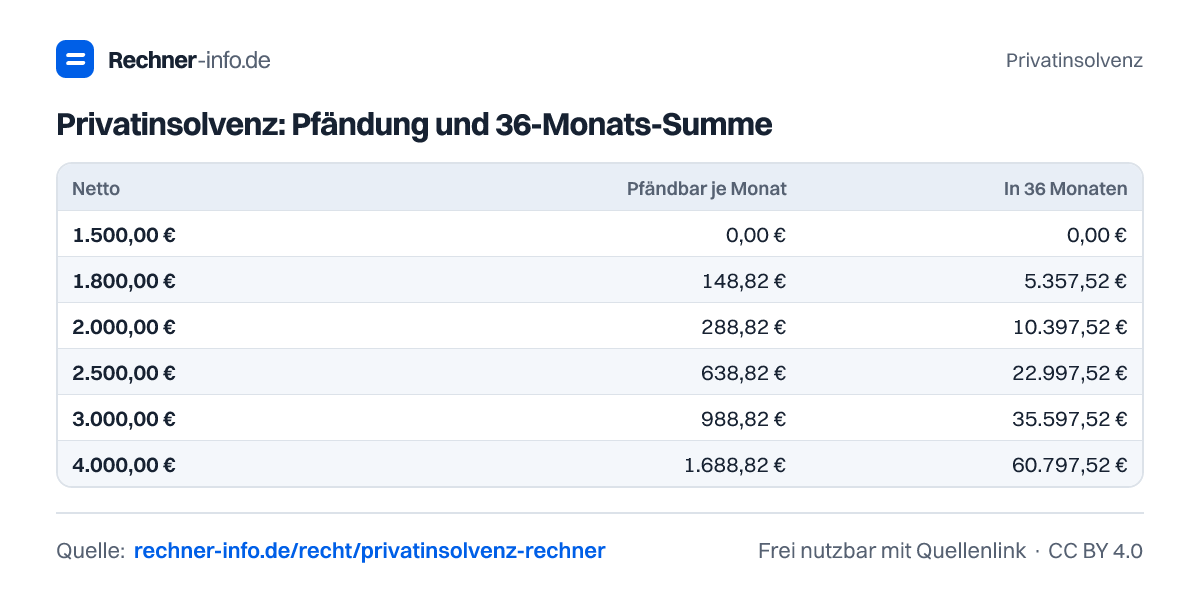
Privatinsolvenz: Pfändung und 36-Monats-Summe
| Netto | Pfändbar je Monat | In 36 Monaten |
|---|---|---|
| 1.500,00 € | 0,00 € | 0,00 € |
| 1.800,00 € | 148,82 € | 5.357,52 € |
| 2.000,00 € | 288,82 € | 10.397,52 € |
| 2.500,00 € | 638,82 € | 22.997,52 € |
| 3.000,00 € | 988,82 € | 35.597,52 € |
| 4.000,00 € | 1.688,82 € | 60.797,52 € |
Beispiele zum Ausprobieren
Privatinsolvenz als Grafik
Die wichtigsten Werte als Bild, frei nutzbar mit Quellenlink auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie lange dauert eine Privatinsolvenz in Deutschland?
Die Abtretungsfrist beträgt grundsätzlich 36 Monate ab Verfahrenseröffnung. Vorbereitung und gerichtliche Entscheidung über Restschuldbefreiung können darüber hinaus Zeit beanspruchen. Im erneuten Verfahren sind es 60 Monate, wenn bereits Restschuldbefreiung auf Grundlage eines nach dem 30.09.2020 gestellten früheren Antrags erteilt wurde. Zulässigkeit und Sperrfristen prüft der Rechner nicht.
Wie hoch ist die Pfändung bei 2.000 € netto ohne Unterhalt?
Bei 2.000 € pfändungsrelevantem Monatsnetto und 0 Unterhaltsberechtigten sind 288,82 € im Monat pfändbar. Dir verbleiben im Modell 1.711,18 €. Über 36 Monate ergibt die Einkommensabtretung 10.397,52 €.
Was bleibt mir bei 1.800 € netto in der Privatinsolvenz?
Bei 1.800 € pfändungsrelevantem Monatsnetto ohne Unterhaltsberechtigte bleiben dir 1.651,18 € monatlich. Pfändbar sind 148,82 €. Bei unveränderten Werten ergibt das über 36 Monate eine Einkommensabtretung von 5.357,52 €.
Wie hoch ist die Pfändung bei 2.500 € netto und einem Kind?
Bei 2.500 € Monatsnetto und einer berücksichtigten unterhaltsberechtigten Person sind 157,59 € monatlich pfändbar. Das verbleibende Netto beträgt 2.342,41 €. Im Modell fließen über 36 Monate 5.673,24 € aus dem Einkommen in die Masse.
Was passiert, wenn mein Einkommen unter der Pfändungsgrenze liegt?
Dann kann die monatliche Pfändung 0,00 € betragen. Im Beispiel mit 2.200 € Monatsnetto und 3 Unterhaltsberechtigten bleibt das gesamte Monatsnetto von 2.200,00 € im Modell unpfändbar. Die Deckungsquote liegt dort bei 0 %, wenn kein Vermögen vorhanden ist.
Wie hoch ist die Insolvenzquote bei 30.000 € Schulden und 5.000 € Vermögen?
Die rechnerische Deckungsquote beträgt 51,33 %, wenn 30.000 € Forderungen, 5.000 € verwertbares Vermögen, 2.000 € Monatsnetto, 0 Unterhaltsberechtigte, 36 Monate und ein Kostenbudget von 0 € angesetzt werden. Das ist eine Obergrenze vor Kosten. Das Budget für Forderungen liegt bei 15.397,52 €, ungedeckt bleiben 14.602,48 €.
Was kostet die Privatinsolvenz laut Rechner?
Der Rechner berechnet keine gesetzlichen Gebühren, sondern zieht dein eigenes Kostenbudget ab. Bei 2.000 € Monatsnetto, keinem Unterhalt, keinem Vermögen, 36 Monaten und 30.000 € Forderungen senken 1.500 € Kostenbudget das Budget für Forderungen auf 8.897,52 €. Die rechnerische Deckungsquote beträgt 29,66 %. Eine Kostenstundung ist kein Kostenerlass.
Welche Schulden werden durch Restschuldbefreiung nicht automatisch erledigt?
Ausgenommen sein können insbesondere Forderungen aus vorsätzlichen unerlaubten Handlungen, vorsätzlich pflichtwidrig nicht gezahlter gesetzlicher Unterhalt, bestimmte Steuerschulden nach rechtskräftiger Steuerstrafverurteilung sowie Geldstrafen. Auch Verbindlichkeiten aus zinslosen Darlehen zur Begleichung der Verfahrenskosten werden von der Restschuldbefreiung nicht berührt. Bei den erstgenannten Forderungen sind die gesetzlichen Anmeldevoraussetzungen zu beachten. Der Rechner prüft diese Einzelfälle nicht; sein ungedeckter Rest ist kein zugesagter Schuldenerlass.
Quellen und Prüfung
- ZPO § 850c: Pfändungsgrenzen für Arbeitseinkommen - Bundesministerium der Justiz
- InsO § 287: drei bzw. fünf Jahre Abtretungsfrist - Bundesministerium der Justiz
- InsO § 302: von der Restschuldbefreiung ausgenommene Forderungen - Bundesministerium der Justiz
- Pfändungsfreigrenzenbekanntmachung 2026 - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Privatinsolvenz. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/recht/privatinsolvenz-rechner