Ehegattensplitting-Rechner
Splittingvorteil 2026 berechnen: Bei 80.000 € zvE eines Alleinverdieners spart das Ehegattensplitting 8.297,56 € im Jahr. Mit Soli, Kirchensteuer, Tabelle.
- Splittingvorteil pro Monat
- 115,42 €
- Steuern bei Zusammenveranlagung
- 14.418,00 €
- Steuern bei Einzelveranlagung
- 15.803,00 €
- Einkommensteuer Splittingtarif
- 14.418 €
- Einkommensteuer Partner 1 (Grundtarif)
- 14.233 €
- Einkommensteuer Partner 2 (Grundtarif)
- 1.570 €
- Splittingvorteil nur Einkommensteuer
- 1.385 €
- Soli Zusammenveranlagung
- 0,00 €
- Soli Einzelveranlagung
- 0,00 €
- Durchschnittssteuersatz Splitting
- 18,02 %
- Durchschnittssteuersatz Einzelveranlagung
- 19,75 %
- Grenzsteuersatz Splitting
- 31,66 %
- Maximaler Vorteil bei diesem Gesamteinkommen (Alleinverdiener)
- 8.297,56 €
Rechenweg mit deinen Zahlen
- Einzeln: ESt(60.000 €) + ESt(20.000 €) = 14.233 € + 1.570 € = 15.803 €
- Splitting: 2 × ESt(40.000 €) = 14.418 €
- Vorteil Einkommensteuer: 1.385 €; mit Soli und Kirchensteuer 1.385,00 € (115,42 € im Monat)
- Durchschnittssteuersatz bei Zusammenveranlagung: 18,02 %
Was macht der Ehegattensplitting-Rechner?
Der Ehegattensplitting-Rechner vergleicht die Steuerlast bei Zusammenveranlagung mit der Steuerlast bei Einzelveranlagung. Du gibst dafür das zu versteuernde Einkommen beider Partner ein, wählst das Steuerjahr und - falls relevant - Kirchensteuer und Bundesland.
Entscheidend ist nicht das Bruttoeinkommen, sondern das zu versteuernde Einkommen. Es steht im Steuerbescheid. Bei Angestellten kann es grob unter dem Jahresbrutto liegen, weil Werbungskosten, Sonderausgaben und Freibeträge bereits abgezogen sind. Als grobe Orientierung nennt der Rechner etwa 75-80 % vom Jahresbrutto.
Der angezeigte Vorteil ist eine Modellrechnung für die Einkommensteuer sowie - je nach Fall - Solidaritätszuschlag und Kirchensteuer. Er ersetzt keine Steuererklärung und keine Prüfung besonderer Fälle, etwa außergewöhnlicher Belastungen, Lohnersatzleistungen oder getrennter Veranlagungsgründe.
Wie funktioniert das Ehegattensplitting 2026?
Beim Splittingtarif werden die Einkommen beider Partner zusammen betrachtet, rechnerisch halbiert und anschließend nach dem Einkommensteuertarif besteuert. Die Steuer auf diesen halben Betrag wird danach verdoppelt. Der Splittingvorteil ist die Differenz zur getrennten Besteuerung beider Einkommen nach dem Grundtarif.
Als Formel in Worten: Erst addierst du beide zu versteuernden Einkommen. Dann wird der gemeinsame Betrag halbiert. Auf diese Hälfte wird die Einkommensteuer nach § 32a Abs. 5 EStG angewendet. Das Ergebnis wird verdoppelt. Danach vergleichst du diese Steuer mit der Summe der einzelnen Einkommensteuern.
Beispiel 2026 ohne Kirchensteuer: Bei 60.000 € und 20.000 € ergibt die Einzelveranlagung 15.803,00 € Steuern. Dahinter stehen 14.233 € Einkommensteuer für Partner 1 und 1.570 € für Partner 2. Beim Splittingtarif ergibt sich eine Einkommensteuer von 14.418 €. Der Vorteil beträgt damit 1.385,00 € im Jahr, also 115,42 € im Monat. Der Solidaritätszuschlag liegt in beiden Varianten bei 0,00 €.
Der Durchschnittssteuersatz sinkt in diesem Beispiel von 19,75 % bei Einzelveranlagung auf 18,02 % bei Zusammenveranlagung. Der Grenzsteuersatz im Splittingtarif liegt bei 31,66 %.
Wer profitiert vom Ehegattensplitting?
Der größte Vorteil entsteht, wenn die Einkommen stark auseinanderliegen. Bei einem gemeinsamen zu versteuernden Einkommen von 80.000 € zeigt sich das sehr deutlich: Verdient ein Partner 80.000 € und der andere 0 €, liegt der Vorteil bei 8.297,56 € im Jahr. Bei einer Verteilung von 60.000 € und 20.000 € bleiben 1.385,00 €.
Wenn beide gleich viel verdienen, bringt das Splitting rechnerisch keinen Vorteil. Bei je 45.000 € liegt die Steuer bei Zusammenveranlagung bei 17.670,00 € und bei Einzelveranlagung ebenfalls bei 17.670,00 €. Der Splittingvorteil beträgt 0,00 €.
Typische Fälle mit spürbarem Effekt sind Elternzeit, Studium, längere Krankheit ohne eigenes zu versteuerndes Einkommen oder ein Teilzeitmodell. Im Beispiel Elternzeit mit 55.000 € und 8.000 € ergibt sich ein Vorteil von 3.061,00 € im Jahr. Die Steuer bei Zusammenveranlagung liegt bei 9.286,00 €, bei Einzelveranlagung bei 12.347,00 €.
Der Vorteil hängt also weniger am gemeinsamen Einkommen allein, sondern vor allem an der Verteilung. Bei gleichem Gesamteinkommen kann der Unterschied zwischen den Partnern viel ausmachen.
Zusammenveranlagung oder Einzelveranlagung: Wo liegt der Unterschied?
Bei der Zusammenveranlagung wird das Paar steuerlich gemeinsam betrachtet. Der Splittingtarif soll die ungleiche Einkommensverteilung ausgleichen. Bei der Einzelveranlagung wird dagegen jeder Partner für sich nach dem Grundtarif besteuert.
Ein Vergleich lohnt sich, weil das Ergebnis je nach Einkommensverteilung unterschiedlich ausfällt. Bei 30.000 € und 30.000 € beträgt der Vorteil 0,00 €. Die Steuer liegt in beiden Varianten bei 8.434,00 €. Bei 80.000 € und 30.000 € ergibt sich dagegen ein Vorteil von 2.238,56 € im Jahr. Die Steuer bei Zusammenveranlagung beträgt 24.694,00 €, bei Einzelveranlagung 26.932,56 €.
Auch das Steuerjahr kann einen Unterschied machen. Für 2025 zeigt der Rechner bei 40.000 € und 15.000 € einen Vorteil von 597,00 € im Jahr. Die Zusammenveranlagung führt hier zu 7.208,00 € Steuern, die Einzelveranlagung zu 7.805,00 €.
Ob du in der Steuererklärung die Zusammenveranlagung oder Einzelveranlagung wählen solltest, hängt nicht nur vom Splittingvorteil ab. Bei besonderen Sachverhalten kann eine Einzelveranlagung trotzdem sinnvoll sein. Der Rechner zeigt den Steuervergleich für die eingegebenen Einkommen, aber keine vollständige steuerliche Beratung.
Kirchensteuer, Soli und hohe Einkommen: Warum der Vorteil kippen kann
Der Rechner weist den Vorteil inklusive Solidaritätszuschlag und Kirchensteuer aus, wenn diese Bestandteile anfallen. Dadurch kann der Betrag vom reinen Einkommensteuer-Vorteil abweichen.
Beispiel mit Kirchensteuer in Nordrhein-Westfalen: Bei 70.000 € und 25.000 € beträgt der Vorteil 1.909,68 € im Jahr. Der reine Einkommensteuer-Vorteil liegt bei 1.752 €. Die Kirchensteuer beträgt bei Zusammenveranlagung 1.742,58 € und bei Einzelveranlagung 1.900,26 €. Der Solidaritätszuschlag liegt in beiden Varianten bei 0,00 €.
Bei höheren Einkommen kann der Solidaritätszuschlag das Ergebnis stark verändern. Bei 100.000 € und 0 € beträgt der Vorteil 11.019,16 € im Jahr. Die Einkommensteuer im Splittingtarif liegt bei 21.096 €, während die Einzelveranlagung inklusive Soli auf 32.115,16 € kommt. Hier beträgt der Solidaritätszuschlag bei Einzelveranlagung 1.251,16 €, bei Zusammenveranlagung 0,00 €.
Es gibt aber auch Fälle, in denen der angezeigte Gesamtvorteil negativ wird. Bei 200.000 € und 60.000 € ergibt sich ein Splittingvorteil von -604,52 €. Die Einkommensteuer ist zwar im Splittingtarif um 169 € niedriger, der Solidaritätszuschlag steigt aber von 4.007,52 € bei Einzelveranlagung auf 4.781,04 € bei Zusammenveranlagung. Deshalb solltest du immer den Gesamtbetrag inklusive Soli und Kirchensteuer betrachten.
Welche Fehler solltest du beim Ehegattensplitting-Rechner vermeiden?
Der häufigste Fehler ist die Eingabe des Bruttoeinkommens statt des zu versteuernden Einkommens. Wenn du dein Jahresbrutto einträgst, fällt die geschätzte Steuer meist zu hoch aus. Nutze nach Möglichkeit den Wert aus dem Steuerbescheid.
Achte außerdem auf diese Punkte:
- Trage bei Elternzeit, Studium oder ohne eigenes Einkommen wirklich 0 € ein, wenn kein zu versteuerndes Einkommen vorliegt.
- Wähle das richtige Steuerjahr. Der Tarif 2027 steht erst im Regierungsentwurf und ist noch nicht beschlossen.
- Aktiviere Kirchensteuer nur, wenn beide kirchensteuerpflichtig sind, weil der Rechner genau diesen Fall abbildet.
- Vergleiche nicht nur den Monatswert. Für die Steuererklärung zählt die Jahreswirkung.
- Prüfe bei sehr hohen Einkommen den Gesamtbetrag inklusive Solidaritätszuschlag. Ein positiver Einkommensteuer-Vorteil kann durch den Soli überlagert werden.
Wenn du den Rechner für eine Entscheidung zur Steuererklärung nutzt, ist das Ergebnis ein guter Vergleichspunkt. Für Sonderfälle wie getrennte Haushalte, Lohnersatzleistungen, hohe außergewöhnliche Belastungen oder unterschiedliche Kirchensteuerpflicht kann eine individuelle Prüfung nötig sein.
Tabellen zum Nachschlagen
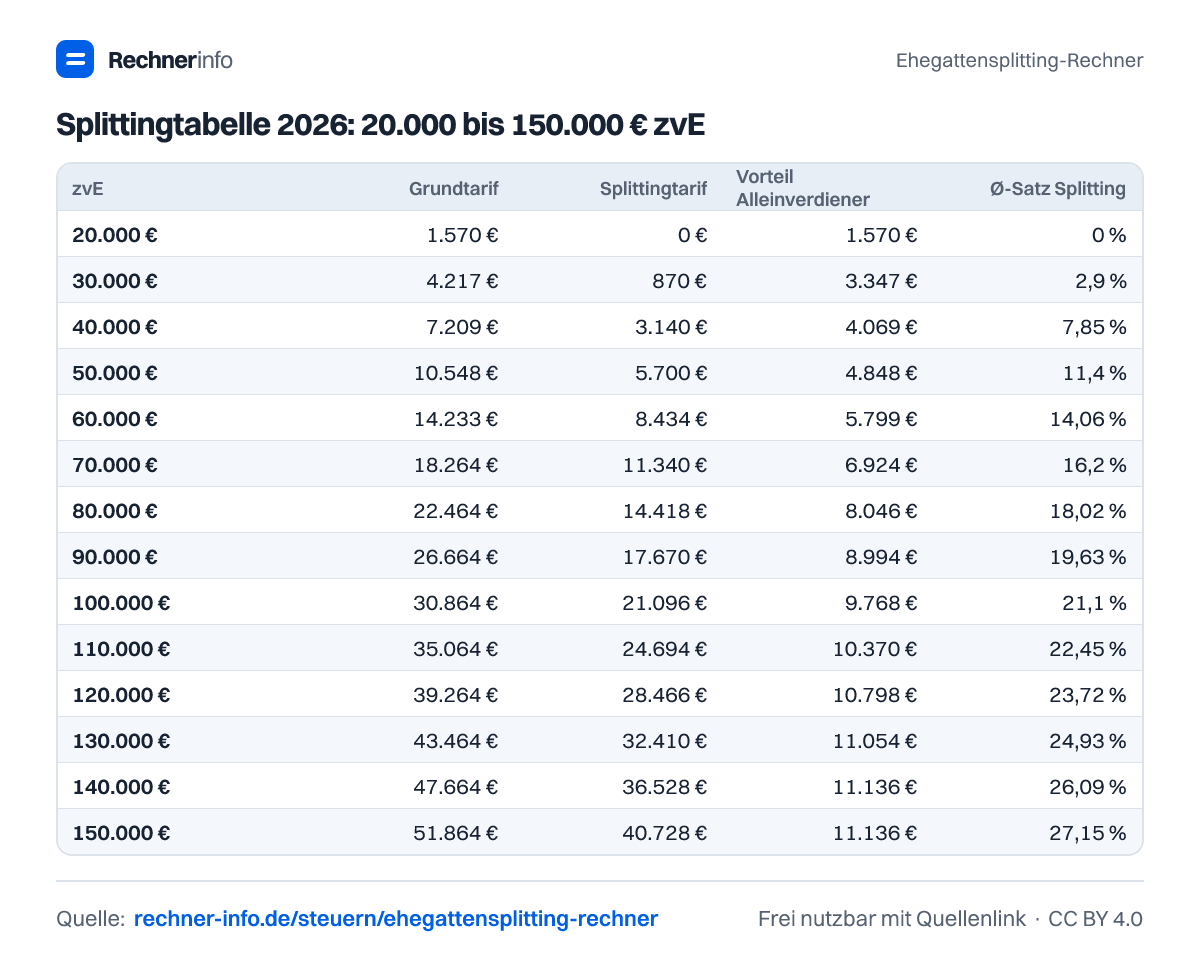
Splittingtabelle 2026: 20.000 bis 150.000 € zvE
| zvE | Grundtarif | Splittingtarif | Vorteil Alleinverdiener | Ø-Satz Splitting |
|---|---|---|---|---|
| 20.000 € | 1.570 € | 0 € | 1.570 € | 0 % |
| 25.000 € | 2.850 € | 42 € | 2.808 € | 0,17 % |
| 30.000 € | 4.217 € | 870 € | 3.347 € | 2,9 % |
| 35.000 € | 5.670 € | 1.928 € | 3.742 € | 5,51 % |
| 40.000 € | 7.209 € | 3.140 € | 4.069 € | 7,85 % |
| 45.000 € | 8.835 € | 4.398 € | 4.437 € | 9,77 % |
| 50.000 € | 10.548 € | 5.700 € | 4.848 € | 11,4 % |
| 55.000 € | 12.347 € | 7.046 € | 5.301 € | 12,81 % |
| 60.000 € | 14.233 € | 8.434 € | 5.799 € | 14,06 % |
| 65.000 € | 16.205 € | 9.864 € | 6.341 € | 15,18 % |
| 70.000 € | 18.264 € | 11.340 € | 6.924 € | 16,2 % |
| 75.000 € | 20.364 € | 12.858 € | 7.506 € | 17,14 % |
| 80.000 € | 22.464 € | 14.418 € | 8.046 € | 18,02 % |
| 85.000 € | 24.564 € | 16.022 € | 8.542 € | 18,85 % |
| 90.000 € | 26.664 € | 17.670 € | 8.994 € | 19,63 % |
| 95.000 € | 28.764 € | 19.362 € | 9.402 € | 20,38 % |
| 100.000 € | 30.864 € | 21.096 € | 9.768 € | 21,1 % |
| 105.000 € | 32.964 € | 22.874 € | 10.090 € | 21,78 % |
| 110.000 € | 35.064 € | 24.694 € | 10.370 € | 22,45 % |
| 115.000 € | 37.164 € | 26.558 € | 10.606 € | 23,09 % |
| 120.000 € | 39.264 € | 28.466 € | 10.798 € | 23,72 % |
| 125.000 € | 41.364 € | 30.416 € | 10.948 € | 24,33 % |
| 130.000 € | 43.464 € | 32.410 € | 11.054 € | 24,93 % |
| 135.000 € | 45.564 € | 34.448 € | 11.116 € | 25,52 % |
| 140.000 € | 47.664 € | 36.528 € | 11.136 € | 26,09 % |
| 145.000 € | 49.764 € | 38.628 € | 11.136 € | 26,64 % |
| 150.000 € | 51.864 € | 40.728 € | 11.136 € | 27,15 % |
Splittingtabelle 2026: 160.000 bis 600.000 € zvE
| zvE | Grundtarif | Splittingtarif | Vorteil Alleinverdiener | Ø-Satz Splitting |
|---|---|---|---|---|
| 160.000 € | 56.064 € | 44.928 € | 11.136 € | 28,08 % |
| 180.000 € | 64.464 € | 53.328 € | 11.136 € | 29,63 % |
| 200.000 € | 72.864 € | 61.728 € | 11.136 € | 30,86 % |
| 220.000 € | 81.264 € | 70.128 € | 11.136 € | 31,88 % |
| 240.000 € | 89.664 € | 78.528 € | 11.136 € | 32,72 % |
| 260.000 € | 98.064 € | 86.928 € | 11.136 € | 33,43 % |
| 280.000 € | 106.529 € | 95.328 € | 11.201 € | 34,05 % |
| 300.000 € | 115.529 € | 103.728 € | 11.801 € | 34,58 % |
| 320.000 € | 124.529 € | 112.128 € | 12.401 € | 35,04 % |
| 340.000 € | 133.529 € | 120.528 € | 13.001 € | 35,45 % |
| 360.000 € | 142.529 € | 128.928 € | 13.601 € | 35,81 % |
| 380.000 € | 151.529 € | 137.328 € | 14.201 € | 36,14 % |
| 400.000 € | 160.529 € | 145.728 € | 14.801 € | 36,43 % |
| 420.000 € | 169.529 € | 154.128 € | 15.401 € | 36,7 % |
| 440.000 € | 178.529 € | 162.528 € | 16.001 € | 36,94 % |
| 460.000 € | 187.529 € | 170.928 € | 16.601 € | 37,16 % |
| 480.000 € | 196.529 € | 179.328 € | 17.201 € | 37,36 % |
| 500.000 € | 205.529 € | 187.728 € | 17.801 € | 37,55 % |
| 520.000 € | 214.529 € | 196.128 € | 18.401 € | 37,72 % |
| 540.000 € | 223.529 € | 204.528 € | 19.001 € | 37,88 % |
| 560.000 € | 232.529 € | 213.058 € | 19.471 € | 38,05 % |
| 580.000 € | 241.529 € | 222.058 € | 19.471 € | 38,29 % |
| 600.000 € | 250.529 € | 231.058 € | 19.471 € | 38,51 % |
Splittingvorteil 2026 nach Einkommensverteilung
| Gemeinsames zvE | 100 / 0 | 80 / 20 | 70 / 30 | 60 / 40 | 50 / 50 |
|---|---|---|---|---|---|
| 40.000 € | 4.069 € | 1.647 € | 520 € | 80 € | 0 € |
| 60.000 € | 5.799 € | 1.418 € | 498 € | 124 € | 0 € |
| 80.000 € | 8.298 € | 2.019 € | 886 € | 221 € | 0 € |
| 100.000 € | 11.019 € | 3.190 € | 1.385 € | 346 € | 0 € |
| 120.000 € | 12.958 € | 4.356 € | 2.100 € | 490 € | 0 € |
| 150.000 € | 13.985 € | 4.909 € | 2.569 € | 917 € | -0 € |
| 200.000 € | 12.641 € | 2.126 € | 288 € | -91 € | -0 € |
| 250.000 € | 11.748 € | 141 € | -1.118 € | -446 € | 0 € |
| 300.000 € | 12.450 € | -605 € | -715 € | 0 € | 0 € |
Beispiele zum Ausprobieren
- Alleinverdiener 80.000 €, Partner ohne EinkommenSplittingvorteil pro Jahr (inkl. Soli und Kirchensteuer): 8.297,56 €
- Elternzeit: 55.000 € und 8.000 €Splittingvorteil pro Jahr (inkl. Soli und Kirchensteuer): 3.061,00 €
- Gleiche Einkommen: je 45.000 €Splittingvorteil pro Jahr (inkl. Soli und Kirchensteuer): 0,00 €
- Gutverdiener 150.000 € und 30.000 €, Kirchensteuer BayernSplittingvorteil pro Jahr (inkl. Soli und Kirchensteuer): 4.323,03 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der Splittingvorteil bei 60.000 € und 20.000 € in 2026?
Der Splittingvorteil beträgt 1.385,00 € im Jahr und 115,42 € im Monat. Die Steuer bei Zusammenveranlagung liegt bei 14.418,00 €, bei Einzelveranlagung bei 15.803,00 €. Solidaritätszuschlag fällt in beiden Varianten mit 0,00 € an.
Wie viel spart man mit Ehegattensplitting bei 100.000 € und 0 €?
Bei 100.000 € und 0 € beträgt die Ersparnis 11.019,16 € im Jahr. Die Zusammenveranlagung führt zu 21.096,00 € Steuern, die Einzelveranlagung zu 32.115,16 €. Der reine Einkommensteuer-Vorteil liegt bei 9.768 €, zusätzlich wirkt der Solidaritätszuschlag.
Lohnt sich Ehegattensplitting bei gleichem Einkommen?
Bei gleichem Einkommen beträgt der Splittingvorteil 0,00 €. Bei 50.000 € und 50.000 € liegt die Steuer bei Zusammenveranlagung bei 21.096,00 € und bei Einzelveranlagung ebenfalls bei 21.096,00 €. Das Splitting gleicht Unterschiede aus, gleiche Einkommen erzeugen keinen rechnerischen Vorteil.
Was bringt Ehegattensplitting in der Elternzeit?
Bei 55.000 € und 8.000 € beträgt der Vorteil 3.061,00 € im Jahr. Die Zusammenveranlagung führt zu 9.286,00 € Steuern, die Einzelveranlagung zu 12.347,00 €. Das Beispiel passt zu Fällen, in denen ein Partner während Elternzeit nur ein geringes zu versteuerndes Einkommen hat.
Wie wirkt sich Kirchensteuer auf den Splittingvorteil aus?
Mit Kirchensteuer kann der angezeigte Vorteil höher oder anders verteilt ausfallen. Bei 70.000 € und 25.000 € in Nordrhein-Westfalen beträgt der Vorteil 1.909,68 € im Jahr. Davon entfallen 1.752 € auf die Einkommensteuer. Die Kirchensteuer liegt bei Zusammenveranlagung bei 1.742,58 €.
Kann der Splittingvorteil negativ sein?
Ja, bei 200.000 € und 60.000 € beträgt der Gesamtvorteil -604,52 €. Die Einkommensteuer ist im Splittingtarif zwar um 169 € niedriger, aber der Solidaritätszuschlag ist höher. Deshalb ist der Gesamtvergleich inklusive Soli aussagekräftiger als nur die Einkommensteuer.
Welches Einkommen muss ich im Ehegattensplitting-Rechner eingeben?
Du gibst das zu versteuernde Einkommen ein, nicht das Bruttoeinkommen. Dieser Wert steht im Steuerbescheid. Für Angestellte nennt der Rechner als grobe Faustregel etwa 75-80 % vom Jahresbrutto. Exakter ist immer der bereits festgestellte steuerliche Wert.
Was ist der Unterschied zwischen Zusammenveranlagung und Einzelveranlagung?
Bei der Zusammenveranlagung wird der Splittingtarif angewendet, bei der Einzelveranlagung wird jeder Partner getrennt nach dem Grundtarif besteuert. Bei 80.000 € und 30.000 € führt das zu 24.694,00 € statt 26.932,56 € Steuern und damit zu 2.238,56 € Vorteil.
Quellen und Prüfung
- § 32a EStG - Einkommensteuertarif und Splittingverfahren (Abs. 5) - Bundesministerium der Justiz
- § 26b EStG - Zusammenveranlagung von Ehegatten - Bundesministerium der Justiz
- § 26a EStG - Einzelveranlagung von Ehegatten - Bundesministerium der Justiz
- § 3 SolZG - Freigrenze beim Solidaritätszuschlag - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Ehegattensplitting-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/steuern/ehegattensplitting-rechner