Rentenabschläge ausgleichen
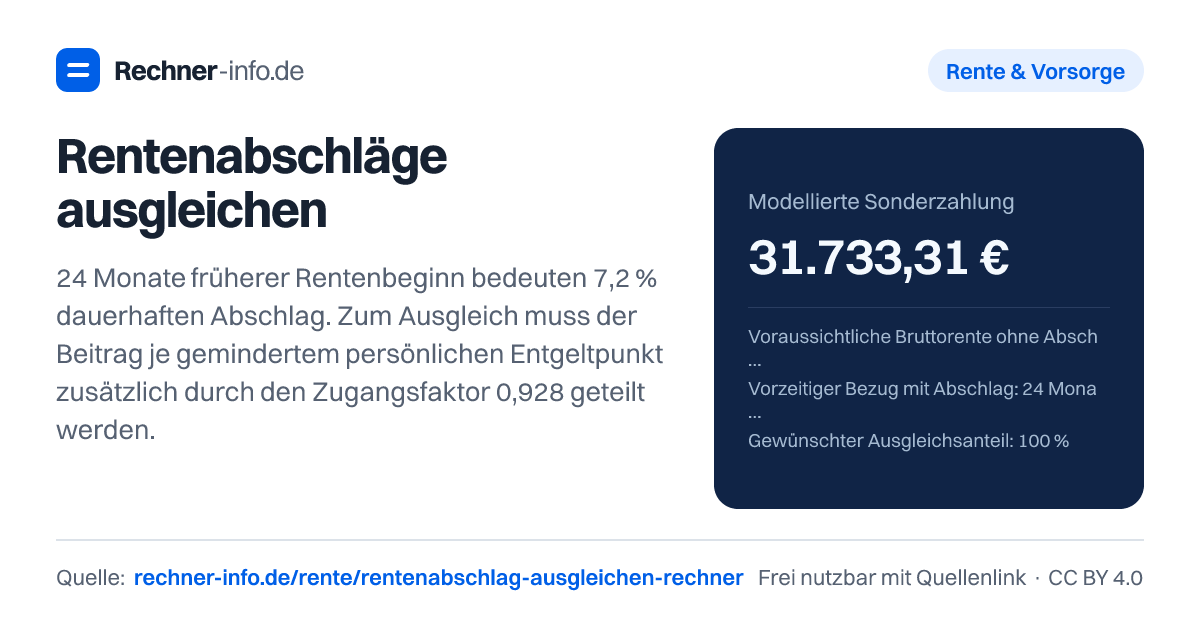
24 Monate früher bedeuten 7,2 % Abschlag. Berechne die Sonderzahlung 2026 mit Zugangsfaktor, Teilzahlung und möglicher Steuerentlastung.
- Dauerhafter Abschlag
- 7,2 %
- Bruttominderung pro Monat
- 129,60 €
- Bruttorente nach gewünschtem Ausgleich
- 1.800,00 €
- Mögliche Steuerentlastung im Zahlungsjahr
- 6.650,00 €
- Sonderzahlung abzüglich Steuerentlastung
- 25.083,31 €
- Modellierter Sonderausgabenabzug
- 18.826,00 €
- Statische Brutto-Amortisation nach Steuerentlastung
- 16,13 Jahre
- Nur Modell für vorzeitige Altersrente mit Abschlag. Ob der gewählte Beginn und die Wartezeit zulässig sind, muss die DRV prüfen. Abschlagsfreie 45-Jahre-Rente kann nicht beliebig vorgezogen werden.
- Verbindlich ist die besondere Rentenauskunft nach §187aSGBVI, regelmäßig ab 50 Jahren. Keine Erstattung gezahlter Beiträge; Teilzahlungen möglich. Rentenwert und Beitrag je EP auf Stand 2026 festgehalten, keine Prognose.
- Amortisation ohne künftige Rentenanpassungen, Kapitalverzinsung, spätere Steuern/KV/PV und Hinterbliebenenwirkung. Sonderausgabenabzug durch Höchstbetrag begrenzt; tatsächliche Steuerveranlagung kann abweichen.
Rechenweg mit deinen Zahlen
- 24 Monate × 0,3 % = 7,20 % Abschlag; Monatsminderung 129,60 €.
- Beitrag je EP 2026: 9.661,5840 €; Zugangsfaktor 0,928.
- Gewählte Sonderzahlung 31.733,31 €, davon im Modell abziehbar 18.826,00 €.
- Mögliche Steuerentlastung 6.650,00 €; eigener Aufwand 25.083,31 €.
Wie kannst du Rentenabschläge ausgleichen?
Wenn du früher in Altersrente gehst, kann ein dauerhafter Abschlag entstehen. Diesen Abschlag kannst du durch eine Sonderzahlung an die gesetzliche Rentenversicherung ganz oder teilweise ausgleichen. Der Rechner hilft dir, den Ausgleichsbetrag und eine mögliche steuerliche Wirkung für 2026 zu modellieren.
Gib dafür deine voraussichtliche Bruttorente ohne Abschlag, die Monate des vorzeitigen Bezugs, den gewünschten Ausgleichsanteil und deine Steuerdaten ein.
Die Rechnung trennt zwei Dinge: Erst wird die rentenrechtliche Sonderzahlung berechnet. Danach wird modelliert, welcher Teil im Zahlungsjahr als Altersvorsorgeaufwand steuerlich wirken kann. Beides gehört zusammen, ist aber nicht dasselbe. Die Sonderzahlung bestimmt, wie stark du den Rentenabschlag ausgleichst. Die Steuerentlastung hängt zusätzlich von deinem Einkommen, bereits verbrauchten Altersvorsorgebeträgen, Veranlagung und Kirchensteuer ab.
Ob dein gewünschter Rentenbeginn überhaupt zulässig ist, prüft die DRV. Die besondere Rentenauskunft erhältst du regelmäßig ab 50 Jahren. Gezahlte Ausgleichsbeiträge werden grundsätzlich nicht erstattet, auch wenn du später doch ohne Abschlag in Rente gehst.
Wie rechnet man Rentenabschläge ausgleichen?
Die Formel lautet in Worten: Die ungerundete monatliche Bruttominderung wird durch den aktuellen Rentenwert geteilt. Daraus ergeben sich geminderte persönliche Entgeltpunkte, die auf vier Nachkommastellen gerundet werden. Die Euro-Minderung wird nur für die Anzeige auf Cent gerundet. Diese werden mit dem Beitrag je Entgeltpunkt multipliziert und zusätzlich durch den Zugangsfaktor geteilt. Wenn du nur einen Teil ausgleichen willst, wird der gewünschte Ausgleichsanteil berücksichtigt.
Beispiel: Bei einer voraussichtlichen Bruttorente von 1.800 €/Monat und 24 Monate früherem Rentenbeginn entsteht ein dauerhafter Abschlag von 7,2 %. Die Bruttominderung beträgt 129,60 € pro Monat. Für 2026 wird mit einem Beitrag je EP von 9.661,5840 € und einem Zugangsfaktor von 0,928 gerechnet. Daraus ergibt sich eine modellierte Sonderzahlung von 31.733,31 € für den vollen Ausgleich.
Im selben Beispiel sind davon 18.826,00 € als Sonderausgabenabzug modelliert. Die mögliche Steuerentlastung im Zahlungsjahr beträgt 6.650,00 €. Nach dieser Entlastung liegt der eigene Aufwand rechnerisch bei 25.083,31 €. Die statische Brutto-Amortisation nach Steuerentlastung beträgt 16,13 Jahre. Statisch heißt hier: Rentenanpassungen, Kranken- und Pflegeversicherung, Steuern in der Rentenphase und persönliche Lebenserwartung werden dabei nicht dynamisch fortgeschrieben.
Was kostet der Ausgleich je nach früherem Rentenbeginn?
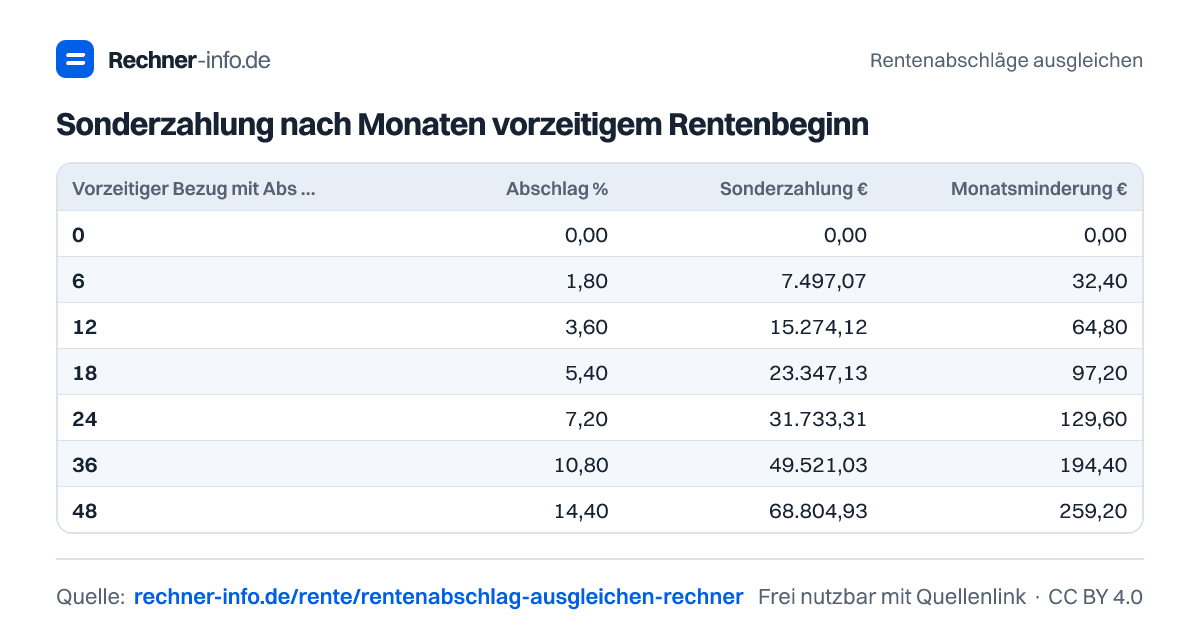
Bei gleicher Bruttorente steigt die Sonderzahlung deutlich mit der Zahl der Monate, für die ein Abschlag entsteht. Das liegt an zwei Effekten: Die monatliche Minderung wird größer, und der Zugangsfaktor sinkt bei längerem vorzeitigem Bezug.
Für eine Bruttorente von 1.800 €/Monat und vollen Ausgleich ergeben sich in der Modellrechnung diese Werte:
| Vorzeitiger Bezug in Monaten | Abschlag in % | Sonderzahlung | Monatsminderung |
|---|---|---|---|
| 0 | 0,00 | 0,00 € | 0,00 € |
| 6 | 1,80 | 7.497,07 € | 32,40 € |
| 12 | 3,60 | 15.274,12 € | 64,80 € |
| 18 | 5,40 | 23.347,13 € | 97,20 € |
| 24 | 7,20 | 31.733,31 € | 129,60 € |
| 36 | 10,80 | 49.521,03 € | 194,40 € |
| 48 | 14,40 | 68.804,93 € | 259,20 € |
Die Tabelle zeigt auch einen typischen Denkfehler: Der Betrag steigt nicht nur, weil mehr Monate betroffen sind. Bei längerer Vorziehung verändert sich auch der Zugangsfaktor. Deshalb solltest du nicht einfach einen Ausgleichsbetrag aus einem anderen Fall proportional hochrechnen.
Voller oder teilweiser Ausgleich der Rentenabschläge?
Du musst Rentenabschläge nicht vollständig ausgleichen. Ein teilweiser Ausgleich kann sinnvoll sein, wenn du die Sonderzahlung begrenzen möchtest oder wenn steuerlich ohnehin nur ein Teil im Zahlungsjahr wirkt.
Bei 1.800 €/Monat Bruttorente und 24 Monate früherem Rentenbeginn kostet der volle Ausgleich 31.733,31 €. Die Bruttorente nach gewünschtem Ausgleich liegt dann wieder bei 1.800,00 €. Wenn du nur 50 % ausgleichst, beträgt die modellierte Sonderzahlung 15.866,65 €. Die Bruttorente nach gewünschtem Ausgleich liegt dann bei 1.735,20 €. Die monatliche Bruttominderung aus dem vorzeitigen Bezug bleibt zwar 129,60 €, aber nur ein Teil davon wird durch die Sonderzahlung neutralisiert.
Ein weiteres Beispiel: Bei 2.000 €/Monat Bruttorente, 30 Monate vorzeitigem Bezug und 75 % Ausgleich ergibt sich eine Sonderzahlung von 33.709,11 €. Die Bruttorente nach gewünschtem Ausgleich beträgt 1.955,00 €. Hier beträgt der dauerhafte Abschlag 9 %, die Bruttominderung vor Ausgleich 180,00 € pro Monat.
Steuerentlastung und tatsächlicher Aufwand beim Rentenabschläge ausgleichen
Die Sonderzahlung und dein eigener Aufwand nach Steuerentlastung können stark auseinanderfallen. Das liegt daran, dass Beiträge zum Ausgleich von Rentenabschlägen als Altersvorsorgeaufwand berücksichtigt werden können, aber nur im Rahmen der persönlichen steuerlichen Situation.
Beim Beispiel mit 1.800 €/Monat Bruttorente, 24 Monate vorzeitigem Bezug, 60.000 €/Jahr zu versteuerndem Einkommen, 12.000 €/Jahr bereits verbrauchtem Altersvorsorge-Höchstbetrag und ohne Kirchensteuer beträgt die Sonderzahlung 31.733,31 €. Der modellierte Sonderausgabenabzug liegt bei 18.826,00 €, die mögliche Steuerentlastung bei 6.650,00 €. Der eigene Aufwand nach Steuerentlastung beträgt 25.083,31 €.
Ändert sich die steuerliche Situation, ändert sich nicht automatisch die rentenrechtliche Sonderzahlung. Bei Zusammenveranlagung und 9 % Kirchensteuer bleibt die Sonderzahlung im Beispiel bei 31.733,31 €, die mögliche Steuerentlastung steigt aber auf 8.584,84 €. Der Aufwand nach Steuerentlastung sinkt auf 23.148,47 €.
Umgekehrt kann ein bereits stärker verbrauchter Altersvorsorge-Höchstbetrag die Entlastung begrenzen. Bei 80.000 €/Jahr zu versteuerndem Einkommen und 20.000 €/Jahr bereits verbrauchtem Altersvorsorge-Höchstbetrag bleibt die Sonderzahlung ebenfalls 31.733,31 €. Der modellierte Sonderausgabenabzug beträgt dann 10.826,00 €, die mögliche Steuerentlastung 4.797,56 € und der Aufwand nach Steuerentlastung 26.935,75 €.
Typische Fehler beim Rentenabschläge ausgleichen
Der häufigste Fehler ist, Bruttorente, Nettorente und Steuerwirkung zu vermischen. Der Abschlag wird auf die Bruttorente bezogen. Spätere Abzüge für Kranken- und Pflegeversicherung sowie die Besteuerung der Rente sind in dieser Modellrechnung nicht als dynamische Zukunftsrechnung enthalten.
Achte außerdem auf diese Punkte:
- Nutze die voraussichtliche Bruttorente ohne Abschlag zum geplanten Beginn, nicht die bereits gekürzte Rente.
- Der gewünschte Ausgleichsanteil verändert die Sonderzahlung, aber nicht den ursprünglich entstehenden Abschlag.
- Die Steuerentlastung ist kein garantierter Zuschuss. Sie hängt vom Zahlungsjahr und deiner Steuerveranlagung ab.
- Wenn kein Abschlag entsteht, ergibt sich auch keine Ausgleichszahlung. Bei 0 Monate vorzeitigem Bezug beträgt die modellierte Sonderzahlung 0,00 €.
- Die endgültige Auskunft und die zulässige Zahlung ergeben sich aus der besonderen Rentenauskunft der gesetzlichen Rentenversicherung.
Gerade bei größeren Beträgen solltest du die Zahlung nicht nur nach der statischen Amortisation beurteilen. Liquidität, Steuerjahr, Rentenbeginn und persönliche Planung gehören zur Entscheidung dazu.
Tabellen zum Nachschlagen
Sonderzahlung nach Monaten vorzeitigem Rentenbeginn
| Vorzeitiger Bezug mit Abschlag | Abschlag % | Sonderzahlung € | Monatsminderung € |
|---|---|---|---|
| 0 | 0,00 | 0,00 | 0,00 |
| 6 | 1,80 | 7.497,07 | 32,40 |
| 12 | 3,60 | 15.274,12 | 64,80 |
| 18 | 5,40 | 23.347,13 | 97,20 |
| 24 | 7,20 | 31.733,31 | 129,60 |
| 36 | 10,80 | 49.521,03 | 194,40 |
| 48 | 14,40 | 68.804,93 | 259,20 |
Beispiele zum Ausprobieren
Grafiken: Rentenabschläge ausgleichen
Kostenlos verwendbar, einzige Bedingung ist ein Link auf diese Seite (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel kostet es, Rentenabschläge bei 1.800 € Bruttorente und 24 Monate früherer Rente auszugleichen?
Der volle Ausgleich kostet 31.733,31 €. In diesem Beispiel beträgt der dauerhafte Abschlag 7,2 % und die monatliche Bruttominderung 129,60 €. Bei 60.000 €/Jahr zu versteuerndem Einkommen, 12.000 €/Jahr bereits verbrauchtem Altersvorsorge-Höchstbetrag und ohne Kirchensteuer liegt der Aufwand nach möglicher Steuerentlastung bei 25.083,31 €.
Was kostet der Ausgleich bei 2.000 € Bruttorente und 24 Monaten vorzeitigem Bezug?
Der volle Ausgleich beträgt 35.258,53 €. Der Abschlag liegt bei 7,2 %, die Bruttominderung bei 144,00 € pro Monat. Bei den hinterlegten Steuerdaten ergibt sich eine mögliche Steuerentlastung von 6.650,00 €. Der rechnerische Aufwand nach Steuerentlastung beträgt damit 28.608,53 €.
Wie viel muss ich für 50 % Ausgleich bei 1.800 € Bruttorente zahlen?
Für 50 % Ausgleich bei 1.800 € Bruttorente und 24 Monaten vorzeitigem Bezug beträgt die Sonderzahlung 15.866,65 €. Die Bruttorente nach gewünschtem Ausgleich liegt bei 1.735,20 €. Die mögliche Steuerentlastung beträgt 5.686,00 €, der Aufwand nach Steuerentlastung 10.180,65 €.
Was kostet der Ausgleich von Rentenabschlägen bei 12 Monaten früherer Rente?
Bei 1.800 € Bruttorente und 12 Monaten vorzeitigem Bezug kostet der volle Ausgleich 15.274,12 €. Der dauerhafte Abschlag beträgt 3,6 %, die Bruttominderung 64,80 € pro Monat. In der Rechnung liegt die mögliche Steuerentlastung bei 5.489,00 €.
Wie hoch ist die Sonderzahlung bei 48 Monaten früherer Rente und 2.500 € Bruttorente?
Die Sonderzahlung beträgt 95.561,64 € für den vollen Ausgleich. Der dauerhafte Abschlag liegt bei 14,4 %, die monatliche Bruttominderung bei 360,00 €. Nach möglicher Steuerentlastung von 6.650,00 € ergibt sich ein rechnerischer Aufwand von 88.911,64 €.
Ändert Kirchensteuer die Sonderzahlung zum Rentenabschläge ausgleichen?
Nein, die Kirchensteuer ändert die rentenrechtliche Sonderzahlung nicht. Im Beispiel mit 1.900 € Bruttorente, 24 Monaten vorzeitigem Bezug und 8 % Kirchensteuer beträgt die Sonderzahlung 33.495,92 €. Die mögliche Steuerentlastung liegt bei 7.182,00 €, der Aufwand nach Steuerentlastung bei 26.313,92 €.
Was passiert, wenn ich keine Rentenabschläge habe?
Wenn kein Abschlag entsteht, beträgt die Sonderzahlung 0,00 €. Bei 0 Monate vorzeitigem Bezug liegt der dauerhafte Abschlag bei 0 %, die Bruttominderung bei 0,00 € und die mögliche Steuerentlastung ebenfalls bei 0,00 €. Dann gibt es rechnerisch keinen Ausgleichsbetrag.
Kann ich Rentenabschläge nur teilweise ausgleichen?
Ja, du kannst Rentenabschläge teilweise ausgleichen. Bei 2.000 € Bruttorente, 30 Monaten vorzeitigem Bezug und 75 % Ausgleich beträgt die Sonderzahlung 33.709,11 €. Die Bruttorente nach gewünschtem Ausgleich liegt bei 1.955,00 €. Der ursprüngliche Abschlag beträgt dabei 9 %.
Quellen und Prüfung
- §187aSGBVI: Ausgleich
- DRV: besondere Rentenauskunft und Minderung persönlicher EP
- DRV: Umrechnungsfaktoren
- §10EStG: Vorsorgeabzug
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Rentenabschläge ausgleichen. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/rente/rentenabschlag-ausgleichen-rechner