Frührente
35 oder 45 Versicherungsjahre: Prüfe deinen früheren Rentenbeginn, bis 14,4 % Abschlag, fehlende Entgeltpunkte und den Vergleich zur Regelaltersrente.
- Frühester Beginn dieses Rentenwegs
- 01.07.2027
- Abschlagsfreier Beginn dieses Rentenwegs
- 01.07.2031
- Regelaltersrentenbeginn
- 01.07.2031
- Dauerhafter Abschlag
- 14,4 %
- Monatsminderung allein durch Abschlag
- 249,51 €
- EP am gewünschten Beginn
- 40,7500
- Vergleich: Bruttorente zur Regelaltersgrenze
- 1.902,77 €
- Bruttorente bis zum Regelaltersrentenbeginn
- 71.192,64 €
- Aufholzeit der höheren Regelrente danach
- 14,14 Jahre
- Wartezeiten müssen für den gewählten Rentenweg tatsächlich erfüllt sein. Die 45-Jahre-Wartezeit zählt anders als die 35-Jahre-Wartezeit; besonders Arbeitslosigkeit kurz vor Rentenbeginn gesondert prüfen. Schwerbehinderung setzt regelmäßig GdB mindestens 50 voraus.
- Keine Sonder- oder Vertrauensschutzregeln älterer Jahrgänge. Vergleich mit konstantem Rentenwert und vorläufigem Durchschnittsentgelt 2026. Künftige EP sind ein Szenario, keine Rentenauskunft.
- Aufholzeit vergleicht nur kumulierte Bruttorenten. Arbeitslohn während des Weiterarbeitens, Steuern/KV/PV, Zinsen, Rentenanpassungen und Lebenserwartung sind nicht enthalten; daraus folgt keine Empfehlung zum Rentenbeginn.
Rechenweg mit deinen Zahlen
- Frühester Beginn: 1. Juli 2027; abschlagsfrei in diesem Rentenweg: 1. Juli 2031.
- 40,7500 EP am Beginn, Zugangsfaktor 0,856.
- Bruttorente 1.483,18 €; bei weiterem gleichen relativen Verdienst bis zur Regelaltersgrenze 1.902,77 €.
- Bis dahin summiert sich die früher ausgezahlte Bruttorente auf 71.192,64 €.
Was zeigt dir der Frührente-Rechner?
Der Frührente-Rechner ordnet deinen gewünschten Rentenbeginn einem bestimmten Rentenweg zu: Altersrente nach 35 Jahren Wartezeit, Altersrente nach 45 Jahren Wartezeit oder Altersrente für schwerbehinderte Menschen mit 35 Jahren Wartezeit. Du gibst Geburtsdatum, gewünschten Beginn, Rentenweg, erfüllte Wartezeit, Entgeltpunkte und künftiges rentenversicherungspflichtiges Monatsentgelt ein.
Das Ergebnis ist eine Bruttobetrachtung. Du siehst den frühesten Beginn, den abschlagsfreien Beginn, den Regelaltersrentenbeginn, den dauerhaften Abschlag und die voraussichtliche Bruttorente im gewählten Szenario. Außerdem vergleicht die Rechnung die frühere Rente mit einer späteren Rente zur Regelaltersgrenze.
Wichtig: Die Wartezeit muss für genau diesen Rentenweg erfüllt sein. Die 45-Jahre-Wartezeit zählt anders als die 35-Jahre-Wartezeit. Zeiten der Arbeitslosigkeit kurz vor Rentenbeginn solltest du daher getrennt prüfen. Bei der Rente wegen Schwerbehinderung wird regelmäßig ein GdB mindestens 50 vorausgesetzt.
Wie berechnet der Frührente-Rechner den Abschlag?
Die Rechnung arbeitet mit dieser Logik: Entgeltpunkte am Rentenbeginn mal Rentenwert mal Zugangsfaktor. Der Zugangsfaktor sinkt bei einem vorgezogenen Beginn um 0,3 % je Abschlagsmonat. Der Abschlag bleibt dauerhaft in der Rente enthalten.
Ein Beispiel: Beim Geburtsdatum 1964-06-15, gewünschtem Beginn 01.07.2027, 35 Jahre Wartezeit, 40 EP zum Kontostand 2026-10-01 und 4.328,67 € weiterem Monatsentgelt ergeben sich 40,7500 EP am Beginn. Der Zugangsfaktor beträgt 0,856. Daraus wird eine Bruttorente von 1.483,18 € beim gewünschten Beginn.
Der früheste Beginn dieses Rentenwegs liegt in dieser Rechnung bei 01.07.2027. Abschlagsfrei wäre derselbe Rentenweg ab 01.07.2031. Der dauerhafte Abschlag beträgt 14,4 %, die Monatsminderung allein durch den Abschlag 249,51 €. Die spätere Vergleichsrente zur Regelaltersgrenze beträgt 1.902,77 €, wenn der gleiche relative Verdienst weiterläuft.
Vorzeitig in Rente mit 35 Jahren oder 45 Jahren Wartezeit
Bei der Altersrente mit 35 Jahren Wartezeit kann ein früherer Beginn möglich sein, aber mit Abschlag. Das sieht man im Beispiel für Jahrgang 1964: Beginn 01.07.2027, abschlagsfreier Beginn 01.07.2031, dauerhafter Abschlag 14,4 %.
Bei 45 Jahren Wartezeit funktioniert die Einordnung anders. In einem Beispiel mit demselben Geburtsdatum und Beginn 01.07.2029 ist der früheste Beginn zugleich der abschlagsfreie Beginn. Die Bruttorente beim gewünschten Beginn beträgt 1.817,73 €, der dauerhafte Abschlag 0 %. Die Vergleichsrente zur Regelaltersgrenze liegt bei 1.902,77 €.
Das heißt für deine Planung: Wähle den Rentenweg nicht nur nach dem gewünschten Alter aus. Entscheidend ist, ob die jeweilige Wartezeit nach den passenden Regeln tatsächlich erfüllt ist. Wenn du 45 Jahre auswählst, obwohl einzelne Zeiten dort nicht zählen, wäre das Ergebnis zu günstig.
Frührente bei Schwerbehinderung richtig einordnen
Für schwerbehinderte Menschen kann ein früherer Rentenbeginn möglich sein, wenn die Voraussetzungen erfüllt sind. Dazu gehört neben der 35-Jahre-Wartezeit regelmäßig ein GdB mindestens 50. Ohne diese Voraussetzung passt dieser Rentenweg nicht zu deiner Situation.
Im Beispiel mit Geburtsdatum 1964-06-15, Beginn 01.07.2026 und 40 EP beträgt die Bruttorente 1.517,11 €. Der früheste Beginn dieses Rentenwegs liegt bei 01.07.2026, der abschlagsfreie Beginn bei 01.07.2029. Der dauerhafte Abschlag beträgt 10,8 %, die Monatsminderung allein durch den Abschlag 183,69 €.
Ein anderes Beispiel zeigt die Grenze: Bei Geburtsdatum 1965-07-15 und gewünschtem Beginn 01.08.2026 nennt die Rechnung als frühesten Beginn 01.08.2027. Der gewünschte Beginn liegt damit zu früh. Bei Geburtsdatum 1965-01-15 und gewünschtem Beginn 01.01.2026 ist der früheste Beginn 01.02.2027.
Was bedeuten Aufholzeit und Rentenvergleich?
Die Aufholzeit vergleicht nur kumulierte Bruttorenten. Sie sagt, wann die höhere spätere Monatsrente die bis dahin erhaltenen früheren Bruttorenten rechnerisch eingeholt hat. Sie ist keine Empfehlung, wann du gehen solltest.
Im Beispiel mit Beginn 01.07.2027 summiert sich die frühere Bruttorente bis zum Regelaltersrentenbeginn auf 71.192,64 €. Danach wäre die Vergleichsrente zur Regelaltersgrenze höher. Die Aufholzeit beträgt 14,14 Jahre. In einem Beispiel mit 45 Jahren Wartezeit und Beginn 01.07.2029 beträgt die Aufholzeit 42,75 Jahre, weil die frühere Rente keinen Abschlag hat und nur der weitere Aufbau von Entgeltpunkten fehlt.
Nicht enthalten sind Arbeitslohn während des Weiterarbeitens, Steuern, Krankenversicherung, Pflegeversicherung, Zinsen, Rentenanpassungen und Lebenserwartung. Auch künftige Entgeltpunkte sind nur ein Szenario. Der Vergleich arbeitet mit konstantem Rentenwert und vorläufigem Durchschnittsentgelt 2026.
Typische Fehler beim Frührente-Rechner
Achte besonders auf diese Punkte:
- Rentenweg verwechseln: 35 Jahre Wartezeit und 45 Jahre Wartezeit klingen ähnlich, werden aber nicht gleich gezählt.
- Gewünschten Beginn zu früh wählen: In einem Beispiel mit gewünschtem Beginn 2024-06-01 liegt der früheste Beginn erst bei 01.06.2025.
- Schwerbehinderung ohne passenden Nachweis ansetzen: Der Rentenweg setzt regelmäßig GdB mindestens 50 voraus.
- Brutto mit Netto verwechseln: Die angezeigte Rente ist keine Nettorente nach Steuern, Krankenversicherung und Pflegeversicherung.
- Aufholzeit als Entscheidung lesen: Sie vergleicht nur Bruttorenten und ersetzt keine persönliche Rentenauskunft.
Praktisch ist: Prüfe zuerst, welcher Rentenweg wirklich möglich ist. Danach kannst du verschiedene Beginne vergleichen und sehen, wie sich Abschlag, Entgeltpunkte und Bruttorente verändern.
Tabellen zum Nachschlagen
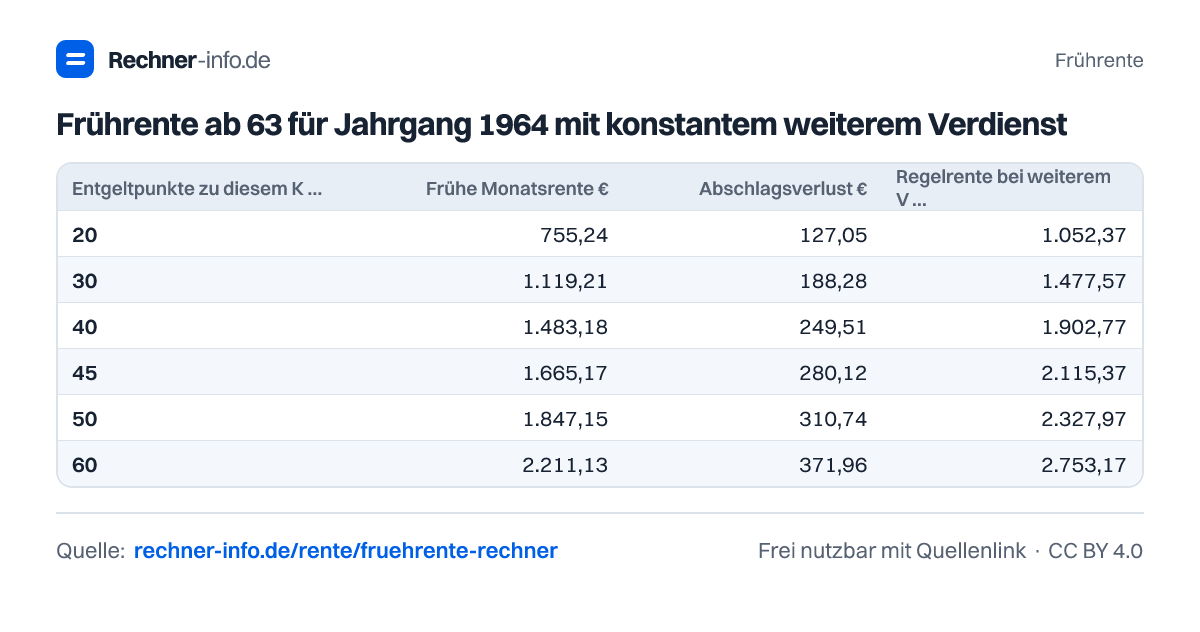
Frührente ab 63 für Jahrgang 1964 mit konstantem weiterem Verdienst
| Entgeltpunkte zu diesem Kontostand | Frühe Monatsrente € | Abschlagsverlust € | Regelrente bei weiterem Verdienst € |
|---|---|---|---|
| 20 | 755,24 | 127,05 | 1.052,37 |
| 30 | 1.119,21 | 188,28 | 1.477,57 |
| 40 | 1.483,18 | 249,51 | 1.902,77 |
| 45 | 1.665,17 | 280,12 | 2.115,37 |
| 50 | 1.847,15 | 310,74 | 2.327,97 |
| 60 | 2.211,13 | 371,96 | 2.753,17 |
Beispiele zum Ausprobieren
Grafik zum Einbinden: Frührente
Für Blog, Unterricht oder Präsentation: Bild übernehmen und diese Seite als Quelle verlinken (Lizenz CC BY 4.0).
Häufige Fragen
Wie hoch ist der Rentenabschlag, wenn ich mit 64 statt regulär in Rente gehe?
Der dauerhafte Abschlag beträgt im Beispiel 8,4 %. Bei Geburtsdatum 1960-01-15, Beginn 01.02.2024 und 45,3465 EP ergibt sich eine Bruttorente von 1.766,17 €. Die Monatsminderung allein durch den Abschlag beträgt 161,96 €. Der abschlagsfreie Beginn wäre 01.06.2026.
Ist bei Geburt am 15.03.1963 ein Rentenbeginn im September 2026 möglich?
Ja, im Beispiel ist ein Beginn am 01.09.2026 möglich. Der früheste Beginn liegt bei 01.04.2026, der abschlagsfreie Beginn bei 01.02.2030. Die Bruttorente beim gewünschten Beginn beträgt 1.441,88 €, der dauerhafte Abschlag 12,3 %.
Wie hoch ist der Abschlag bei Rentenbeginn mit 63 Jahren?
Der Abschlag beträgt im Beispiel 13,8 %. Bei Geburtsdatum 1963-11-15 und Beginn 01.12.2026 ergibt sich eine Bruttorente von 1.522,64 €. Die Monatsminderung allein durch den Abschlag beträgt 243,76 €. Abschlagsfrei wäre der Rentenweg ab 01.10.2030.
Kann ich die 35-Jahre-Rente schon mit 62 beziehen?
Nein, im Beispiel zur 35-Jahre-Wartezeit ist der gewünschte Beginn 01.06.2024 zu früh. Der früheste Beginn dieses Rentenwegs liegt erst bei 01.06.2025. Der abschlagsfreie Beginn und der Regelaltersrentenbeginn liegen in dieser Rechnung bei 01.02.2029.
Wie viel Rente bekomme ich mit 45 Versicherungsjahren?
Im Beispiel mit 45 Jahren Wartezeit beträgt die Bruttorente beim Beginn 01.07.2029 genau 1.817,73 €. Der Beginn ist zugleich der früheste und abschlagsfreie Beginn. Der dauerhafte Abschlag beträgt 0 %, die Vergleichsrente zur Regelaltersgrenze 1.902,77 €.
Wie hoch ist die Frührente bei Schwerbehinderung?
Im Beispiel beträgt die Bruttorente bei Schwerbehinderung 1.517,11 €. Gerechnet wird mit Beginn 01.07.2026, 40,0000 EP und einem dauerhaften Abschlag von 10,8 %. Abschlagsfrei wäre dieser Rentenweg ab 01.07.2029, der Regelaltersrentenbeginn liegt bei 01.07.2031.
Kann Jahrgang 1965 mit Schwerbehinderung schon mit 61 in Rente?
Nein, im Beispiel mit gewünschtem Beginn 01.08.2026 liegt der früheste Beginn erst bei 01.08.2027. Der abschlagsfreie Beginn ist 01.08.2030, der Regelaltersrentenbeginn 01.08.2032. Zusätzlich muss der Rentenweg tatsächlich erfüllt sein, regelmäßig mit GdB mindestens 50.
Wie hoch ist meine Frührente bei 40 Entgeltpunkten und 4.000 € Monatsentgelt?
Die Bruttorente beträgt im Beispiel 1.481,11 €. Gerechnet wird mit Beginn 01.07.2027, 40,6931 EP am Beginn und 4.000 € künftiges Monatsentgelt. Der dauerhafte Abschlag beträgt 14,4 %, die Monatsminderung allein durch den Abschlag 249,16 €.
Quellen und Prüfung
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Frührente. Rechner-info.de, Stand 24.09.2026. https://rechner-info.de/rente/fruehrente-rechner