Eigenwerte-Rechner
Eigenwerte exakt: (2 1; 1 2) hat λ₁ = 3, λ₂ = 1 mit v₁ = (1 | 1), v₂ = (1 | −1). Charakteristisches Polynom, komplexe Eigenwerte, Diagonalform bis 6×6.
- Charakteristisches Polynom
- det(A − λ·E) = λ² − 4λ + 3
- Eigenvektoren
v₁ = (1 | 1) (zu λ = 3)
v₂ = (1 | −1) (zu λ = 1)
- Diagonalisierbar?
- Ja - 2 verschiedene Eigenwerte liefern 2 linear unabhängige Eigenvektoren.
- Diagonalform
- S = (1 1 | 1 −1) (Eigenvektoren als Spalten), D = S⁻¹·A·S = diag(3; 1) ✓
- Spur (Summe der Diagonale)
- 4
- Determinante
- 3
- Probe: Spur = Summe der Eigenwerte
- Spur = 4 = 3 + 1 ✓
- Probe: Determinante = Produkt der Eigenwerte
- det = 3 = 3 · 1 ✓
- Hinweis zur Matrix
- Symmetrische Matrix: Alle Eigenwerte sind reell, Eigenvektoren zu verschiedenen Eigenwerten stehen senkrecht aufeinander.
- Rechenweg
A − λ·E = (2 − λ  1 | 1  2 − λ)
det(A − λ·E) = (2 − λ)·(2 − λ) − 1·1 = λ² − 4λ + 3
Kurz: λ² − Spur·λ + det = λ² − 4·λ + 3
Eigenwerte: λ² − 4λ + 3 = 0
Quadratische Gleichung λ² − 4λ + 3 = 0:
   pq-Formel mit p = −4 und q = 3: λ₁,₂ = −p/2 ± √((p/2)² − q) = 2 ± √(4 − 3) = 2 ± √(1)
   √(1) = 1, also λ₁ = 2 + 1 = 3 und λ₂ = 2 − 1 = 1
λ = 3: (A − 3·E)·v = 0 mit A − 3·E = (−1  1 | 1  −1) ⇒ (1 | 1)
λ = 1: (A − 1·E)·v = 0 mit A − 1·E = (1  1 | 1  1) ⇒ (1 | −1)
Eigenwerte mit Vielfachheiten
| Eigenwert λ | Dezimal | algebraisch | geometrisch | Eigenvektor(en) |
|---|---|---|---|---|
| 3 | 3 | 1 | 1 | (1 | 1) |
| 1 | 1 | 1 | 1 | (1 | −1) |
Rechenweg mit deinen Zahlen
- det(A − λ·E) = λ² − 4λ + 3 = 0
- λ₁ = 3, λ₂ = 1
- v₁ = (1 | 1) (zu λ = 3)
- Spur = 4 = 3 + 1 ✓
Was bedeutet eigenwerte berechnen?
Wenn du Eigenwerte berechnen willst, suchst du besondere Zahlen λ zu einer quadratischen Matrix A. Zu jedem Eigenwert gehört mindestens ein Eigenvektor v. Dieser Vektor wird durch die Matrix nicht in eine andere Richtung gekippt, sondern nur gestreckt, gestaucht, gespiegelt oder - im komplexen Fall - mit einer komplexen Phase verändert.
Formal steckt dahinter die Gleichung A·v = λ·v. Der Vektor v darf dabei nicht der Nullvektor sein. Der Eigenwert λ beschreibt die Wirkung der Matrix auf genau diese Richtung. Bei einer Spiegelung kann ein Eigenwert zum Beispiel negativ sein. Bei einer Drehung kann es sein, dass es keine reelle Richtung gibt, die erhalten bleibt. Dann tauchen komplexe Eigenwerte auf.
Du gibst die Matrix zeilenweise ein und wählst bei Bedarf die Nachkommastellen für gerundete Werte; der Rechenweg zeigt dir charakteristisches Polynom, Eigenwerte, Eigenvektoren und Kontrollwerte.
Wie funktioniert die Rechnung mit dem charakteristischen Polynom?
Der zentrale Schritt ist: Bilde A - λ·E, berechne davon die Determinante und setze sie gleich null. In Worten: Du ziehst λ von den Diagonaleinträgen ab, lässt die übrigen Einträge stehen und suchst die Nullstellen der entstehenden Determinante. Diese Nullstellen sind die Eigenwerte.
Für eine 2×2-Matrix kannst du auch die Kurzform nutzen: Das charakteristische Polynom lautet λ² - Spur(A)·λ + det(A). Die Spur ist die Summe der Diagonaleinträge, die Determinante ist der übliche Flächenfaktor der Matrix.
Beispiel A = (2 1 | 1 2):
- A - λ·E = (2 - λ 1 | 1 2 - λ)
- det(A - λ·E) = (2 - λ)·(2 - λ) - 1·1
- daraus wird λ² - 4λ + 3
- die Gleichung ist λ² - 4λ + 3 = 0
- die Eigenwerte sind λ₁ = 3 und λ₂ = 1
Danach berechnest du die Eigenvektoren. Dafür setzt du jeden Eigenwert einzeln in (A - λ·E)·v = 0 ein. Für λ = 3 ergibt sich der Eigenvektor (1 | 1). Für λ = 1 ergibt sich (1 | -1). Eine schnelle Kontrolle liefert die Spur: 4 = 3 + 1. Auch die Determinante passt: 3 = 3 · 1.
Eigenvektoren berechnen und Diagonalisierbarkeit verstehen
Eigenvektoren sind nicht eindeutig in ihrer Länge. Wenn (1 | 1) ein Eigenvektor ist, beschreibt jeder von null verschiedene Vielfache dieselbe Eigenrichtung. Deshalb können Rechenwege unterschiedlich aussehen und trotzdem korrekt sein. Entscheidend ist, dass (A - λ·E)·v = 0 erfüllt ist.
Bei A = (4 2 | 1 3) bekommst du λ₁ = 5 und λ₂ = 2. Passende Eigenvektoren sind (2 | 1) und (1 | -1). Weil die Eigenwerte verschieden sind, entstehen linear unabhängige Eigenvektoren. Die Matrix ist diagonalisierbar.
Ein anderes Beispiel ist A = (6 2 | 0 3). Die Eigenwerte stehen bei dieser Dreiecksmatrix direkt auf der Hauptdiagonale: λ₁ = 6 und λ₂ = 3. Die Eigenvektoren sind (1 | 0) und (2 | -3). Auch hier liefern verschiedene Eigenwerte genügend unabhängige Eigenvektoren.
Vorsicht bei mehrfachen Eigenwerten: Ein mehrfacher Eigenwert reicht allein nicht für Diagonalisierbarkeit. Bei A = (1 1 | 0 1) gilt λ₁ = λ₂ = 1. Es gibt aber nur einen linear unabhängigen Eigenvektor, nämlich (1 | 0). Deshalb ist die Matrix nicht diagonalisierbar. Die algebraische Vielfachheit ist hier größer als die geometrische Vielfachheit.
Dasselbe Muster kann auch bei größeren Matrizen auftreten. Für A = (4 1 0 | 0 4 0 | 0 0 2) sind die Eigenwerte λ₁ = λ₂ = 4 und λ₃ = 2. Zu λ = 4 gibt es nur einen linear unabhängigen Eigenvektor, nämlich (1 | 0 | 0). Damit fehlt ein vollständiger Satz an Eigenvektoren.
Komplexe Eigenwerte und spezielle Matrixtypen
Komplexe Eigenwerte sind kein Rechenfehler. Sie treten zum Beispiel bei Drehungen auf. Für A = (0 -1 | 1 0) lautet das charakteristische Polynom λ² + 1. Die Eigenwerte sind λ₁,₂ = ±i. Die zugehörigen Eigenvektoren sind (-1 | i) und (-1 | -i). Über den reellen Zahlen ist diese Matrix nicht diagonalisierbar, über den komplexen Zahlen schon.
Auch A = (2 -5 | 1 -2) hat λ₁,₂ = ±i. Die Eigenvektoren sind (-5 | -2 + i) und (-5 | -2 - i). Bei reellen Matrizen erscheinen komplexe Eigenwerte als konjugiertes Paar a ± bi. Das passt zur Kontrolle: Die Spur ist 0 und i + (-i) ergibt wieder 0; die Determinante ist 1 und i · (-i) ergibt 1.
Spezielle Matrixtypen sparen Arbeit. Bei Diagonalmatrizen und Dreiecksmatrizen stehen die Eigenwerte direkt auf der Hauptdiagonale. Für A = (3 0 | 0 5) sind das λ₁ = 5 und λ₂ = 3, mit Eigenvektoren (0 | 1) und (1 | 0). Für die 3×3-Diagonalmatrix A = (1 0 0 | 0 2 0 | 0 0 3) sind die Eigenwerte λ₁ = 3, λ₂ = 2 und λ₃ = 1.
Symmetrische Matrizen haben reelle Eigenwerte; Eigenvektoren zu verschiedenen Eigenwerten stehen senkrecht aufeinander. Bei A = (2 0 0 | 0 3 4 | 0 4 9) erhältst du λ₁ = 11, λ₂ = 2 und λ₃ = 1 mit den Eigenvektoren (0 | 1 | 2), (1 | 0 | 0) und (0 | 2 | -1).
Typische Fehler beim Eigenwerte berechnen vermeiden
Ein häufiger Fehler ist ein Vorzeichenfehler im charakteristischen Polynom. Prüfe deshalb am Ende immer Spur und Determinante. Bei A = (1 2 | 3 4) lautet das Polynom λ² - 5λ - 2. Die Eigenwerte sind λ₁ = (5 + √33)/2 und λ₂ = (5 - √33)/2. Die Spurkontrolle ergibt 5, die Determinantenkontrolle ergibt -2. Wenn diese beiden Checks nicht passen, stimmt mindestens ein Zwischenschritt nicht.
Verwechsle außerdem nicht Eigenwert und Eigenvektor. Der Eigenwert ist die Zahl λ. Der Eigenvektor ist die Richtung, etwa (2 | √33/2 + 3/2) zu λ = (5 + √33)/2. Mehrere Darstellungen desselben Eigenvektors können korrekt sein, solange sie dieselbe Richtung beschreiben.
Achte bei mehrfachen Eigenwerten auf die Vielfachheiten. Bei A = (0 1 1 | 1 0 1 | 1 1 0) gilt λ₁ = 2 und λ₂ = λ₃ = -1. Trotzdem ist die Matrix diagonalisierbar, weil zum mehrfachen Eigenwert genügend unabhängige Eigenvektoren vorhanden sind: (1 | -1 | 0) und (1 | 0 | -1). Ein doppelter Eigenwert ist also kein automatisches Problem.
Wenn du gerundete Werte nutzt, behalte exakte Formen wie √33 im Blick. Rundungen sind praktisch zum Vergleichen, können aber bei Eigenvektoren und Diagonalisierbarkeit unübersichtlich werden. Für eine saubere Kontrolle sind exakte Brüche, Wurzeln und komplexe Einheiten oft besser.
Tabellen zum Nachschlagen
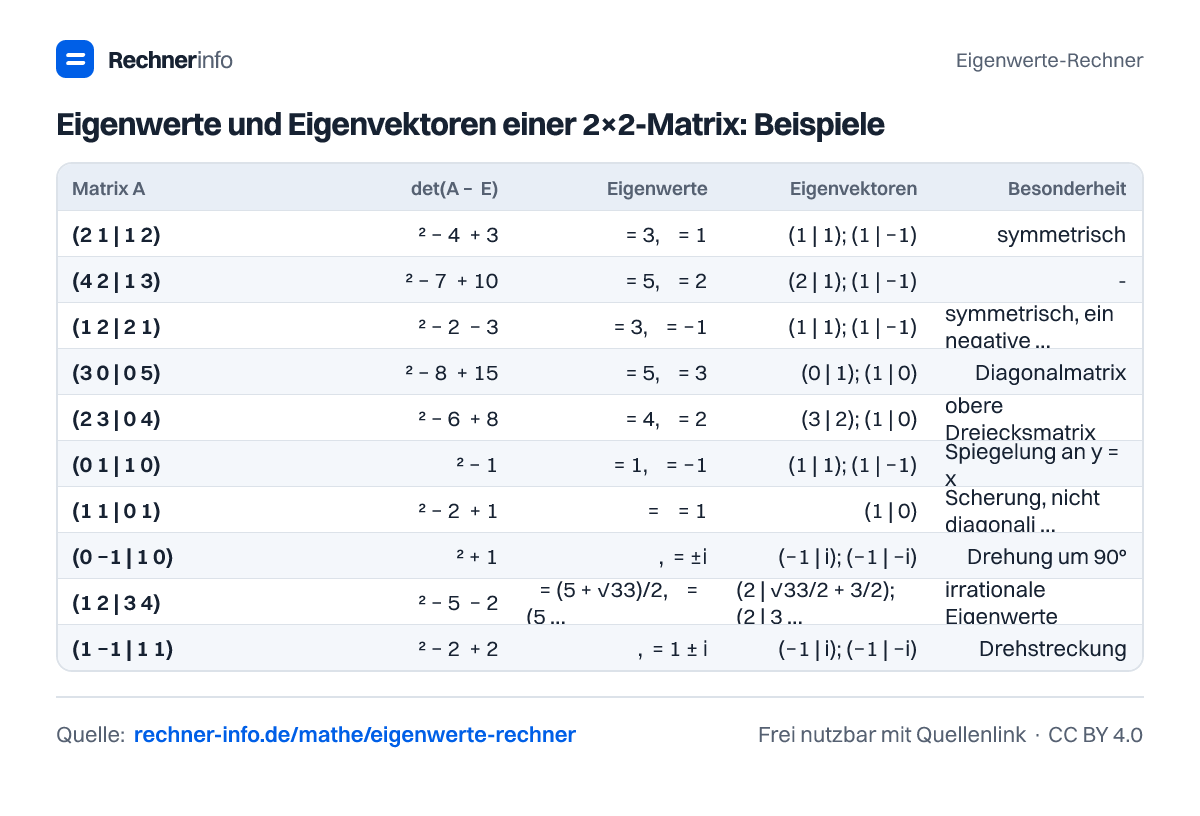
Eigenwerte und Eigenvektoren einer 2×2-Matrix: Beispiele
| Matrix A | det(A − λE) | Eigenwerte | Eigenvektoren | Besonderheit |
|---|---|---|---|---|
| (2 1 | 1 2) | λ² − 4λ + 3 | λ₁ = 3, λ₂ = 1 | (1 | 1); (1 | −1) | symmetrisch |
| (4 2 | 1 3) | λ² − 7λ + 10 | λ₁ = 5, λ₂ = 2 | (2 | 1); (1 | −1) | - |
| (1 2 | 2 1) | λ² − 2λ − 3 | λ₁ = 3, λ₂ = −1 | (1 | 1); (1 | −1) | symmetrisch, ein negativer Eigenwert |
| (3 0 | 0 5) | λ² − 8λ + 15 | λ₁ = 5, λ₂ = 3 | (0 | 1); (1 | 0) | Diagonalmatrix |
| (2 3 | 0 4) | λ² − 6λ + 8 | λ₁ = 4, λ₂ = 2 | (3 | 2); (1 | 0) | obere Dreiecksmatrix |
| (0 1 | 1 0) | λ² − 1 | λ₁ = 1, λ₂ = −1 | (1 | 1); (1 | −1) | Spiegelung an y = x |
| (1 1 | 0 1) | λ² − 2λ + 1 | λ₁ = λ₂ = 1 | (1 | 0) | Scherung, nicht diagonalisierbar |
| (0 −1 | 1 0) | λ² + 1 | λ₁,₂ = ±i | (−1 | i); (−1 | −i) | Drehung um 90° |
| (1 2 | 3 4) | λ² − 5λ − 2 | λ₁ = (5 + √33)/2, λ₂ = (5 − √33)/2 | (2 | √33/2 + 3/2); (2 | 3/2 − √33/2) | irrationale Eigenwerte |
| (1 −1 | 1 1) | λ² − 2λ + 2 | λ₁,₂ = 1 ± i | (−1 | i); (−1 | −i) | Drehstreckung |
Eigenwerte einer 3×3-Matrix berechnen: Beispiele
| Matrix A | det(A − λE) | Eigenwerte | Eigenvektoren | Besonderheit |
|---|---|---|---|---|
| (2 0 0 | 0 3 4 | 0 4 9) | −λ³ + 14λ² − 35λ + 22 | λ₁ = 11, λ₂ = 2, λ₃ = 1 | (0 | 1 | 2); (1 | 0 | 0); (0 | 2 | −1) | - |
| (2 −1 0 | −1 2 −1 | 0 −1 2) | −λ³ + 6λ² − 10λ + 4 | λ₁ = 2 + √2, λ₂ = 2, λ₃ = 2 − √2 | (√2 | −2 | √2); (1 | 0 | −1); (−√2 | −2 | −√2) | symmetrisch |
| (1 2 3 | 0 4 5 | 0 0 6) | −λ³ + 11λ² − 34λ + 24 | λ₁ = 6, λ₂ = 4, λ₃ = 1 | (16 | 25 | 10); (2 | 3 | 0); (1 | 0 | 0) | Dreiecksmatrix |
| (4 1 1 | 1 4 1 | 1 1 4) | −λ³ + 12λ² − 45λ + 54 | λ₁ = 6, λ₂ = λ₃ = 3 | (1 | 1 | 1); (1 | −1 | 0); (1 | 0 | −1) | doppelter Eigenwert |
| (1 1 0 | 0 1 1 | 0 0 1) | −λ³ + 3λ² − 3λ + 1 | λ₁ = λ₂ = λ₃ = 1 | (1 | 0 | 0) | Jordan-Block |
| (0 −1 0 | 1 0 0 | 0 0 2) | −λ³ + 2λ² − λ + 2 | λ₁ = 2, λ₂,₃ = ±i | (0 | 0 | 1); (1 | −i | 0); (1 | i | 0) | Drehung um die z-Achse, gestreckt |
Eigenwerte spezieller Matrizen: Regeln mit Beispiel
| Matrixart | Beispiel | Eigenwerte | Regel |
|---|---|---|---|
| Diagonalmatrix | (3 0 | 0 5) | λ₁ = 5, λ₂ = 3 | Diagonaleinträge sind die Eigenwerte |
| Dreiecksmatrix | (2 3 | 0 4) | λ₁ = 4, λ₂ = 2 | Diagonaleinträge sind die Eigenwerte |
| Symmetrische Matrix | (2 1 | 1 2) | λ₁ = 3, λ₂ = 1 | immer reelle Eigenwerte, orthogonale Eigenvektoren |
| Drehmatrix (90°) | (0 −1 | 1 0) | λ₁,₂ = ±i | komplexe Eigenwerte mit Betrag 1 |
| Spiegelung | (0 1 | 1 0) | λ₁ = 1, λ₂ = −1 | Eigenwerte 1 und −1 |
| Projektion (A² = A) | (1 0 | 0 0) | λ₁ = 1, λ₂ = 0 | nur Eigenwerte 0 und 1 |
| Nilpotente Matrix (A² = 0) | (0 1 | 0 0) | λ₁ = λ₂ = 0 | nur Eigenwert 0 |
| Einheitsmatrix E₃ | (1 0 0 | 0 1 0 | 0 0 1) | λ₁ = λ₂ = λ₃ = 1 | Eigenwert 1, jeder Vektor ist Eigenvektor |
| Singuläre Matrix (det = 0) | (1 2 | 2 4) | λ₁ = 5, λ₂ = 0 | 0 ist Eigenwert |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Was ist ein Eigenwert einfach erklärt?
Ein Eigenwert ist die Zahl λ, mit der eine Matrix einen passenden Eigenvektor skaliert. Der Eigenvektor behält dabei seine Richtung, abgesehen von Vorzeichen oder komplexer Phase. Mathematisch gilt A·v = λ·v. Der Vektor v darf nicht der Nullvektor sein.
Wie berechnet man Eigenwerte einer 2×2-Matrix?
Für eine 2×2-Matrix berechnest du die Eigenwerte über λ² - Spur(A)·λ + det(A) = 0. Bei A = (2 1 | 1 2) ist das λ² - 4λ + 3 = 0. Die Lösungen sind λ₁ = 3 und λ₂ = 1.
Welche Eigenwerte hat die Matrix (2 1 | 1 2)?
Die Matrix (2 1 | 1 2) hat die Eigenwerte λ₁ = 3 und λ₂ = 1. Das charakteristische Polynom ist λ² - 4λ + 3. Passende Eigenvektoren sind (1 | 1) zu λ = 3 und (1 | -1) zu λ = 1.
Kann eine Matrix komplexe Eigenwerte haben?
Ja, eine reelle Matrix kann komplexe Eigenwerte haben. Für A = (0 -1 | 1 0) gilt λ₁,₂ = ±i. Es gibt dann keine reelle Richtung, die nur gestreckt wird. Über den komplexen Zahlen kannst du trotzdem Eigenvektoren angeben, etwa (-1 | i).
Wann ist eine Matrix diagonalisierbar?
Eine Matrix ist diagonalisierbar, wenn genügend linear unabhängige Eigenvektoren vorhanden sind. Bei verschiedenen Eigenwerten ist das in den gezeigten Beispielen der Fall. Bei A = (1 1 | 0 1) gilt zwar λ₁ = λ₂ = 1, aber es gibt nur den Eigenvektor (1 | 0). Deshalb klappt es dort nicht.
Wie prüfe ich, ob meine Eigenwerte stimmen?
Du prüfst Eigenwerte über Spur und Determinante. Die Summe der Eigenwerte muss die Spur ergeben, ihr Produkt die Determinante. Bei A = (4 2 | 1 3) gilt Spur = 7 = 5 + 2 und det = 10 = 5 · 2.
Was ist der Unterschied zwischen algebraischer und geometrischer Vielfachheit?
Die algebraische Vielfachheit sagt, wie oft ein Eigenwert als Nullstelle des charakteristischen Polynoms vorkommt. Die geometrische Vielfachheit zählt die unabhängigen Eigenvektoren zu diesem Eigenwert. Bei A = (1 1 | 0 1) hat λ = 1 die algebraische Vielfachheit 2, aber die geometrische Vielfachheit 1.
Wie berechnet man Eigenvektoren aus Eigenwerten?
Eigenvektoren berechnest du, indem du einen Eigenwert λ in (A - λ·E)·v = 0 einsetzt und das lineare Gleichungssystem löst. Bei A = (6 2 | 0 3) gehört zu λ = 6 der Eigenvektor (1 | 0), zu λ = 3 der Eigenvektor (2 | -3).
Quellen und Prüfung
- Eigenwertproblem - Wikipedia
- Charakteristisches Polynom - Wikipedia
- MIT 18.06 Linear Algebra, Lecture 21: Eigenvalues and Eigenvectors - MIT OpenCourseWare
Diese Seite zitieren
Eigenwerte-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/mathe/eigenwerte-rechner