Zuschlagsrechner (SFN)
Nachtzuschlag 25 %, Sonntag 50 %, Feiertag 125 %, Weihnachten 150 % steuerfrei (§ 3b EStG). Bei 18 €/h: 1 Nachtstunde = 4,50 € Zuschlag. Mit Schicht-Rechner.
- Davon steuerfrei (§ 3b EStG)
- 252,00 €
- Davon steuerpflichtig
- 0,00 €
- Beitragsfrei in der Sozialversicherung
- 252,00 €
- Steuerfrei, aber beitragspflichtig (Grundlohn über 25 €)
- 0,00 €
- Nachtzuschlag
- 90,00 €
- Nachtzuschlag 0-4 Uhr
- 0,00 €
- Sonntagszuschlag
- 72,00 €
- Feiertagszuschlag
- 90,00 €
- Zuschlag Weihnachten / 1. Mai
- 0,00 €
- Maßgeblicher Grundlohn für die Steuerfreiheit
- 18,00 €
- Grundgehalt pro Monat
- 3.120,00 €
- Netto mit Zuschlägen
- 2.373,99 €
- Netto ohne Zuschläge
- 2.121,99 €
- Zuschläge netto
- 252,00 €
- Netto-Vorteil durch § 3b (ggü. voll versteuert)
- 111,49 €
Zuschläge im Einzelnen
| Art | Stunden | Satz % | Zuschlag | steuerfrei | steuerpflichtig |
|---|---|---|---|---|---|
| Nachtarbeit 20-6 Uhr | 20,00 | 25 | 90,00 € | 90,00 € | 0,00 € |
| Sonntagsarbeit | 8,00 | 50 | 72,00 € | 72,00 € | 0,00 € |
| Feiertagsarbeit (auch 31.12. ab 14 Uhr) | 4,00 | 125 | 90,00 € | 90,00 € | 0,00 € |
Rechenweg mit deinen Zahlen
- Nachtarbeit 20-6 Uhr: 20 Std. × 18,00 € × 25 % = 90,00 €, steuerfrei 90,00 €
- Sonntagsarbeit: 8 Std. × 18,00 € × 50 % = 72,00 €, steuerfrei 72,00 €
- Feiertagsarbeit (auch 31.12. ab 14 Uhr): 4 Std. × 18,00 € × 125 % = 90,00 €, steuerfrei 90,00 €
- Summe 252,00 €, davon steuerfrei 252,00 € und beitragsfrei 252,00 €
- Netto mit Zuschlägen 2.373,99 €; wären die Zuschläge voll steuer- und beitragspflichtig, wären es 2.262,50 € (Vorteil 111,49 €)
Was bedeutet Zuschläge berechnen bei SFN-Zuschlägen?
SFN-Zuschläge sind Zuschläge für Sonntags-, Feiertags- und Nachtarbeit. Steuerlich geht es dabei nicht darum, ob dein Arbeitgeber überhaupt einen Zuschlag zahlen muss. Der Rechner prüft, welcher Teil eines gezahlten Zuschlags nach § 3b EStG steuerfrei bleiben kann und welcher Teil in der Lohnabrechnung normal behandelt wird.
Die steuerfreien Höchstsätze hängen von der Art der Arbeit ab:
- Nachtarbeit im Zeitraum 20-6 Uhr: bis 25 %
- Nachtarbeit von 0-4 Uhr, wenn die Schicht vor Mitternacht begonnen hat: bis 40 %
- Sonntagsarbeit: bis 50 %
- gesetzliche Feiertage und 31.12. ab 14 Uhr: bis 125 %
- 24.12. ab 14 Uhr, 25./26.12. und 1. Mai: bis 150 %
Als Bemessungsgrundlage zählt der Grundlohn pro Stunde, also der Lohn ohne Zuschläge. Für die Steuerfreiheit wird er höchstens mit 50,00 € je Stunde berücksichtigt. Für die Beitragsfreiheit in der Sozialversicherung gilt eine niedrigere Grenze von 25,00 € je Stunde. Dadurch kann ein Zuschlag steuerfrei sein, aber trotzdem teilweise sozialversicherungspflichtig werden.
Trage Grundlohn, Stunden oder Schichtzeiten, Pause, Kalendertag und die gezahlten Prozentsätze ein.
So funktioniert die Berechnung der Zuschläge
Die Rechnung folgt einem einfachen Muster: Stunden mal Grundlohn mal Zuschlagssatz. Für die Steuerfreiheit wird zusätzlich geprüft, ob der gezahlte Satz innerhalb des jeweiligen Höchstsatzes liegt und welcher Grundlohn dafür angesetzt werden darf.
Ein Beispiel mit 18,00 € Grundlohn zeigt die Logik: Bei 20 Std. Nachtarbeit mit 25 % entstehen 90,00 € Nachtzuschlag. Bei 8 Std. Sonntagsarbeit mit 50 % kommen 72,00 € dazu. Bei 4 Std. Feiertagsarbeit mit 125 % entstehen weitere 90,00 €. Zusammen sind das 252,00 € Zuschläge.
In dieser Rechnung sind 252,00 € steuerfrei und 252,00 € beitragsfrei. Es bleibt also 0,00 € steuerpflichtig. Das Netto mit Zuschlägen liegt bei 2.373,99 €, ohne Zuschläge bei 2.121,99 €. Die Zuschläge kommen in diesem Beispiel netto mit 252,00 € an. Gegenüber einer voll versteuerten und verbeitragten Behandlung ergibt sich ein Netto-Vorteil von 111,49 €.
Wichtig ist die Trennung zwischen gezahltem Zuschlag und steuerfreiem Zuschlag. Zahlt dein Arbeitgeber zum Beispiel mehr als der steuerfreie Höchstsatz zulässt, wird der darüberliegende Teil steuerpflichtig. Der Rechner zeigt deshalb brutto gezahlte Zuschläge, steuerfreie Anteile, steuerpflichtige Anteile und den Teil für die Sozialversicherung getrennt an.
Nachtzuschlag Rechner: Warum Uhrzeit und Pause den Betrag ändern
Bei Schichten mit Uhrzeiten verteilt der Rechner die Arbeitszeit auf Nachtstunden, Tagstunden, Sonntagsstunden und Feiertagsstunden. Pausen verringern die bezahlte Arbeitszeit und damit auch die zuschlagsfähigen Stunden. Deshalb kann dieselbe Schicht mit anderer Pause ein anderes Ergebnis liefern.
Für eine Nachtschicht von 22:00 bis 06:00 Uhr mit 30 Min. Pause, 18,00 € Grundlohn und 25 % Nachtzuschlag ergibt sich eine Arbeitszeit nach Pause von 7,50 Std. Die Nachtstunden nach § 3b EStG betragen ebenfalls 7,50 Std. Der Zuschlag pro Schicht liegt bei 43,88 €. Davon entfallen 16,88 € auf den normalen Nachtzuschlag und 27,00 € auf den Zeitraum 0-4 Uhr. Steuerpflichtig sind in dieser Rechnung 0,00 €.
Anders sieht es aus, wenn das tarifliche Nachtfenster enger ist. Bei einer Schicht von 23:00 bis 07:00 Uhr mit 45 Min. Pause und der 22-6-Uhr-Regel entstehen 7,25 Std. Arbeitszeit nach Pause. Davon liegen 6,34 Std. im tariflichen Nachtfenster, 0,91 Std. sind Tagstunden. Der Zuschlag beträgt 38,33 €.
Ein eigenes Nachtfenster kann sinnvoll sein, wenn dein Tarif- oder Arbeitsvertrag eine abweichende Regel nutzt. Bei 23:30 bis 05:30 Uhr als eigenem Fenster, einer Schicht von 22:00 bis 06:00 Uhr und 30 Min. Pause entstehen 35,44 € Zuschläge. Die Nachtstunden nach § 3b EStG bleiben in diesem Beispiel bei 7,50 Std., im tariflichen Fenster sind es aber 5,63 Std. Genau diese Abweichung erklärt oft, warum Lohnabrechnung und gefühlte Schichtdauer nicht sofort zusammenpassen.
Sonntagszuschlag berechnen und Kombinationen richtig einordnen
Sonntags-, Feiertags- und Nachtzuschläge können sich auf dieselben Arbeitsstunden beziehen. Dann wird nicht eine Stunde doppelt gezählt, sondern es werden verschiedene Zuschlagsarten auf dieselbe Arbeitszeit angewendet. Das ist typisch bei einer Sonntagnacht oder einer Feiertagsnacht.
Bei einer Sonntagnacht von 21:00 bis 05:00 Uhr, 0 Min. Pause, 4 solchen Schichten im Monat und 18,00 € Grundlohn ergeben sich 439,20 € Zuschläge. Davon sind 72,00 € normaler Nachtzuschlag, 115,20 € Zuschlag für 0-4 Uhr und 252,00 € Sonntagszuschlag. Die Zuschläge pro Schicht liegen bei 109,80 €. Steuerfrei und beitragsfrei sind jeweils 439,20 €.
Bei Heiligabend kommt es auf die Uhrzeit an. Für eine Schicht am 24.12. von 14:00 bis 22:00 Uhr mit 30 Min. Pause und 18,00 € Grundlohn ergeben sich 210,94 € Zuschläge. Davon sind 202,50 € Zuschlag für Weihnachten / 1. Mai und 8,44 € Nachtzuschlag. Die Arbeitszeit nach Pause beträgt 7,50 Std., davon 1,88 Std. Nachtstunden und 5,63 Std. Tagstunden.
Auch bei Feiertagen kann ein Teil steuerpflichtig werden, wenn der gezahlte Satz über dem steuerfreien Rahmen liegt. Bei 12 Feiertagsstunden mit 150 % gezahltem Feiertagszuschlag entstehen 486,00 € Zuschläge. Steuerfrei sind davon 432,00 €, steuerpflichtig sind 54,00 €. Das zeigt: Der gezahlte Betrag und der steuerfreie Betrag sind nicht automatisch identisch.
Typische Fehler beim Prüfen von SFN-Zuschlägen
Der häufigste Fehler ist eine falsche Stundenzuordnung. Stunden von 0-4 Uhr nach einem Schichtbeginn vor Mitternacht gehören in den erhöhten Nachtbereich. Sie sollten nicht zusätzlich als normale Nachtstunden erfasst werden, wenn du mit Monatsstunden arbeitest. Sonst würden Beträge zu hoch ausfallen.
Ein zweiter Fehler ist die Verwechslung von Anspruch und Steuerfreiheit. § 3b EStG sagt, wann Zuschläge steuerfrei bleiben können. Ob und in welcher Höhe dein Arbeitgeber zahlen muss, ergibt sich aus Arbeitsvertrag, Tarifvertrag, Betriebsvereinbarung oder aus dem gesetzlichen Ausgleichsanspruch für Nachtarbeit nach § 6 Abs. 5 ArbZG. Der Rechner bewertet also die steuerliche Behandlung, nicht den arbeitsrechtlichen Anspruch.
Achte auch auf den Grundlohn. Bei 60,00 € Grundlohn und 10 Nachtstunden entstehen 150,00 € Nachtzuschlag. Steuerfrei sind davon 125,00 €, steuerpflichtig 25,00 €. Beitragsfrei in der Sozialversicherung sind 62,50 €, weitere 62,50 € sind steuerfrei, aber beitragspflichtig. Gerade bei höheren Stundenlöhnen weicht der steuerfreie Betrag deshalb vom ausgezahlten Zuschlag ab.
Pauschale Zuschläge ohne konkrete Zuordnung zu geleisteten Sonntags-, Feiertags- oder Nachtstunden passen oft nicht sauber zu den Voraussetzungen. Für die Lohnprüfung brauchst du deshalb am besten Schichtplan, tatsächlich geleistete Stunden, Pausen und die gezahlten Prozentsätze. Die Netto-Berechnung bleibt eine Modellrechnung auf Basis deiner Eingaben und ersetzt keine verbindliche Lohnabrechnung oder individuelle steuerliche Prüfung.
Tabellen zum Nachschlagen
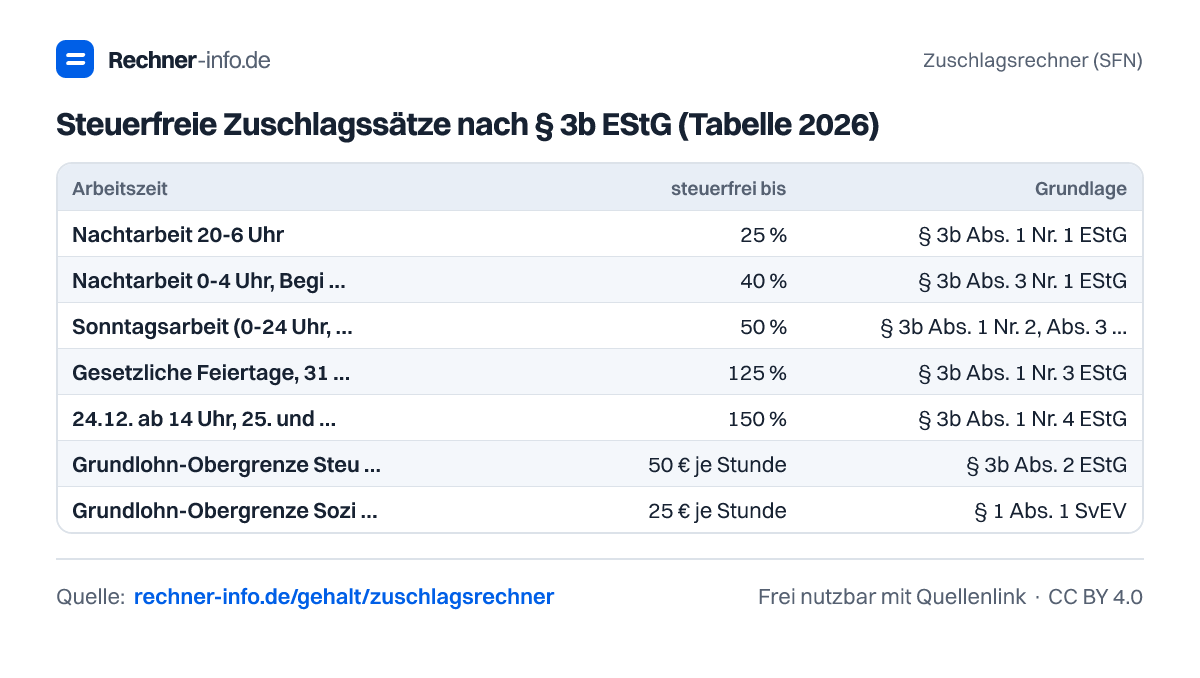
Steuerfreie Zuschlagssätze nach § 3b EStG (Tabelle 2026)
| Arbeitszeit | steuerfrei bis | Grundlage |
|---|---|---|
| Nachtarbeit 20-6 Uhr | 25 % | § 3b Abs. 1 Nr. 1 EStG |
| Nachtarbeit 0-4 Uhr, Beginn vor 0 Uhr | 40 % | § 3b Abs. 3 Nr. 1 EStG |
| Sonntagsarbeit (0-24 Uhr, bei Nachtbeginn vor 0 Uhr bis 4 Uhr Montag) | 50 % | § 3b Abs. 1 Nr. 2, Abs. 3 Nr. 2 EStG |
| Gesetzliche Feiertage, 31.12. ab 14 Uhr | 125 % | § 3b Abs. 1 Nr. 3 EStG |
| 24.12. ab 14 Uhr, 25. und 26.12., 1. Mai | 150 % | § 3b Abs. 1 Nr. 4 EStG |
| Grundlohn-Obergrenze Steuer | 50 € je Stunde | § 3b Abs. 2 EStG |
| Grundlohn-Obergrenze Sozialversicherung | 25 € je Stunde | § 1 Abs. 1 SvEV |
Zuschlag pro Stunde nach Stundenlohn: Nacht, Sonntag, Feiertag
| Grundlohn €/h | Nacht 25 % | 0-4 Uhr 40 % | Sonntag 50 % | Feiertag 125 % | Weihnachten 150 % |
|---|---|---|---|---|---|
| 13,90 € | 3,48 € | 5,56 € | 6,95 € | 17,38 € | 20,85 € |
| 14,00 € | 3,50 € | 5,60 € | 7,00 € | 17,50 € | 21,00 € |
| 15,00 € | 3,75 € | 6,00 € | 7,50 € | 18,75 € | 22,50 € |
| 16,00 € | 4,00 € | 6,40 € | 8,00 € | 20,00 € | 24,00 € |
| 17,00 € | 4,25 € | 6,80 € | 8,50 € | 21,25 € | 25,50 € |
| 18,00 € | 4,50 € | 7,20 € | 9,00 € | 22,50 € | 27,00 € |
| 19,00 € | 4,75 € | 7,60 € | 9,50 € | 23,75 € | 28,50 € |
| 20,00 € | 5,00 € | 8,00 € | 10,00 € | 25,00 € | 30,00 € |
| 22,00 € | 5,50 € | 8,80 € | 11,00 € | 27,50 € | 33,00 € |
| 25,00 € | 6,25 € | 10,00 € | 12,50 € | 31,25 € | 37,50 € |
| 30,00 € | 7,50 € | 12,00 € | 15,00 € | 37,50 € | 45,00 € |
| 35,00 € | 8,75 € | 14,00 € | 17,50 € | 43,75 € | 52,50 € |
| 40,00 € | 10,00 € | 16,00 € | 20,00 € | 50,00 € | 60,00 € |
| 50,00 € | 12,50 € | 20,00 € | 25,00 € | 62,50 € | 75,00 € |
| 60,00 € | 12,50 € | 20,00 € | 25,00 € | 62,50 € | 75,00 € |
Typische Schichten: Nachtstunden und Zuschlag (18 €/h, 25 %)
| Schicht | Arbeitszeit | Nachtstunden | Zuschlag |
|---|---|---|---|
| 22:00-06:00 Uhr | 7,50 | 7,50 | 43,88 € |
| 21:00-05:00 Uhr | 7,50 | 7,50 | 43,88 € |
| 20:00-04:00 Uhr | 7,50 | 7,50 | 43,88 € |
| 23:00-07:00 Uhr | 7,50 | 6,56 | 39,66 € |
| 00:00-08:00 Uhr | 7,50 | 5,63 | 25,31 € |
| 18:00-02:00 Uhr | 7,50 | 5,63 | 30,38 € |
| 14:00-22:00 Uhr | 7,50 | 1,88 | 8,44 € |
Beispiele zum Ausprobieren
- Gastronomie: 13,90 €/h, 32 Sonntagsstunden, 10 NachtstundenZuschläge gesamt (brutto): 257,15 €
- Hochverdiener: 60 €/h, 10 Nachtstunden (Obergrenze greift)Zuschläge gesamt (brutto): 150,00 €
- Pflege: Nachtschicht 22-6 Uhr von Sonntag auf MontagZuschläge gesamt (brutto): 105,00 €
- Heiligabend 14-22 Uhr, 15 €/hZuschläge gesamt (brutto): 187,50 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Was sind SFN-Zuschläge und welche Zuschläge sind steuerfrei?
SFN-Zuschläge sind Zuschläge für Sonntags-, Feiertags- und Nachtarbeit. Steuerfrei sind sie nach § 3b EStG nur bis zu bestimmten Höchstsätzen, zum Beispiel 25 % für Nachtarbeit, 50 % für Sonntagsarbeit, 125 % für Feiertage und 150 % für 24.12. ab 14 Uhr, 25./26.12. und 1. Mai.
Wie kann ich Zuschläge berechnen?
Zuschläge berechnest du mit Stunden mal Grundlohn mal Zuschlagssatz. Bei 20 Std. Nachtarbeit, 18,00 € Grundlohn und 25 % Nachtzuschlag entstehen 90,00 €. Dazu können weitere Zuschlagsarten kommen, etwa 72,00 € für 8 Std. Sonntagsarbeit und 90,00 € für 4 Std. Feiertagsarbeit.
Sind Nachtzuschläge steuerfrei und sozialversicherungsfrei?
Nachtzuschläge können steuerfrei und beitragsfrei sein, wenn Satz und Grundlohn innerhalb der Grenzen liegen. Bei 18,00 € Grundlohn und 20 Std. Nachtarbeit mit 25 % sind 90,00 € Nachtzuschlag steuerfrei. Bei höheren Grundlöhnen kann ein Teil steuerfrei, aber beitragspflichtig sein.
Wie hoch ist der Zuschlag für 22:00 bis 06:00 Uhr mit 30 Min. Pause?
Bei 18,00 € Grundlohn ergibt die Schicht 22:00 bis 06:00 Uhr mit 30 Min. Pause einen Zuschlag von 43,88 €. Die Arbeitszeit nach Pause beträgt 7,50 Std. und liegt vollständig in der Nachtzeit nach § 3b EStG. Davon sind 27,00 € dem Bereich 0-4 Uhr zugeordnet.
Wie wird eine Sonntagnacht von 21:00 bis 05:00 Uhr berechnet?
Bei 4 Sonntagnächten von 21:00 bis 05:00 Uhr ohne Pause und 18,00 € Grundlohn entstehen 439,20 € Zuschläge. Darin stecken 72,00 € Nachtzuschlag, 115,20 € Zuschlag für 0-4 Uhr und 252,00 € Sonntagszuschlag. In diesem Beispiel sind die Zuschläge steuerfrei und beitragsfrei.
Wie viel Zuschlag gibt es an Heiligabend ab 14 Uhr?
Für eine Schicht am 24.12. von 14:00 bis 22:00 Uhr mit 30 Min. Pause und 18,00 € Grundlohn ergeben sich 210,94 € Zuschläge. Davon entfallen 202,50 € auf den Zuschlag Weihnachten / 1. Mai und 8,44 € auf Nachtarbeit. Steuerpflichtig sind in der Rechnung 0,00 €.
Warum ist bei 150 % Feiertagszuschlag nicht alles steuerfrei?
Bei 12 Feiertagsstunden mit 150 % gezahltem Zuschlag sind 432,00 € steuerfrei und 54,00 € steuerpflichtig. Der Grund ist der steuerfreie Höchstsatz für Feiertage. Wenn der gezahlte Prozentsatz darüber liegt, bleibt nur der zulässige Teil steuerfrei; der Rest wird normal behandelt.
Quellen und Prüfung
- § 3b EStG - Steuerfreiheit von Zuschlägen für Sonntags-, Feiertags- oder Nachtarbeit - Bundesministerium der Justiz
- § 1 SvEV - Beitragsfreiheit der Zuschläge bis 25 € Grundlohn - Bundesministerium der Justiz
- § 2 ArbZG - Nachtzeit und Nachtarbeit - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Zuschlagsrechner (SFN). Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/gehalt/zuschlagsrechner