Optionsschein-Rechner
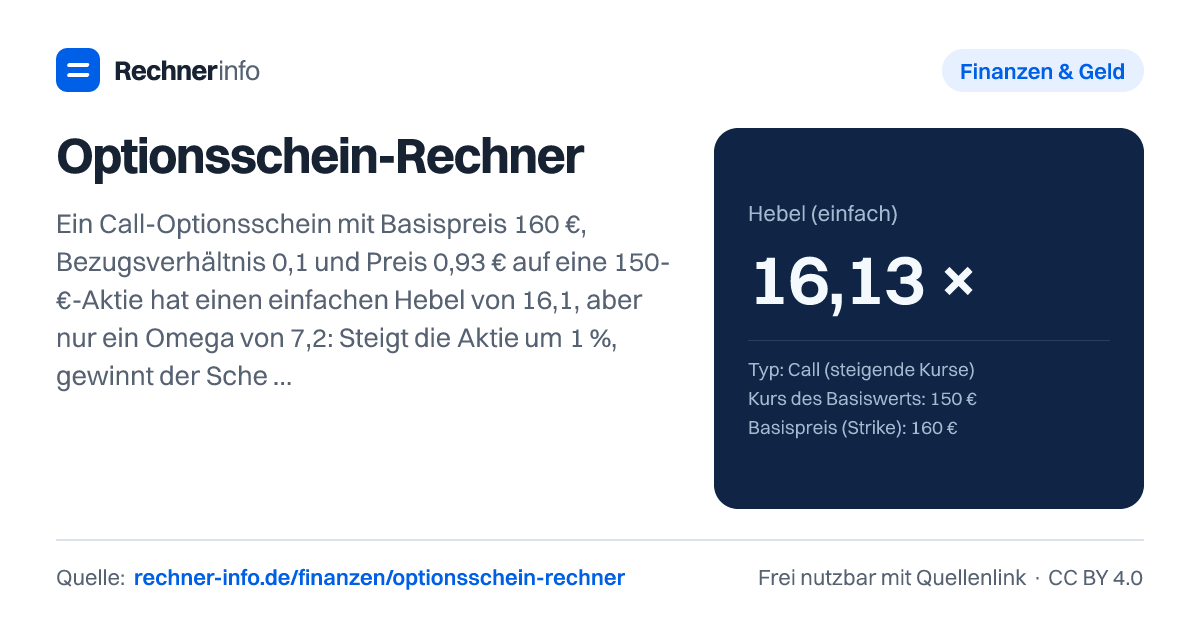
Call auf 150-€-Aktie, Basispreis 160 €, Preis 0,93 €, 1:10: Hebel 16,1, Omega 7,2, Break-even 169,30 €. Mit impliziter Volatilität, Delta, Theta, Szenario.
- Omega (effektiver Hebel)?
- 7,15 ×
- Innerer Wert
- 0,000 €
- Zeitwert
- 0,930 €
- Break-even zum Laufzeitende
- 169,30 €
- Aufgeld
- 12,87 %
- Aufgeld pro Jahr
- 26,09 %
- Lage
- aus dem Geld (OTM), 6,3 % vom Basispreis entfernt
- Implizite Volatilität
- 30 %
- Delta
- 0,443
- Zeitwertverlust pro Tag (Theta)
- -0,0039 €
- Vega (je 1 Prozentpunkt Volatilität)
- 0,0416 €
- Szenario: Wert zum Laufzeitende
- 2,000 €
- Szenario: Gewinn/Verlust
- 115,05 %
Wert zum Laufzeitende nach Kurs
| Kurs Basiswert | Kursänderung | Wert OS | Gewinn/Verlust |
|---|---|---|---|
| 105,00 € | -30 % | 0,000 € | -100 % |
| 120,00 € | -20 % | 0,000 € | -100 % |
| 135,00 € | -10 % | 0,000 € | -100 % |
| 142,50 € | -5 % | 0,000 € | -100 % |
| 150,00 € | 0 % | 0,000 € | -100 % |
| 157,50 € | 5 % | 0,000 € | -100 % |
| 165,00 € | 10 % | 0,500 € | -46,2 % |
| 180,00 € | 20 % | 2,000 € | 115,1 % |
| 195,00 € | 30 % | 3,500 € | 276,3 % |
| 225,00 € | 50 % | 6,500 € | 598,9 % |
Rechenweg mit deinen Zahlen
- Preis je Aktie = 0,93 € ÷ 0,1000 = 9,30 €
- Hebel = 150,00 € ÷ 9,30 € = 16,13
- Break-even = 160,00 € + 9,30 € = 169,30 €; Aufgeld = 12,87 %
- Omega = Delta 0,443 × Hebel 16,13 = 7,15 (implizite Volatilität 30 %)
Was zeigt dir der Optionsschein-Rechner?
Der Optionsschein-Rechner ordnet einen Call oder Put anhand der wichtigsten Kennzahlen ein: einfacher Hebel, Omega, innerer Wert, Zeitwert, Break-even, Aufgeld, Delta, Theta, Vega und implizite Volatilität. Damit siehst du, ob ein Schein eher günstig wirkt, wie stark er auf den Basiswert reagiert und welcher Kurs zum Laufzeitende mindestens erreicht werden muss.
Gib Typ, Kurs des Basiswerts, Basispreis, Preis des Optionsscheins, Bezugsverhältnis, Restlaufzeit, Zinssatz und ein Szenario ein, dann bekommst du die Kennzahlen direkt berechnet.
Wichtig ist die Trennung zwischen Auszahlung am Laufzeitende und Kurs während der Laufzeit. Zum Laufzeitende zählt beim Call nur der Abstand über dem Basispreis, beim Put nur der Abstand darunter, jeweils angepasst um das Bezugsverhältnis. Während der Laufzeit beeinflussen zusätzlich Zeitwert, erwartete Schwankung, Zinsniveau und Spreads den Preis.
Der Rechner ist deshalb eine Modellrechnung. Er ersetzt keine Produktunterlagen, keine Prüfung des Emittentenrisikos und keine steuerliche Einordnung. Gerade bei Optionsscheinen können kleine Änderungen im Basiswert große Veränderungen im Schein auslösen. Umgekehrt kann ein Schein trotz richtiger Richtung verlieren, wenn Zeitwert oder Volatilität stark fallen.
Wie berechnet man Hebel, Omega und Break-even beim Optionsschein?
Die Rechnung beginnt mit dem Preis je Einheit des Basiswerts. Dafür wird der Preis des Optionsscheins durch das Bezugsverhältnis geteilt. Danach gilt: Der einfache Hebel ist der Kurs des Basiswerts geteilt durch diesen umgerechneten Preis. Der innere Wert beim Call ist der positive Abstand zwischen Kurs und Basispreis, multipliziert mit dem Bezugsverhältnis. Beim Put wird der Abstand umgekehrt betrachtet. Der Break-even liegt beim Call über dem Basispreis, beim Put darunter. Das Aufgeld beschreibt, wie weit dieser Break-even vom aktuellen Kurs entfernt ist. Das Omega ergibt sich aus Delta mal einfachem Hebel.
Beispiel Call: Der Basiswert steht bei 150 €, der Basispreis liegt bei 160 €, der Optionsschein kostet 0,93 € und das Bezugsverhältnis beträgt 0,1. Der umgerechnete Preis je Aktie lautet 0,93 € ÷ 0,1000 = 9,30 €. Daraus folgt ein einfacher Hebel von 150,00 € ÷ 9,30 € = 16,13 ×.
Der Schein liegt aus dem Geld, weil der Kurs des Basiswerts unter dem Basispreis liegt. Der innere Wert beträgt deshalb 0,000 €, der Zeitwert 0,930 €. Der Break-even zum Laufzeitende liegt bei 169,30 €, das Aufgeld bei 12,87 %. Das Omega liegt bei 7,15 ×, weil das Delta 0,443 beträgt. Praktisch heißt das: Das Omega ist die bessere Näherung für die kurzfristige Reaktion als der einfache Hebel, solange sich Delta, Volatilität und Restlaufzeit nicht stark verändern.
Call, Put, innerer Wert und Moneyness richtig lesen
Bei einem Call setzt du auf steigende Kurse. Bei einem Put setzt du auf fallende Kurse oder sicherst ein bestehendes Risiko ab. Die Lage des Optionsscheins wird oft mit ITM, ATM und OTM beschrieben. ITM heißt im Geld, ATM am Geld, OTM aus dem Geld. Diese Begriffe sagen aber noch nicht, ob der Schein insgesamt attraktiv ist. Dafür brauchst du Preis, Zeitwert, Aufgeld und Laufzeit.
Ein Call im Geld kann trotzdem ein hohes Risiko haben. Im Beispiel mit Aktie 170 €, Basispreis 150 €, Preis 2,6 € und Bezugsverhältnis 0,1 liegt der innere Wert bei 2,000 € und der Zeitwert bei 0,600 €. Der einfache Hebel beträgt 6,54 ×, das Omega 5,09 ×. Der Break-even liegt bei 176,00 €. Der Schein hat also bereits Substanz, muss aber zum Laufzeitende trotzdem oberhalb seines Break-even liegen, damit der Kaufpreis vollständig verdient ist.
Bei einem Put zur Absicherung mit Aktie 100 €, Basispreis 90 €, Preis 0,35 € und Bezugsverhältnis 0,1 ist der innere Wert 0,000 € und der Zeitwert 0,350 €. Der Break-even liegt bei 86,50 €, das Omega bei -7,19 ×. Das negative Vorzeichen ist kein Fehler: Ein Put gewinnt typischerweise, wenn der Basiswert fällt.
Achte bei innerem Wert und Zeitwert auf die Preisqualität. In Beispielen kann ein negativer Zeitwert entstehen, etwa beim Call mit 150 € Basiswertkurs, 140 € Strike und 0,93 € Preis: innerer Wert 1,000 €, Zeitwert -0,070 €. Solche Werte solltest du nicht blind als Handelschance lesen. Prüfe Geldkurs, Briefkurs, Handelszeit, Emittentenstellung und Produktbedingungen.
Was sagen Aufgeld, Zeitwert und implizite Volatilität beim Optionsschein?
Das Aufgeld beantwortet eine einfache Frage: Wie weit muss sich der Basiswert bis zum Laufzeitende mindestens bewegen, damit der Optionsschein seinen Kaufpreis verdient? Beim Call mit 200 € Basiswertkurs, 210 € Strike, 1,40 € Preis und 0,1 Bezugsverhältnis liegt der Break-even bei 224,00 € und das Aufgeld bei 12 %. Beim Put mit 80 € Basiswertkurs, 75 € Strike, 0,70 € Preis und 0,1 Bezugsverhältnis liegt der Break-even bei 68,00 € und das Aufgeld bei 15 %.
Der Zeitwert ist der Teil des Optionsscheinpreises, der nicht durch den inneren Wert gedeckt ist. Er hängt stark an Restlaufzeit und erwarteter Schwankung. Bei kurzer Restlaufzeit kann der Zeitwertverlust kräftig wirken. Ein Call mit 100 € Basiswertkurs, 105 € Strike, 0,55 € Preis, 0,1 Bezugsverhältnis und 30 Tage Restlaufzeit hat einen Zeitwertverlust pro Tag von -0,0126 €. Das Aufgeld pro Jahr wird mit 127,75 % ausgewiesen. Diese Jahreszahl ist eine Hochrechnung und kann bei kurzer Laufzeit sehr hoch erscheinen.
Die implizite Volatilität zeigt, welche erwartete Schwankung im Optionsscheinpreis steckt. Im ersten Call-Beispiel beträgt sie 30 %, das Vega 0,0416 € je 1 Prozentpunkt Volatilität. Steigt oder fällt die erwartete Schwankung, kann sich der Optionsscheinpreis ändern, obwohl der Basiswert kaum läuft. Deshalb reicht es nicht, nur ein Kursziel zu haben. Du brauchst auch eine Vorstellung davon, wie schnell dieses Ziel erreicht werden soll und ob die eingepreiste Volatilität plausibel ist.
Typische Fehler beim optionsschein hebel berechnen vermeiden
Der häufigste Fehler ist, den einfachen Hebel mit der tatsächlichen Reaktion gleichzusetzen. Der einfache Hebel von 16,13 × klingt stärker als das Omega von 7,15 ×. Für die kurzfristige Sensitivität ist aber das Omega näher an der Praxis, weil es das Delta einbezieht. Bei Puts ist das Omega negativ, etwa -4,21 × oder -6,06 ×. Das Vorzeichen zeigt die entgegengesetzte Bewegung zum Basiswert.
Ein weiterer Fehler ist das Bezugsverhältnis. Bei 0,1 beziehen sich 10 Optionsscheine auf 1 Aktie. Beim Index-Call mit Kurs 1.500 €, Basispreis 1.600 €, Preis 0,6 € und Bezugsverhältnis 0,01 ist der Preis je Einheit 60,00 €. Der Hebel liegt bei 25,00 × und der Break-even bei 1.660,00 €. Der niedrige Preis je Schein allein sagt also wenig aus.
Auch der Break-even wird oft mit dem Basispreis verwechselt. Ein Call mit 120 € Basiswertkurs, 130 € Strike, 0,80 € Preis und 0,1 Bezugsverhältnis hat den Break-even bei 138,00 €, nicht bei 130 €. Der Schein kann am Ende einen Wert haben und trotzdem unter dem Kaufpreis liegen.
Nutze Szenarien nüchtern. Beim Call mit 150 € Kurs, 160 € Strike, 0,93 € Preis und Kursziel 180 € ergibt sich zum Laufzeitende ein Wert von 2,000 € und ein Gewinn/Verlust von 115,05 %. Beim Put mit 150 € Kurs, 145 € Strike, 0,95 € Preis und Kursziel 130 € beträgt der Wert zum Laufzeitende 1,500 € und der Gewinn/Verlust 57,89 %. Solche Szenarien gelten für die angegebenen Annahmen. Vorher kann der Marktpreis deutlich abweichen.
Tabellen zum Nachschlagen
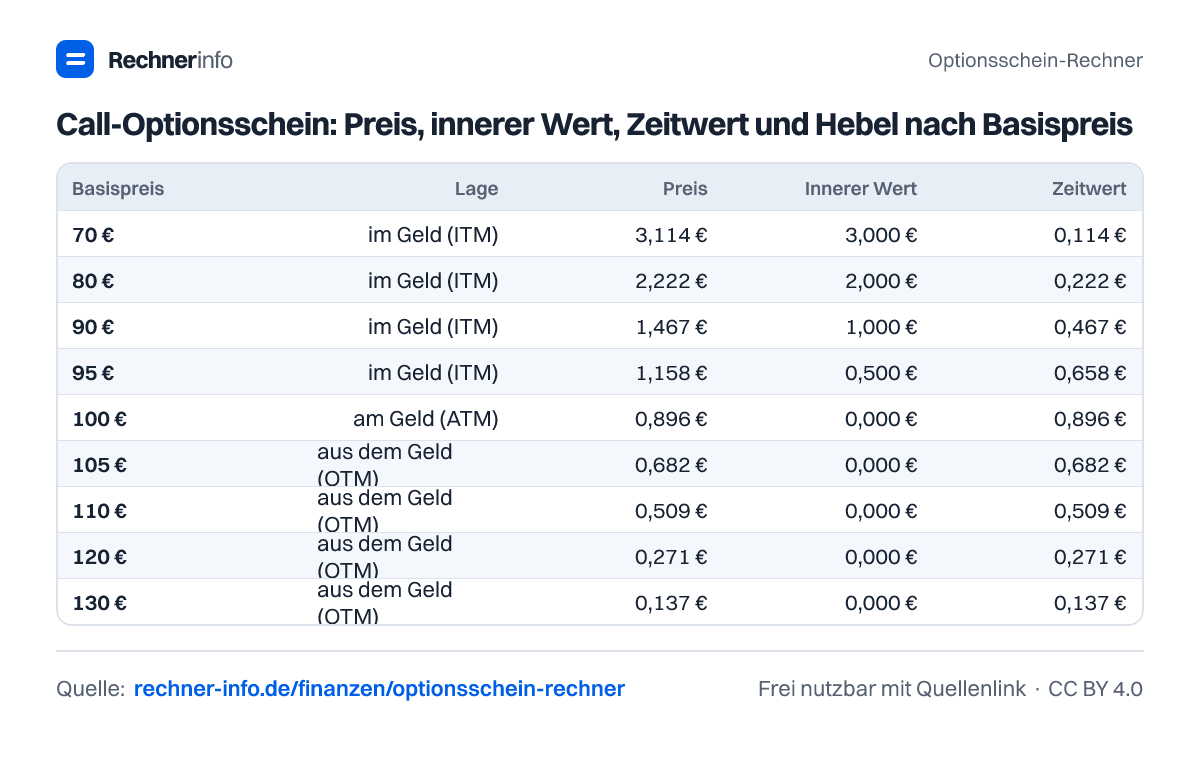
Call-Optionsschein: Preis, innerer Wert, Zeitwert und Hebel nach Basispreis
| Basispreis | Lage | Preis | Innerer Wert | Zeitwert | Hebel | Omega |
|---|---|---|---|---|---|---|
| 70 € | im Geld (ITM) | 3,114 € | 3,000 € | 0,114 € | 3,21 | 3,11 |
| 80 € | im Geld (ITM) | 2,222 € | 2,000 € | 0,222 € | 4,50 | 4,00 |
| 90 € | im Geld (ITM) | 1,467 € | 1,000 € | 0,467 € | 6,81 | 5,09 |
| 95 € | im Geld (ITM) | 1,158 € | 0,500 € | 0,658 € | 8,64 | 5,68 |
| 100 € | am Geld (ATM) | 0,896 € | 0,000 € | 0,896 € | 11,15 | 6,30 |
| 105 € | aus dem Geld (OTM) | 0,682 € | 0,000 € | 0,682 € | 14,67 | 6,94 |
| 110 € | aus dem Geld (OTM) | 0,509 € | 0,000 € | 0,509 € | 19,63 | 7,59 |
| 120 € | aus dem Geld (OTM) | 0,271 € | 0,000 € | 0,271 € | 36,83 | 8,89 |
| 130 € | aus dem Geld (OTM) | 0,137 € | 0,000 € | 0,137 € | 72,95 | 10,19 |
Put-Optionsschein: Preis, innerer Wert, Zeitwert und Hebel nach Basispreis
| Basispreis | Lage | Preis | Innerer Wert | Zeitwert | Hebel | Omega |
|---|---|---|---|---|---|---|
| 70 € | aus dem Geld (OTM) | 0,028 € | 0,000 € | 0,028 € | 355,78 | -11,27 |
| 80 € | aus dem Geld (OTM) | 0,124 € | 0,000 € | 0,124 € | 80,89 | -8,95 |
| 90 € | aus dem Geld (OTM) | 0,357 € | 0,000 € | 0,357 € | 28,00 | -7,09 |
| 95 € | aus dem Geld (OTM) | 0,542 € | 0,000 € | 0,542 € | 18,47 | -6,31 |
| 100 € | am Geld (ATM) | 0,774 € | 0,000 € | 0,774 € | 12,92 | -5,62 |
| 105 € | im Geld (ITM) | 1,053 € | 0,500 € | 0,553 € | 9,50 | -5,01 |
| 110 € | im Geld (ITM) | 1,375 € | 1,000 € | 0,375 € | 7,28 | -4,46 |
| 120 € | im Geld (ITM) | 2,124 € | 2,000 € | 0,124 € | 4,71 | -3,57 |
| 130 € | im Geld (ITM) | 2,978 € | 3,000 € | -0,022 € | 3,36 | -2,89 |
Bezugsverhältnis 1:1, 1:10 und 1:100 im Vergleich
| Bezugsverhältnis | Preis je Schein | Hebel | Break-even |
|---|---|---|---|
| 1:1 (1) | 60,00 € | 25,00 | 1.660,00 € |
| 1:10 (0,1) | 6,00 € | 25,00 | 1.660,00 € |
| 1:100 (0,01) | 0,60 € | 25,00 | 1.660,00 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich den Hebel eines Optionsscheins?
Den Hebel berechnest du, indem du den Kurs des Basiswerts durch den auf eine Einheit umgerechneten Optionsscheinpreis teilst. Beim Call mit 150 € Kurs, 0,93 € Preis und 0,1 Bezugsverhältnis ist der Preis je Aktie 9,30 €. Daraus ergibt sich ein Hebel von 16,13 ×.
Was ist der Unterschied zwischen Hebel und Omega beim Optionsschein?
Das Omega ist die praxisnähere Näherung für die Kursreaktion, weil es das Delta einbezieht. Im Call-Beispiel beträgt der einfache Hebel 16,13 ×, das Omega aber 7,15 ×. Der einfache Hebel zeigt die Kapitalwirkung, Omega zeigt eher, wie stark der Schein auf eine Bewegung des Basiswerts reagiert.
Wie berechnet sich der Break-even bei einem Call-Optionsschein?
Der Break-even eines Calls liegt beim Basispreis plus dem um das Bezugsverhältnis bereinigten Preis. Bei 120 € Basiswertkurs, 130 € Strike, 0,80 € Preis und 0,1 Bezugsverhältnis liegt der Break-even bei 138,00 €. Erst darüber ist der Schein zum Laufzeitende im Gewinn.
Wie berechnet sich der Break-even bei einem Put-Optionsschein?
Der Break-even eines Puts liegt beim Basispreis minus dem um das Bezugsverhältnis bereinigten Preis. Bei 100 € Basiswertkurs, 95 € Strike, 1,05 € Preis und 0,1 Bezugsverhältnis ergibt sich ein Break-even von 84,50 €. Oberhalb davon reicht die Auszahlung zum Laufzeitende nicht für den Kaufpreis.
Was bedeutet innerer Wert bei einem Optionsschein?
Der innere Wert ist der Betrag, der sich aus dem Abstand zwischen Basiswertkurs und Basispreis ergibt, angepasst um das Bezugsverhältnis. Beim Call mit 150 € Basiswertkurs, 140 € Strike und 0,1 Bezugsverhältnis beträgt der innere Wert 1,000 €. Liegt ein Call aus dem Geld, ist der innere Wert 0,000 €.
Warum kann ein Optionsschein trotz richtiger Kursrichtung verlieren?
Ein Optionsschein kann trotz richtiger Richtung verlieren, wenn Zeitwert, implizite Volatilität oder Restlaufzeit gegen dich laufen. Beim Call mit 30 Tage Restlaufzeit beträgt der Zeitwertverlust pro Tag -0,0126 €. Auch ein sinkendes Volatilitätsniveau kann belasten, weil Vega den Einfluss je 1 Prozentpunkt Volatilität zeigt.
Was bedeutet ein negatives Omega bei einem Put?
Ein negatives Omega zeigt beim Put die gegenläufige Bewegung zum Basiswert. Beim Put mit 150 € Kurs, 145 € Strike, 0,95 € Preis und 0,1 Bezugsverhältnis liegt das Omega bei -6,06 ×. Fällt der Basiswert, kann der Put steigen. Steigt der Basiswert, wirkt die Bewegung typischerweise gegen den Put.
Ist ein Optionsschein mit höherem Hebel automatisch besser?
Nein, ein höherer Hebel ist nicht automatisch besser. Ein aus dem Geld liegender Schein kann einen hohen Hebel haben, aber auch vollständig verfallen. Beim Put mit 150 € Kurs, 140 € Strike, 1,20 € Preis und 0,1 Bezugsverhältnis beträgt der Hebel 12,50 ×, das Szenario zum Laufzeitende zeigt aber -100 %.
Quellen und Prüfung
- Produktklassifizierung: Optionsscheine als Hebelprodukte - Bundesverband für strukturierte Wertpapiere
- Black/Scholes: The Pricing of Options and Corporate Liabilities (1973) - Journal of Political Economy
- § 20 EStG - Besteuerung von Termingeschäften und Kapitalerträgen - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Optionsschein-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/finanzen/optionsschein-rechner