Geldwerter Vorteil
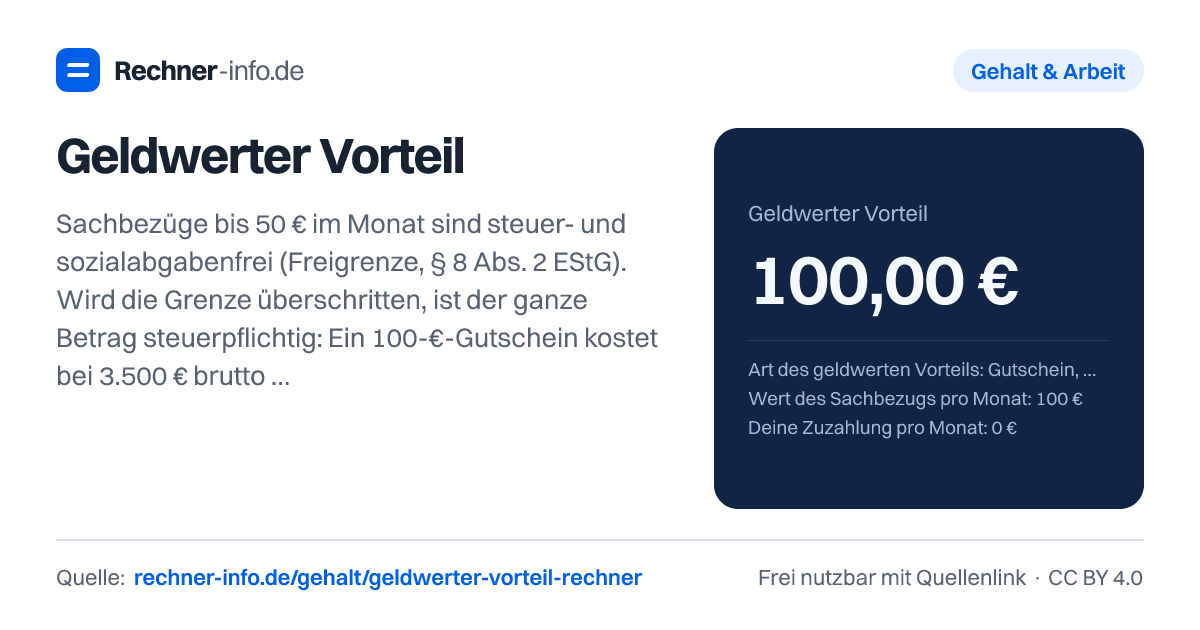
Sachbezug 2026: 50 € im Monat sind steuerfrei, 100 € voll steuerpflichtig und kosten bei 3.500 € brutto 45,00 € Abgaben. Dienstwagen, Essen, Rabatt, Jobticket.
- So wird bewertet
- Freigrenze überschritten: der ganze Betrag von 100,00 € ist steuer- und beitragspflichtig
- Steuer- und beitragsfrei
- 0,00 €
- Steuer- und beitragspflichtig
- 100,00 €
- Vom Arbeitgeber pauschal versteuert
- 0,00 €
- Mehr Lohnsteuer, Soli und Kirchensteuer
- 23,25 €
- Mehr Sozialabgaben (dein Anteil)
- 21,75 €
- Deine Mehrbelastung insgesamt
- 45,00 €
- Netto-Vorteil für dich?
- 55,00 €
- Nettogehalt ohne Vorteil
- 2.333,25 €
- Auszahlung mit Vorteil?
- 2.288,25 €
- Geldwerter Vorteil pro Jahr
- 1.200,00 €
- Mehrbelastung pro Jahr
- 540,00 €
- Gutscheine müssen zum Bezug von Waren oder Dienstleistungen berechtigen (§ 8 Abs. 1 Satz 3 EStG); Geldkarten mit Barauszahlung oder Überweisungsfunktion sind Geld, kein Sachbezug.
- Die 50-€-Freigrenze gilt für alle Sachbezüge eines Monats zusammen - zwei Gutscheine à 30 € sind 60 € und damit voll steuerpflichtig. Nicht angespart: ungenutzte Beträge verfallen.
Sachbezug oder Gehaltserhöhung? (gleicher Betrag)
| Variante | Wert/Brutto | Bei dir kommt an | Kosten Arbeitgeber |
|---|---|---|---|
| Als Sachbezug (steuerpflichtig) | 100,00 € | 55,00 € | 121,30 € |
| Als Gehaltserhöhung | 100,00 € | 55,00 € | 121,30 € |
Rechenweg mit deinen Zahlen
- Bewertung: Freigrenze überschritten: der ganze Betrag von 100,00 € ist steuer- und beitragspflichtig
- Steuer- und beitragspflichtig: 100,00 € → Abgaben mit Vorteil minus Abgaben ohne Vorteil (Lohnsteuer nach BMF-Programmablaufplan 2026, Sozialabgaben nach Beitragssätzen 2026)
- Mehrbelastung: 23,25 € Steuern + 21,75 € Sozialabgaben = 45,00 €
- Netto-Vorteil: 100,00 € − 45,00 € = 55,00 €
Was ist ein geldwerter Vorteil?
Ein geldwerter Vorteil entsteht, wenn du von deinem Arbeitgeber etwas bekommst, das einen privaten Wert hat: zum Beispiel einen Gutschein, eine Tankkarte, ein Jobticket, ein Dienstrad, einen Firmenwagen, vergünstigte Mahlzeiten, eine Dienstwohnung oder Mitarbeiterrabatt. Steuerlich wird so ein Vorteil grundsätzlich wie Arbeitslohn behandelt, wenn keine Steuerbefreiung, Freigrenze, Pauschalversteuerung oder besondere Bewertung greift.
Der Ausgangspunkt ist immer der Wert, den du privat nutzen kannst. Zahlst du selbst etwas dazu, mindert diese Zuzahlung den Vorteil. Bei Gutscheinen und Tankkarten ist die monatliche Grenze besonders relevant. Bei Firmenwagen zählt dagegen der Bruttolistenpreis und meist auch der Arbeitsweg. Bei Mitarbeiterrabatten wird der Vorteil anders ermittelt als bei einem normalen Gutschein.
Wähle im Rechner die Art des Vorteils aus, trage Wert, Zuzahlung und deine Lohndaten ein, dann siehst du den steuerpflichtigen Anteil und den Netto-Effekt.
Wie funktioniert geldwerter Vorteil berechnen?
Die Grundrechnung lautet in Worten: Wert des Sachbezugs minus deine Zuzahlung ergibt den geldwerten Vorteil. Danach wird geprüft, ob dieser Vorteil steuerfrei bleibt, pauschal versteuert werden kann oder in voller Höhe zu deinem steuer- und beitragspflichtigen Arbeitslohn zählt.
Ein einfaches Beispiel ist eine Geldkarte mit 100,00 € im Monat ohne Zuzahlung. Der geldwerte Vorteil beträgt 100,00 €. Weil die Freigrenze für den monatlichen Sachbezug überschritten ist, bleibt davon 0,00 € steuer- und beitragsfrei. Steuer- und beitragspflichtig sind 100,00 €.
Bei einem Bruttogehalt von 3.500 € in Steuerklasse I in Nordrhein-Westfalen, ohne Kirchensteuer und mit einem Zusatzbeitrag von 2,9 %, entstehen zusätzlich 23,25 € Lohnsteuer, Soli und Kirchensteuer sowie 21,75 € Sozialabgaben als Arbeitnehmeranteil. Die Mehrbelastung beträgt insgesamt 45,00 €. Vom Vorteil bleiben netto 55,00 €. Auf das Jahr gesehen sind das 1.200,00 € geldwerter Vorteil und 540,00 € Mehrbelastung.
Die Rechnung ist eine Modellrechnung für die Lohnabrechnung. Dein tatsächliches Ergebnis kann abweichen, wenn weitere Bezüge, Einmalzahlungen, andere Sozialversicherungsmerkmale, Kirchensteuer oder besondere Arbeitgeberregelungen hinzukommen.
Sachbezug 50 €: Freigrenze, Zuzahlung und typische Falle
Bei Gutscheinen, Tankkarten und ähnlichen Sachbezügen ist die Grenze als Freigrenze zu verstehen. Das ist der häufigste Stolperpunkt: Bleibst du innerhalb der Grenze, ist der passende Sachbezug steuer- und beitragsfrei. Wird sie überschritten, wird nicht nur der übersteigende Teil belastet, sondern der ganze steuerpflichtige Betrag.
Das sieht man gut an typischen Monatswerten bei 3.500 € brutto und Steuerklasse I:
| Sachbezug | Abgaben | Netto-Vorteil |
|---|---|---|
| 44,00 € | 0,00 € | 44,00 € |
| 50,00 € | 0,00 € | 50,00 € |
| 50,01 € | 22,46 € | 27,55 € |
| 100,00 € | 45,00 € | 55,00 € |
Auch eine Zuzahlung kann helfen. Bei einer Tankkarte über 50 € im Monat und 10 € Zuzahlung liegt der geldwerte Vorteil bei 40,00 €. Dieser Betrag bleibt steuer- und beitragsfrei, die Mehrbelastung beträgt 0,00 €, und der Netto-Vorteil liegt bei 40,00 €.
Achte in der Praxis darauf, dass es wirklich ein Sachbezug ist. Geld ist regelmäßig Arbeitslohn. Außerdem sollte der Vorteil zusätzlich zum Gehalt gewährt werden, wenn die Steuerfreiheit genau daran geknüpft ist. Eine Gehaltsumwandlung kann die Bewertung ändern.
Geldwerter Vorteil bei Firmenwagen, Dienstrad, Jobticket und Mahlzeiten
Beim Firmenwagen wird der Vorteil häufig über die Listenpreismethode ermittelt. Für einen Verbrenner mit 60.000 € Bruttolistenpreis und 20 km Arbeitsweg nach der 0,03-%-Regel ergibt sich ein geldwerter Vorteil von 960,00 €. Davon sind 960,00 € steuer- und beitragspflichtig. In der Beispielrechnung entstehen 234,33 € zusätzliche Steuern und 208,80 € zusätzliche Sozialabgaben. Der Netto-Vorteil beträgt 516,87 €.
Bei einem Elektro-Firmenwagen kann die Bemessungsgrundlage niedriger ausfallen. Ein Elektroauto mit 40.000 € Bruttolistenpreis, Anschaffung ab 01.07.2025 und 20 km Arbeitsweg führt im Beispiel zu 160,00 € geldwertem Vorteil. Die Mehrbelastung liegt bei 72,13 €, der Netto-Vorteil bei 87,87 €.
Für seltenere Fahrten zur Arbeit kann die 0,002-%-Regel relevant sein. Bei 50.000 € Bruttolistenpreis, 15 km Entfernung und 15 Fahrten im Monat ergibt sich ein Vorteil von 725,00 €. Die Mehrbelastung beträgt 332,36 €, netto bleiben 392,64 €.
Ein Dienstrad mit 3.000 € UVP, das zusätzlich zum Lohn überlassen wird, wird im Beispiel mit 7,00 € angesetzt, bleibt aber steuer- und beitragsfrei. Beim Jobticket ist die Behandlung ebenfalls günstig, wenn es zusätzlich zum ohnehin geschuldeten Lohn gewährt wird. Ein Ticketpreis von 63 € im Monat bei 0 € Eigenanteil führt zu 63,00 € steuer- und beitragsfreiem Vorteil.
Mahlzeiten werden mit amtlichen Sachbezugswerten bewertet. Für Mittagessen gelten 4,57 €, für Frühstück 2,37 €. Bei 20 Mittagessen und 5 Frühstücken im Monat mit 2 € Zuzahlung je Mahlzeit entsteht ein geldwerter Vorteil von 53,25 €. Die Mehrbelastung beträgt 23,91 €, netto bleiben 29,34 €.
Mitarbeiterrabatt, Dienstwohnung und Geschenk richtig einordnen
Mitarbeiterrabatte folgen einer eigenen Logik. Maßgeblich ist nicht einfach der sichtbare Rabatt auf dem Preisschild. Bewertet wird mit 96 % des Endpreises für Kunden, anschließend wird dein Mitarbeiterpreis abgezogen. Danach kann der Rabattfreibetrag greifen.
Beispiel: Bei einem Angebotspreis von 2.500 € und einem Mitarbeiterpreis von 1.800 € entsteht ein geldwerter Vorteil von 600,00 €. Wenn bereits 400 € Freibetrag genutzt wurden, bleiben in diesem Beispiel trotzdem 600,00 € steuer- und beitragsfrei. Die Mehrbelastung liegt bei 0,00 €, der Netto-Vorteil beträgt 600,00 €.
Bei einem höheren Mitarbeiterrabatt kann dagegen ein steuerpflichtiger Anteil entstehen. Beim Neuwagen mit 40.000 € Endpreis und 32.800 € Mitarbeiterpreis ergibt sich ein geldwerter Vorteil von 5.600,00 €. Davon sind 1.080,00 € steuer- und beitragsfrei und 4.520,00 € steuer- und beitragspflichtig. Die Mehrbelastung beträgt 2.051,10 €, der Netto-Vorteil 3.548,90 €.
Bei Dienstwohnungen zählt die ortsübliche Kaltmiete, ein Bewertungsabschlag und deine tatsächliche Miete an den Arbeitgeber. Eine Dienstwohnung mit 800 € ortsüblicher Kaltmiete und 600 € Miete an den Arbeitgeber führt im Beispiel zu 0,00 € geldwertem Vorteil. Bei 900 € ortsüblicher Kaltmiete und 500 € gezahlter Miete entsteht dagegen ein Vorteil von 100,00 €.
Geschenke zu persönlichen Anlässen sind gesondert zu prüfen. Ein Geschenk im Wert von 60 € wird im Beispiel als Aufmerksamkeit behandelt. Es entstehen 0,00 € Steuern und 0,00 € Sozialabgaben, der Netto-Vorteil beträgt 60,00 €.
Für die Praxis heißt das: Prüfe zuerst die Art des Vorteils, dann die Zuzahlung, dann die passende Steuerregel. Vergleiche keine Benefits nur nach ihrem Bruttowert. Entscheidend ist, was nach Steuern und Sozialabgaben bei dir ankommt.
Tabellen zum Nachschlagen
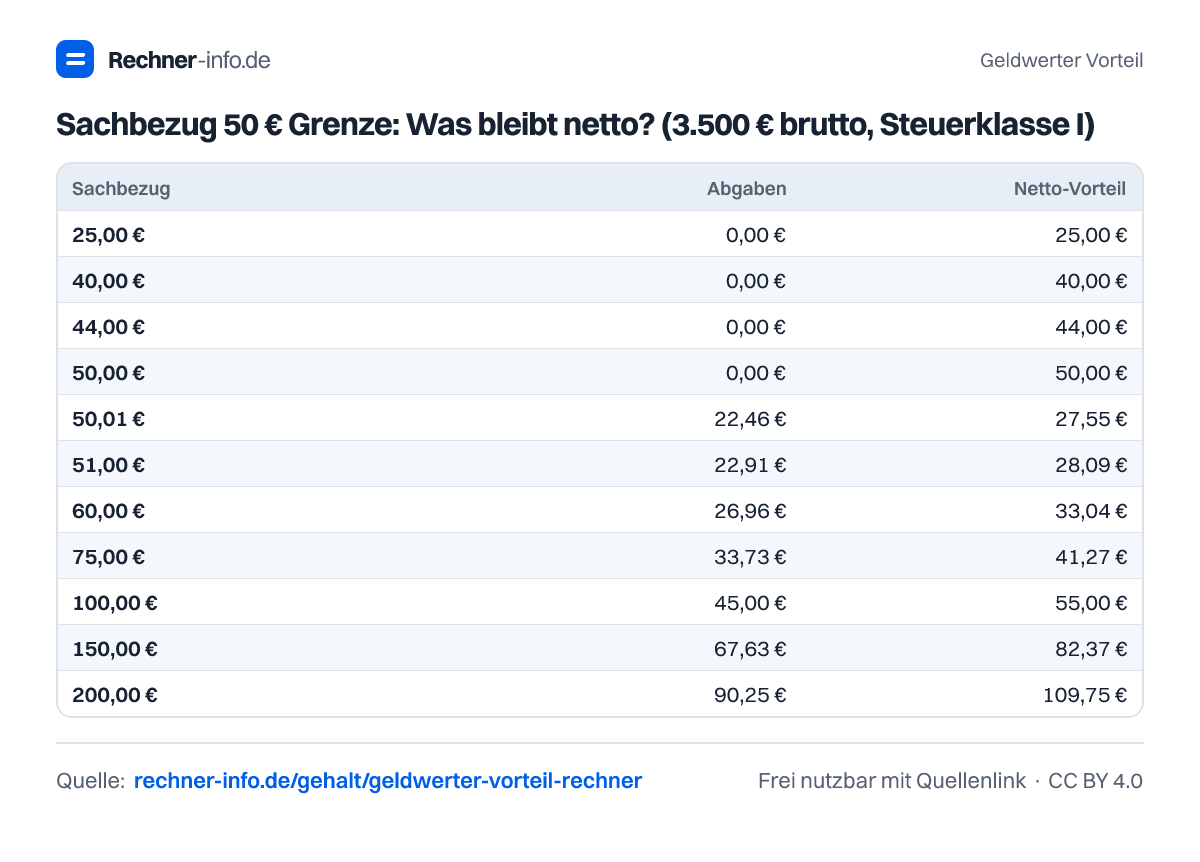
Sachbezug 50 € Grenze: Was bleibt netto? (3.500 € brutto, Steuerklasse I)
| Sachbezug | Abgaben | Netto-Vorteil |
|---|---|---|
| 25,00 € | 0,00 € | 25,00 € |
| 40,00 € | 0,00 € | 40,00 € |
| 44,00 € | 0,00 € | 44,00 € |
| 50,00 € | 0,00 € | 50,00 € |
| 50,01 € | 22,46 € | 27,55 € |
| 51,00 € | 22,91 € | 28,09 € |
| 60,00 € | 26,96 € | 33,04 € |
| 75,00 € | 33,73 € | 41,27 € |
| 100,00 € | 45,00 € | 55,00 € |
| 150,00 € | 67,63 € | 82,37 € |
| 200,00 € | 90,25 € | 109,75 € |
Sachbezugswerte 2026 für Mahlzeiten und Unterkunft
| Sachbezug | Monat | je Tag/Mahlzeit |
|---|---|---|
| Frühstück | 71,00 € | 2,37 € |
| Mittagessen | 137,00 € | 4,57 € |
| Abendessen | 137,00 € | 4,57 € |
| Verpflegung gesamt | 345,00 € | 11,51 € |
| Unterkunft (Einzelbelegung) | 285,00 € | 9,50 € |
| Unterkunft, 2 Personen im Zimmer | 171,00 € | 5,70 € |
| Unterkunft Azubi im Haushalt des AG | 199,50 € | 6,65 € |
| Wohnung, falls Mietwert nicht feststellbar (je m²) | 5,01 € | - |
Steuerfreie und pauschal versteuerte Benefits 2026 im Überblick
| Leistung | Grenze | Rechtsgrundlage |
|---|---|---|
| Sachbezüge, Gutscheine, Tankkarte | 50 € im Monat (Freigrenze) | § 8 Abs. 2 Satz 11 EStG |
| Aufmerksamkeit zu persönlichem Anlass | 60 € je Anlass | R 19.6 LStR |
| Mitarbeiterrabatt auf eigene Waren | 1.080 € im Jahr (Freibetrag) | § 8 Abs. 3 EStG |
| Jobticket, Deutschlandticket | unbegrenzt, wenn zusätzlich | § 3 Nr. 15 EStG |
| Dienstrad (auch E-Bike bis 25 km/h) | unbegrenzt, wenn zusätzlich | § 3 Nr. 37 EStG |
| Laden des E-Autos beim Arbeitgeber | unbegrenzt | § 3 Nr. 46 EStG |
| Handy, Laptop zur Privatnutzung | unbegrenzt | § 3 Nr. 45 EStG |
| Kita-Zuschuss für nicht schulpflichtige Kinder | unbegrenzt, wenn zusätzlich | § 3 Nr. 33 EStG |
| Gesundheitsförderung (zertifizierte Kurse) | 600 € im Jahr | § 3 Nr. 34 EStG |
| Betriebsveranstaltung | 110 € je Veranstaltung, 2 im Jahr | § 19 Abs. 1 Nr. 1a EStG |
| Kantinenessen, Essensmarken | Sachbezugswert 4,57 €, pauschal 25 % | § 8 Abs. 2 Satz 6, § 40 Abs. 2 EStG |
| Erholungsbeihilfe | 156 € (Partner 104 €, je Kind 52 €), pauschal 25 % | § 40 Abs. 2 Satz 1 Nr. 3 EStG |
Mitarbeiterrabatt versteuern: Beispiele mit 1.080 € Freibetrag
| Endpreis | Rabatt | Vorteil | steuerpflichtig |
|---|---|---|---|
| 500 € | 20 % | 80,00 € | 0,00 € |
| 1.000 € | 20 % | 160,00 € | 0,00 € |
| 1.000 € | 30 % | 260,00 € | 0,00 € |
| 2.500 € | 40 % | 900,00 € | 0,00 € |
| 5.000 € | 20 % | 800,00 € | 0,00 € |
| 10.000 € | 15 % | 1.100,00 € | 20,00 € |
| 30.000 € | 15 % | 3.300,00 € | 2.220,00 € |
| 40.000 € | 18 % | 5.600,00 € | 4.520,00 € |
Beispiele zum Ausprobieren
- 50-€-Gutschein jeden MonatGeldwerter Vorteil: 50,00 €
- Dienstwagen 45.000 €, 25 km, VerbrennerGeldwerter Vorteil: 787,50 €
- Kantine: 15 Mittagessen, 2 € ZuzahlungGeldwerter Vorteil: 38,55 €
- Werkswohnung 900 € ortsüblich, 500 € MieteGeldwerter Vorteil: 100,00 €
- Neuwagen mit 18 % WerksrabattGeldwerter Vorteil: 5.600,00 €
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie berechne ich einen geldwerten Vorteil?
Du berechnest den geldwerten Vorteil aus dem Wert des Sachbezugs minus deiner Zuzahlung. Danach wird geprüft, ob der Betrag steuerfrei bleibt oder als Arbeitslohn zählt. Bei einem Sachbezug von 100,00 € ohne Zuzahlung sind im Beispiel 100,00 € steuer- und beitragspflichtig und 55,00 € bleiben netto.
Ist ein Sachbezug von 50 € steuerfrei?
Ja, 50,00 € Sachbezug sind im Beispiel steuer- und beitragsfrei, wenn die Voraussetzungen für die Freigrenze erfüllt sind. Die Mehrbelastung beträgt 0,00 €, der Netto-Vorteil liegt bei 50,00 €. Bei 50,01 € kippt die Behandlung im Beispiel deutlich.
Was passiert, wenn der Sachbezug über 50 € liegt?
Dann ist bei der Freigrenze der ganze Betrag steuer- und beitragspflichtig, nicht nur der übersteigende Teil. Bei 100,00 € Sachbezug entstehen im Beispiel 45,00 € Mehrbelastung. Netto bleiben 55,00 € Vorteil. Genau deshalb kann eine kleine Überschreitung ungünstig sein.
Wie wirkt sich eine Zuzahlung auf die Tankkarte aus?
Eine Zuzahlung mindert den geldwerten Vorteil. Bei einer Tankkarte über 50 € und 10 € Zuzahlung beträgt der geldwerte Vorteil 40,00 €. Dieser Betrag bleibt im Beispiel steuer- und beitragsfrei. Die Mehrbelastung beträgt 0,00 €, der Netto-Vorteil liegt bei 40,00 €.
Wie hoch ist der geldwerte Vorteil beim Firmenwagen?
Der geldwerte Vorteil hängt vom Bruttolistenpreis, Antrieb, Arbeitsweg und der gewählten Methode ab. Bei 60.000 € Bruttolistenpreis, Verbrenner und 20 km Arbeitsweg nach der 0,03-%-Regel beträgt der Vorteil im Beispiel 960,00 €. Die Mehrbelastung liegt bei 443,13 €.
Ist ein Jobticket steuerfrei?
Ja, ein Jobticket kann steuer- und beitragsfrei sein, wenn es zusätzlich zum Gehalt gewährt wird. Bei 63 € Ticketpreis im Monat und 0 € Eigenanteil sind im Beispiel 63,00 € steuer- und beitragsfrei. Die Mehrbelastung beträgt 0,00 €.
Wie wird Mitarbeiterrabatt versteuert?
Mitarbeiterrabatt wird über 96 % des Endpreises für Kunden, deinen Mitarbeiterpreis und den Rabattfreibetrag bewertet. Bei 40.000 € Endpreis und 32.800 € Mitarbeiterpreis entsteht im Beispiel ein Vorteil von 5.600,00 €. Davon sind 4.520,00 € steuer- und beitragspflichtig.
Ist ein Geschenk vom Arbeitgeber ein geldwerter Vorteil?
Ein Geschenk kann ein geldwerter Vorteil sein, bleibt aber bei einem persönlichen Anlass bis 60 € im Beispiel steuer- und beitragsfrei. Bei einem Geschenk im Wert von 60 € entstehen 0,00 € zusätzliche Steuern und 0,00 € Sozialabgaben. Der Netto-Vorteil beträgt 60,00 €.
Quellen und Prüfung
- § 8 EStG - Einnahmen: Sachbezüge, 50-€-Freigrenze, Rabattfreibetrag, Bewertungsabschlag Wohnung - Bundesministerium der Justiz
- § 2 SvEV - Sachbezugswerte Verpflegung und Unterkunft 2026 - Bundesministerium der Justiz
- § 3 EStG - Steuerfreie Einnahmen (Nr. 15 Jobticket, Nr. 37 Dienstrad) - Bundesministerium der Justiz
- § 6 Abs. 1 Nr. 4 EStG - Listenpreis für Firmenwagen, Elektro- und Hybridfahrzeuge - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Geldwerter Vorteil. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/gehalt/geldwerter-vorteil-rechner