50-30-20-Rechner
50-30-20-Regel bei 2.500 € netto: 1.250 € Bedarf, 750 € Wünsche, 500 € Sparen. Mit Varianten 70-20-10, eigenen Quoten und Vergleich deiner Ausgaben.
- Bedarf (Fixkosten) pro Monat
- 1.250,00 €
- Wünsche pro Monat
- 750,00 €
- Sparbetrag pro Jahr
- 6.000,00 €
- Gespart nach 10 Jahren (ohne Zinsen)
- 60.000,00 €
- Einordnung
- 20 % Sparquote - der deutsche Durchschnitt lag 2025 bei 10,5 %.
Rechenweg mit deinen Zahlen
- Bedarf: 2.500,00 € × 50 % = 1.250,00 €
- Wünsche: 2.500,00 € × 30 % = 750,00 €
- Sparen: 2.500,00 € × 20 % = 500,00 €, × 12 = 6.000,00 € pro Jahr
Was bedeutet die 50 30 20 regel für dein Monatsbudget?
Die 50 30 20 regel ist eine einfache Budgetregel für dein Nettoeinkommen. Sie teilt dein Geld in Bedarf, Wünsche und Sparen auf. Zum Bedarf zählen laufende Ausgaben, die du nicht einfach weglassen kannst: Miete, Nebenkosten, Strom, Lebensmittel, Versicherungen, Fahrtkosten und Kreditraten mit Mindestrate. Wünsche sind Ausgaben, die dein Alltag angenehmer machen, aber nicht zwingend notwendig sind, etwa Restaurantbesuche, Urlaub, Hobbys, Streaming oder Kleidung über den Grundbedarf hinaus.
Der Sparteil ist für Rücklagen, Geldanlage und Schuldenabbau gedacht. Wenn du teure Schulden hast, kann Tilgen oft sinnvoller sein als parallel Geld beiseitezulegen. Die Regel ersetzt aber keine Finanzberatung. Sie zeigt dir nur einen Rahmen, mit dem du siehst, ob deine Ausgabenstruktur zu deinem Einkommen passt.
Gib dein monatliches Nettoeinkommen ein, wähle die Budgetregel und vergleiche bei Bedarf deine tatsächlichen Fixkosten und Wünsche mit dem errechneten Rahmen.
Wie funktioniert die Rechnung bei der 50 30 20 regel?
Die Rechnung läuft immer gleich: Dein Netto wird mit dem jeweiligen Anteil multipliziert. Bei der klassischen 50-30-20-Regel heißt das in Worten: Bedarf ist Netto mal 50 %, Wünsche sind Netto mal 30 %, Sparen ist Netto mal 20 %. Der jährliche Sparbetrag ergibt sich aus dem monatlichen Sparbetrag mal 12.
Beispiel mit 2.500,00 € netto:
- Bedarf: 2.500,00 € × 50 % = 1.250,00 €
- Wünsche: 2.500,00 € × 30 % = 750,00 €
- Sparen: 2.500,00 € × 20 % = 500,00 €
- Sparbetrag pro Jahr: 6.000,00 €
Der wichtigste Zielwert ist hier 500,00 € Sparen pro Monat. Das ist nicht nur Geld für langfristige Anlage. Es kann auch der Betrag sein, mit dem du zuerst einen Notgroschen aufbaust oder bestehende Schulden abbaust. Die Rechnung mit 10 Jahren ohne Zinsen zeigt zusätzlich, was rein rechnerisch zusammenkommt, wenn du den Betrag durchhältst: Bei 2.500 € netto sind es 60.000,00 €. Zinsen, Kursgewinne, Steuern, Gebühren und Einkommensänderungen sind darin nicht enthalten.
Was zählt zu Bedarf, Wünschen und Sparen?
Die Abgrenzung ist der Punkt, an dem viele Budgets unsauber werden. Bedarf ist nicht alles, was regelmäßig abgebucht wird. Ein Abo kann monatlich laufen und trotzdem ein Wunsch sein. Umgekehrt kann eine Ausgabe selten anfallen und trotzdem zum Bedarf gehören, wenn du sie für Arbeit, Wohnen oder Gesundheit brauchst.
Zum Bedarf passen typischerweise Miete, Nebenkosten, Strom, Lebensmittel, Versicherungen, Fahrtkosten und Kreditraten mit Mindestrate. Wünsche sind Restaurant, Urlaub, Hobbys, Streaming und Kleidung über den Grundbedarf. Sparen umfasst Rücklagen, Geldanlage und zusätzliche Tilgung. Wenn du deine Sparquote berechnen willst, nimmst du Netto minus Fixkosten minus Wünsche und setzt den Rest ins Verhältnis zum Netto.
Ein Beispiel zeigt den Unterschied zwischen Soll und Wirklichkeit: Bei 2.000 € netto sieht die 50-30-20-Regel 1.000,00 € Bedarf, 600,00 € Wünsche und 400,00 € Sparen vor. Wenn deine tatsächlichen Fixkosten 1.250 € und deine Wünsche 500 € betragen, bleiben 250,00 € übrig. Deine Sparquote liegt dann bei 12,5 %. Die Fixkosten liegen 250,00 € über dem vorgesehenen Rahmen. Das ist kein Rechenfehler, sondern ein Hinweis: Prüfe zuerst große und feste Posten, bevor du dich an kleine Alltagsausgaben klammerst.
Wann passt 60-20-20, 70-20-10 oder 80-20 besser?
Die 50 30 20 regel ist ein Startpunkt, kein Gesetz. Gerade bei hoher Miete oder festen familiären Ausgaben kann der Bedarf höher liegen. Dann kann eine andere Aufteilung realistischer sein, solange du sie bewusst wählst und nicht nur Restgeld verplanst.
Bei 2.800 € netto und 60-20-20 ergibt sich ein Bedarf von 1.680,00 €, Wünsche von 560,00 € und Sparen von 560,00 €. Der Sparbetrag pro Jahr liegt bei 6.720,00 €. Diese Variante lässt mehr Raum für Fixkosten, kürzt aber die Wünsche.
Bei 3.500 € netto und 70-20-10 werden 2.450,00 € dem Bedarf zugeordnet, 350,00 € den Wünschen und 700,00 € dem Sparen. Das ist besonders streng bei Freizeit und Konsum, hält aber die Sparquote bei 20 %. Bei 5.000 € netto mit 80-20 stehen 4.000,00 € für laufende Ausgaben und 1.000,00 € fürs Sparen bereit; Wünsche werden dabei nicht separat ausgewiesen.
Welche Variante besser passt, hängt von deinen festen Verpflichtungen ab. Wenn du die 50 % für Bedarf regelmäßig überschreitest, ist eine angepasste Regel ehrlicher als ein Budget, das schon am Monatsanfang unrealistisch ist.
Typische Fehler bei der 50 30 20 regel vermeiden
Ein häufiger Fehler ist, vom Brutto statt vom Netto auszugehen. Relevant ist das Geld, das monatlich auf deinem Konto ankommt. Dazu können Nettolohn, Kindergeld oder Nebenjob gehören. Wenn dein Einkommen stark schwankt, arbeite mit einem Durchschnitt statt mit einem besonders guten Monat.
Der zweite Fehler ist eine zu großzügige Kategorie für Bedarf. Wenn alles als notwendig gilt, bleibt für Sparen nur das übrig, was zufällig am Monatsende noch da ist. Besser ist die umgekehrte Reihenfolge: Lege den Sparbetrag direkt nach Geldeingang beiseite und plane Wünsche mit einem festen Rahmen.
Der dritte Fehler ist, die Modellrechnung mit echter Finanzplanung zu verwechseln. Die Werte zeigen keine Renditeprognose, keine Steuerwirkung und keine Empfehlung für konkrete Geldanlagen. Bei Schulden, sehr knapper Kasse oder großen Lebensentscheidungen kann es sinnvoll sein, zusätzlich fachlichen Rat einzuholen. Für den Alltag hilft die Regel trotzdem: Sie macht sichtbar, ob dein Geld vor allem in Fixkosten, Konsum oder Vermögensaufbau fließt.
Tabellen zum Nachschlagen
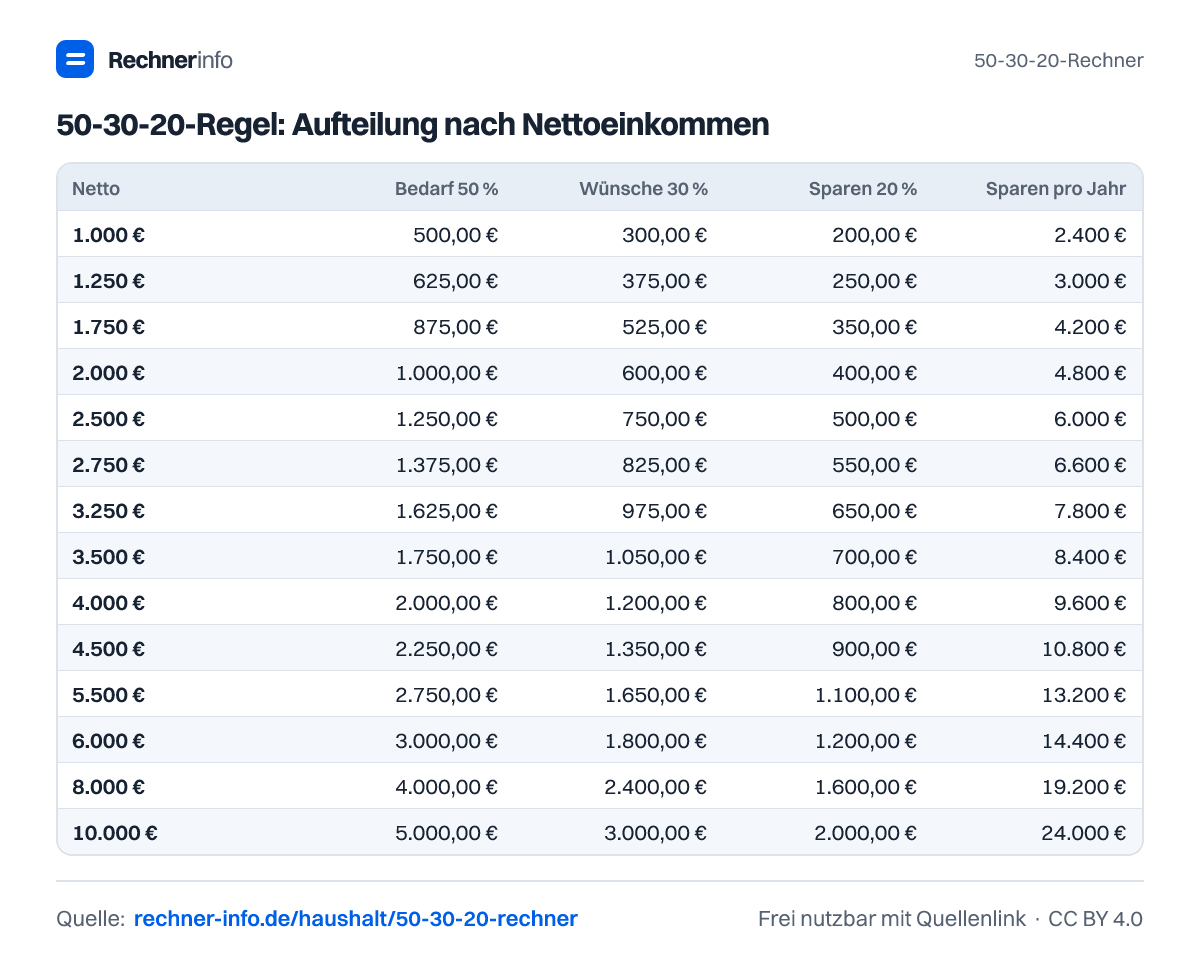
50-30-20-Regel: Aufteilung nach Nettoeinkommen
| Netto | Bedarf 50 % | Wünsche 30 % | Sparen 20 % | Sparen pro Jahr |
|---|---|---|---|---|
| 1.000 € | 500,00 € | 300,00 € | 200,00 € | 2.400 € |
| 1.250 € | 625,00 € | 375,00 € | 250,00 € | 3.000 € |
| 1.500 € | 750,00 € | 450,00 € | 300,00 € | 3.600 € |
| 1.750 € | 875,00 € | 525,00 € | 350,00 € | 4.200 € |
| 2.000 € | 1.000,00 € | 600,00 € | 400,00 € | 4.800 € |
| 2.250 € | 1.125,00 € | 675,00 € | 450,00 € | 5.400 € |
| 2.500 € | 1.250,00 € | 750,00 € | 500,00 € | 6.000 € |
| 2.750 € | 1.375,00 € | 825,00 € | 550,00 € | 6.600 € |
| 3.000 € | 1.500,00 € | 900,00 € | 600,00 € | 7.200 € |
| 3.250 € | 1.625,00 € | 975,00 € | 650,00 € | 7.800 € |
| 3.500 € | 1.750,00 € | 1.050,00 € | 700,00 € | 8.400 € |
| 3.750 € | 1.875,00 € | 1.125,00 € | 750,00 € | 9.000 € |
| 4.000 € | 2.000,00 € | 1.200,00 € | 800,00 € | 9.600 € |
| 4.500 € | 2.250,00 € | 1.350,00 € | 900,00 € | 10.800 € |
| 5.000 € | 2.500,00 € | 1.500,00 € | 1.000,00 € | 12.000 € |
| 5.500 € | 2.750,00 € | 1.650,00 € | 1.100,00 € | 13.200 € |
| 6.000 € | 3.000,00 € | 1.800,00 € | 1.200,00 € | 14.400 € |
| 7.000 € | 3.500,00 € | 2.100,00 € | 1.400,00 € | 16.800 € |
| 8.000 € | 4.000,00 € | 2.400,00 € | 1.600,00 € | 19.200 € |
| 10.000 € | 5.000,00 € | 3.000,00 € | 2.000,00 € | 24.000 € |
70-20-10-Regel: Aufteilung nach Nettoeinkommen
| Netto | Bedarf 70 % | Wünsche 10 % | Sparen 20 % | Sparen pro Jahr |
|---|---|---|---|---|
| 1.000 € | 700,00 € | 100,00 € | 200,00 € | 2.400 € |
| 1.500 € | 1.050,00 € | 150,00 € | 300,00 € | 3.600 € |
| 2.000 € | 1.400,00 € | 200,00 € | 400,00 € | 4.800 € |
| 2.500 € | 1.750,00 € | 250,00 € | 500,00 € | 6.000 € |
| 3.000 € | 2.100,00 € | 300,00 € | 600,00 € | 7.200 € |
| 3.500 € | 2.450,00 € | 350,00 € | 700,00 € | 8.400 € |
| 4.000 € | 2.800,00 € | 400,00 € | 800,00 € | 9.600 € |
| 5.000 € | 3.500,00 € | 500,00 € | 1.000,00 € | 12.000 € |
Beispiele zum Ausprobieren
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie teilt sich 2.000 € netto nach der 50 30 20 regel auf?
Bei 2.000 € netto sind es 1.000,00 € für Bedarf, 600,00 € für Wünsche und 400,00 € für Sparen und Schulden tilgen. Pro Jahr ergibt das 4.800,00 € Sparbetrag. Die Rechnung setzt voraus, dass du die klassische 50-30-20-Aufteilung nutzt und keine tatsächlichen Ausgaben dagegen vergleichst.
Wie viel sollte ich bei 2.500 € netto sparen?
Bei 2.500 € netto liegt der Sparbetrag nach der 50 30 20 regel bei 500,00 € pro Monat. Für Bedarf sind 1.250,00 € vorgesehen, für Wünsche 750,00 €. Auf ein Jahr gerechnet kommst du auf 6.000,00 € Sparbetrag, wenn du den Monatsbetrag konsequent zurücklegst.
Was gehört bei der 50 30 20 regel zu den 50 % Bedarf?
Zu den 50 % Bedarf gehören typische Grundausgaben wie Miete, Nebenkosten, Strom, Lebensmittel, Versicherungen, Fahrtkosten und Kreditraten mit Mindestrate. Entscheidend ist nicht, ob eine Ausgabe monatlich anfällt, sondern ob du sie realistisch brauchst. Streaming, Urlaub oder Restaurantbesuche passen eher zu den Wünschen.
Was mache ich, wenn meine Fixkosten über 50 % liegen?
Wenn deine Fixkosten über 50 % liegen, vergleiche zuerst die großen festen Posten mit deinem Soll-Budget. Bei 2.800 € netto wären nach der klassischen Regel 1.400,00 € für Bedarf vorgesehen. Liegen tatsächliche Fixkosten bei 1.700 €, bleiben bei 600 € Wünschen noch 500,00 € zum Sparen übrig.
Wie berechne ich meine Sparquote mit tatsächlichen Ausgaben?
Deine Sparquote berechnest du aus dem Geld, das nach Fixkosten und Wünschen übrig bleibt, im Verhältnis zu deinem Netto. Bei 2.000,00 € netto, 1.250,00 € Fixkosten und 500,00 € Wünschen bleiben 250,00 € übrig. Das entspricht einer Sparquote von 12,5 %.
Wie funktioniert die 70-20-10-Regel bei 3.500 € netto?
Bei 3.500 € netto ergibt die 70-20-10-Regel 2.450,00 € für Bedarf, 350,00 € für Wünsche und 700,00 € für Sparen. Der Sparbetrag pro Jahr liegt bei 8.400,00 €. Diese Variante gibt dem Bedarf deutlich mehr Raum und begrenzt die Wunsch-Ausgaben stärker.
Wie viel sind 20 % Sparen bei 4.000 € netto?
20 % Sparen bei 4.000 € netto sind 800,00 € pro Monat. In der klassischen 50-30-20-Aufteilung kommen zusätzlich 2.000,00 € für Bedarf und 1.200,00 € für Wünsche hinzu. Pro Jahr entspricht der Sparanteil 9.600,00 €, ohne Zinsen oder Wertentwicklung.
Ersetzt die 50 30 20 regel eine Finanzberatung?
Nein, die 50 30 20 regel ersetzt keine Finanzberatung. Sie ist eine einfache Modellrechnung für dein Haushaltsbudget. Sie berücksichtigt keine konkreten Anlageprodukte, keine Steuern, keine Gebühren und keine persönliche Risikosituation. Bei Schulden, Immobilienkauf oder größeren finanziellen Entscheidungen solltest du die Ergebnisse nur als Orientierung nutzen.
Quellen und Prüfung
- Konsumausgaben privater Haushalte (Wohnen 36,3 %, LWR 2024) - Statistisches Bundesamt
- Bruttoinlandsprodukt 2025: Sparquote 10,5 % (Statement, S. 10) - Statistisches Bundesamt
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
50-30-20-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/haushalt/50-30-20-rechner