Kurzfristige Beschäftigung
Kurzfristig und SV-frei: höchstens 3 Monate oder 70 Arbeitstage im Jahr. Prüfe deinen Ferienjob, rechne Lohnsteuer (25 % oder Steuerklasse) und AG-Kosten.
- Maßgebliche Zeitgrenze
- 3 Monate (bei 5 oder mehr Arbeitstagen pro Woche), also bis spätestens 22.12.2026
- Noch frei bis zur Grenze
- 30
- Einheit
- Kalendertage
- Dauer in Kalendertagen
- 61
- Netto für dich
- 2.877,39 €
- Deine Lohnsteuer
- 122,61 €
- Dein Soli und deine Kirchensteuer
- 0,00 €
- Deine Sozialabgaben
- 0,00 €
- Pauschsteuer inkl. Soli (zahlt der Arbeitgeber)
- 0,00 €
- Pauschalsteuer 25 % zulässig?
- nein
- Durchschnitt je Arbeitstag
- 75,00 €
- Durchschnitt je Stunde
- 15,00 €
- Umlagen U1, U2, Insolvenzgeld
- 35,10 €
- Sozialabgaben Arbeitgeber
- 0,00 €
- Kosten für den Arbeitgeber gesamt
- 3.035,10 €
- Bei mehr als 603 € im Monat prüft der Arbeitgeber die Berufsmäßigkeit - sie liegt z. B. bei Arbeitslosen oder zwischen Schule und Ausbildung vor.
- Einbehaltene Lohnsteuer bekommst du über die Steuererklärung zurück, wenn dein Jahreseinkommen unter dem Grundfreibetrag (12.348 €) bleibt.
Prüfschritte
| Kriterium | Dein Job | erfüllt |
|---|---|---|
| Zeitgrenze | 61 Kalendertage | ja |
| Nicht berufsmäßig (oder höchstens 603 € im Monat) | nicht berufsmäßig, rund 1.475,41 €/Monat | ja |
| Pauschal 25 %: höchstens 18 Arbeitstage | 40 Arbeitstage | nein |
| Pauschal 25 %: höchstens 150 € je Arbeitstag | 75,00 € | ja |
| Pauschalsteuer: höchstens 19 € je Stunde | 15,00 € | ja |
Rechenweg mit deinen Zahlen
- Dauer: 61 Kalendertage, 40 Arbeitstage an 5 Tagen pro Woche → Grenze: 3 Monate (bei 5 oder mehr Arbeitstagen pro Woche), also bis spätestens 22.12.2026
- Kurzfristige Beschäftigung - sozialversicherungsfrei; noch frei: 30 Kalendertage
- Lohnsteuer nach Steuerklasse (Tagestabelle, 61 Tage): 122,61 €
- Netto = 3.000,00 € − 122,61 € = 2.877,39 €
- Arbeitgeber: 3.000,00 € + 35,10 € = 3.035,10 €
Kurzfristige Beschäftigung Rechner: Was wird geprüft?
Der kurzfristige Beschäftigung Rechner prüft, ob dein Job zeitlich befristet bleibt, ob frühere kurzfristige Jobs mitzählen und welche Steuerabzüge dein Netto verändern. Du trägst Beginn, Ende, Arbeitstage, Verdienst, Stunden, frühere Jobs, Steuerart und Steuerklasse ein.
Bei einer kurzfristigen Beschäftigung geht es zuerst um die Sozialversicherung. Passt die Beschäftigung in die Zeitgrenze und ist sie nicht berufsmäßig bei mehr als 603 €/Monat, fallen für dich keine Sozialabgaben an. Im Beispiel mit 3.000 € brutto, 40 Tage, 200 h und Steuerklasse I bleiben 2.877,39 € netto. Die Sozialabgaben betragen 0,00 €, die Lohnsteuer 122,61 €.
Eine Verdienstgrenze wie beim Minijob ist hier nicht der Kern der Prüfung. Entscheidend sind Dauer, Arbeitstage pro Woche, frühere kurzfristige Beschäftigungen im Kalenderjahr und die Frage, ob der Job berufsmäßig ausgeübt wird. Die Steuer läuft getrennt davon: entweder nach Steuerklasse oder - wenn die Voraussetzungen passen - pauschal.
Wie rechnet man kurzfristige Beschäftigung 2026?
Die Rechnung läuft in Worten so: Zuerst wird die Dauer des Jobs gezählt. Arbeitest du an 5 Tagen pro Woche oder mehr, wird die Monatsgrenze geprüft. Arbeitest du an weniger als 5 Tagen pro Woche, zählt die Arbeitstage-Grenze. Frühere kurzfristige Jobs im selben Kalenderjahr werden zusammengerechnet. Danach wird geprüft, ob Berufsmäßigkeit schädlich ist. Erst danach wird die Lohnsteuer berechnet.
Ein Beispiel: Ein allgemeiner Betrieb beschäftigt dich vom 23.09.2026 bis 22.11.2026 an 5 Tagen pro Woche. In dieser Beschäftigung fallen 40 Arbeitstage und 61 Kalendertage an. Bei 5 Tagen pro Woche ist die Grenze 3 Monate; im Beispiel wäre die Beschäftigung bis spätestens 22.12.2026 möglich. Es bleiben noch 30 Kalendertage frei.
Bei 3.000 € brutto und 200 h ergibt sich ein Durchschnitt von 75,00 € je Arbeitstag und 15,00 € je Stunde. Die Beschäftigung ist nicht berufsmäßig. Deshalb ist sie sozialversicherungsfrei. Die Lohnsteuer nach Steuerklasse I beträgt 122,61 €. Sozialabgaben fallen mit 0,00 € an. Das Netto ist 2.877,39 €.
Für den Arbeitgeber ist das nicht automatisch identisch mit dem Brutto. Im Beispiel kommen Umlagen U1, U2 und Insolvenzgeld von 35,10 € hinzu. Sozialabgaben des Arbeitgebers betragen 0,00 €. Die Arbeitgeberkosten gesamt liegen bei 3.035,10 €.
70-Tage-Regelung oder 3-Monats-Grenze: Welche Grenze gilt?
Die 70-Tage-Regelung ist nicht immer die maßgebliche Grenze. Bei regelmäßig 5 Arbeitstagen pro Woche oder mehr zählt in der allgemeinen kurzfristigen Beschäftigung die Grenze von 3 Monaten. Bei weniger als 5 Arbeitstagen pro Woche zählt die Grenze von 70 Arbeitstagen.
Das sieht man gut an einer Beschäftigung vom 01.07.2026 bis 15.09.2026 mit 6 Arbeitstagen pro Woche und 72 Arbeitstagen. Obwohl 72 Arbeitstage über 70 liegen, bleibt der Job kurzfristig, weil bei 6 Arbeitstagen pro Woche die Monatsgrenze gilt. Die Dauer beträgt 77 Kalendertage, die maßgebliche Grenze läuft bis spätestens 30.09.2026. Es bleiben noch 15 Kalendertage frei.
Anders ist es, wenn mehrere Jobs im selben Kalenderjahr zusammengezählt werden. Wer schon 40 Kalendertage kurzfristig gearbeitet hat und danach einen weiteren Job mit 61 Kalendertagen hat, überschreitet die zusammengerechnete Grenze. In dieser Rechnung steht das Ergebnis auf sozialversicherungspflichtig. Das Netto fällt dann bei 3.000 € brutto auf 2.433,08 €, weil Sozialabgaben von 554,21 € anfallen.
In der Landwirtschaft gelten eigene Zeitgrenzen. Bei einem landwirtschaftlichen Betrieb kann unter der 90-Tage-Regel gerechnet werden, wenn die passende Grenze im Rechner gewählt wird. Im Beispiel mit 80 Arbeitstagen, 4 Tagen pro Woche, 9.000 € brutto und 640 h bleibt die Beschäftigung sozialversicherungsfrei. Es bleiben noch 10 Arbeitstage frei; das Netto beträgt 8.342,10 €.
Kurzfristige Beschäftigung: Steuerklasse, Pauschalsteuer und Netto
Sozialversicherungsfrei bedeutet nicht automatisch steuerfrei. Die Steuer hängt davon ab, ob nach Steuerklasse abgerechnet wird oder ob eine Pauschalsteuer möglich ist. Nach Steuerklasse kann bei niedrigerem oder über einen längeren Zeitraum verteiltem Verdienst auch 0,00 € Lohnsteuer herauskommen. Bei 1.800 € brutto, 20 Arbeitstagen und 100 h in Steuerklasse I beträgt das Netto 1.800,00 €. Lohnsteuer, Soli, Kirchensteuer und Sozialabgaben liegen jeweils bei 0,00 €.
Bei höherem Brutto kann Lohnsteuer entstehen. Bei 2.500 € brutto, 30 Tagen und 150 h bleiben 2.471,33 € netto. Die Lohnsteuer beträgt 28,67 €, Sozialabgaben 0,00 €. Bei 4.000 € brutto und 60 Arbeitstagen in Steuerklasse I beträgt die Lohnsteuer 365,39 €, das Netto 3.634,61 €.
Auch die Steuerklasse kann viel ausmachen. Bei 3.200 € brutto, 40 Arbeitstagen und Steuerklasse III zeigt die Rechnung 3.200,00 € netto und 0,00 € Lohnsteuer. Bei Kirchensteuerpflicht kann zusätzlich ein Abzug entstehen: Bei 3.600 € brutto in Steuerklasse I sind es 265,35 € Lohnsteuer sowie 23,79 € Soli und Kirchensteuer; netto bleiben 3.310,86 €.
Die 25-%-Pauschalsteuer ist nur möglich, wenn die speziellen Bedingungen eingehalten werden. Im Messe-Beispiel mit 10 Arbeitstagen, 1.200 € brutto und 80 h ist sie zulässig. Dein Netto bleibt 1.200,00 €, die Pauschsteuer inkl. Soli von 316,50 € zahlt der Arbeitgeber. Bei 40 Arbeitstagen ist die Pauschalsteuer dagegen nicht zulässig, auch wenn andere Werte passen.
Typische Fehler bei kurzfristiger Beschäftigung vermeiden
Der häufigste Fehler ist, nur auf den Verdienst zu schauen. Eine kurzfristige Beschäftigung kann auch bei höherem Brutto sozialversicherungsfrei sein, wenn die Zeitgrenze passt und keine schädliche Berufsmäßigkeit vorliegt. Umgekehrt kann ein Job mit überschaubarem Brutto sozialversicherungspflichtig werden, wenn frühere Beschäftigungen die Grenze sprengen oder Berufsmäßigkeit vorliegt.
Achte besonders auf diese Punkte:
- Frühere kurzfristige Jobs im selben Kalenderjahr gehören in die Rechnung. Ohne diese Angabe wirkt ein Job oft fälschlich frei.
- Bei 5 Arbeitstagen pro Woche gilt eine andere Logik als bei weniger als 5 Arbeitstagen pro Woche.
- Die Pauschalsteuer 25 % ist kein Wahlrecht ohne Grenzen. Die Hürden zu Arbeitstagen, Tagesverdienst und Stundenverdienst müssen gleichzeitig erfüllt sein.
- Berufsmäßigkeit kann die Sozialversicherungsfreiheit kippen, wenn der Monatswert über 603 €/Monat liegt.
- Steuerklasse VI kann bei einem Zweitjob deutlich mehr Lohnsteuer auslösen.
Ein Beispiel für Berufsmäßigkeit: Bei 2.000 € brutto, 40 Arbeitstagen und Steuerklasse VI zeigt die Rechnung keine kurzfristige Beschäftigung, sondern Sozialversicherungspflicht. Das Netto beträgt 1.531,99 €. Darin stecken 223,48 € Lohnsteuer und 244,53 € Sozialabgaben.
Die Rechnung ist eine Modellrechnung auf Basis deiner Eingaben. Wenn Beginn, Ende, frühere Jobs, Steuerklasse oder Berufsmäßigkeit falsch eingeordnet sind, ändert sich das Ergebnis. Bei Grenzfällen solltest du die Angaben mit Lohnabrechnung, Vertrag und Arbeitgeber abstimmen.
Tabellen zum Nachschlagen
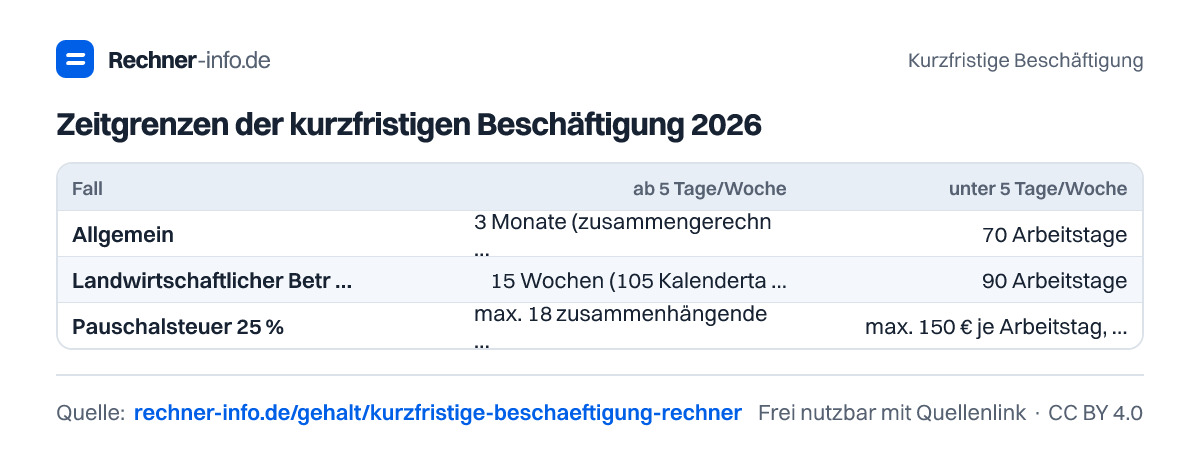
Zeitgrenzen der kurzfristigen Beschäftigung 2026
| Fall | ab 5 Tage/Woche | unter 5 Tage/Woche |
|---|---|---|
| Allgemein | 3 Monate (zusammengerechnet 90 Kalendertage) | 70 Arbeitstage |
| Landwirtschaftlicher Betrieb | 15 Wochen (105 Kalendertage) | 90 Arbeitstage |
| Pauschalsteuer 25 % | max. 18 zusammenhängende Arbeitstage | max. 150 € je Arbeitstag, 19 € je Stunde |
Ferienjob netto: Lohnsteuer nach Steuerklasse I für 1 Monat und 2 Monate
| Verdienst | Lohnsteuer (1 Monat) | Netto (1 Monat) | Lohnsteuer (2 Monate) | Netto (2 Monate) |
|---|---|---|---|---|
| 1.000 € | 0,00 € | 1.000,00 € | 0,00 € | 1.000,00 € |
| 2.000 € | 177,32 € | 1.822,68 € | 0,00 € | 2.000,00 € |
| 3.000 € | 451,67 € | 2.548,33 € | 114,08 € | 2.885,92 € |
| 4.000 € | 766,01 € | 3.233,99 € | 354,64 € | 3.645,36 € |
| 5.000 € | 1.120,65 € | 3.879,35 € | 618,76 € | 4.381,24 € |
| 6.000 € | 1.515,59 € | 4.484,41 € | 903,34 € | 5.096,66 € |
Beispiele zum Ausprobieren
- Ferienjob 2 Monate, 5 Tage/Woche, 3.000 €Ergebnis: Kurzfristige Beschäftigung - sozialversicherungsfrei
- Messe-Aushilfe 10 Tage, pauschal 25 %Ergebnis: Kurzfristige Beschäftigung - sozialversicherungsfrei
- Erntehelfer Juni bis Oktober, 4 Tage/Woche, 80 TageErgebnis: Kurzfristige Beschäftigung - sozialversicherungsfrei
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Was ist eine kurzfristige Beschäftigung 2026?
Eine kurzfristige Beschäftigung 2026 liegt vor, wenn der Job von Anfang an befristet ist und innerhalb der maßgeblichen Zeitgrenze bleibt. Bei 5 Arbeitstagen pro Woche oder mehr zählt regelmäßig die 3-Monats-Grenze, bei weniger als 5 Arbeitstagen pro Woche die 70-Tage-Regelung. Frühere kurzfristige Jobs im selben Kalenderjahr zählen mit.
Wie viel Netto bleibt bei 3.000 € kurzfristiger Beschäftigung?
Bei 3.000 € brutto bleiben im Beispiel 2.877,39 € netto. Gerechnet wird mit 40 Arbeitstagen, 200 h, Steuerklasse I und ohne Kirchensteuer. Sozialabgaben fallen mit 0,00 € an, die Lohnsteuer beträgt 122,61 €. Der Durchschnitt liegt bei 75,00 € je Arbeitstag und 15,00 € je Stunde.
Ist die 70-Tage-Regelung bei 72 Arbeitstagen überschritten?
Nein, nicht automatisch: Bei 6 Arbeitstagen pro Woche gilt im Beispiel die 3-Monats-Grenze. Die Beschäftigung vom 01.07.2026 bis 15.09.2026 mit 72 Arbeitstagen bleibt kurzfristig, weil die maßgebliche Grenze bis spätestens 30.09.2026 reicht. Es bleiben noch 15 Kalendertage frei.
Wann ist die 25-%-Pauschalsteuer bei kurzfristiger Beschäftigung erlaubt?
Die 25-%-Pauschalsteuer ist nur erlaubt, wenn die dafür geltenden Grenzen gleichzeitig passen. Im Messe-Beispiel mit 10 Arbeitstagen, 1.200 € brutto und 80 h ist sie zulässig. Dein Netto beträgt 1.200,00 €, die Pauschsteuer inkl. Soli von 316,50 € trägt der Arbeitgeber.
Muss ich bei kurzfristiger Beschäftigung Sozialabgaben zahlen?
Nein, wenn die Beschäftigung als kurzfristig anerkannt wird, zahlst du im Rechner 0,00 € Sozialabgaben. Das gilt zum Beispiel bei 2.500 € brutto, 30 Tagen und 150 h: Netto bleiben 2.471,33 €, die Lohnsteuer beträgt 28,67 €. Wird die Grenze überschritten, können Sozialabgaben entstehen.
Was passiert, wenn frühere kurzfristige Jobs mitzählen?
Frühere kurzfristige Jobs können die Sozialversicherungsfreiheit kippen. Im Beispiel mit 40 Kalendertagen vorher und einem weiteren Job über 61 Kalendertage lautet das Ergebnis sozialversicherungspflichtig. Bei 3.000 € brutto bleiben dann 2.433,08 € netto, weil 554,21 € Sozialabgaben anfallen.
Gilt die kurzfristige Beschäftigung auch für Ferienjobs?
Ja, ein Ferienjob kann kurzfristig und sozialversicherungsfrei sein, wenn die Zeitgrenzen passen und keine schädliche Berufsmäßigkeit vorliegt. Bei 1.800 € brutto, 20 Arbeitstagen und 100 h in Steuerklasse I zeigt die Rechnung 1.800,00 € netto sowie 0,00 € Lohnsteuer und 0,00 € Sozialabgaben.
Was bedeutet Berufsmäßigkeit bei kurzfristiger Beschäftigung?
Berufsmäßigkeit kann dazu führen, dass der Job nicht als kurzfristige Beschäftigung gilt, wenn der Monatswert über 603 €/Monat liegt. Im Beispiel mit 2.000 € brutto, berufsmäßiger Beschäftigung und Steuerklasse VI ist der Job sozialversicherungspflichtig. Netto bleiben 1.531,99 €, inklusive 244,53 € Sozialabgaben.
Quellen und Prüfung
- § 8 SGB IV - Geringfügige und kurzfristige Beschäftigung - Bundesministerium der Justiz
- § 40a EStG - Pauschalierung bei kurzfristiger Beschäftigung - Bundesministerium der Justiz
- Kurzfristige Beschäftigung: Zeitgrenzen und Abgaben - Minijob-Zentrale
- § 7 AAG - keine U1 bei Beschäftigungen bis vier Wochen - Bundesministerium der Justiz
Die Berechnung ist eine Modellrechnung zur Orientierung und ersetzt keine individuelle Beratung.
Diese Seite zitieren
Kurzfristige Beschäftigung. Rechner-info.de, Stand 23.09.2026. https://rechner-info.de/gehalt/kurzfristige-beschaeftigung-rechner