Taschengeld-Rechner
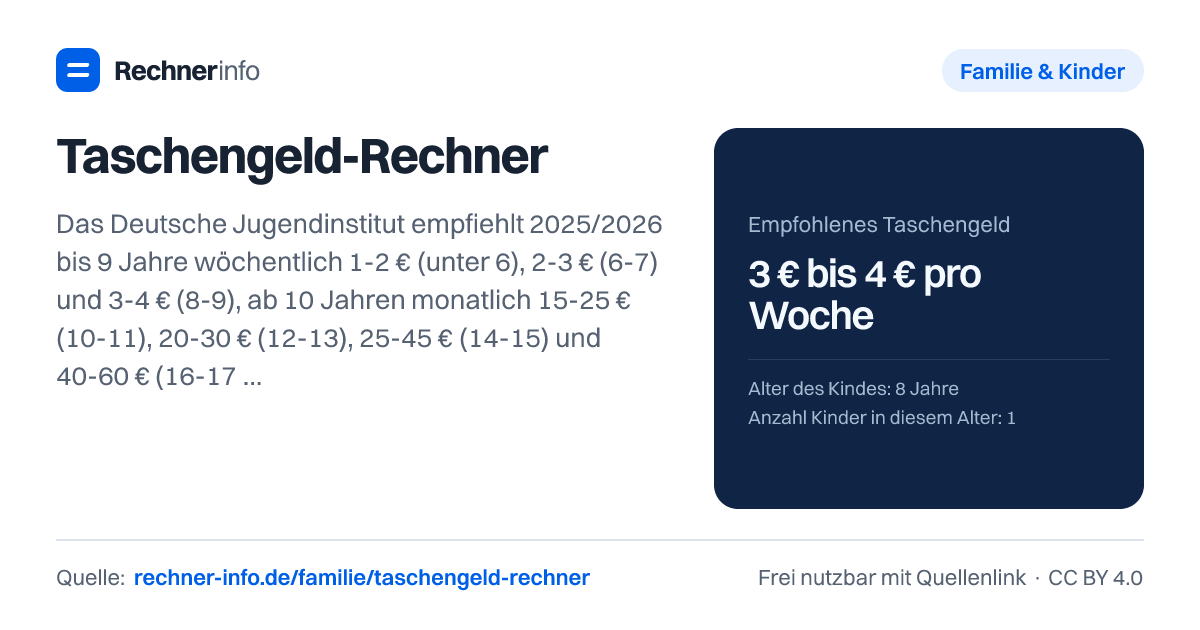
Taschengeld nach Alter: 8 Jahre 3-4 € pro Woche, 12 Jahre 20-30 € im Monat, 16 Jahre 40-60 €. Aktuelle DJI-Tabelle mit Monats- und Jahresbeträgen und Budgetgeld.
- Untergrenze
- 3,00 €
- Obergrenze
- 4,00 €
- pro Monat ab
- 13,00 €
- pro Monat bis
- 17,33 €
- pro Jahr bis
- 208 €
- So viel bekommen Kinder in diesem Alter tatsächlich (Median pro Monat)
- 10 €
- Budgetgeld pro Monat zusätzlich
- nicht eingeplant
- Taschengeld für alle Kinder pro Monat (Obergrenze)
- 17,33 €
- Taschengeld ist eine Empfehlung, keine Pflicht: Entscheidend ist, dass es regelmäßig, unaufgefordert und unabhängig von Noten oder Verhalten gezahlt wird.
Taschengeld-Tabelle des DJI (2025)
| Alter | Empfehlung | pro Monat umgerechnet |
|---|---|---|
| unter 6 Jahren | 1 € - 2 € pro Woche | 4,33 € - 8,67 € |
| 6-7 Jahre | 2 € - 3 € pro Woche | 8,67 € - 13 € |
| 8-9 Jahre | 3 € - 4 € pro Woche | 13 € - 17,33 € |
| 10-11 Jahre | 15 € - 25 € pro Monat | 15 € - 25 € |
| 12-13 Jahre | 20 € - 30 € pro Monat | 20 € - 30 € |
| 14-15 Jahre | 25 € - 45 € pro Monat | 25 € - 45 € |
| 16-17 Jahre | 40 € - 60 € pro Monat | 40 € - 60 € |
| ab 18 Jahren | 55 € - 75 € pro Monat | 55 € - 75 € |
Rechenweg mit deinen Zahlen
- 8 Jahre → Altersgruppe "8-9 Jahre": 3 € bis 4 € pro Woche (DJI 2025).
- Pro Monat: 3 € bzw. 4 € × 52 ÷ 12 = 13 € bis 17,33 €.
- Pro Jahr höchstens 207,96 €.
Was zeigt die Taschengeld-Tabelle 2026 nach Alter?
Die Taschengeld-Tabelle ordnet das empfohlene Taschengeld nach Alter ein. Sie basiert auf den Empfehlungen des Deutschen Jugendinstituts und ist als Orientierung gedacht, nicht als feste Pflicht. Für jüngere Kinder steht meist ein Wochenbetrag im Mittelpunkt, weil sie kurze Zeiträume besser überblicken. Später passt ein Monatsbetrag besser, weil Jugendliche lernen sollen, ihr Geld über einen längeren Zeitraum einzuteilen.
Der Rechner nutzt dein eingegebenes Alter, die Anzahl der Kinder in diesem Alter und auf Wunsch zusätzliches Budgetgeld, um den passenden Bereich aus der Tabelle anzuzeigen.
Wichtig ist die Unterscheidung zwischen Taschengeld und Ausgaben, die Eltern weiterhin übernehmen. Taschengeld ist für eigene kleine Wünsche gedacht: etwas Süßes, ein Comic, ein kleines Spiel, ein Geschenk für Freunde. Es ist nicht dafür gedacht, notwendige Kleidung, Schulmaterial oder laufende Kosten zu ersetzen. Wenn solche Ausgaben an Jugendliche übertragen werden, gehört das eher zum Budgetgeld.
Wie funktioniert die Berechnung beim Taschengeld?
Die Rechnung ist einfach: Ein Wochenbetrag wird auf einen Monatswert umgerechnet, indem der Wochenbetrag mit 52 multipliziert und durch 12 geteilt wird. Ein Jahresbetrag ergibt sich aus dem Monatsbetrag mal 12. Bei Altersgruppen mit Monatswerten entfällt die Wochenumrechnung.
Beispiel: Ein Kind mit 8 Jahren fällt in die Altersgruppe 8-9 Jahre. Die Empfehlung liegt bei 3 € bis 4 € pro Woche. Umgerechnet ergibt das 13,00 € bis 17,33 € pro Monat. Als Obergrenze für ein Jahr zeigt die Rechnung 208 €. Zum Vergleich: Tatsächlich bekommen Kinder in diesem Alter im Median 10 € pro Monat.
Der Median ist kein Muss-Wert. Er zeigt nur, was in der Erhebung in der Mitte lag. Die Empfehlung kann darüber liegen, weil sie pädagogisch begründet ist: Kinder sollen regelmäßig eigenes Geld bekommen und ausprobieren, was passiert, wenn sie es sofort ausgeben oder für einen größeren Wunsch zurücklegen.
Wie viel Taschengeld nach Alter ist typisch?
Ein paar Beispiele zeigen gut, wie die Taschengeld-Tabelle in der Praxis gelesen wird:
- Mit 10 Jahren liegt die Empfehlung bei 15 € bis 25 € pro Monat. Tatsächlich bekommen Kinder in diesem Alter im Median 15 €.
- Mit 12 Jahren liegt die Empfehlung bei 20 € bis 30 € pro Monat. Der Median liegt bei 20 €.
- Mit 14 Jahren liegt die Empfehlung bei 25 € bis 45 € pro Monat. Der Median liegt bei 25 €.
- Mit 16 Jahren liegt die Empfehlung bei 40 € bis 60 € pro Monat. Der Median liegt bei 40 €.
Für Familien ist oft nicht nur der Betrag pro Kind interessant, sondern die Summe. Zwei Kinder mit 8 Jahren ergeben bei der Obergrenze zusammen 34,66 € pro Monat. Drei Kinder mit 12 Jahren ergeben bei der Obergrenze zusammen 90,00 € pro Monat.
Solche Summen helfen bei der Haushaltsplanung. Trotzdem musst du nicht automatisch immer die Obergrenze nehmen. Entscheidend ist, dass der Betrag verlässlich gezahlt wird und zum Familienbudget passt.
Budgetgeld ab etwa 12 Jahren getrennt vom Taschengeld planen
Budgetgeld ist zusätzliches, zweckgebundenes Geld. Es kommt vor allem dann infrage, wenn Jugendliche bestimmte Ausgaben zunehmend selbst verwalten sollen. In der Tabelle wird dafür ein zusätzlicher Monatsbereich von 95 € bis 160 € genannt. Er kann Posten wie Kleidung, Essen außer Haus, Handy, Schule und Pflege abdecken.
Die einzelnen Posten sind unterschiedlich hoch angesetzt:
| Posten | ab | bis |
|---|---|---|
| Kleidung/Schuhe | 45 € | 65 € |
| Essen außer Haus | 25 € | 40 € |
| Handy, Internet & Abos | 15 € | 25 € |
| Schulmaterial | 5 € | 15 € |
| Kosmetik/Pflege | 5 € | 15 € |
Ein Beispiel: Mit 15 Jahren liegt das Taschengeld bei 25 € bis 45 € pro Monat. Wenn Budgetgeld eingeplant wird, kommt es zusätzlich hinzu und ersetzt nicht automatisch das Taschengeld. Sinnvoll ist dann eine klare Absprache: Was bezahlt dein Kind selbst, was bezahlst du weiter, und was passiert, wenn das Budget vor Monatsende aufgebraucht ist?
Typische Fehler bei der Taschengeld-Tabelle vermeiden
Der häufigste Fehler ist, Taschengeld als Druckmittel zu verwenden. Wenn es wegen schlechter Noten oder Streit regelmäßig gekürzt wird, verliert es seinen Lernzweck. Besser ist ein fester Rhythmus: Dein Kind weiß, wann Geld kommt, und kann daraus lernen.
Ein zweiter Fehler ist die Vermischung von Taschengeld und notwendigen Ausgaben. Wenn ein Kind von seinem Taschengeld plötzlich Schulmaterial oder dringend benötigte Kleidung bezahlen soll, ist die Tabelle nicht mehr passend. Dann brauchst du eine zusätzliche Vereinbarung über Budgetgeld.
Auch Vergleiche mit anderen Familien helfen nur begrenzt. Manche zahlen weniger, manche mehr, manche übernehmen dafür mehr Ausgaben direkt. Die Tabelle gibt einen Rahmen, aber keine Pflicht. Sie ersetzt auch keine rechtliche Einzelfallprüfung. Der Taschengeldparagraph in § 110 BGB wird oft genannt, bedeutet aber nicht, dass jeder Kauf automatisch unproblematisch ist.
Praktisch ist eine kurze Regel: Taschengeld regelmäßig, ohne Nachfrage und für frei verfügbare Wünsche zahlen. Budgetgeld dagegen klar benennen und an konkrete Ausgaben knüpfen.
Tabellen zum Nachschlagen
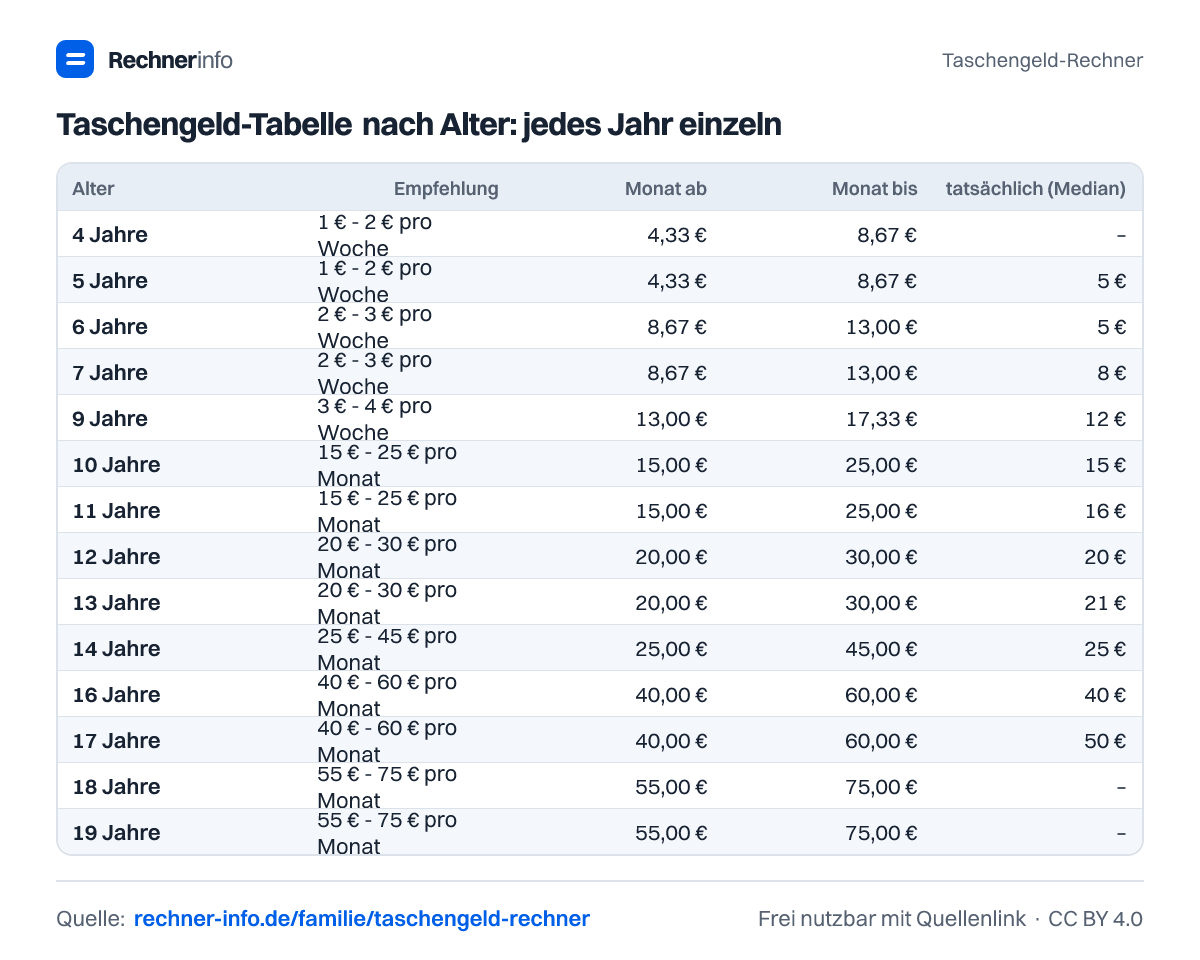
Taschengeld-Tabelle nach Alter: jedes Jahr einzeln
| Alter | Empfehlung | Monat ab | Monat bis | tatsächlich (Median) |
|---|---|---|---|---|
| 4 Jahre | 1 € - 2 € pro Woche | 4,33 € | 8,67 € | - |
| 5 Jahre | 1 € - 2 € pro Woche | 4,33 € | 8,67 € | 5 € |
| 6 Jahre | 2 € - 3 € pro Woche | 8,67 € | 13,00 € | 5 € |
| 7 Jahre | 2 € - 3 € pro Woche | 8,67 € | 13,00 € | 8 € |
| 8 Jahre | 3 € - 4 € pro Woche | 13,00 € | 17,33 € | 10 € |
| 9 Jahre | 3 € - 4 € pro Woche | 13,00 € | 17,33 € | 12 € |
| 10 Jahre | 15 € - 25 € pro Monat | 15,00 € | 25,00 € | 15 € |
| 11 Jahre | 15 € - 25 € pro Monat | 15,00 € | 25,00 € | 16 € |
| 12 Jahre | 20 € - 30 € pro Monat | 20,00 € | 30,00 € | 20 € |
| 13 Jahre | 20 € - 30 € pro Monat | 20,00 € | 30,00 € | 21 € |
| 14 Jahre | 25 € - 45 € pro Monat | 25,00 € | 45,00 € | 25 € |
| 15 Jahre | 25 € - 45 € pro Monat | 25,00 € | 45,00 € | 30 € |
| 16 Jahre | 40 € - 60 € pro Monat | 40,00 € | 60,00 € | 40 € |
| 17 Jahre | 40 € - 60 € pro Monat | 40,00 € | 60,00 € | 50 € |
| 18 Jahre | 55 € - 75 € pro Monat | 55,00 € | 75,00 € | - |
| 19 Jahre | 55 € - 75 € pro Monat | 55,00 € | 75,00 € | - |
Budgetgeld nach DJI-Empfehlung 2025 (ab etwa 12 Jahren)
| Posten | ab | bis |
|---|---|---|
| Kleidung/Schuhe | 45 € | 65 € |
| Essen außer Haus | 25 € | 40 € |
| Handy, Internet & Abos | 15 € | 25 € |
| Schulmaterial | 5 € | 15 € |
| Kosmetik/Pflege | 5 € | 15 € |
| Summe | 95 € | 160 € |
Beispiele zum Ausprobieren
- 8 Jahre: wöchentliches TaschengeldEmpfohlenes Taschengeld: 3 € bis 4 € pro Woche
- 11 Jahre: erstes MonatstaschengeldEmpfohlenes Taschengeld: 15 € bis 25 € pro Monat
- 14 Jahre mit BudgetgeldEmpfohlenes Taschengeld: 25 € bis 45 € pro Monat
- 17 Jahre, zwei Geschwister im gleichen AlterEmpfohlenes Taschengeld: 40 € bis 60 € pro Monat
Grafiken für deine Website
Du darfst die Grafiken kostenlos in Blogs, Artikeln, Präsentationen oder im Unterricht verwenden - einzige Bedingung ist ein Link auf diese Seite als Quelle (Lizenz CC BY 4.0).
Häufige Fragen
Wie viel Taschengeld ist mit 8 Jahren empfehlenswert?
Mit 8 Jahren sind 3 € bis 4 € pro Woche empfehlenswert. Umgerechnet entspricht das 13,00 € bis 17,33 € pro Monat. Der tatsächliche Median liegt bei 10 € pro Monat. Wenn du monatlich planst, hilft der umgerechnete Wert bei der Haushaltsübersicht.
Wie viel Taschengeld soll ein Kind mit 12 Jahren bekommen?
Mit 12 Jahren liegt die Empfehlung bei 20 € bis 30 € pro Monat. Der Median liegt ebenfalls bei 20 € pro Monat. Ab diesem Alter kann zusätzlich Budgetgeld sinnvoll werden, wenn dein Kind bestimmte Ausgaben wie Handy, Schule oder Pflege selbst verwalten soll.
Wie viel Taschengeld bekommt ein Kind mit 14 Jahren pro Monat?
Mit 14 Jahren liegt die Empfehlung bei 25 € bis 45 € pro Monat. Der tatsächliche Median beträgt 25 € pro Monat. Wenn du zusätzlich Budgetgeld einplanst, sollte klar getrennt sein, wofür das Taschengeld frei genutzt werden darf und welche Ausgaben aus dem Budgetgeld bezahlt werden.
Ab wann sollte Taschengeld wöchentlich und ab wann monatlich gezahlt werden?
Bis 9 Jahre wird Taschengeld in der Tabelle wöchentlich angegeben, ab 10 Jahren monatlich. Der Grund ist praktisch: Jüngere Kinder kommen mit kurzen Zeiträumen besser zurecht. Ältere Kinder können eher üben, Geld über den ganzen Monat einzuteilen.
Ist die Taschengeld-Tabelle verbindlich?
Nein, die Taschengeld-Tabelle ist nicht verbindlich. Sie ist eine Empfehlung und soll dir eine realistische Orientierung geben. Du kannst den Betrag an dein Familienbudget anpassen. Sinnvoll ist vor allem, dass die Zahlung regelmäßig erfolgt und dein Kind frei über das Taschengeld verfügen darf.
Was ist Budgetgeld und wie hoch ist es?
Budgetgeld ist zusätzliches zweckgebundenes Geld von 95 € bis 160 € pro Monat. Es kann für Kleidung, Essen außer Haus, Handy, Schule und Pflege eingeplant werden. Anders als Taschengeld ist es nicht frei für beliebige Wünsche gedacht, sondern an vorher vereinbarte Ausgaben gebunden.
Hat die Düsseldorfer Tabelle etwas mit Taschengeld zu tun?
Die Düsseldorfer Tabelle ist keine Taschengeld-Tabelle. Sie wird in einem anderen Zusammenhang verwendet und ersetzt nicht die Empfehlungen zum Taschengeld nach Alter. Wenn du wissen willst, wie viel Taschengeld angemessen ist, ist die altersbezogene Taschengeld-Tabelle die passendere Orientierung.
Sollte Taschengeld an gute Noten oder Verhalten geknüpft werden?
Besser nicht: Taschengeld sollte regelmäßig gezahlt werden und nicht von guten Noten oder Alltagspflichten abhängen. So lernt dein Kind, mit einem festen Betrag zu planen. Für besondere Aufgaben oder außergewöhnliche Hilfe kannst du getrennte Absprachen treffen, ohne das Grundtaschengeld zu verändern.
Quellen und Prüfung
- Taschengeld und Gelderziehung - Expertise mit aktualisierten Empfehlungen (2025) - Deutsches Jugendinstitut
- Taschengeld - Themenseite - Deutsches Jugendinstitut
- § 110 BGB - Taschengeldparagraph - Bundesministerium der Justiz
Diese Seite zitieren
Taschengeld-Rechner. Rechnerinfo, Stand 23.09.2026. https://rechner-info.de/familie/taschengeld-rechner